
Marché mondial du revêtement à faible exposition
Taille du marché mondial du revêtement à faible teneur en soufre, part par type (disulfure de molybdène, disulfure de tungstène, polytétrafluoroéthylène, etc.), par application (poubelles, pièces d'automobile, articles de transmission d'électricité, etc.), par industrie utilisatrice finale (automobile et transport, aérospatiale et défense, soins de santé, etc.), et par région (Amérique du Nord, Europe, Asie-Pacifique, Amérique latine, Moyen-Orient et Afrique), analyse et prévisions 2026-2035
Aug 2026
DAR5293
200

Aperçu du rapport
Table des matières
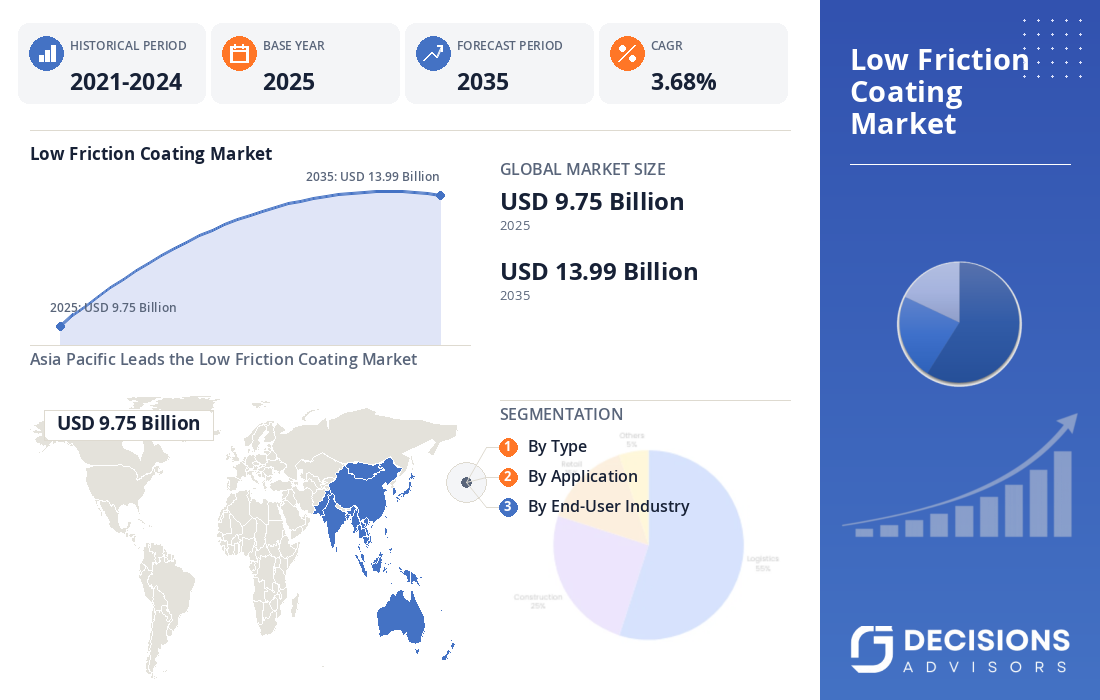
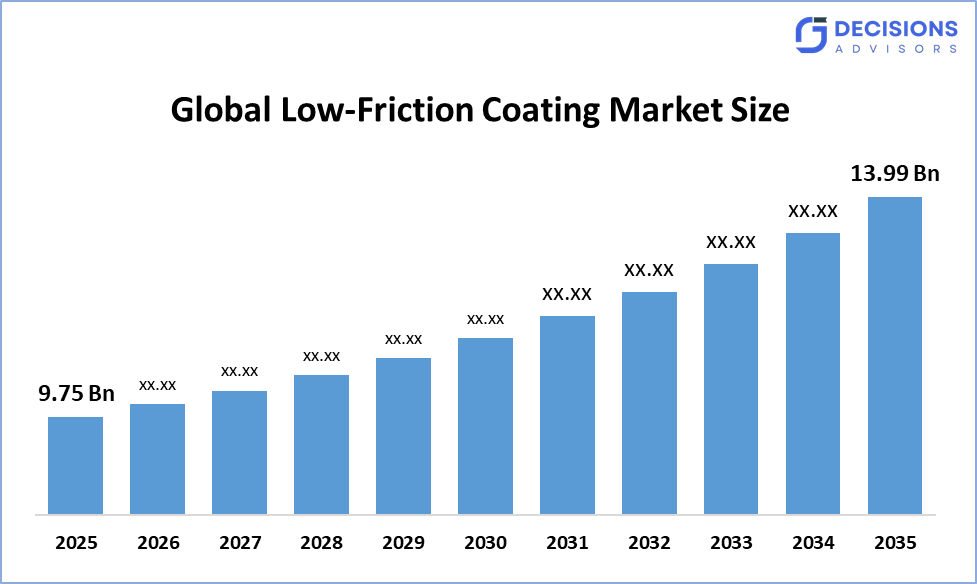
La taille du marché mondial du revêtement à faible exposition devrait augmenter de 9,75 milliards de dollars en 2025 et devrait atteindre environ 13,99 milliards de dollars en 2035 avec un TCAC de 3,68%. Selon Decision Advisors, le segment des revêtements PTFE est à la tête du marché mondial des revêtements à faible friction et détient une part de marché d'environ 42,1% en 2025 en raison de leurs faibles propriétés de frottement, de chimie et de résistance à la chaleur. Parmi les tendances observées sur le marché, mentionnons l'augmentation de la demande de machines éconergétiques, l'automatisation dans l'industrie, les véhicules électriques, les pièces d'aéronefs et la technologie des revêtements durables. Les principaux acteurs du marché sont DuPont, Endura Coatings, VITRACOAT, Poeton Industries et Whitford, avec DuPont et Chemours représentant plus de 25% de part de marché mondiale.
Aperçu du marché
- Taille du marché mondial du revêtement à faible exposition (2025): 9,75 milliards de dollars
- Taille du marché mondial du revêtement à faible exposition (2035): USD 13.99 Million
- Taux de croissance annuel composé du marché mondial du revêtement à faible exposition (TCAC): 3,68 %
- Le plus grand marché régional: Asie-Pacifique
- 2ndPlus grande région : Amérique du Nord
- Région de croissance la plus rapide: Asie Pacifique
- Année de base: 2025
- Période historique: 2021-2024
- Période de prévision du marché: 2026-2035
Aperçu du marché/ Introduction
Le Global Low-Friction Coating Market englobe divers revêtements qui sont appliqués à la surface d'un objet pour diminuer le frottement, l'usure, la production de chaleur et la perte de matériaux dans les pièces mobiles/engagées. Les revêtements à faible friction sont largement utilisés dans les domaines de l'automobile, de l'aérospatiale, des machines, des soins de santé, de l'énergie et du transport, ce qui augmente l'efficacité des machines et prolonge la durée de vie de ses composants. Diverses initiatives gouvernementales, notamment le programme Safe Choice aux États-Unis, les règlements REACH de l'UE et les politiques de durabilité industrielle, stimulent l'introduction de revêtements ayant un impact environnemental et des émissions réduits. Parmi les nouvelles tendances, mentionnons l'augmentation des investissements dans des formulations sans SPAD, des techniques de dépôt de PVD/CVD plus avancées et des revêtements très efficaces pour les véhicules électriques, les appareils aérospatiaux et les appareils médicaux. Parmi les moteurs du marché figurent l'augmentation de la production automobile et leur transition vers les véhicules électriques, l'automatisation industrielle accrue, la production aérospatiale, des restrictions environnementales plus strictes et le besoin croissant de machines écoénergétiques. La plus grande part de marché appartient à la région Asie-Pacifique, tandis que la croissance la plus rapide est attendue en Amérique du Nord en raison de l'adoption accrue de revêtements modernes à faible friction.
- L'UE impose des plafonds stricts sur les émissions des véhicules et les poussières de frein en vertu de règles actualisées, obligeant les constructeurs automobiles à adopter des revêtements céramiques à faible adhérence et à très faible usure pour améliorer l'efficacité mécanique.
- Les organismes de réglementation renforcent le contrôle des substances toxiques per- et polyfluoroalkyles (PFAS), forçant les fabricants à pivoter vers des traitements de surface alternatifs sans fluor et respectueux de l'environnement.
Faits saillants : -
- L ' Asie et le Pacifique devraitenviron 36,9%part du marché mondial du revêtement à faible exposition dans les délais prévus.
- L'Europe devrait connaître une croissance rapide du TCAC sur le marché mondial du revêtement à faible teneur en fonction de l'activitéenviron 16,8%de la part pendant la période de prévision.
- Par type, les revêtements en polytétrafluoroéthylène (PTFE), segment dominant le marché et détientenviron 42%En 2025, le TCAC devrait connaître une croissance importante au cours de la période de prévision.
- Par application, le segment des roulements a dominé le marché et détientenviron 38%En 2025, le TCAC devrait connaître une croissance importante au cours de la période de prévision.
- Le taux de croissance annuel composé du marché mondial du revêtement à faible adhérenceest de 3,68 %.
- Le marché est susceptible de réaliser une évaluation de13,99 milliards de dollars by 2035.
Conducteurs du marché
Le marché mondial des revêtements à faible adhérence connaît une croissance, car les fabricants ont besoin de revêtements qui minimisent le frottement, l'usure et la perte d'énergie. La croissance de l'industrie automobile contribue à l'adoption de pièces de moteurs, roulements, transmissions et pièces de voitures électriques pour une efficacité et une longévité accrues. La croissance dans le secteur manufacturier de l'aérospatiale conduit à l'exigence de revêtements de haute performance et de légère pondération pour la fiabilité dans des conditions d'exploitation extrêmes. La croissance de l'automatisation industrielle et des machines contribue à l'adoption de revêtements à faible friction pour réduire l'entretien des machines et leur durée de vie. La croissance de la production d'énergie renouvelable, notamment d'éoliennes, contribue à l'adoption de revêtements pour la protection des roulements et des pièces mécaniques.
Dispositif de retenue
L'adoption de revêtements à faible friction peut être entravée par des coûts de fabrication élevés et des procédures d'application difficiles, en particulier dans les secteurs sensibles aux coûts. Les procédures complexes d'application du revêtement augmentent les coûts de production et exigent certains outils et connaissances.
Analyse concurrentielle :
Le rapport présente l'analyse appropriée des principales organisations et entreprises impliquées dans le marché mondial du revêtement à faible exposition, ainsi qu'une évaluation comparative fondée principalement sur leurs offres de produits, leurs aperçus commerciaux, leur présence géographique, leurs stratégies d'entreprise, leurs parts de marché et leur analyse SWOT. Le rapport fournit également une analyse détaillée des nouvelles et des développements actuels des entreprises, qui comprennent le développement de produits, des innovations, des coentreprises, des partenariats, des fusions et acquisitions, des alliances stratégiques, etc. Cela permet d'évaluer la concurrence globale sur le marché.
Les meilleures entreprises du marché mondial du revêtement à faible exposition
- PPG Industries
- La société Chemours
- DuPont
- Industries du Daikin
- Lubrification de KlÃ1⁄4ber
- Carl Bechem GmbH
- Revêtements Endura
- Industrie du Poeton
- ASV Multichimie
- AGC Inc
Initiatives gouvernementales
|
Pays |
Principales initiatives gouvernementales |
|
Allemagne |
Les plans d'action fédéraux pour le climat encouragent les investissements dans l'ingénierie automobile propre et la mobilité électrique, ce qui stimule la demande locale de revêtements spécialisés à faible friction dans les essieux électriques à grande vitesse. |
|
Chine |
Les normes environnementales nationales exigent des pratiques industrielles respectueuses de l'environnement et des pertes d'énergie plus faibles, ce qui incite les usines nationales à utiliser massivement les traitements antifriction pour améliorer l'efficacité des machines. |
|
États-Unis |
En vertu de la Clean Air Act, l'Environmental Protection Agency des États-Unis applique des limites strictes de composés organiques volatils, obligeant les fabricants à adopter des solutions de surface à base d'eau et sans solvant. |
Segmentation du marché
La part du marché mondial du revêtement à faible exposition est classée dans l'industrie des types, des applications et des utilisateurs finals.
- Le segment du polytétrafluoroéthylène (PTFE) a dominé le marché et détient une part d'environ 42 % en 2025.
Selon le type, le marché mondial du revêtement à faible teneur en soufre est divisé en disulfure de molybdène, disulfure de tungstène, polytétrafluoroéthylène et autres. Parmi eux, la catégorie Polytétrafluoroéthylène (PTFE) est le segment le plus important et représente environ 38 % du marché en 2025. Cette domination est due au faible coefficient de frottement, à l'excellente résistance chimique et thermique, caractéristique antiadhésive du PTFE. Les revêtements PTFE sont largement appliqués dans les pièces automobiles, les machines industrielles, les aéronefs, les équipements de transformation des aliments et divers procédés de fabrication. Le PTFE aide à diminuer l'usure, à réduire l'utilisation d'énergie et à améliorer la longévité des composants.
- Le segment des roulements a représenté la plus grande part d'environ 38 % en 2025 et devrait croître à un TCAC important au cours de la période de prévision.
Basé sur l'application, le marché mondial du revêtement à faible exposition est bifurqué comme roulements, pièces automobiles, composants de transmission de puissance, et autres. Parmi ces segments, on estime que les pièces automobiles représentent la plus grande part du marché et qu'elles devraient représenter 36 % du marché en 2025. La part de marché croissante est attribuée à la demande croissante de faible frottement et d'un rendement énergétique élevé, ainsi qu'à la durabilité et aux performances accrues des véhicules. Il y a différents composants dans les véhicules, y compris les engrenages, les moteurs, les pistons qui utilisent des revêtements à faible frottement en raison de ses avantages.
- Le segment de l'automobile et du transport a représenté la plus grande part d'environ 41 % en 2025 et devrait croître à un TCAC important au cours de la période de prévision.
Basé sur l'industrie de l'utilisateur final, le marché mondial du revêtement à faible exposition est divisé en automobile et transport, aérospatiale et défense, santé, etc. De toutes ces catégories, l'automobile et le transport sont les plus importants et représentent environ 41 % de la part de marché en 2025. Une telle part de marché est due à la demande croissante d'économies d'énergie, à la diminution de l'usure des composants, à l'amélioration des performances du véhicule et à une plus grande durabilité. L'utilisation de revêtements à faible frottement comprend des applications sur les moteurs, les roulements, les engrenages, les pistons et les systèmes de transmission.
Analyse du segment régional du marché mondial du revêtement à faible exposition
- Asie-Pacifique (Chine, Japon, Inde, Corée du Sud, Australie et Reste de l'Asie-Pacifique)â € ̄
- Amérique du Nord (États-Unis et Canada)
- Europe (Allemagne, France, Royaume-Uni, Italie, Espagne et reste de l'Europe)
- Amérique latine (Brésil, Mexique, Argentine, Chili et reste de l'Amérique latine)â € ̄
- Moyen-Orient et Afrique (Arabie saoudite, Émirats arabes unis, Afrique du Sud, Qatar et reste de l'AEM)
On prévoit que l'Asie-Pacifique détient environ 36,9 % du marché mondial du revêtement à faible teneur en soufre au cours de la période prévue.
La région Asie-Pacifique représente environ 36,9 % du marché mondial des revêtements à faible exposition en raison de ses vastes capacités de fabrication et de sa demande dans les secteurs de l'automobile, des machines industrielles, de l'aérospatiale, de l'électronique et de l'ingénierie. Des nations comme la Chine, le Japon, la Corée du Sud et l'Inde ont apporté des contributions substantielles en raison de l'industrialisation croissante et de l'application de revêtements de surface de haute technologie. De plus, l'existence d'industries automobiles et manufacturières à grande échelle et les investissements dans des équipements économes en énergie contribuent à la croissance du marché. Le besoin croissant de revêtements durables et résistants à faible friction a amélioré la compétitivité régionale et la croissance du marché.
L'Europe devrait connaître une croissance rapide du TCAC sur le marché mondial du revêtement à faible exposition, avec environ 16,8 % de sa part pendant la période de prévision.
La région Europe représente environ 16,8% du marché mondial du revêtement à faible frottement en raison de la forte demande dans l'automobile, l'aérospatiale, les machines industrielles et les industries manufacturières. Des nations comme l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne sont quelques-uns des acteurs importants du marché régional. Des facteurs comme la présence d'industries d'ingénierie de pointe et l'accent accru mis sur la conservation de l'énergie, la réduction de l'usure des composants et l'amélioration des performances de l'équipement ont alimenté l'utilisation de revêtements à faible frottement. En outre, des lois environnementales plus strictes et la nécessité de solutions de revêtement plus durables et plus efficaces ont également contribué à stimuler ce marché.
L'Amérique du Nord est la région qui a connu la croissance la plus rapide sur le marché mondial du revêtement à faible exposition au cours de la période, avec une part d'environ 26 %.
L'Amérique du Nord représente environ 26 % de la part totale du marché mondial des revêtements à faible friction et devient l'un des marchés régionaux les plus importants. Elle est alimentée par une forte demande de l'automobile, de l'aérospatiale, des machines industrielles et des industries manufacturières. Les principaux contributeurs à ce marché sont les États-Unis, le Canada et le Mexique et ils bénéficient d'une technologie de fabrication de pointe ainsi que de géants industriels et d'entreprises technologiques opérant dans la région. De plus, des investissements importants dans des technologies à haut rendement énergétique devraient profiter à ce marché.
Tendances futures du marché mondial du revêtement à faible exposition : -
-
- Demande croissante de revêtements résistants à l'usure
Les revêtements à faible friction sont plus utilisés dans les secteurs de l'automobile, de l'aérospatiale, de la machinerie et de la fabrication pour minimiser l'usure et la perte d'énergie et augmenter la durée de vie des composants. Les nouveaux matériaux offrent des caractéristiques de performance améliorées. Le besoin accru d'équipements de haute performance et d'intervalles d'entretien contribue à une application accrue sur le marché mondial.
-
- Développement de technologies de revêtement respectueuses de l'environnement
L'industrie manufacturière produit des revêtements sans danger pour l'environnement, à faible frottement, à base d'eau et à faible teneur en COV afin de satisfaire à une réglementation environnementale accrue. Elles offrent de meilleures conditions environnementales sans compromettre les performances et la durabilité. Une sensibilisation accrue à la durabilité de l'environnement conduit les industries à utiliser des matériaux de remplacement au lieu de matériaux de revêtement conventionnels.
-
- L'adoption croissante dans les applications automobiles et aérospatiales
Les industries de l'aérospatiale et de l'automobile ont eu recours à des revêtements à faible adhérence pour accroître l'efficacité énergétique, réduire l'usure et améliorer les performances en général. Les revêtements sont utilisés sur les moteurs, les roulements, les engrenages et les composants mécaniques. Le nombre croissant de voitures électriques et le besoin d'avions écoénergétiques sont à l'origine de cette tendance.
-
- Intégration de la nanotechnologie et des matériaux avancés
La nanotechnologie aide à développer des solutions de revêtement à faible friction qui offrent une dureté accrue, une meilleure stabilité thermique, une meilleure résistance à la corrosion et une meilleure lubricité. Les solutions nanocomposites permettent d'améliorer les performances dans des environnements difficiles. On peut s'attendre à ce que les progrès de la recherche sur le graphène, le carbone de type diamant et d'autres matériaux de pointe ouvrent de nombreuses possibilités.
Développement récent
- En mars 2024,PPG a dévoilé PPG NEXEON 810, une peinture marine antisalissure sans cuivre ultra-faible à friction, conçue pour augmenter l'efficacité énergétique du bateau.
- En octobre 2024,DuPont de Nemours Inc. a dévoilé des revêtements anti-friction MOLYKOTE spécialement conçus pour réduire la perte d'énergie du groupe motopropulseur dans les composants des véhicules électriques.
- En janvier 2026,l'adoption à l'échelle de l'industrie de substituts à faible friction exempts de SPAF a été accélérée par des changements réglementaires (tels que des limites canadiennes et européennes plus strictes surveillées par TœV SœD).
Marché
Cette étude prévoit des recettes aux niveaux mondial, régional et national de 2020 à 2035. Les conseillers en décision ont segmenté le marché mondial du revêtement à faible exposition en fonction des segments mentionnés ci-dessous :
Marché mondial du revêtement à faible exposition, par type
- Disulfure de molybdène
- Disulfure de tungstène
- Polytétrafluoroéthylène
- Autres
Marché mondial du revêtement à faible exposition, par application
- Roulements
- Pièces pour automobiles
- Éléments de transmission de puissance
- Plus
Marché mondial du revêtement à faible exposition, par industrie utilisatrice finale
- Automobile et transports
- Aéronautique et défense
- Santé
- Plus
Marché mondial du revêtement à faible exposition, par analyse régionale
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Europe
- Allemagne
- France
- Royaume Uni
- Italie
- Espagne
- Reste de l'Europe
- Amérique latine
- Brésil
- Mexique
- Argentine
- Chili
- Reste de l'Amérique latine
- Moyen-Orient et Afrique
- Arabie saoudite
- EAU
- Afrique du Sud
- Qatar
- Reste du MEA
Foire aux questions (FAQ)
Q. Comment les revêtements à faible adhérence améliorent-ils les performances de l'équipement?
A. Dans les domaines de l'automobile, des aéronefs, des machines industrielles et des applications de fabrication, les revêtements à faible adhérence améliorent l'efficacité opérationnelle, prolongent la durée de vie des équipements et réduisent les exigences d'entretien en réduisant la résistance à la surface, l'usure et la production de chaleur entre les composants mobiles.
Q. Pourquoi les revêtements à faible friction sont-ils de plus en plus préférés aux méthodes de lubrification classiques?
A. Ils assurent une protection permanente des surfaces, réduisent la dépendance à l'égard des lubrifiants liquides, fonctionnent avec succès dans des conditions difficiles et aident à réduire au minimum les besoins d'entretien, les problèmes de contamination et les pertes d'énergie dans les applications industrielles exigeantes.
Q. Quel rôle jouent les revêtements à faible friction dans l'efficacité énergétique?
A. Ces revêtements améliorent la consommation de carburant, réduisent la consommation d'énergie et favorisent des opérations plus durables dans l'ensemble des équipements industriels et de transport en réduisant les frictions entre les composants mécaniques.
Q. Comment l'innovation matérielle influe-t-elle sur le marché mondial du revêtement à faible exposition?
A. Les revêtements dont la durabilité, la stabilité thermique, la résistance à la corrosion et la protection contre l'usure sont améliorés sont plus largement utilisés dans les applications automobiles, aérospatiales et industrielles de pointe en raison de l'évolution des nanotechnologies, du carbone de type diamant, des nanocomposites et des matériaux autolubrifiants.
Vérifier la Licence
Choisissez le plan qui vous convient le mieux : solutions Utilisateur Unique, Multi-Utilisateur ou Entreprise adaptées à vos besoins.
Détails du Rapport
| Pages | 200 pages |
| Livraison | PDF & Excel, par E-mail |
| Langue | français |
Nous vous accompagnons
- Support analyste 24/7
- Clients à travers le monde
- Analyses sur mesure
- Suivi technologique
- Veille concurrentielle
- Recherche personnalisée
- Études de marché syndiquées
- Aperçu du marché
- Segmentation du marché
- Moteurs de croissance
- Opportunités de marché
- Analyses réglementaires
- Innovation et durabilité
Détails du Rapport
| Portée | Global |
| Pages | 200 |
| Livraison | PDF & Excel, par E-mail |
| Langue | français |
| Date de publication | Aug 2026 |
| Accès | Télécharger depuis cette page |