
Marché mondial du pétrole et du gaz
Taille du marché mondial du pétrole et du gaz à mi-parcours, part par type (gazoline, diesel, carburant à jet, asphalte et lubrifiants), par application (transport, stockage et terminaux), et par région (Amérique du Nord, Europe, Asie-Pacifique, Amérique latine, Moyen-Orient et Afrique), analyse et prévisions 2026-2035
Aug 2026
DAR5180
200

Aperçu du rapport
Table des matières
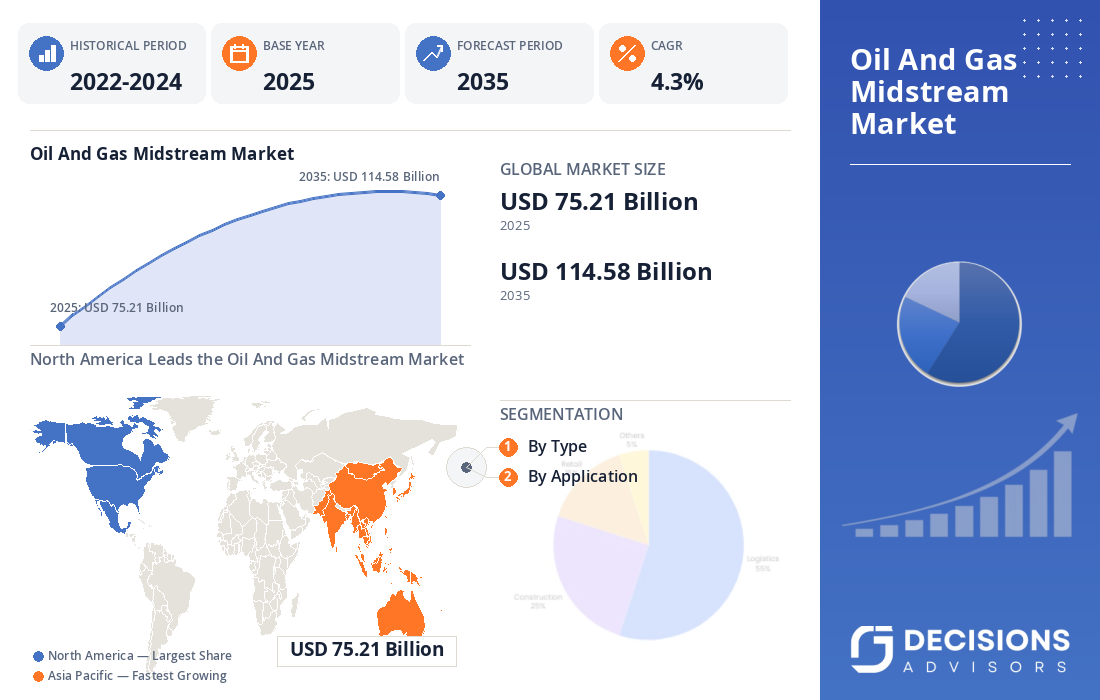
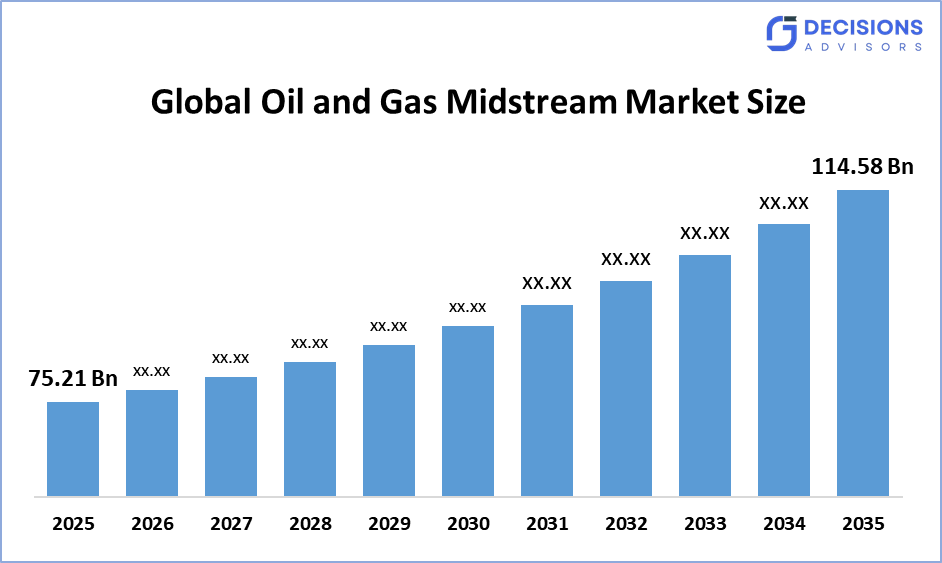
La taille du marché mondial du pétrole et du gaz devrait augmenter de 75,21 milliards de dollars en 2026 et devrait atteindre environ 114,58 milliards de dollars en 2035, avec un TCAC de 4,3 %. Selon les Decision Advisors, un rapport de recherche détaillé sur le marché reflète que le transport par pipeline domine le marché mondial du pétrole et du gaz Midstream, représentant environ 58â € 62% de la part totale dans le monde. Kinder Morgan dirige le marché avec un chiffre d'affaires annuel d'environ 15â €16 milliards et environ 8â €10% part de marché mondiale, ce qui en fait le principal contributeur au développement du marché mondial et à la dynamique de croissance.
Aperçu du marché
- Taille moyenne du marché mondial du pétrole et du gaz (2026) : 75,21 milliards de dollars
- Taille du marché mondial du pétrole et du gaz (2035): USD 114,58 milliards
- Taux de croissance annuel composé du marché mondial du pétrole et du gaz (TCAC): 4,3 %
- Grand marché régional : Amérique du Nord
- Deuxième grande région: Asie-Pacifique
- Région de croissance la plus rapide: Asie-Pacifique
- Année de base: 2025
- Période historique: 2022-2024
- Période de prévision du marché: 2026-2035
Aperçu du marché/ Introduction
Le marché mondial du pétrole et du gaz se rapporte à l'industrie qui s'occupe du transport, du stockage et de la commercialisation en gros du pétrole brut et des produits pétroliers raffinés, reliant l'exploration et la production en amont au raffinage et à la distribution en aval. Le marché connaît une croissance régulière en raison de l'augmentation de la consommation énergétique mondiale, de l'expansion des infrastructures de pipelines et de GNL et des investissements croissants dans les installations de stockage et de terminal. Programmes gouvernementaux comme les États-Unis Les initiatives fédérales en matière de capacité pipelinière, la Loi canadienne sur l'édification du Canada et les incitatifs à l'infrastructure de GNL pour l'Asie et le Pacifique créent de meilleures conditions pour le développement de l'infrastructure à mi-parcours et la sécurité de la chaîne d'approvisionnement énergétique. Des entreprises clés, dont Kinder Morgan, Enbridge, TC Energy, Enterprise Products Partners et Williams, développent les réseaux de pipelines, les terminaux de stockage et la capacité d'exportation de GNL tout en adoptant des technologies de surveillance numérique. Le marché offre aux clients des solutions de transport et de stockage efficaces et fiables qui combinent une grande capacité et une meilleure sécurité et efficacité opérationnelle. Le marché mondial connaîtra une expansion future grâce à la mise en place d'installations d'exportation de GNL, de systèmes numériques de surveillance des pipelines, de l'intégration du captage du carbone et de l'infrastructure prête à l'hydrogène.
- Le gouvernement des États-Unis appuie l'expansion de la capacité des pipelines de gaz naturel à grande échelle grâce à la planification énergétique fédérale, en favorisant l'adoption d'une surveillance et d'une modernisation numériques dans l'ensemble des infrastructures de transport et d'entreposage à mi-parcours.
- La Loi fédérale sur Chantiers Canada et le Bureau des grands projets du Canada sont à l'origine de l'adoption d'approbations accélérées de pipelines, appuyant le développement de nouvelles infrastructures d'exportation de pétrole brut et de gaz naturel partout au pays.
Faits saillants : -
- L'Amérique du Nord devrait tenirenviron 42%la part du marché mondial du pétrole et du gaz dans le temps prévu.
- On s'attend à ce que l'Asie-Pacifique se développe rapidement dans le marché mondial du pétrole et du gaz en exploitantenviron 28%de la part pendant la période de prévision.
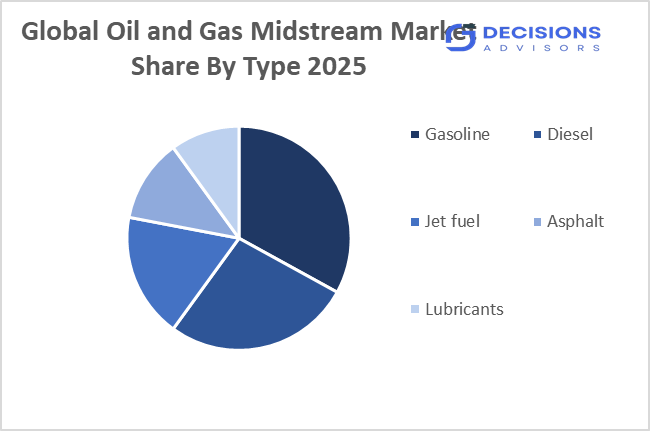
- Par type, le segment de l'essence a dominé le marché et détientenviron 33 %En 2025, le TCAC devrait connaître une croissance importante au cours de la période de prévision.
- Par application, le segment Transport a dominé le marché et détientenviron 61%En 2025, le TCAC devrait connaître une croissance importante au cours de la période de prévision.
- Taux de croissance annuel composé du marché mondial du pétrole et du gazest de 4,3 %.
- Le marché est susceptible de réaliser une évaluation de114,58 milliards de dollars by 2035.
Conducteurs du marché
Le marché mondial du pétrole et du gaz connaît une croissance en raison de l'augmentation de la consommation d'énergie mondiale, de la hausse de la demande de gaz naturel et de l'expansion de la capacité de transport du pétrole dans le monde. L'expansion des infrastructures de gaz naturel liquéfié (GNL) entraîne des investissements accrus dans les pipelines, les terminaux de stockage et les installations d'exportation, à mesure que les pays diversifient leurs sources d'approvisionnement en énergie. Les progrès technologiques dans l'infrastructure des pipelines, y compris les capteurs intelligents et les systèmes de surveillance en temps réel, améliorent l'efficacité et la sécurité des opérations en milieu de cours d'eau tout en réduisant les temps d'arrêt et les coûts d'exploitation. Les secteurs de l'automobile et de l'industrie affichent une demande croissante de produits raffinés, tandis que l'adoption croissante de technologies numériques de surveillance et d'automatisation des pipelines améliore l'efficacité opérationnelle de plus de 35 %, ce qui renforce encore la croissance du marché.
Dispositif de retenue
Le marché mondial du pétrole et du gaz est confronté à des défis tels que le durcissement de la réglementation environnementale, qui entraîne une augmentation des coûts opérationnels de près de 18 % et des retards dans environ 22 % des projets d'infrastructure. La volatilité des prix du pétrole brut et du gaz naturel complique encore la planification des investissements, car les fluctuations des prix influent directement sur les volumes de transport, la demande de stockage et l'utilisation globale de l'infrastructure en voie de développement.
Analyse concurrentielle :
Le rapport présente l'analyse appropriée des principales organisations et entreprises impliquées dans le marché mondial du pétrole et du gaz, ainsi qu'une évaluation comparative fondée principalement sur leurs offres de produits, leurs aperçus commerciaux, leur présence géographique, leurs stratégies d'entreprise, leurs parts de marché sectorielles et leur analyse SWOT. Le rapport fournit également une analyse détaillée des nouvelles et des développements actuels des entreprises, qui comprennent le développement de produits, des innovations, des coentreprises, des partenariats, des fusions et acquisitions, des alliances stratégiques, etc. Cela permet d'évaluer la concurrence globale sur le marché.
Meilleures entreprises du marché mondial du pétrole et du gaz
- Kinder Morgan, Inc.
- Enbridge Inc.
- TC Energy Corporation
- Compagnies Williams, Inc.
- Entreprise Produits Partenaires L.P.
- Cheniere Energy, Inc.
- Société du pipeline de Pembina
- Plains All American Pipeline, L.P.
- ONEOK, Inc.
- Gazprom
Initiatives gouvernementales
|
Pays |
Principales initiatives gouvernementales |
|
États-Unis |
Le gouvernement des États-Unis appuie l'expansion de la capacité des pipelines de gaz naturel grâce à la planification énergétique fédérale, à l'innovation dans la surveillance des pipelines numériques et au développement d'infrastructures de transport et de stockage de la prochaine génération. |
|
Canada |
La Loi sur Chantiers Canada, adoptée en juin 2025, a créé le Bureau des grands projets afin d'accélérer la mise en place de pipelines critiques et d'infrastructures en voie de développement en coordonnant les examens fédéraux, provinciaux et autochtones en un seul processus d'approbation. |
|
Chine |
Les politiques axées sur la sécurité énergétique, l'expansion des terminaux de GNL et l'intégration des réseaux de pipelines stimulent l'innovation et accroissent les investissements dans les infrastructures de stockage et de transport en milieu de cours d'eau pour les applications industrielles et résidentielles. |
Segmentation du marché
La part du marché mondial du pétrole et du gaz est classée selon le type et l'application
- Le segment de l'essence a dominé le marché et détient environ 33 % des parts en 2025 et devrait croître à un TCAC important au cours de la période de prévision.
Selon le type de produit, le marché mondial du pétrole et du gaz est divisé en essence, diesel, carburant à jet, asphalte et lubrifiants. Parmi eux, le segment de l'essence domine le marché et détient environ 33 % des parts en 2025. Cette prédominance est due à son utilisation généralisée comme carburant pour les moteurs à combustion interne et à son rôle crucial dans le secteur des transports. L'essence est transportée depuis les raffineries jusqu'aux terminaux de stockage par des pipelines, des rails ou des pétroliers, ce qui fait du transport efficace et sécuritaire un axe central des opérations en milieu de cours d'eau à l'échelle mondiale.
- Le segment des transports a représenté la plus grande part d'environ 61 % en 2025 et devrait connaître une croissance importante au cours de la période de prévision.
Basé sur la demande, le marché est divisé en Transport et Stockage et Terminals. Parmi ceux-ci, les Transports ont représenté la plus grande part et détiennent environ 61 % des parts en 2025. Cette prédominance est due au déplacement important du pétrole brut et des produits raffinés des sites d'extraction et des raffineries vers les terminaux de stockage et de distribution par les pipelines, le rail, les navires et les pétroliers. Les investissements croissants dans les réseaux de pipelines et la demande croissante de services de transport d'énergie fiables favorisent la croissance du segment, ce qui fait du transport la principale source de revenus du marché mondial du pétrole et du gaz.
Analyse du segment régional du marché mondial du pétrole et du gaz
- Amérique du Nord (États-Unis, Canada, Mexique)â € ̄
- Europe (Allemagne, France, Royaume-Uni, Italie, Espagne, reste de l'Europe)
- Asie-Pacifique (Chine, Japon, Inde, Reste de l ' APAC)
- Amérique du Sud (Brésil et le reste de l'Amérique du Sud) € ̄
- Moyen-Orient et Afrique (EAU, Afrique du Sud, reste de l'AEM)
L'Amérique du Nord devrait détenir environ 42 % du marché mondial du pétrole et du gaz au milieu des cours d'eau dans les délais prévus.
L'Amérique du Nord détient une part d'environ 42 % du marché mondial du pétrole et du gaz en raison de son importante base de production de pétrole et de gaz naturel de schiste, de ses réseaux de pipelines bien développés et de sa position solide dans les exportations de GNL. La région bénéficie de la présence de grands exploitants en milieu de cours d'eau, qui appuient des investissements continus dans la modernisation des pipelines, les installations de stockage et les terminaux d'exportation. La forte demande de transports énergétiques fiables et la capacité d'exportation croissante de GNL renforcent encore la croissance du marché. De plus, l'appui réglementaire à la production d'énergie intérieure et à l'accélération de l'infrastructure contribue à la demande soutenue dans toute la région.
On s'attend à ce que l'Asie-Pacifique augmente rapidement à un TCAC sur le marché mondial du pétrole et du gaz, avec environ 28 % de sa part au cours de la période de prévision.
L'Asie-Pacifique devrait connaître une croissance rapide du TCAC sur le marché mondial intermédiaire du pétrole et du gaz, avec une part d'environ 28 % au cours de la période de prévision en raison de l'augmentation de la demande d'énergie de la Chine, de l'Inde et du Japon. La région bénéficie d'une industrialisation et d'une urbanisation rapides, ce qui entraîne des investissements substantiels dans les réseaux de pipelines et les installations d'importation de GNL. L'adoption du gaz naturel comme solution de rechange plus propre au charbon, ainsi que l'expansion de l'infrastructure de stockage et de terminal, appuient davantage l'expansion du marché. De plus, les initiatives gouvernementales croissantes visant à promouvoir la sécurité énergétique et le développement des infrastructures contribuent à la demande soutenue dans toute la région.
Le marché européen du pétrole et du gaz connaît une transformation notable, avec une part importante au cours de la période de prévision.
Le marché européen du pétrole et du gaz a connu des changements considérables, notamment en raison des tensions géopolitiques liées au conflit entre la Russie et l'Ukraine. La région est fortement tributaire du gaz naturel russe; toutefois, les perturbations récentes ont poussé les pays européens à diversifier leurs sources d'énergie et à investir dans d'autres voies d'approvisionnement. Le développement des terminaux d'importation de GNL a fortement progressé dans des pays comme l'Allemagne, la France et la Pologne. En outre, l'accent a été mis sur l'élargissement des liaisons avec les fournisseurs non russes, renforçant ainsi le rôle de la région dans la sécurité énergétique mondiale pendant la phase de transition.
Tendances futures du marché mondial du pétrole et du gaz Marché intermédiaire : -
- Expansion des infrastructures GNL
Le passage à une énergie plus propre et les pressions géopolitiques entraînent des investissements accrus dans les terminaux de GNL, les installations de stockage et les systèmes de transport. Cette tendance reflète la réaction du marché à la diversification des sources d'approvisionnement énergétique et à la réduction de la dépendance à l'égard des réseaux de pipelines traditionnels vulnérables aux tensions géopolitiques.
- Digitalisation et surveillance des pipelines intelligents
L'adoption de systèmes numériques de surveillance des pipelines et de technologies d'automatisation améliore l'efficacité opérationnelle et la sécurité dans l'ensemble des opérations en cours. La surveillance en temps réel, la maintenance prédictive et l'analyse utilisant l'IA réduisent les temps d'arrêt et minimisent les fuites, ce qui entraîne d'autres investissements dans l'infrastructure numérique.
- Diversification des routes d'approvisionnement énergétique
La montée des tensions géopolitiques incite les pays à diversifier les voies d'approvisionnement en énergie et à réduire leur dépendance à l'égard de fournisseurs uniques. Cette tendance accélère les investissements dans de nouveaux corridors pipeliniers, les interconnexions transfrontalières et les infrastructures de transport de remplacement dans plusieurs régions.
- Croissance des pipelines de captage du carbone et de traitement de l'hydrogène
Les exploitants du secteur intermédiaire investissent de plus en plus dans l'intégration du captage du carbone et l'infrastructure de pipeline prête à l'hydrogène pour s'aligner sur les objectifs mondiaux de décarbonisation. Cette tendance renforce la durabilité des opérations à moyen terme tout en soutenant la transition énergétique à long terme.
Développement récent
- En juin 2025,Le Canada a adopté la Loi sur Chantiers Canada, qui établit le Bureau des grands projets pour accélérer la mise en place de pipelines critiques et d'infrastructures en voie de développement en coordonnant les examens fédéraux, provinciaux et autochtones en un seul processus d'approbation.
- En juillet 2023,Kinder Morgan a annoncé l'achèvement de l'agrandissement de son pipeline routier de Permian, augmentant la capacité de transport du gaz naturel du bassin de Permian pour répondre à la demande intérieure et internationale croissante, y compris la croissance des exportations de GNL de la côte du Golfe.
- En mai 2024,La capacité du réseau de pipeline de Trans Mountain est passée de 300 000 barils par jour à 890 000 barils par jour, ce qui améliore le transport de produits lourds bruts, raffinés et de pétrole léger de l'Alberta à la côte ouest du Canada.
Marché
Cette étude prévoit des recettes aux niveaux mondial, régional et national de 2020 à 2035. Les conseillers en décision ont segmenté le marché mondial du pétrole et du gaz en fonction des segments mentionnés ci-dessous :
Marché intermédiaire mondial du pétrole et du gaz, par type
- Essence
- Diesel
- Carburant
- Asphalte
- Lubrifiants
Marché mondial intermédiaire du pétrole et du gaz, par demande
- Transports
- Stockage et terminaux
Marché mondial intermédiaire du pétrole et du gaz, par analyse régionale
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l ' Asie et du Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- EAU
- Arabie saoudite
- Qatar
- Afrique du Sud
- Reste du Moyen-Orient et Afrique
Foire aux questions (FAQ)
Q. Comment la numérisation améliore-t-elle l'efficacité de l'exploitation des pipelines à mi-parcours?
R. La surveillance numérique des pipelines permet des opérations plus fluides, plus réactives et très précises, ce qui permet aux exploitants de mettre en place une maintenance prédictive, une détection en temps réel des fuites et des contrôles automatisés avec une sécurité accrue et des coûts d'exploitation réduits.
Q. Pourquoi l'infrastructure GNL devient-elle de plus en plus importante dans le secteur du milieu de l'eau?
A. Les infrastructures de GNL offrent une plus grande flexibilité, favorisent la diversification énergétique et permettent aux pays de réduire leur dépendance à l ' égard des réseaux de gazoducs traditionnels, ce qui les rend plus adaptés à l ' évolution des besoins mondiaux en matière de sécurité énergétique.
Q. Quel rôle jouent les opérateurs du secteur intermédiaire dans le soutien à la sécurité énergétique?
A. Elles contribuent à assurer le transport et le stockage efficaces et fiables du pétrole brut et des produits raffinés, à assurer la stabilité des chaînes d'approvisionnement et à réduire le risque de perturbations dues aux problèmes géopolitiques ou d'infrastructure.
Q. Comment les initiatives gouvernementales influent-elles sur le développement de l'infrastructure en voie de développement?
R. Les processus d'approbation accélérés et les programmes fédéraux d'infrastructure permettent d'accélérer le développement des pipelines, des terminaux de stockage et des installations de GNL, ce qui favorise l'investissement accru dans les applications mobiles, industrielles et axées sur l'exportation.
Vérifier la Licence
Choisissez le plan qui vous convient le mieux : solutions Utilisateur Unique, Multi-Utilisateur ou Entreprise adaptées à vos besoins.
Détails du Rapport
| Pages | 200 pages |
| Livraison | PDF & Excel, par E-mail |
| Langue | français |
Nous vous accompagnons
- Support analyste 24/7
- Clients à travers le monde
- Analyses sur mesure
- Suivi technologique
- Veille concurrentielle
- Recherche personnalisée
- Études de marché syndiquées
- Aperçu du marché
- Segmentation du marché
- Moteurs de croissance
- Opportunités de marché
- Analyses réglementaires
- Innovation et durabilité
Détails du Rapport
| Portée | Global |
| Pages | 200 |
| Livraison | PDF & Excel, par E-mail |
| Langue | français |
| Date de publication | Aug 2026 |
| Accès | Télécharger depuis cette page |