
Мировой рынок архитектурных покрытий
Глобальный размер рынка архитектурных покрытий, доля по типу смолы (акриловые, алкидные, эпоксидные, полиуретановые, другие), по технологии (водородные покрытия, растворители), по конечному использованию (жилые, нежилые) и по регионам (Северная Америка, Европа, Азиатско-Тихоокеанский регион, Латинская Америка, Ближний Восток и Африка), анализ и прогноз 2026-2035.

Обзор отчета
Оглавление
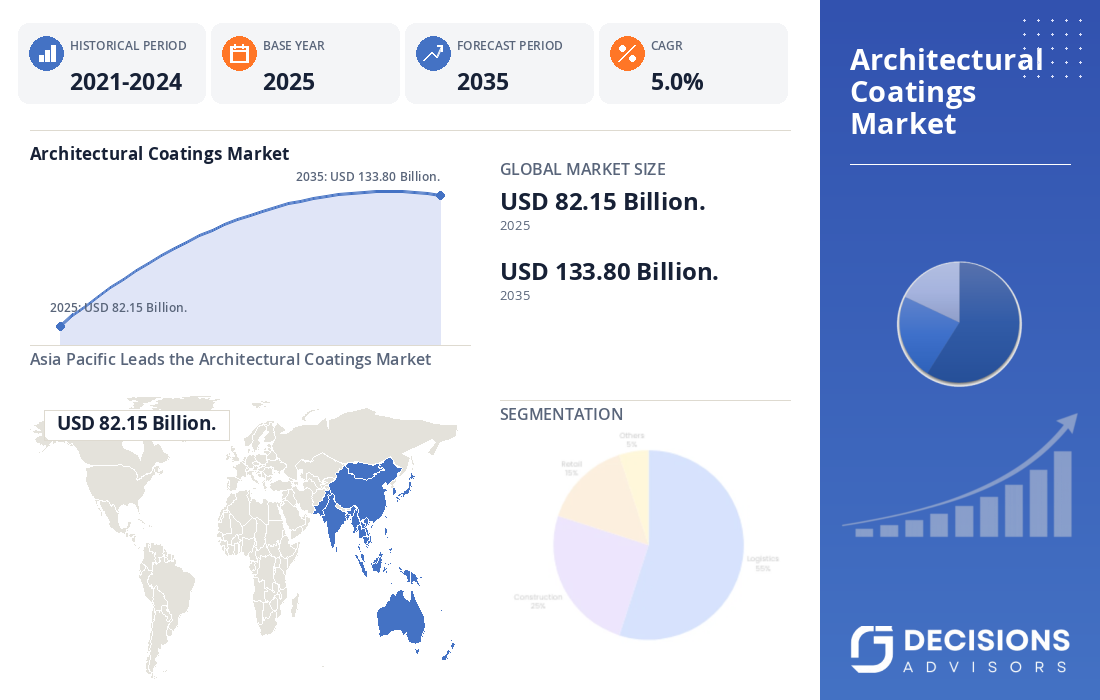
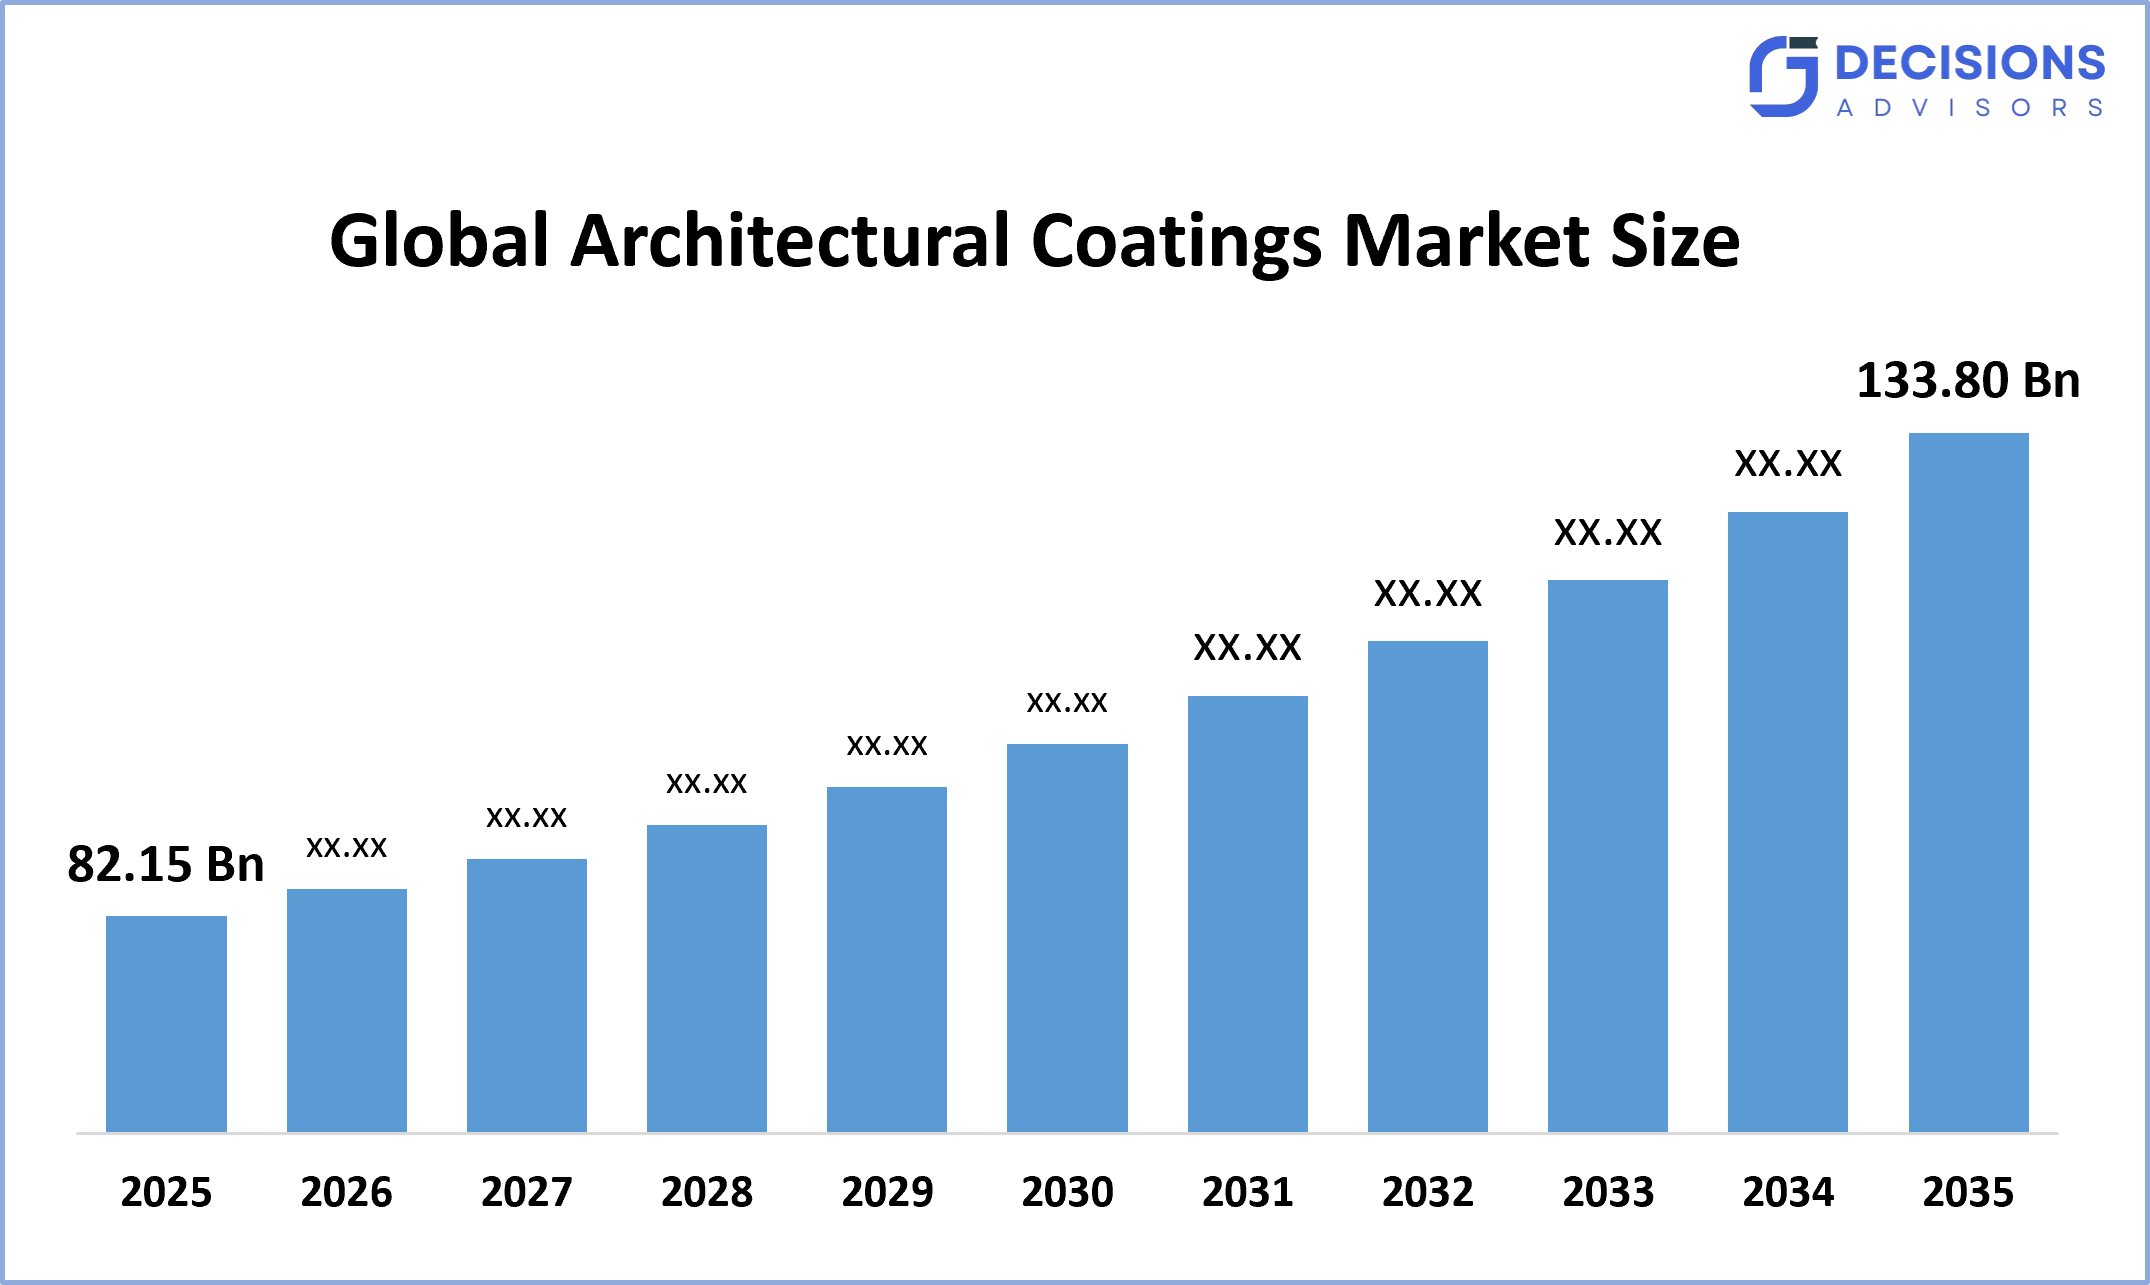
Прогнозируется, что глобальный размер рынка архитектурных покрытий вырастет с 82,15 млрд долларов США в 2025 году и, вероятно, достигнет около 133,80 млрд долларов США к 2035 году с CAGR 5,0%. По данным Decision Advisors, рынок поддерживается жилым строительством, перекрашиванием и реконструкцией, урбанизацией, коммерческим развитием и растущим спросом на составы с низким содержанием ЛОС. Азиатско-Тихоокеанский регион остается крупнейшим региональным вкладчиком из-за его значительной строительной и жилищной деятельности.
Рыночный снимок
- Размер мирового рынка архитектурных покрытий (2025): 82,15 млрд долларов США.
- Прогнозируемый размер мирового рынка архитектурных покрытий (2035): 133,80 млрд долларов США.
- Глобальный рынок архитектурных покрытий CAGR: 5,0%.
- Крупнейший региональный рынок: Азиатско-Тихоокеанский регион
- 2индКрупнейший регион: Северная Америка
- Самый быстрорастущий регион: Латинская Америка
- Базовый год: 2025
- Исторический период: 2021-2024
- Прогноз рынка: 2026-2035
Обзор рынка/Введение
Глобальный рынок архитектурных покрытий охватывает краски и покрытия, применяемые к жилым и нежилым зданиям для декоративного внешнего вида и защиты поверхности. Эти продукты используются через внутренние стены, потолки, полы, фасады, крыши, двери, окна и другие архитектурные поверхности. Спрос тесно связан с новым строительством, реконструкцией, перекрашиванием, обслуживанием имущества, городским развитием и увеличением потребительских предпочтений премиальной декоративной отделки. Рынок также претерпевает сдвиг состава в сторону водных, низко-ЛОС, прочных, энергоэффективных и функциональных покрытий. Экологические требования побуждают производителей сокращать выбросы при сохранении покрытия, адгезии, погодных условий и цветопередачи. Стандарты EPA по архитектурным покрытиям для ЛОС требуют от производителей и импортеров ограничить содержание ЛОС, поскольку выбросы могут способствовать образованию озона на уровне земли.
- В Соединенных Штатах требования к ЛОС для архитектурных покрытий по-прежнему побуждают производителей разрабатывать составы покрытий с низким уровнем выбросов.
- Китай, быстрое обновление городов и спрос на высокопроизводительные фасады поддерживают передовые технологии наружного покрытия, включая продукты самоочищения и термоконтроля.
- Япония, инвестиции в покрытие НИОКР и устойчивость растут. Nippon Paint и Токийский университет запустили второй этап своей программы отраслевой академии, направленной на сокращение выбросов ЛОС и СО и использование ИИ в покрытии НИОКР
Примечательный Insights:
- Ожидается, что Азиатско-Тихоокеанский регион сохранитсяприблизительно 41,80%Доля мирового рынка архитектурных покрытий в прогнозируемые сроки.
- Ожидается, что Латинская Америка будет расти самыми быстрыми темпами на мировом рынке архитектурных покрытий, чему способствуют жилищное строительство, урбанизация и реконструкция.
- По типу смолы сегмент акрила доминирует на рынке и удерживаетприблизительно 41,70%Доля в 2025 году и, по прогнозам, будет расти на значительном CAGR в течение прогнозируемого периода.
- По технологии сегмент Waterborne Coatings доминировал на рынке.приблизительно 56,30%Доля в 2025 году и, по прогнозам, будет расти на значительном CAGR в течение прогнозируемого периода.
- По конечному использованию сегмент жилой недвижимости доминировал на рынке и удерживаетприблизительно 61,40%Доля в 2025 году и, по прогнозам, будет расти на значительном CAGR в течение прогнозируемого периода.
- Совокупный годовой темп роста мирового рынка архитектурных покрытий5,0%.
- Рынок, скорее всего, достигнет оценкиUSD 133.80Миллиард к 2035 году.
Рыночные драйверы
Мировой рынок архитектурных покрытий в основном обусловлен расширением жилищного и коммерческого строительства, увеличением расходов на реконструкцию, урбанизацией и повторяющимися требованиями к перекраске. Новые жилищные проекты создают значительный спрос на внутренние и наружные покрытия, в то время как существующие здания создают постоянный спрос за счет циклов обслуживания и ремонта. Развивающиеся экономики особенно важны, потому что рост населения и городская миграция увеличивают потребность в квартирах, домах, офисах, торговой недвижимости, школах, больницах и зданиях, связанных с инфраструктурой. Экологическая устойчивость является еще одним важным фактором роста. Спрос смещается в сторону покрытий с низким содержанием ЛОС, поскольку строители, подрядчики, владельцы недвижимости и потребители все чаще отдают приоритет экологическим показателям. Регулятивные рамки усиливают этот переход. Стандарты США по покрытию ЛОС обеспечивают давний регулирующий стимул для формул с более низким уровнем выбросов. Технологические усовершенствования еще больше расширяют рынок за пределы обычных декоративных красок. Производители разрабатывают самоочищающиеся, теплоотражающие, термоконтрольные, антимикробные, устойчивые к пятнам и высокопрочные покрытия.
сдерживать
Мировой рынок архитектурных покрытий сталкивается с ограничениями из-за колебаний цен на сырье, такое как акрил и другие смолы, пигменты, добавки, диоксид титана и упаковочные материалы. Расходы на энергию и транспорт могут еще больше увеличить расходы на производство и распределение. Экологическое соответствие также создает затраты на разработку и тестирование, поскольку производители реконструируют продукты для удовлетворения все более жестких требований к ЛОС и химическим веществам. На рынок также влияют циклы строительства, процентные ставки, доступность жилья и доверие потребителей.
Конкурентный анализ:
Отчет предлагает соответствующий анализ ключевых организаций / компаний, участвующих в глобальном рынке архитектурных покрытий, а также сравнительную оценку, основанную на их предложениях продуктов, обзорах бизнеса, географическом присутствии, корпоративных стратегиях, доле сегмента рынка и SWOT-анализе. В докладе также содержится подробный анализ текущих новостей и разработок компаний, который включает разработку продуктов, инновации, совместные предприятия, партнерства, слияния и поглощения, стратегические альянсы и другие. Это позволяет оценить общую конкуренцию на рынке.
Лучшие компании на мировом рынке архитектурных покрытий
- Шервин-Уильямс
- PPG Industries
- AkzoNobel
- Компания Nippon Paint Holdings
- Азиатские краски
- RPM International
- Картина Кансай
- Бенджамин Мур
- Джотун
- Системы покрытия Axalta.
Государственные инициативы
|
Страна |
Ключевые правительственные инициативы |
|
Соединенные Штаты |
Национальные стандарты выбросов ЛОС EPA для архитектурных покрытий ограничивают содержание ЛОС и побуждают производителей к разработке покрытий с более низким уровнем выбросов |
|
Япония |
Политика энергоэффективности зданий и программы устойчивого развития способствуют повышению эффективности строительства и энергоэффективности строительных практик |
|
Китай |
Экологические стандарты и программы городского обновления поддерживают более чистые составы покрытий и передовые технологии фасадов, включая самоочищающиеся и термоуправляемые покрытия. |
Сегментация рынка
Доля мирового рынка архитектурных покрытий классифицируется по типу смолы, технологии и конечному использованию.
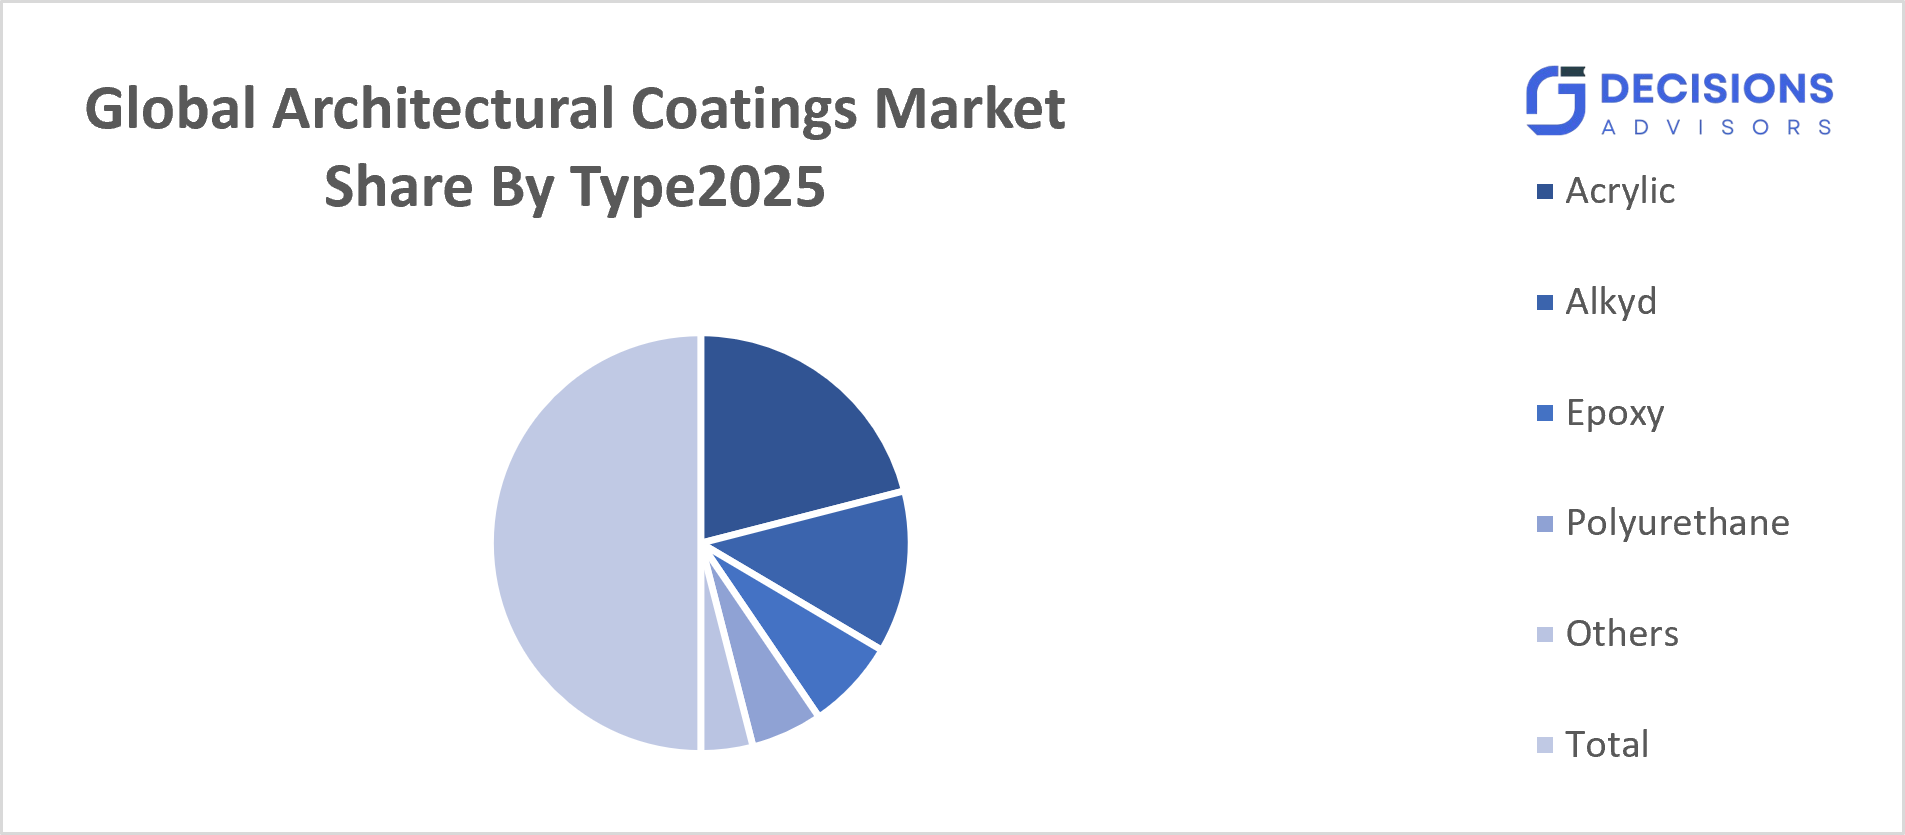
- Сегмент акрила доминирует на рынке и занимает около 41,70% доли в 2025 году и, по прогнозам, вырастет на существенный CAGR в течение прогнозируемого периода.
Основываясь на типе смолы, мировой рынок архитектурных покрытий разделен на акриловые, алкидные, эпоксидные, полиуретановые и другие. Акриловые покрытия доминируют, потому что они обеспечивают сильную устойчивость к погодным условиям, удержание цвета, адгезию, гибкость и экономическую эффективность. Они широко используются во внутренних и внешних архитектурных приложениях и совместимы как с обычными, так и с водными составами. Их профиль производительности делает акриловую технологию особенно привлекательной для перекраски жилых помещений и наружных фасадов.
- Сегмент водоносных покрытий составил наибольшую долю примерно 56,30% в 2025 году и, как ожидается, вырастет на значительном CAGR в течение прогнозируемого периода.
Основываясь на технологии, рынок разделен на покрытия, переносимые водой, и покрытия, переносимые растворителями. Продукты, переносимые водой, становятся все более предпочтительными из-за более низких выбросов ЛОС, снижения запаха, более легкого применения и пригодности для внутренней среды. Улучшения в технологии полимера и связующего имеют повышенную долговечность, стираемость, адгезию и устойчивость к погодным условиям. Ожидается, что продолжающееся экологическое регулирование и строительство, ориентированное на устойчивость, увеличат проникновение на рынок.
- Жилой сегмент составил наибольшую долю примерно 61,40% в 2025 году и, как ожидается, вырастет на значительном CAGR в течение прогнозируемого периода.
Исходя из конечного использования, рынок делится на жилой и нежилой. Жилые приложения доминируют, потому что покрытия требуются в новых домах, квартирах, проектах ремоделирования и повторяющихся циклах перекраски. Рост населения и урбанизация способствуют строительству нового жилья, особенно в странах с развивающейся экономикой. На развитых рынках ремонт и декоративная отделка премиум-класса обеспечивают дополнительный источник постоянного спроса.
Анализ регионального сегмента мирового рынка архитектурных покрытий
- Северная Америка (США, Канада, Мексика)
- Европа (Германия, Великобритания, Франция, Италия, Испания, Нидерланды, остальная Европа).
- Азиатско-Тихоокеанский регион (Китай, Япония, Индия, Австралия, Южная Корея, остальная часть Азиатско-Тихоокеанского региона).
- Южная Америка (Бразилия, Аргентина, Южная Америка).
- Ближний Восток и Африка (ОАЭ, Саудовская Аравия, Южная Африка, остальная часть МЭА).
Ожидается, что Азиатско-Тихоокеанский регион будет владеть примерно 41,80% мирового рынка архитектурных покрытий в течение прогнозируемого периода времени.
Регион остается крупнейшим рынком из-за его значительной базы жилого строительства, реконструкции городов, инвестиций в инфраструктуру и расширения населения среднего класса. Китай и Индия являются основными участниками, в то время как Япония, Южная Корея и страны Юго-Восточной Азии предоставляют дополнительные возможности. Регион также имеет сильные внутренние возможности по производству краски и обширные распределительные сети. Спрос все больше смещается в сторону премиальной декоративной отделки, прочных наружных покрытий, продуктов на водной основе и энергоэффективных технологий нанесения покрытий.
Ожидается, что Северная Америка сохранит вторую по величине позицию на мировом рынке архитектурных покрытий, владея примерно 23,40% доли в течение прогнозируемого периода.
США остаются основным поставщиком из-за своей большой установленной жилищной базы, рынка реконструкции, коммерческой строительной деятельности и созданной сети профессиональных подрядчиков. Экологические требования поддерживают постоянные инвестиции в продукты с низким содержанием ЛОС. Крупные производители также пользуются обширными розничными и профессиональными системами распределения. Sherwin-Williams заявляет, что ее портфель архитектурных покрытий обслуживает DIY, профессиональных, коммерческих и потребительских клиентов в широкой глобальной дистрибьюторской сети.
Ожидается, что в течение прогнозируемого периода доля Европы на мировом рынке архитектурных покрытий составит около 19,60%.
Европейский рынок поддерживается обновлением старых зданий, требованиями устойчивости, повышением энергоэффективности и увеличением спроса на долговечные покрытия с низким уровнем выбросов. Германия, Великобритания, Франция, Италия и Испания остаются важными рынками. Производители подчеркивают низкоуглеродное производство, химию, связанную с водой, биоатрибутные материалы и более долговечные покрытия. AkzoNobel выделил архитектурные инновации порошкового покрытия, включающие био-атрибутное сырье и технологию отверждения с более низкой энергией.
Тенденции будущего на мировом рынке архитектурных покрытий:
1. Расширение водных и низко-ЛОС формулировок
Ожидается, что архитектурные покрытия на водной основе продолжат набирать долю на рынке, поскольку экологические нормы и предпочтения потребителей отодвигают отрасль от формул с более высоким уровнем выбросов. Вяжущие вещества нового поколения улучшают долговечность, устойчивость к пятнам, погодные условия и удержание цвета, уменьшая разрыв в производительности между продуктами, переносимыми водой и растворителями.
2. Рост теплоотражающих и энергоэффективных покрытий
Энергоэффективные архитектурные покрытия становятся все более важными, поскольку владельцы зданий стремятся снизить требования к охлаждению. AkzoNobel разработала систему покрытия в Китае, сочетающую радиационное охлаждение верхнего слоя с тепловым радиационным барьером среднего слоя, демонстрируя растущую роль покрытий в управлении энергией зданий.
3. Самоочищающиеся и функциональные наружные покрытия
Функциональные покрытия выходят за рамки обычной отделки и защиты. Технологии самоочищения могут снизить требования к техническому обслуживанию, помогая дождю удалять накопленную пыль и пятна. Серия TRINAR SC от AkzoNobel, запущенная в Китае, использует технологию гидрофильной самоочищения для сложных архитектурных применений.
4. ИИ и разработка покрытий на основе данных
Искусственный интеллект начинает влиять на состав покрытия, прогнозирование производительности, выбор материала и рабочие процессы НИОКР. Сотрудничество Nippon Paint с Токийским университетом специально использует модели ИИ и мультимодальный анализ данных для ускорения разработки технологий покрытия при решении экологических проблем.
Последние события
- В феврале 2026 годаNippon Paint Holdings и Токийский университет запустили вторую фазу своей инициативы по совместному созданию промышленных академий, уделяя особое внимание экологически чистым технологиям нанесения покрытий, сокращению ЛОС и СО, а также исследованиям и разработкам с помощью ИИ.
- В августе 2025 годаPPG и Asian Paints продлили соглашение о совместном предприятии в Индии на 15 лет, продлив партнерство с 2026 по 2041 год.
- В апреле 2025 годаBASF представила Acronal® EDGE 4248, высокопроизводительное связующее для наружных архитектурных красок и праймеров, предназначенное для обеспечения улучшенной метеоустойчивости, устойчивости к загрязнению, адгезии и низкой производительности ЛОС.
Сегмент рынка
Это исследование прогнозирует доходы на глобальном, региональном и страновом уровнях с 2021 по 2035 год. Консультанты по принятию решений сегментировали мировой рынок архитектурных покрытий на основе нижеупомянутого сегмента:
Мировой рынок архитектурных покрытий по типу смолы.
- акриловый
- Алкид
- эпоксидный
- полиуретан
- Другие.
Мировой рынок архитектурных покрытий по технологиям.
- Водные покрытия
- Покрытия с растворителем.
Глобальный рынок архитектурных покрытий, по конечному использованию.
- жилой дом
- Нежилой.
Глобальный рынок архитектурных покрытий, региональный анализ.
- Северная Америка
- США
- Канада
- Мексика
- Европа
- Германия
- Великобритания
- Франция
- Италия
- Испания
- Россия
- Остальная Европа
- Азиатско-Тихоокеанский регион
- Китай
- Япония
- Индия
- Южная Корея
- Австралия
- Остальная часть Азиатско-Тихоокеанского региона
- Южная Америка
- Бразилия
- Аргентина
- Остальная часть Южной Америки
- Ближний Восток и Африка
- ОАЭ
- Саудовская Аравия
- Катар
- Южная Африка
- Остальная часть Ближнего Востока и Африки
Часто задаваемые вопросы (FAQ)
Каковы основные факторы, влияющие на глобальный рынок архитектурных покрытий?
Жилое строительство, коммерческое развитие, реконструкция, перекраска, урбанизация и спрос на долговечную декоративную отделку являются основными факторами роста. Требования к устойчивому развитию и спрос на водные, низко-ЛОС и энергоэффективные продукты также расширяют возможности рынка.
В. Почему водоносные архитектурные покрытия набирают долю рынка?
Водные покрытия обычно обеспечивают более низкие выбросы ЛОС и более низкий запах, чем многие альтернативы, переносимые растворителями. Улучшения в технологии приготовления также обеспечивают лучшую долговечность, стираемость, адгезию и устойчивость к погодным условиям.
Какой регион доминирует на мировом рынке архитектурных покрытий?
Ожидается, что Азиатско-Тихоокеанский регион останется крупнейшим региональным рынком с долей 41,80% в оценке Decision Advisors. Высокие объемы строительства, урбанизация, жилищное строительство и сильные местные мощности по производству краски поддерживают его лидерство.
В. Какую роль играет устойчивость в архитектурных покрытиях?
А. Устойчивость стимулирует развитие водных, низко-ЛОС, био-атрибутных, энергоэффективных и долговечных покрытий. Нормативные требования и потребительский спрос побуждают производителей снижать воздействие на окружающую среду как составов покрытий, так и производственных процессов.
Проверить лицензию
Выберите план, который вам подходит: для одного пользователя, многопользовательский или корпоративные решения, адаптированные к вашим потребностям.
Мы вам поможем
- Круглосуточная поддержка аналитиков
- Клиенты по всему миру
- Индивидуальная аналитика
- Отслеживание технологий
- Конкурентная разведка
- Индивидуальные исследования
- Синдицированные маркетинговые исследования
- Обзор рынка
- Сегментация рынка
- Факторы роста
- Возможности рынка
- Регуляторные обзоры
- Инновации и устойчивое развитие
Детали отчета
| Объем | Global |
| Страницы | 230 |
| Доставка | PDF & Excel via Email |
| Язык | русский |
| Дата выпуска | Aug 2026 |
| Доступ | Скачать с этой страницы |