
Большой спутниковый рынок
Глобальный крупный спутниковый рынок, доля По спутниковому весу (малые спутники (500 кг или менее), средние спутники (500 кг - 2500 кг), большие спутники (2500 кг или более), по спутниковой мощности (спутники малой мощности (менее 1 кВт), средние энергетические спутники (1 кВт - 10 кВт), мощные спутники (10 кВт или более), по спутниковому применению (спутники связи, спутники наблюдения Земли, навигационные спутники, метеорологические спутники, научно-исследовательские спутники) и по регионам (Северная Америка, Европа, Азиатско-Тихоокеанский регион, Латинская Америка, Ближний Восток и Африка), анализ и прогноз 2026-2035

Обзор отчета
Оглавление
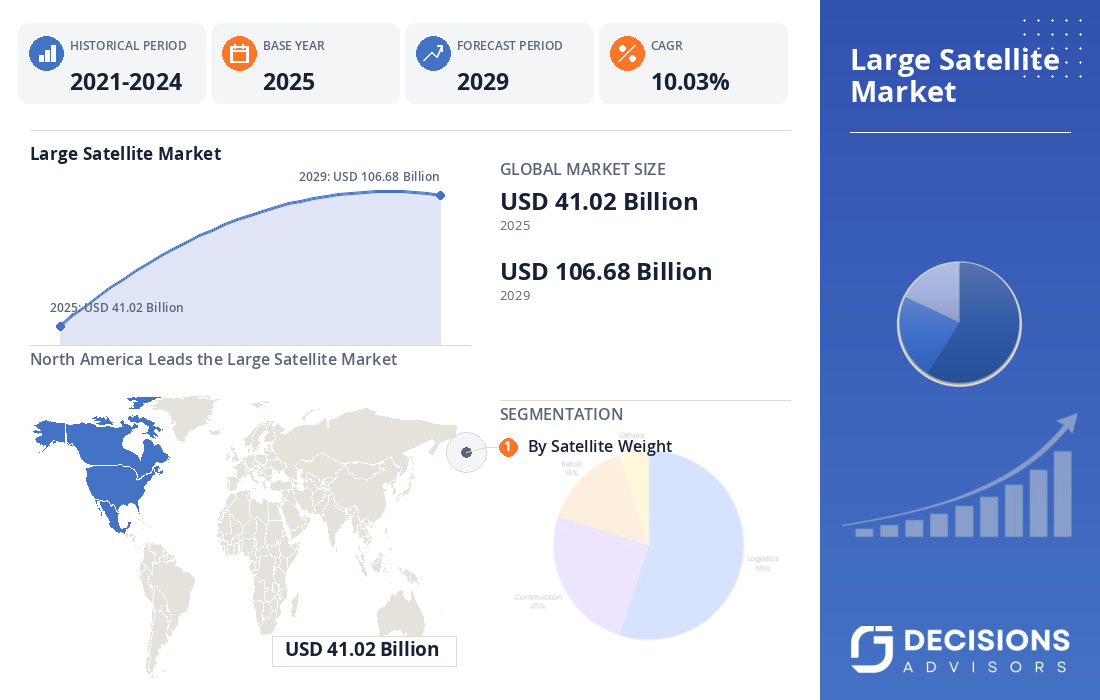
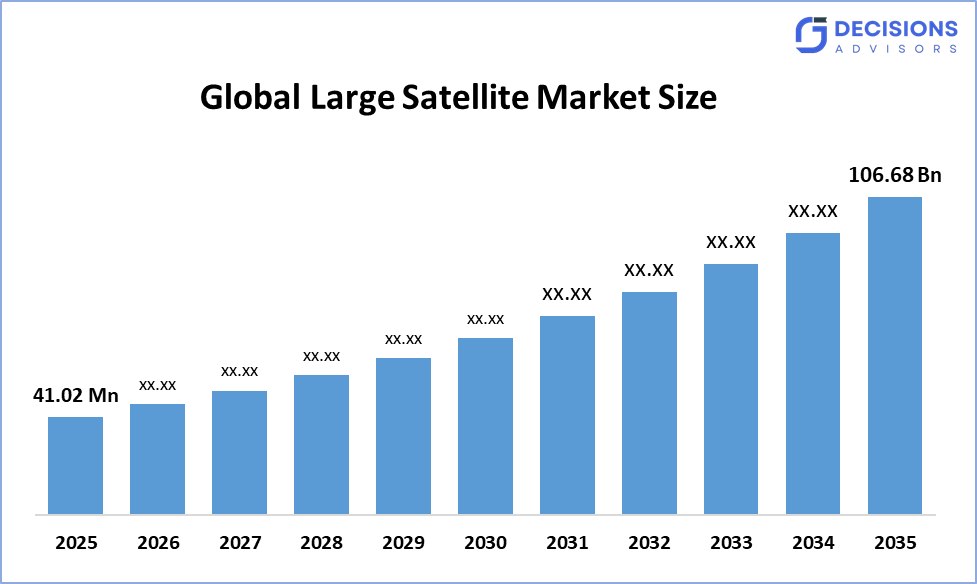
Прогнозируется, что глобальный крупный спутниковый рынок вырастет с 41,02 млрд долларов США в 2025 году и, вероятно, достигнет около 106,68 млрд долларов США к 2035 году с CAGR 10,03%. По данным Decision Advisors, эволюция в сторону передовой спутниковой архитектуры, высокопроизводительных полезных нагрузок и передовых двигательных технологий влияет на развитие рынка. Спутники на низкой околоземной орбите (LEO) формируют важную тенденцию, составляя почти 50,5% рынка в 2024 году и, по оценкам, достигнут 57,1% доли рынка к 2029 году. Структура рынка относительно сконцентрирована, так как пятерка крупнейших конкурентов занимает почти 82,66% рынка.
Рыночный снимок
- Глобальный крупный спутниковый рынок (2025): 41,02 млрд долларов США
- Размер глобального рынка спутниковой связи (2035): 106,68 млрд долларов США
- Глобальный крупный спутниковый рынок (CAGR): 10,03%
- Крупнейший региональный рынок: Северная Америка
- 2индКрупнейший регион: Европа
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
- Базовый год: 2025
- Исторический период: 2021-2024
- Прогноз рынка: 2026-2035
Обзор рынка/Введение
Глобальный большой спутниковый рынок состоит из высокоэффективных космических аппаратов, используемых в области связи, наблюдения Земли, навигации, исследований и военных целей, с помощью современных полезных нагрузок, двигательных систем и эксплуатационных возможностей. Разработка спутников и коммерческая космическая деятельность поощряются правительственными программами и космическими инициативами, включая инвестиции в области спутниковой широкополосной связи, связи, безопасности, наблюдения Земли и навигации. Эти факторы способствовали разработке инвестиционной политики частного сектора, которая способствовала росту промышленности. Некоторые из текущих разработок включают запуск высокоэффективных спутников связи, модернизацию систем наблюдения Земли, разработку спутниковых систем с высокой пропускной способностью и сотрудничество между правительствами и коммерческими космическими компаниями.
- Информационное бюро прессы сообщает, что Индия запустила государственно-частную структуру через IN-SPACe для создания местных созвездий наблюдения Земли, сочетая государственный надзор с обязательствами частного капитала.
- Согласно отраслевым прогнозам SkyQuestt, НАСА, NOAA и Министерство обороны продолжают активно финансировать передовые архитектуры и устойчивые спутники на низкой околоземной орбите.
Примечательный Insights:
- Ожидается, что Северная Америка сохранитприблизительно 50,91%Доля глобального крупного спутникового рынка в прогнозируемые сроки.
- Ожидается, что Азиатско-Тихоокеанский регион будет расти быстрыми темпами на глобальном крупном спутниковом рынке.приблизительно 18%доли в течение прогнозируемого периода.
- По массе спутника сегмент Large Satellites (2500 кг и более) доминировал на рынке.приблизительно 42%Доля в 2025 году и, по прогнозам, будет расти на значительном CAGR в течение прогнозируемого периода.
- Спутниковая мощность сегмента высокопроизводительных спутников (10 кВт и более) доминировала на рынке.Приблизительно 44%Доля в 2025 году и, по прогнозам, будет расти на значительном CAGR в течение прогнозируемого периода.
- Совокупные годовые темпы роста глобального крупного спутникового рынкасоставляет 10,03%.
- Рынок, скорее всего, достигнет оценки106,68 млрд долларов by 2035.
Рыночные драйверы
Глобальный большой спутниковый рынок видит рост растущего спроса на услуги спутниковой связи с более высокой пропускной способностью, широкополосной связью и безопасной передачей данных. Инвестиции в технологии наблюдения Земли и дистанционного зондирования приводят к использованию больших спутников для мониторинга окружающей среды, прогнозирования погоды, сельского хозяйства и борьбы со стихийными бедствиями. Национальные потребности в обороне и безопасности привели к тому, что правительства стали разрабатывать более сложные большие спутники. Спутниковая навигация и системы позиционирования увеличивают спрос на рынке. Коммерческие космические операции и инвестиции частного сектора также ускоряют разработку и запуск спутников. Достижения в области высокопроизводительных полезных нагрузок, электрических силовых установок, производства солнечной энергии и спутниковых платформ улучшают работу спутников. Кроме того, растущий спрос на надежную глобальную связь и космическую инфраструктуру продолжает стимулировать расширение рынка.
сдерживать
Длительные производственные циклы, сложная разработка спутников, высокие затраты на производство и запуск, а также строгие правила являются одними из препятствий, с которыми сталкивается глобальный крупный спутниковый рынок. Финансовые ограничения для производителей и операторов спутников усиливаются из-за высоких расходов на разработку и запуск.
Конкурентный анализ:
Отчет предлагает соответствующий анализ ключевых организаций / компаний, участвующих в глобальном крупном спутниковом рынке, а также сравнительную оценку, основанную на их предложениях продуктов, обзорах бизнеса, географическом присутствии, корпоративных стратегиях, доле сегмента рынка и SWOT-анализе. В докладе также содержится подробный анализ текущих новостей и разработок компаний, который включает разработку продуктов, инновации, совместные предприятия, партнерства, слияния и поглощения, стратегические альянсы и другие. Это позволяет оценить общую конкуренцию на рынке.
Лучшие компании на глобальном крупном спутниковом рынке
- Airbus SE
- Lockheed Martin Corporation
- Нортроп Грумман
- Компания Boeing
- Обсуждение Thales Alenia Space
- Технологии Maxar
- Китайская аэрокосмическая научно-технологическая корпорация (CASC)
- SpaceX
- Mitsubishi Electric
- OHB SE
Государственные инициативы
|
Страна |
Ключевые правительственные инициативы |
|
Россия |
Роскосмос поддерживает тяжелое государственное финансирование для суверенных коммуникационных и военных разведывательных платформ, сохраняя свою устаревшую орбитальную инфраструктуру в условиях геополитической изоляции. |
|
Китай |
Движимый государственными планами, такими как инициатива мега-созвездия Гуованг, Китай масштабирует производство тяжелых и крупных спутников через CNSA для обеспечения национальной широкополосной связи и независимого управления космосом. |
|
Соединенные Штаты |
Правительство США обеспечивает большой спрос на спутники через НАСА, Космические силы и NOAA, инвестируя значительные средства в программы военного наблюдения следующего поколения, модернизацию GPS и коммерческие программы сбора данных. |
Сегментация рынка
Доля глобального крупного спутникового рынка подразделяется на спутниковый вес, спутниковую мощность и спутниковое применение.
- Большой сегмент спутников (2500 кг и более) доминирует на рынке и занимает около 42% в 2025 году и, по прогнозам, будет расти на значительном CAGR в течение прогнозируемого периода.
Глобальный большой спутниковый рынок состоит из малых спутников, которые ниже 500 кг; средних спутников, от 500 кг до 2500 кг; и больших спутников, выше 2500 кг. Из этих сегментов крупнейшим на рынке является крупный спутниковый сегмент, который составляет около 42% рынка в 2025 году. Основной причиной успеха этого сегмента является высокая пропускная способность полезных нагрузок, эффективные коммуникационные функции, система электроснабжения и их применение в оборонных, наземных, навигационных и коммерческих целях связи.
- Сегмент спутников высокой мощности (10 кВт и более) составил наибольшую долю примерно в 44% в 2025 году и, как ожидается, будет расти на значительном CAGR в течение прогнозируемого периода.
Основываясь на мощности спутников, глобальный большой спутниковый рынок сегментирован на спутники малой мощности (до 1 кВт), спутники средней мощности (1 кВт - 10 кВт) и спутники высокой мощности (более 10 кВт). Из всех сегментов сегмент High-Power Satellites занимал лидирующую долю рынка около 44% в 2025 году. Это связано с растущим спросом на коммуникационные, наблюдательные, оборонные, навигационные и широкополосные приложения. Повышенная мощность делает спутники высокой мощности идеальными для таких применений.
- Сегмент Спутников связи составил наибольшую долю примерно в 46% в 2025 году и, как ожидается, будет расти на значительном CAGR в течение прогнозируемого периода.
На основе спутникового применения глобальный большой спутниковый рынок может быть сегментирован на спутники связи, спутники наблюдения Земли, навигационные спутники, метеорологические спутники и спутники научных исследований. Из этих сегментов на долю сегмента спутников связи приходится почти 46% от общей доли рынка в 2025 году. В основном это связано с растущим спросом на широкополосную связь, спутниковое телевидение, безопасную связь и передачу данных. Растущие потребности в подключении и развитие инфраструктуры связи по всему миру будут способствовать росту этого сегмента, который станет крупнейшим генератором доходов на глобальном крупном спутниковом рынке.
Анализ регионального сегмента глобального крупного спутникового рынка
- Азиатско-Тихоокеанский регион (Китай, Япония, Индия, Южная Корея и остальная часть Азиатско-Тихоокеанского региона)
- Северная Америка (США и Канада)
- Европа (Франция, Германия, Великобритания, Италия и остальная Европа)
- Латинская Америка (Бразилия, Мексика, Аргентина и остальная часть Латинской Америки)
- Ближний Восток и Африка (ОАЭ, Саудовская Аравия, Израиль, Южная Африка и остальная часть MEA)
Ожидается, что доля Северной Америки в Global Kni составит около 50,91%. Большой спутниковый рынок в прогнозируемые сроки.
Североамериканский регион занимает около 50,91% глобального рынка спутников из-за высоких государственных расходов на космические программы, передовые технологии производства спутников и установленные стартовые площадки. Существование крупных спутниковых и аэрокосмических компаний в сочетании с растущим спросом на спутники, используемые для связи, навигации, военных и наземных наблюдений, также дополняет показатели регионального рынка. Ожидается, что дальнейшие инвестиции в спутниковые технологии, космические исследования, национальную безопасность и коммерческие спутниковые услуги помогут Северной Америке сохранить свое доминирование на глобальном крупном спутниковом рынке.
Ожидается, что Азиатско-Тихоокеанский регион будет расти быстрыми темпами на глобальном крупном спутниковом рынке, удерживая около 18% доли в течение прогнозируемого периода.
Азиатско-Тихоокеанский регион составляет около 18% глобального рынка больших спутников благодаря растущим инвестициям в производство, запуск, связь, наблюдение Земли, навигацию и военное применение спутников. Страны, которые являются крупнейшими потребителями в регионе и стимулируют инновации, включают Китай, Индию, Японию и Южную Корею. Космические инициативы правительств, растущее участие частного сектора и инвестиции в сложные спутниковые технологии улучшили региональный потенциал. Увеличение потребностей в высокопроизводительных спутниках связи, наблюдения Земли, навигации и национальной безопасности также способствует росту рынка. Более того, расширение освоения космоса, модернизация спутниковой инфраструктуры и развитие отечественных систем запуска делают Азиатско-Тихоокеанский регион более конкурентоспособным на глобальном крупном спутниковом рынке.
Европа является самым быстрорастущим регионом на глобальном крупном спутниковом рынке за этот период, владея примерно 20% акций.
Европа является одним из ключевых игроков на глобальном крупном спутниковом рынке, занимая около 20% доли на рынке из-за надежных финансируемых правительством космических инициатив, сложных спутниковых производственных мощностей и увеличения инвестиций в связь, наблюдение Земли, навигацию и оборону. Такие страны, как Франция, Германия, Италия и Великобритания, являются одними из ключевых участников с точки зрения регионального спроса. Увеличение инвестиций в спутниковую инфраструктуру, освоение космоса, безопасные коммуникационные услуги и полезные нагрузки способствуют укреплению позиций Европы на мировом рынке.
Тенденции будущего рынка на глобальном крупном спутниковом рынке:
-
- Расширение высокоскоростных больших спутников
Более высокая пропускная способность в настоящее время удовлетворяется крупными спутниками, которые развертываются для обеспечения лучшего широкополосного подключения и телекоммуникационных и телевизионных передач. Более высокая пропускная способность, охват и эффективность предлагаются за счет передовых полезных нагрузок. Рост глобальных потребностей в улучшении связи, особенно в сельских районах, побуждает к использованию следующего поколения крупных спутников.
-
- Интеграция программного обеспечения и цифровых полезных нагрузок
Большие спутники в настоящее время все чаще используют программно-определяемую полезную нагрузку, цифровые процессоры и технологии формирования луча. Это позволяет динамически изменять охват, пропускную способность и емкость в зависимости от потребностей клиентов. Повышенная потребность в гибких коммуникационных решениях, эффективности спектра и адаптируемых спутниковых системах стимулирует развитие цифровых больших спутников во всем мире.
-
- Растущий спрос на спутники наблюдения Земли
Более крупные спутники со сложными оптическими, гиперспектральными и синтетическими радиолокационными датчиками нашли значительное применение в наблюдении Земли. Их приложения варьируются от наблюдения за климатом до сельского хозяйства, прогнозирования погоды, управления стихийными бедствиями, обороны и картирования ресурсов. Увеличение государственных расходов на охрану окружающей среды и безопасность наряду с высоким спросом на геопространственные данные способствует росту отрасли.
-
- Увеличение государственных и оборонных инвестиций
Правительства вкладывают средства в крупные спутниковые программы в рамках своих усилий по обеспечению того, чтобы они могли поддерживать сильные возможности в области связи, наблюдения, разведки, навигации и обороны через спутники. По мере того, как геополитическая ситуация становится все более напряженной, а амбиции стран растут с точки зрения космоса, крупные производители спутников и операторы видят много возможностей.
Последние события
- В августе 2024 года,Планета запустила Tanager-1, передовой гиперспектральный спутник, предназначенный для изучения выбросов парниковых газов в сотрудничестве с Лабораторией реактивного движения НАСА.
- В январе 2026 года,В рамках государственно-частного партнерства Индия достигла беспрецедентного роста, увеличив общее количество запусков отечественных и международных коммерческих спутников до 400 единиц полезной нагрузки.
- В июне 2024 года,Чтобы повысить эффективность рынка, производители все чаще используют стандартизированные модульные конструкции спутниковых шин для ускорения производства, обеспечения гибкой адаптации миссии и сокращения времени разработки для больших космических аппаратов.
Сегмент рынка
Это исследование прогнозирует доходы на глобальном, региональном и страновом уровнях с 2020 по 2035 год. Консультанты по принятию решений сегментировали глобальный крупный спутниковый рынок на основе следующих сегментов:
Глобальный крупный спутниковый рынок по массе спутников
- Малые спутники (500 кг или меньше)
- Средние спутники (500 кг - 2500 кг)
- Большие спутники (2500 кг и более)
Глобальный большой спутниковый рынок с помощью спутниковой энергии
- Спутники малой мощности (менее 1 кВт)
- Спутники средней мощности (1 кВт - 10 кВт)
- Спутники высокой мощности (10 кВт и более)
Глобальный крупный спутниковый рынок с использованием спутников
- Спутники связи
- Спутники наблюдения Земли
- навигационные спутники
- Погодные спутники
- Научно-исследовательские спутники
Глобальный спутниковый рынок с помощью регионального анализа
- Азиатско-Тихоокеанский регион
- Китай
- Япония
- Индия
- Южная Корея
- Остальная часть Азиатско-Тихоокеанского
- Северная Америка
- Соединенные Штаты
- Канада
- Европа
- Франция
- Германия
- Соединенное Королевство
- Италия
- Остальная Европа
- Латинская Америка
- Бразилия
- Мексика
- Аргентина
- Остальная часть Латинской Америки
- Ближний Восток и Африка
- ОАЭ
- Саудовская Аравия
- Израиль
- Южная Африка
- Остальная часть MEA
Часто задаваемые вопросы (FAQ)
Что является движущей силой роста глобального рынка больших спутников?
Растущая потребность в спутниковой связи, наблюдении Земли, навигации, оборонных приложениях, освоении космоса и широкополосном доступе с высокой пропускной способностью способствует расширению рынка.
Почему большие спутники важны для связи?
Большие спутники подходят для широкополосного доступа, телевизионного вещания, безопасной связи и других приложений с высокой пропускной способностью, поскольку они могут поддерживать сильную полезную нагрузку, большие антенны и увеличенную пропускную способность связи.
Какую роль играют крупные спутники в обороне и национальной безопасности?
Большие спутники являются важной частью современной оборонной инфраструктуры, поскольку они обеспечивают безопасную связь, разведку, наблюдение, разведку, навигацию, системы предупреждения о ракетах и стратегический мониторинг.
Как технологические достижения влияют на большой спутниковый рынок?
А. Спутниковые возможности, эксплуатационная гибкость, надежность и эффективность миссии улучшаются за счет разработок в модульных спутниковых платформах, высокопроизводительных полезных нагрузок, электрической силовой установки, сложных датчиков и бортовой обработки.
Проверить лицензию
Выберите план, который вам подходит: для одного пользователя, многопользовательский или корпоративные решения, адаптированные к вашим потребностям.
Мы вам поможем
- Круглосуточная поддержка аналитиков
- Клиенты по всему миру
- Индивидуальная аналитика
- Отслеживание технологий
- Конкурентная разведка
- Индивидуальные исследования
- Синдицированные маркетинговые исследования
- Обзор рынка
- Сегментация рынка
- Факторы роста
- Возможности рынка
- Регуляторные обзоры
- Инновации и устойчивое развитие
Детали отчета
| Объем | Global |
| Страницы | 200 |
| Доставка | PDF & Excel via Email |
| Язык | русский |
| Дата выпуска | Aug 2026 |
| Доступ | Скачать с этой страницы |