
Мировой рынок морских покрытий
Глобальный размер рынка морских палубных покрытий, доля по технологиям (водородные, солнцезащитные, порошковые покрытия и покрытия с ультрафиолетовым излучением), конечное использование (новое строительство и ремонт и техническое обслуживание), применение (коммерческие суда, морские суда, оффшорные платформы и рекреационные лодки) и по регионам (Северная Америка, Европа, Азиатско-Тихоокеанский регион, Латинская Америка, Ближний Восток и Африка), анализ и прогноз 2026-2035.

Обзор отчета
Оглавление
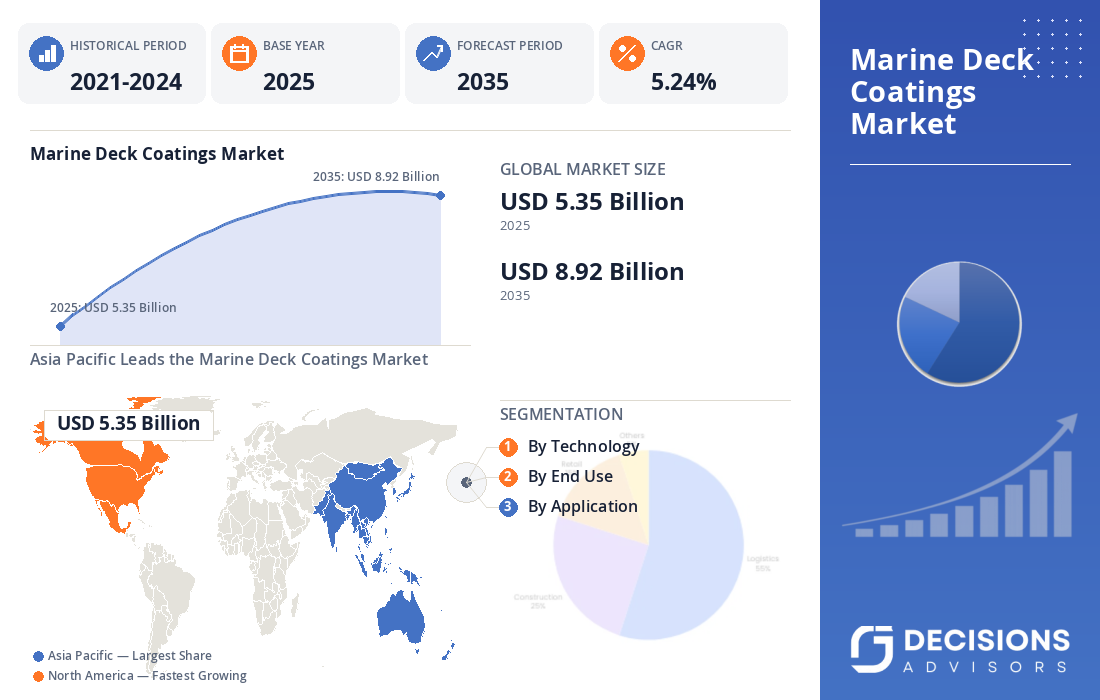
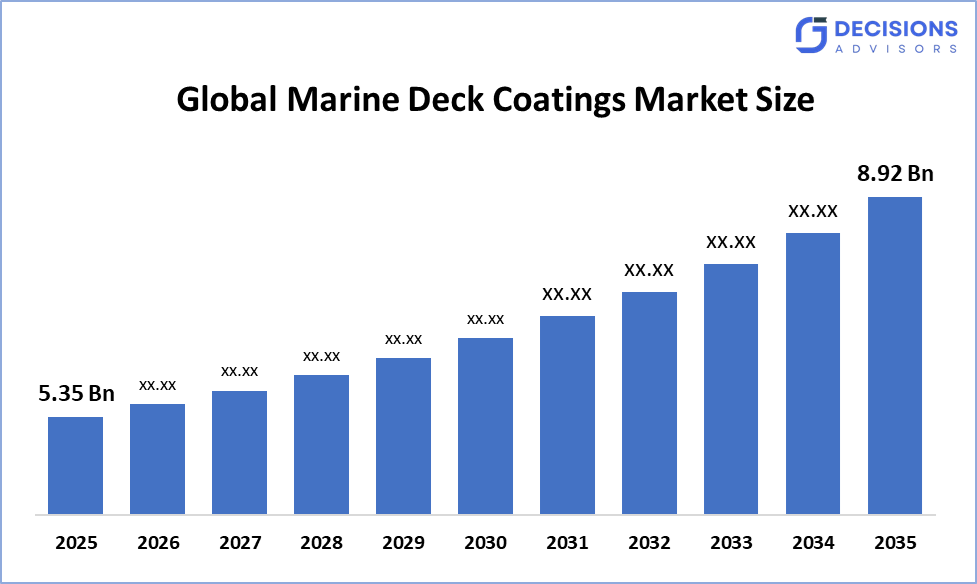
Прогнозируется, что глобальный объем рынка морских палубных покрытий вырастет с 5,35 млрд долларов США в 2025 году и, вероятно, достигнет около 8,92 млрд долларов США к 2035 году с CAGR 5,24%. Рынок охватывает специализированные системы покрытия, применяемые на морских палубах для обеспечения защиты от коррозии, устойчивости к истиранию, устойчивости к погодным условиям, долговечности и антискользящей производительности. Отраслевые исследования определяют рост судостроительной деятельности в Азиатско-Тихоокеанском регионе и регулярное профессиональное техническое обслуживание как важные факторы роста.
Рыночный снимок
- Размер рынка морских покрытий (2025): 5,35 млрд долларов
- Прогнозируемый глобальный размер рынка морских покрытий (2035): 8,92 млрд долларов США
- Глобальный рынок морских покрытий усугубляет ежегодный темп роста (CAGR): 5,24%
- Крупнейший региональный рынок: Азиатско-Тихоокеанский регион
- 2-й по величине регион: Европа
- Самый быстрорастущий регион: Северная Америка
- Базовый год: 2025
- Исторический период: 2021-2024
- Прогноз рынка: 2026-2035.
Обзор рынка/Введение
Глобальный рынок морских палубных покрытий включает в себя защитные и функциональные системы покрытия, предназначенные для морских палубных поверхностей, подверженных воздействию морской воды, влажности, ультрафиолетового излучения, химических веществ, тяжелого оборудования, пешеходного движения и механической истирания. Эти покрытия используются на коммерческих судах, морских судах, морских платформах, круизных и пассажирских судах и рекреационных лодках. Системы покрытия морской палубы обычно обеспечивают защиту от коррозии, антискользящую производительность, устойчивость к истиранию, погодные условия и более длительные интервалы обслуживания поверхности. Спрос тесно связан со строительством судов, расширением флота, деятельностью сухогрузов, ремонтом судов и инвестициями в оффшорную инфраструктуру. Исследование рынка определяет судостроительную деятельность в Азиатско-Тихоокеанском регионе и увеличение производства лодок для отдыха и круизных судов как важные факторы рынка. На рынок также влияет экологическое регулирование и более широкие цели декарбонизации морской отрасли. Производители покрытия все чаще разрабатывают продукты, которые снижают выбросы, улучшают долговечность, снижают частоту обслуживания и поддерживают эффективность судна.
- США, требования EPA к операциям по нанесению покрытий для судостроения и ремонта судов устанавливают стандарты опасных загрязнителей воздуха для морских покрытий, поощряя соответствующие составы покрытий и практику применения.
- Япония поддерживает суда следующего поколения с низким уровнем выбросов через свой Зеленый инновационный фонд и программы NEDO, включая разработку судов на водороде и аммиаке.
- Азиатско-Тихоокеанский регион, Концентрация судостроения, ремонта судов, морской инфраструктуры и морского производства в Китае, Японии, Южной Корее и Индии создает сильную региональную клиентскую базу для защитных палубных покрытий.
Примечательный Insights:
- Ожидается, что Азиатско-Тихоокеанский регион сохранитсяПриблизительно 39%Доля на мировом рынке морских покрытий в течение прогнозируемого периода времени.
- Ожидается, что Европа сохранитприблизительно 24%Доля в течение прогнозируемого периода, поддерживаемая его зрелой морской промышленностью и акцентом на соблюдение экологических норм.
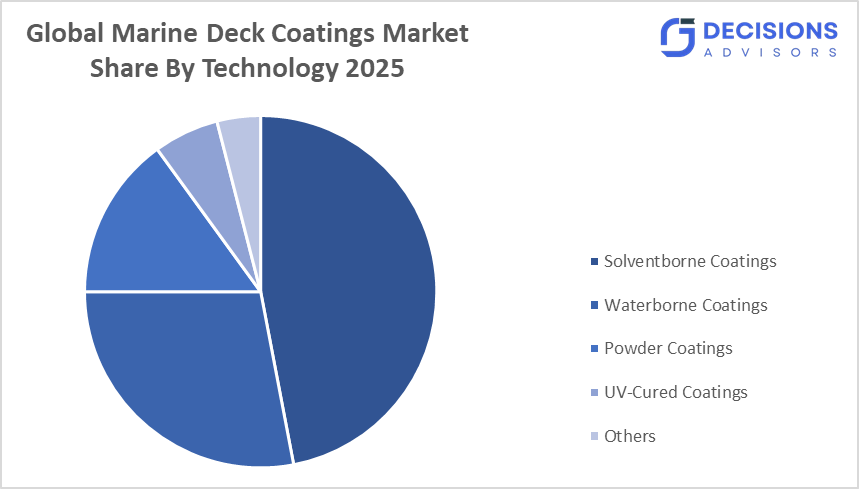
- По технологии сегмент Solventborne доминировал на рынке и удерживает лидирующие позиции.Приблизительно 47%Доля в 2025 году и, по прогнозам, будет расти на значительном CAGR в течение прогнозируемого периода.
- Сегмент ремонта и технического обслуживания доминировал на рынке и удерживаетприблизительно 61%Доля в 2025 году и, по прогнозам, будет расти на значительном CAGR в течение прогнозируемого периода.
- Совокупный годовой темп роста глобального рынка морских покрытий5.24%.
- Рынок, скорее всего, достигнет оценки8,92 USDМиллиард к 2035 году.
Рыночные драйверы
Мировой рынок морских палубных покрытий обусловлен расширением коммерческих судоходных флотов, увеличением судостроительной деятельности, ростом морской инфраструктуры и периодическим ремонтом и обслуживанием судов. Поверхности морской палубы постоянно подвергаются воздействию морской воды, соли, влажности, ультрафиолетового излучения, химических веществ, ударов и истирания, создавая повторяющиеся требования к защитным покрытиям. Рост коммерческих судов и круизных судов увеличивает потребление новых покрытий, в то время как существующий глобальный флот создает повторяющийся спрос во время операций по доку и ремонту. Азиатско-Тихоокеанский регион особенно важен из-за его концентрации крупных судостроительных и морских ремонтных сооружений. Технологическое развитие является еще одним важным фактором. Поставщики покрытия фокусируются на более длительном сроке службы, более быстром отверждении, улучшенной адгезии, антискользящих характеристиках, более низких выбросах ЛОС и улучшенной устойчивости к механическим повреждениям. Акцент морской отрасли на топливную экономичность и декарбонизацию также создает спрос на системы покрытия, которые могут снизить требования к техническому обслуживанию и способствовать оптимизации производительности судна. Jotun сообщила о двузначном росте в своем сегменте морских покрытий в 2025 году, чему способствовали строительство новых зданий, сухой док и деятельность на море, иллюстрируя силу спроса на передовые решения для морских покрытий.
сдерживать
Глобальный рынок морских покрытий сталкивается с рядом ограничений, включая неустойчивые цены на сырье, затраты на соблюдение экологических норм, сложные условия применения и требования к квалифицированной рабочей силе. Морские покрытия полагаются на смолы, пигменты, растворители, добавки и другие специальные химические вещества, цены на которые могут колебаться в условиях сырой нефти, энергии и химического рынка. В то же время производители покрытий и верфи сталкиваются с растущим давлением для сокращения выбросов ЛОС и опасных загрязнителей воздуха. Требования NESHAP EPA США специально регулируют опасные загрязнители воздуха, связанные с судостроением и ремонтом судов. Условия применения также создают операционные проблемы. Морские палубы требуют надлежащей подготовки поверхности, контроля окружающей среды, смешивания, нанесения и отверждения для достижения предполагаемой производительности. Высокая влажность, низкие температуры, загрязнение соли и ограниченные графики сухих доков могут повлиять на качество покрытия. Судовладельцы все чаще ищут более быстрые и долговечные системы, увеличивая технические требования и затраты на разработку для производителей.
Конкурентный анализ:
Отчет предлагает соответствующий анализ ключевых организаций / компаний, участвующих в глобальном рынке морских палубных покрытий, а также сравнительную оценку, основанную на их предложениях продуктов, обзорах бизнеса, географическом присутствии, корпоративных стратегиях, доле сегмента рынка и SWOT-анализе. В докладе также содержится подробный анализ текущих новостей и разработок компаний, который включает разработку продуктов, инновации, совместные предприятия, партнерства, слияния и поглощения, стратегические альянсы и другие. Это позволяет оценить общую конкуренцию на рынке.
Лучшие компании на мировом рынке морских покрытий
- PPG Industries, Inc.
- Акзо Нобель Н.В.
- Гемпель A/S
- Jotun A/S
- Компания Sherwin-Williams
- Nippon Paint Marine Coatings Co., Ltd.
- Kansai Paint Co., Ltd.
- Chugoku Marine Paints, Ltd.
- BASF SE
- RPM International Inc.
Государственные инициативы
|
Страна |
Ключевые правительственные инициативы |
|
Соединенные Штаты |
NESHAP по покрытию поверхности для судостроения и ремонта судов требует наличия крупных источников для контроля выбросов опасных загрязнителей воздуха с использованием максимально достижимой технологии управления. Стандарт применяется к различным категориям морских покрытий и влияет на методы разработки и применения. |
|
Япония |
Японский фонд NEDO Green Innovation Fund поддерживает разработку судов следующего поколения, включая суда на водороде и аммиаке, в рамках стратегии морской декарбонизации страны. |
|
Китай |
Большая судостроительная промышленность Китая и поддерживаемая правительством морская производственная политика поддерживают строительство и модернизацию судов, создавая постоянный спрос на защитные морские покрытия. Судостроительный сектор страны остается основным компонентом спроса на морское покрытие в Азиатско-Тихоокеанском регионе. |
Сегментация рынка
Доля рынка морских покрытий классифицируется на технологии, конечное использование и применение.
- Сегмент Solventborne доминирует на рынке и занимает около 47% доли в 2025 году и, по прогнозам, будет расти на значительном CAGR в течение прогнозируемого периода.
Основываясь на технологии, глобальный рынок морских палубных покрытий делится на водные, растворители, порошковые покрытия и УФ-отвержденные покрытия. Среди них покрытия Solventborne доминируют благодаря их установленному использованию в сложных морских средах и их сильной адгезии, долговечности и устойчивости к воде и химическим веществам. Они по-прежнему широко используются на коммерческих судах и в техническом обслуживании, поскольку верфи и подрядчики по покрытию имеют большой опыт работы с этими системами. Тем не менее экологические требования способствуют более широкому внедрению водных и других альтернатив с более низким уровнем выбросов.
- Сегмент ремонта и технического обслуживания составил наибольшую долю примерно в 61% в 2025 году и, как ожидается, вырастет на значительном CAGR в течение прогнозируемого периода.
Исходя из конечного использования, рынок разделен на новое строительство и ремонт и техническое обслуживание. Среди них наибольшая доля приходится на ремонт и техническое обслуживание, поскольку эксплуатационные суда требуют периодического ограждения, ремонта коррозии, ремонта поверхности и обновления антискользящих материалов. Существующие суда генерируют повторяющийся спрос на покрытие на протяжении всего срока эксплуатации, что делает техническое обслуживание постоянным источником дохода. Таким образом, ожидается, что увеличение активности сухого дока и потребностей в обслуживании флота будут поддерживать лидерство сегмента.
- Сегмент коммерческих судов составил наибольшую долю примерно в 57% в 2025 году и, как ожидается, вырастет на значительном CAGR в течение прогнозируемого периода.
На основе применения рынок разделен на коммерческие суда, морские суда, морские платформы и рекреационные лодки. Коммерческие суда доминируют, потому что грузовые суда, танкеры, балкеры, контейнеровозы и пассажирские суда представляют собой существенную установленную базу активов. Эти суда требуют прочных палубных поверхностей, способных обрабатывать непрерывное воздействие соленой воды, грузовые операции, движение оборудования и интенсивное пешеходное движение. Таким образом, расширение коммерческих перевозок и постоянное техническое обслуживание флота обеспечивают сильную базу постоянного спроса.
Анализ регионального сегмента глобального рынка морских покрытий
- Северная Америка (США, Канада, Мексика)
- Европа (Германия, Великобритания, Франция, Италия, Испания, Нидерланды, остальная Европа).
- Азиатско-Тихоокеанский регион (Китай, Япония, Индия, Австралия, Южная Корея, остальная часть Азиатско-Тихоокеанского региона).
- Южная Америка (Бразилия, Аргентина, Южная Америка).
- Ближний Восток и Африка (ОАЭ, Саудовская Аравия, Южная Африка, остальная часть МЭА).
Ожидается, что Азиатско-Тихоокеанский регион будет занимать около 39% мирового рынка морских палубных покрытий в течение прогнозируемого периода.
Азиатско-Тихоокеанский регион представляет собой крупнейший региональный рынок, поскольку Китай, Япония, Южная Корея, Индия и страны Юго-Восточной Азии имеют значительные возможности судостроения, морского ремонта, коммерческого судоходства и морской инфраструктуры. Китай, Япония и Южная Корея особенно важны из-за их больших сетей верфей и высоких объемов производства судов. Индия и Юго-Восточная Азия создают дополнительные возможности для роста за счет расширения судостроения, развития портов и инвестиций в морскую инфраструктуру.
Ожидается, что в течение прогнозируемого периода Европа будет владеть примерно 24% мирового рынка морских палубных покрытий.
Европа поддерживает зрелую морскую экосистему, охватывающую коммерческое судоходство, судостроение, морской ветер, морские суда, круизные суда и морской ремонт. Устойчивое развитие становится все более важным, поскольку европейские судовладельцы и операторы вынуждены повышать энергоэффективность и снижать воздействие на окружающую среду. Глобальные цели ИМО по декарбонизации еще больше усиливают интерес к технологиям, которые улучшают характеристики судов и увеличивают интервалы обслуживания.
Ожидается, что Северная Америка будет расти на стабильном CAGR на мировом рынке морских палубных покрытий, удерживая около 18% доли в течение прогнозируемого периода..
Северная Америка имеет хорошо зарекомендовавшую себя морскую экосистему, охватывающую коммерческие суда, военно-морской флот, морские энергетические активы, круизные и рекреационные лодки и средства ремонта судов. Соединенные Штаты также имеют строгие экологические требования, регулирующие операции по покрытию морских поверхностей, поощряя спрос на соответствующие составы и улучшенные процессы нанесения.
Будущие тенденции на мировом рынке морских палубных покрытий:
- Переход к низко-ЛОС и экологически совместимым покрытиям.
Экологические требования будут продолжать стимулировать развитие технологий нанесения покрытий с водой, высоким содержанием твердых веществ, порошка и УФ-отверждаемого покрытия. Судостроительные заводы и производители покрытий будут уделять все больше внимания системам, которые уменьшают выбросы ЛОС при сохранении коррозионной стойкости, устойчивости к истиранию, адгезии и срока службы.
- Системы с более быстрым покрытием и сокращенным временем дридока.
Ожидается, что более быстрое отверждение покрытий приобретет важное значение, поскольку операторы судов стремятся сократить периоды доков. Более короткое нанесение покрытия и цикл отверждения могут сократить время простоя судна, повысить производительность верфи и снизить общие затраты на техническое обслуживание.
- Усовершенствованные противоскользящие и абразионно-резистентные системы.
Спрос на высокоэффективные противоскользящие палубные системы будет расти на коммерческих судах, морских судах, морских платформах и круизных судах. Ожидается, что будущие продукты будут сочетать антискользящие свойства с коррозионной стойкостью, устойчивостью к УФ-излучению, химической стойкостью, ударопрочностью и более длительными интервалами обслуживания.
- Решения для морского покрытия на основе производительности.
Поставщики морских покрытий все чаще переходят от отдельных продуктов к интегрированным решениям, сочетающим покрытия, техническое обслуживание, мониторинг состояния, измерение производительности и планирование технического обслуживания.
Последние события
- В июне 2025 года,Jotun запустила Hull Performance Solutions 2.0 в Nor-Shipping, представив улучшенное решение для морских характеристик, сочетающее новые продукты покрытия, техническое обслуживание, управление состоянием корпуса, данные и гарантии производительности.
- В июне 2025 года,Hempel запустила Hempaguard NB, силиконовое покрытие корпуса, специально разработанное для новых судов. Продукт обеспечивает судам производительность силиконового покрытия на этапе судостроения и обеспечивает экономию топлива до 20%.
- В сентябре 2025 года,Jotun выпустила Hardtop XP II, следующее поколение своего продукта Hardtop XP, с улучшением долговечности, эффективности, эстетики, отверждения и устойчивости к ультрафиолетовому и химическому воздействию.
Сегмент рынка
Это исследование прогнозирует доходы на глобальном, региональном и страновом уровнях с 2021 по 2035 год. Консультанты по принятию решений сегментировали мировой рынок морских палубных покрытий на основе нижеуказанного сегмента:
Мировой рынок морских покрытий, по технологии.
- водяной
- Растворительница
- Порошковые покрытия
- УФ-проклятые покрытия
- Другие.
Мировой рынок морских покрытий, к концу использования.
- Новое строительство
- ремонт и техническое обслуживание
- Обслуживание коммерческого флота
- Оффшорное техническое обслуживание
- Другие.
Глобальный рынок морских покрытий, по заявке.
- Коммерческие суда
- Морские корабли
- Оффшорные платформы
- Рекреационные лодки.
Мировой рынок морских покрытий с помощью регионального анализа.
Северная Америка
- США
- Канада
- Мексика
Европа
- Германия
- Великобритания
- Франция
- Италия
- Испания
- Россия
- Остальная Европа
Азиатско-Тихоокеанский регион
- Китай
- Япония
- Индия
- Южная Корея
- Австралия
- Остальная часть Азиатско-Тихоокеанского региона
Южная Америка
- Бразилия
- Аргентина
- Остальная часть Южной Америки
Ближний Восток и Африка
- ОАЭ
- Саудовская Аравия
- Катар
- Южная Африка
- Остальная часть Ближнего Востока и Африки
Часто задаваемые вопросы (FAQ)
Q. Для чего используются морские палубные покрытия?
Морские палубные покрытия защищают поверхности палубы судна от коррозии, истирания, морской воды, химических веществ, воздействия ультрафиолета и интенсивного движения. Многие системы также обеспечивают антискользящие свойства для повышения безопасности экипажа и пассажиров.
Почему ремонт и техническое обслуживание представляют собой самый большой сегмент конечного использования?
A. Существующие суда требуют регулярного обслуживания и ограждения в течение всего срока эксплуатации. Воздействие морской воды, погоды, воздействия, химических веществ и механической истирания постоянно создает требования для реконструкции палубы и обновления защитного покрытия.
Как экологические нормы влияют на рынок морских палубных покрытий?
А. Экологические требования побуждают производителей разрабатывать покрытия с более низким уровнем ЛОС и выбросов опасных загрязнителей воздуха. В то же время судовладельцы все больше интересуются прочными продуктами, которые снижают частоту обслуживания и поддерживают более широкие цели эффективности судна.
Какой регион доминирует на мировом рынке морских покрытий?
Ожидается, что Азиатско-Тихоокеанский регион останется крупнейшим региональным рынком из-за его основных судостроительных и судоремонтных отраслей, особенно в Китае, Японии и Южной Корее. Высокая активность в строительстве и большой установленный парк поддерживают как спрос на новое строительство, так и постоянный спрос на техническое обслуживание.
Проверить лицензию
Выберите план, который вам подходит: для одного пользователя, многопользовательский или корпоративные решения, адаптированные к вашим потребностям.
Мы вам поможем
- Круглосуточная поддержка аналитиков
- Клиенты по всему миру
- Индивидуальная аналитика
- Отслеживание технологий
- Конкурентная разведка
- Индивидуальные исследования
- Синдицированные маркетинговые исследования
- Обзор рынка
- Сегментация рынка
- Факторы роста
- Возможности рынка
- Регуляторные обзоры
- Инновации и устойчивое развитие
Детали отчета
| Объем | Global |
| Страницы | 230 |
| Доставка | PDF & Excel via Email |
| Язык | русский |
| Дата выпуска | Aug 2026 |
| Доступ | Скачать с этой страницы |