
Name
Tổng hợp Gluctoide, Liaglutide, và những người khác, bởi ứng dụng ( giàu 2 Diabetes, Obeity & Weight Management, Cardiocictions, Tirzepaide, Dulaglutide, Liaglutide, và những người khác), bởi ứng dụng (seglutide, Châu Mỹ, Châu Mỹ, Trung Mỹ và Trung Đông Châu Phi), và Năm 2026

Tổng quan báo cáo
Mục lục
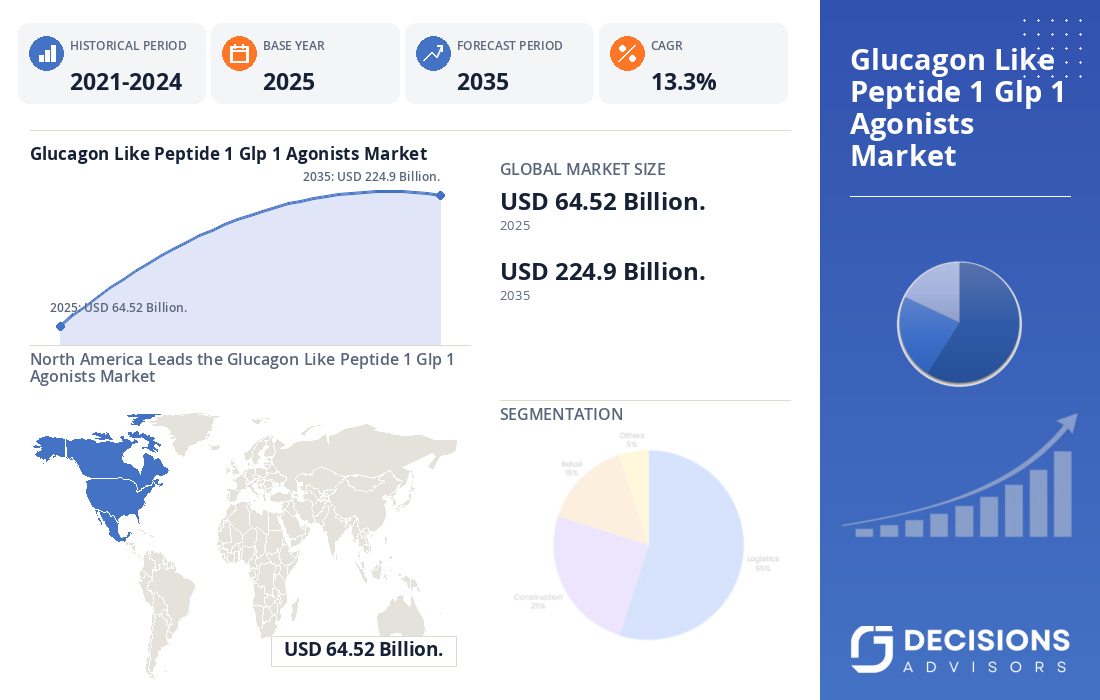
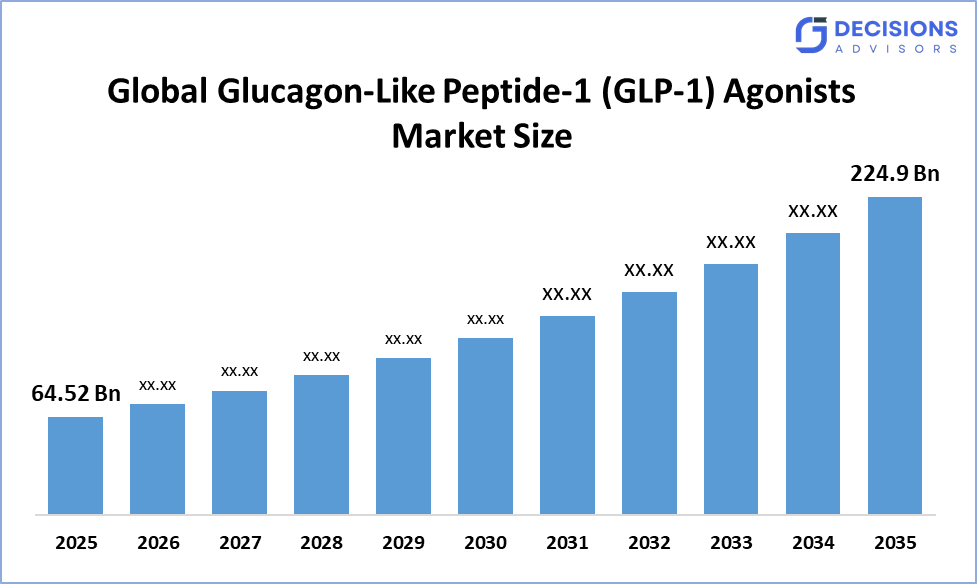
Số lượng thị trường tương tự như Peptide-1 toàn cầu (GLP-1.) Người ta dự đoán rằng số lượng thị trường Agonist tăng từ USD 64.52 tỷ vào năm 2025 và có khả năng đạt được khoảng 224.9 tỉ đô la trước năm 2035 với CAGR 13.3%. Theo các nhà tư vấn quyết định, nhu cầu ngày càng tăng về bệnh tiểu đường và béo phì, các ứng dụng lâm sàng mở rộng, và sự phát triển của các liệu pháp truyền miệng và tiếp theo là các yếu tố chính hỗ trợ tăng trưởng thị trường. Sêmaglutide vẫn là một trong những sản phẩm hàng đầu, trong khi tirzepatide đang nhanh chóng củng cố sự cạnh tranh qua việc điều trị bệnh tiểu đường và béo phì.
Ảnh chụp chợ
- Name.
- Dự án Global Glucagon- like Peptide-1 (GLP-1) Agonist Market cỡ (2035): USD 224.9 Billion.
- Glucagon-như Peptide-1 (GLP-1.
- Thị trường khu vực lớn nhất: Bắc Mỹ
- 2ndVùng lớn nhất: Âu Châu
- Khu vực phát triển nhanh nhất: Châu Á-Pacif
- Năm cơ bản: 2025
- Giai đoạn lịch sử: 2021-24
- Thời kỳ thị trường: 2026-35
Toàn cảnh thị trường/ Giới thiệu
Thị trường Agon-1 giống glucagon-toide-1 trên toàn cầu bao gồm các liệu pháp dược phẩm kích hoạt các thụ quan GLP-1 để điều chỉnh lượng đường huyết, giảm thèm ăn, giảm lượng khí thải, và hỗ trợ quản lý trọng lượng. Ban đầu được thiết lập chủ yếu cho loại 2 điều trị tiểu đường, các liệu pháp dựa trên GLP-1 đã mở rộng đáng kể vào các ứng dụng quản lý béo phì và trọng lượng. Các công ty lãnh đạo bao gồm Novo Nordisk, Eli Lilly, AstraZeneca, Amgen, Sanofi, Pfizer, và các nhà phát triển dược phẩm khác đang đầu tư vào các liệu pháp trao đổi chất, truyền miệng và tiếp theo. Thị trường đang được hưởng lợi từ sự gia tăng của bệnh tiểu đường và béo phì, tăng nhận thức của bác sĩ, cải thiện bằng chứng lâm sàng, và sự phát triển của các lựa chọn bán thuốc thuận lợi hơn. Thuốc GLP-1 đang trở thành một lĩnh vực quan trọng của cạnh tranh, trong khi các liệu pháp nhận thức đa chiều đang được phát triển để cung cấp những kết quả nặng hơn và trao đổi chất. Novo Nordisk và Eli Lilly vẫn là trung tâm của phong cảnh cạnh tranh qua các thương hiệu Semaglutide và tirzepatide.
- Nhật Bản, ngày càng tập trung vào tiểu đường và phương pháp điều trị dịch bệnh trao đổi chất, kết hợp với một cơ sở y tế tiên tiến, hỗ trợ việc tiếp nhận các liệu pháp cải tiến.
- Trung Quốc, những căn bệnh kinh niên lan tràn, hiện đại hóa chăm sóc sức khỏe, và những sáng kiến đổi mới về dược phẩm đang tạo ra cơ hội cho các liệu pháp trao đổi chất tiên tiến.
- Ấn Độ, ngày càng có nhiều bệnh tiểu đường và béo phì và cải thiện việc tiếp cận các dược phẩm chuyên biệt được mong đợi sẽ hỗ trợ việc nhận nuôi GP-1 lâu dài.
Sự thông sáng đáng chú ý:
- Bắc Mỹ được dự đoán sẽ được giữ lạikhoảng 55%Chia sẻ thị trường Agonist trên khung thời gian đã dự đoán.
- Châu Á-Pacif được mong đợi sẽ phát triển tại một CAGR nhanh chóng trong toàn cầu Glucagon- like Peptide-1 (GLP-1) Thị trường đấu bò, đạtxấp xỉ 14%chia sẻ trong thời gian dự báo.
- Theo loại ma túy, phân đoạn Semaglutide chi phối thị trường và giữkhoảng 41%Chia sẻ vào năm 2025 và dự đoán sẽ phát triển tại một CAGR đáng kể trong thời gian dự báo.
- Theo ứng dụng, tiểu đường Type 2 thống trị thị trường và giữkhoảng 55%Chia sẻ vào năm 2025 và dự đoán sẽ phát triển tại một CAGR đáng kể trong thời gian dự báo.
- Tỷ lệ tăng trưởng hàng năm của thị trường Agonist13.3%.
- Thị trường có khả năng đạt được một đánh giá củaUSD 224.9Tỉ năm 2035.
Trình điều khiển chợ
Sự gia tăng của tiểu đường loại 2 và béo phì là trình điều khiển tăng trưởng chính cho thị trường đấu bò GLP-1. Phương pháp điều trị GLP-1 đồng thời cung cấp lợi ích quản lý đường huyết và cân nặng, tăng giá trị của họ trong việc điều trị bệnh chuyển hóa kinh niên. Sự công nhận béo phì ngày càng gia tăng là một căn bệnh mãn tính đang khuyến khích việc tiếp nhận sự can thiệp của ngành dược cùng với sự sửa đổi lối sống. Sự giãn nở của tim mạch và những dấu hiệu bệnh tim mạch rộng hơn đang gia tăng dân số bệnh nhân có thể điều trị được. Sự đổi mới sản phẩm là một yếu tố quan trọng khác, với các công ty dược phẩm phát triển các phương pháp truyền miệng, các loại thuốc hoạt động lâu dài, và các nhà vật lý học đa giác quan. Càng ngày càng có nhiều phương tiện chăm sóc y tế kỹ thuật số, phương pháp điều trị chuyên môn, và các chương trình hỗ trợ bệnh nhân cũng cải thiện việc tiếp cận và điều trị liên tục.
Hạn chế
Thị trường phải đối mặt với những hạn chế liên quan đến chi phí điều trị cao, những giới hạn bồi thường, khả năng sản xuất, quy định quy định điều trị lâu dài. Phương pháp trị liệu GLP-1 có thể bao gồm các chi phí tái phát đáng kể, đặc biệt đối với việc điều trị béo phì, nơi việc bảo hiểm khác biệt đáng kể trên thị trường. Tăng trưởng nhu cầu nhanh cũng có thể tạo ra áp lực sản xuất và cung cấp. Thêm vào đó, sự xuất hiện của các sản phẩm GLP-1 không hợp lệ tạo ra chất lượng, an toàn và điều chỉnh. Các công ty dược cũng phải chứng minh sự an toàn và hiệu quả lâu dài khi những liệu pháp này ngày càng lan rộng trong cộng đồng bệnh nhân.
Phân tích cạnh tranh:
Bản báo cáo đưa ra phân tích thích hợp của các tổ chức then chốt / đối chiếu liên quan đến trong các hoạt động cổ động giống như kính lục địa toàn cầu (GLP-1) thị trường đấu bò, cùng với đánh giá tương đối chủ yếu dựa trên các đề nghị sản phẩm của họ, kinh doanh tổng quát, sự hiện diện địa lý, chiến lược kinh doanh, phân khúc thị trường, và phân tích SWOt. Bản báo cáo cũng cung cấp một phân tích hợp tác tập trung vào tin tức và phát triển hiện tại của các công ty, bao gồm phát triển sản phẩm, đổi mới, mạo hiểm, hợp tác, sát nhập và đạt được, đồng minh chiến lược, và những công ty khác. Điều này cho phép đánh giá sự cạnh tranh tổng thể trong thị trường.
Các công ty trên cùng trong thị trường Agonist Market
- Novo Nordisk A/S
- Eli Lilly và công ty
- Name
- Amgen Inc.
- Sanofi
- Boehringer Ingelheim
- Pfizer Inc.
- Name
- Merck & Co., Inc.
- Công ty dược Hanmi, Trung úy.
Sự khởi xướng của chính phủ
|
Nước |
Những sự khởi xướng chính phủ then chốt |
|
Hoa Kỳ |
Các sáng kiến chăm sóc sức khỏe của Mỹ ngày càng tập trung vào việc điều trị bệnh tiểu đường và béo phì. Các thỏa thuận của chính phủ và công nghiệp cũng đã nhắm đến hạ giá GLP-1 và mở rộng truy cập thông qua các kênh y tế và y tế |
|
Nhật Bản |
Hệ thống chăm sóc sức khỏe của Nhật Bản nhấn mạnh việc điều trị bệnh kinh niên, chăm sóc tiểu đường và ngăn ngừa các biến chứng trao đổi chất, hỗ trợ việc chấp nhận các liệu pháp chữa bệnh tiểu đường tiên tiến |
|
Trẻ |
Sự hiện đại hóa chăm sóc sức khỏe và cải tiến dược phẩm của Trung Quốc ủng hộ sự phát triển, sản xuất và tiếp nhận các loại thuốc đổi mới cho các bệnh kinh niên |
Đoạn thẳng thị trường
Thị trường Agonist được phân loại thành loại thuốc phiện, ứng dụng và tuyến đường quản lý.
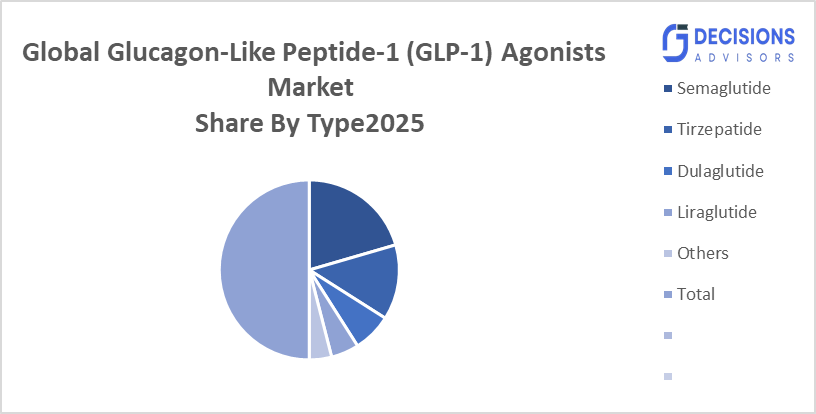
- Phần mềm Semaglutide chi phối thị trường và giữ khoảng 41% phần chia sẻ vào năm 2025 và được dự đoán sẽ phát triển ở mức đáng kể CAGR trong thời gian dự báo.
Dựa trên loại ma túy, thị trường đấu vật giống như gluctoide-1 (GLP1) được chia cho Semaglutide, Tirzepaide, Diulaglutide, Liaglutide, và những người khác. Trong số đó, Semaglutide thống trị thị trường vì sự hiện diện của nó đã được thiết lập qua bệnh tiểu đường và bệnh béo phì. Ozempic và Wegovy đã tăng đáng kể nhận thức về phương pháp điều trị dựa trên GLP-1, trong khi Rybelsus cung cấp một lựa chọn smaglutide bằng miệng. Tiếp tục phát triển lâm sàng và các ứng dụng trị liệu được mong đợi sẽ duy trì nhu cầu mạnh.
- Phần mềm kiểu 2 được liệt kê để chia phần lớn nhất khoảng 55% vào năm 2025 và được dự đoán sẽ phát triển tại một CAGR đáng kể trong thời gian dự báo.
Dựa trên ứng dụng, thị trường được chia thành Type 2 Diabetes, Obeity & Weight Management, Cardioricity bệnh và các điều kiện khác của Met. Loại 2 tiểu đường vẫn là ứng dụng lớn nhất bởi vì liệu pháp GLP-1 có vai trò thiết lập trong việc kiểm soát glycmic. Dân số mắc bệnh tiểu đường trên toàn cầu cung cấp một căn cứ điều trị hiện có đáng kể. Ngày càng có nhiều bằng chứng lâm sàng về tim mạch và sự trao đổi chất cũng hỗ trợ việc tiếp tục nhận nuôi các bác sĩ.
- Phần mềm có khả năng thụ phấn chiếm khoảng 72% trong năm 2025 và được dự đoán sẽ phát triển tại một CAGR đáng kể trong thời gian dự báo.
Dựa trên lộ trình quản lý, thị trường được chia thành các khu vực có thể nhiễm bệnh và Oral. Các liệu pháp chữa bệnh có thể tiêm tiếp tục chiếm ưu thế vì hàng tuần các sản phẩm có thể tiêm được đã thiết lập tính hiệu quả lâm sàng và sự quen thuộc của bác sĩ. Tuy nhiên, các liệu pháp truyền miệng GLP-1 được mong đợi sẽ ghi nhận sự tăng trưởng nhanh hơn khi bệnh nhân ngày càng tìm kiếm các phương pháp điều trị không cần kim. Wegovy miệng của Novo Nordisk và Eli Lilly đã tăng cường khả năng cạnh tranh trong phần mới nổi này.
Phân tích đoạn vùng của Thị trường Agonists
- Bắc Mỹ (U.S., Canada, Mexico)
- Châu Âu (Đức, Anh, Pháp, Ý, Tây Ban Nha, Hà Lan, Phần còn lại của Âu Châu).
- Châu Á-Pacify (Trung Quốc, Nhật Bản, Ấn Độ, Úc, Hàn Quốc, phần còn lại của Châu Á-Pacify).
- Nam Mỹ (Brazil, Argentina, Phần còn lại của Nam Mỹ).
- Trung Đông & Phi (UAE, Ả Rập Saudi, Nam Phi, phần còn lại của MEA).
Bắc Mỹ được dự đoán là sẽ giữ khoảng 55% cổ phần của cuốn Global Glucagon- like Peptide-1 (GLP-1. Thị trường đấu bò trên khung thời gian dự đoán.
Bắc Mỹ được dự đoán là sẽ giữ khoảng 55% cổ phần của cuốn Global Glucagon- like Peptide-1 (GLP-1. Thị trường đấu bò trên khung thời gian dự đoán. Hoa Kỳ vẫn là nguồn đóng góp chính của bệnh tiểu đường cao và béo phì, chi phí chăm sóc sức khỏe đáng kể, dược phẩm mạnh và tiếp nhận nhanh chóng các loại thuốc chuyển hóa. Sự hiện diện của Novo Nordisk và Eli Lilly cũng củng cố vị trí cạnh tranh của vùng này. Gia tăng nhu cầu điều trị béo phì và các sáng kiến tập trung vào việc cải thiện khả năng y tế được mong đợi để hỗ trợ phát triển.
Người ta cho rằng Châu Âu sẽ giữ khoảng 23% cổ phần của Thị trường Vận tải GLP-1 toàn cầu trong thời gian dự đoán.
Người ta cho rằng Châu Âu sẽ giữ khoảng 23% cổ phần của Thị trường Quảng cáo GLP-1 toàn cầu trong thời gian dự báo. Đức, Anh Quốc, Pháp, Ý, Tây Ban Nha và Đan Mạch là những thị trường quan trọng vì cơ sở hạ tầng và dược phẩm được thiết lập. Tăng nhận thức béo phì, bệnh tiểu đường lan tràn, và nhu cầu về các liệu pháp trao đổi chất tiên tiến sẽ hỗ trợ cho việc mở rộng thị trường. Việc bồi thường sức khỏe và đánh giá hiệu quả chi phí sẽ vẫn là những yếu tố quan trọng ảnh hưởng đến việc nhận nuôi.
Châu Á-Pacift được cho là vùng phát triển nhanh nhất, giữ khoảng 14% cổ phần trong thời gian dự báo.
Châu Á-Pacift được cho là vùng phát triển nhanh nhất, giữ khoảng 14% cổ phần trong thời gian dự báo. Trung Quốc, Nhật Bản, Ấn Độ, Hàn Quốc và Úc đại diện cho những thị trường phát triển lớn. Càng ngày càng có nhiều bệnh tiểu đường và bệnh béo phì, các chẩn đoán được cải thiện, chi phí chăm sóc sức khỏe gia tăng, và sự có sẵn của các loại thuốc đổi mới đang hỗ trợ nhu cầu. Ấn Độ được mong đợi sẽ mang lại những cơ hội đặc biệt lâu dài bởi vì dân số bệnh tiểu đường lớn và mở rộng thị trường vũ khí đặc biệt.
Thị trường tương lai Trends trong Thị trường Đối tượng toàn cầu giống như Peptide-1 (GLP-1.
-
- Mở rộng các phương pháp trị liệu bằng bạc hà
Thuốc GLP-1 được dự đoán sẽ trở thành một phần lớn cạnh tranh vì chúng loại bỏ nhu cầu tiêm thuốc và có thể cải thiện việc điều trị. Novo Nordisk đã cho ra mắt viên Wegovy ở Mỹ vào tháng 1 năm 2026, trong khi Eli Lilly cho thành lập thành phố Itayo vào tháng 4 năm 2026. Những cuộc khởi động này được dự đoán sẽ đẩy nhanh sự cạnh tranh trong việc điều trị trao đổi chất răng miệng.
-
- Sự phát triển của những người đa giác
Thị trường đang hướng tới các liệu pháp nhắm vào nhiều con đường trao đổi chất. Tirzepatide kết hợp các hoạt động của GIP và GLP-1 trong khi các hợp chất điều tra như là các hợp chất retatrutide mục tiêu GIP, GLP-1 và các thụ thể glucagon. Những liệu pháp này có thể làm giảm trọng lượng và mang lại lợi ích trao đổi chất lớn hơn.
-
- Tùy chọn điều trị dài hơn
Các công ty dược đang ngày càng phát triển các liệu pháp có thể giảm tần số làm giảm. MariTide của Amgen đang được điều tra như một liệu pháp điều trị hàng tháng hoặc ít được điều trị, minh họa sự tập trung của ngành công nghiệp về cải thiện tiện nghi và sự thích nghi.
-
- Mở rộng thành các chỉ thị ác tính tim mạch
Các liệu pháp GLP-1 tương lai được mong đợi sẽ giải quyết một loạt các điều kiện trao đổi chất và tim mạch. Nghiên cứu đang ngày càng đánh giá HIVP-1 và các liệu pháp nội soi liên quan đến tim mạch, thận, gan, liên quan đến giấc ngủ và các điều kiện béo phì khác.
Phát triển gần đây
- Tháng Giêng năm 2026,Novo Nordisk đã cho ra mắt viên Wegovy ở Hoa Kỳ, cung cấp một lựa chọn smaglutide miệng để quản lý trọng lượng.
- Vào tháng 4 năm 2026,Eli Lilly khởi động một loại thuốc chống cân nặng ở Hoa Kỳ.
- Vào tháng 7 năm 2026,Eli Lilly đã thông báo giai đoạn tích cực 3 kết quả cho retatrutide, điều tra viên GIP/GLP-1/glucagon ba lần đấu bò, và cho biết các kế hoạch về việc nộp tiền trong Q1 năm 2027.
Đoạn thẳng thị trường
Cuộc nghiên cứu này dự đoán thu nhập trên toàn cầu, khu vực và quốc gia từ năm 2021 đến năm 2035. Các nhà tư vấn quyết định đã phân khúc thị trường đấu bò dựa trên phần dưới đây:
Thị trường Agonist, Kiểu thuốc phiện.
- Name
- Tirzepaide
- Name
- Name
- Những người khác.
Thị trường Agonist, theo ứng dụng.
- Kiểu 2
- Quản lý độ sâu và độ mờ
- Bệnh tim mạch
- Điều kiện độc hại khác.
Thị trường Agonist, Đường chính.
- Name
- Oral.
Thị trường Agonist, Phân tích Khu vực.
- Bắc Mỹ
- US
- Canada
- Mexico
- Châu Âu
- Đức
- Anh Quốc
- Thôi
- Italy
- Co dãn
- NgaName
- Phần còn lại của Châu Âu
- Thái Bình Dương
- Trẻ
- Nhật Bản
- Ấn Độ
- Hàn Quốc
- Úc Châu
- Phần còn lại của Châu Á Thái Bình Dương
- Nam Mỹ
- Brazil
- Argentina
- Phần còn lại của Nam Mỹ
- Trung Đông và Phi
- Mô tả
- Saudi Arabia
- Thu nhỏ
- Nam PhiName
- Phần còn lại của Trung Đông và Phi Châu
Câu hỏi thường xuyên
Q. nhà đấu vật học GLP-1 được dùng để làm gì?
Các nhà lượng giác A. GLP-1 chủ yếu được sử dụng cho loại 2 tiểu đường và quản lý béo phì/ cân nặng. Một số liệu pháp GLP-1 cũng cho thấy tim mạch và các lợi ích trao đổi chất khác, mở rộng tầm quan trọng trị liệu của chúng.
Q
A. Novo Nordisk và Eli Lilly là hai công ty hàng đầu, cùng với semaglutide và tirzepatide thành lập các thương hiệu lớn. Các công ty dược phẩm khác đang phát triển các liệu pháp kháng sinh GLP-1 và các liệu pháp nhận thức đa dạng.
Q. Tại sao thuốc GLP-1 miệng lại quan trọng đối với thị trường?
A. phương pháp hình thành phương pháp điều trị bằng phương pháp tiêm có thể cải thiện tiện lợi và sự chấp nhận của bệnh nhân. Việc khai hỏa Wegovy và foundayo vào năm 2026 đã gia tăng đáng kể các hoạt động cạnh tranh trong phần này.
Q
A. Bắc Mỹ được mong đợi sẽ vẫn là thị trường khu vực lớn nhất bởi vì nhu cầu mạnh về bệnh tiểu đường và béo phì, chi phí chăm sóc sức khỏe cao, cơ sở hạ tầng dược phẩm, và tiếp nhận nhanh các liệu pháp sáng tạo.
Kiểm tra giấy phép
Chọn gói phù hợp nhất với bạn: Người dùng đơn, Nhiều người dùng hoặc giải pháp Doanh nghiệp tùy chỉnh theo nhu cầu của bạn.
Chi tiết báo cáo
| Trang | 210 pages |
| Giao hàng | PDF & Excel, via Email |
| Ngôn ngữ | Tiếng Việt |
Chúng tôi luôn hỗ trợ bạn
- Hỗ trợ nhà phân tích 24/7
- Khách hàng trên toàn cầu
- Thông tin chi tiết tùy chỉnh
- Theo dõi công nghệ
- Tình báo cạnh tranh
- Nghiên cứu tùy chỉnh
- Nghiên cứu thị trường có bản quyền
- Tổng quan thị trường
- Phân khúc thị trường
- Động lực tăng trưởng
- Cơ hội thị trường
- Thông tin quy định
- Đổi mới & Bền vững
Chi tiết báo cáo
| Phạm vi | Global |
| Trang | 210 |
| Giao hàng | PDF & Excel via Email |
| Ngôn ngữ | Tiếng Việt |
| Phát hành | Aug 2026 |
| Truy cập | Tải xuống từ trang này |