
全球汽车零部件镁铸造市场
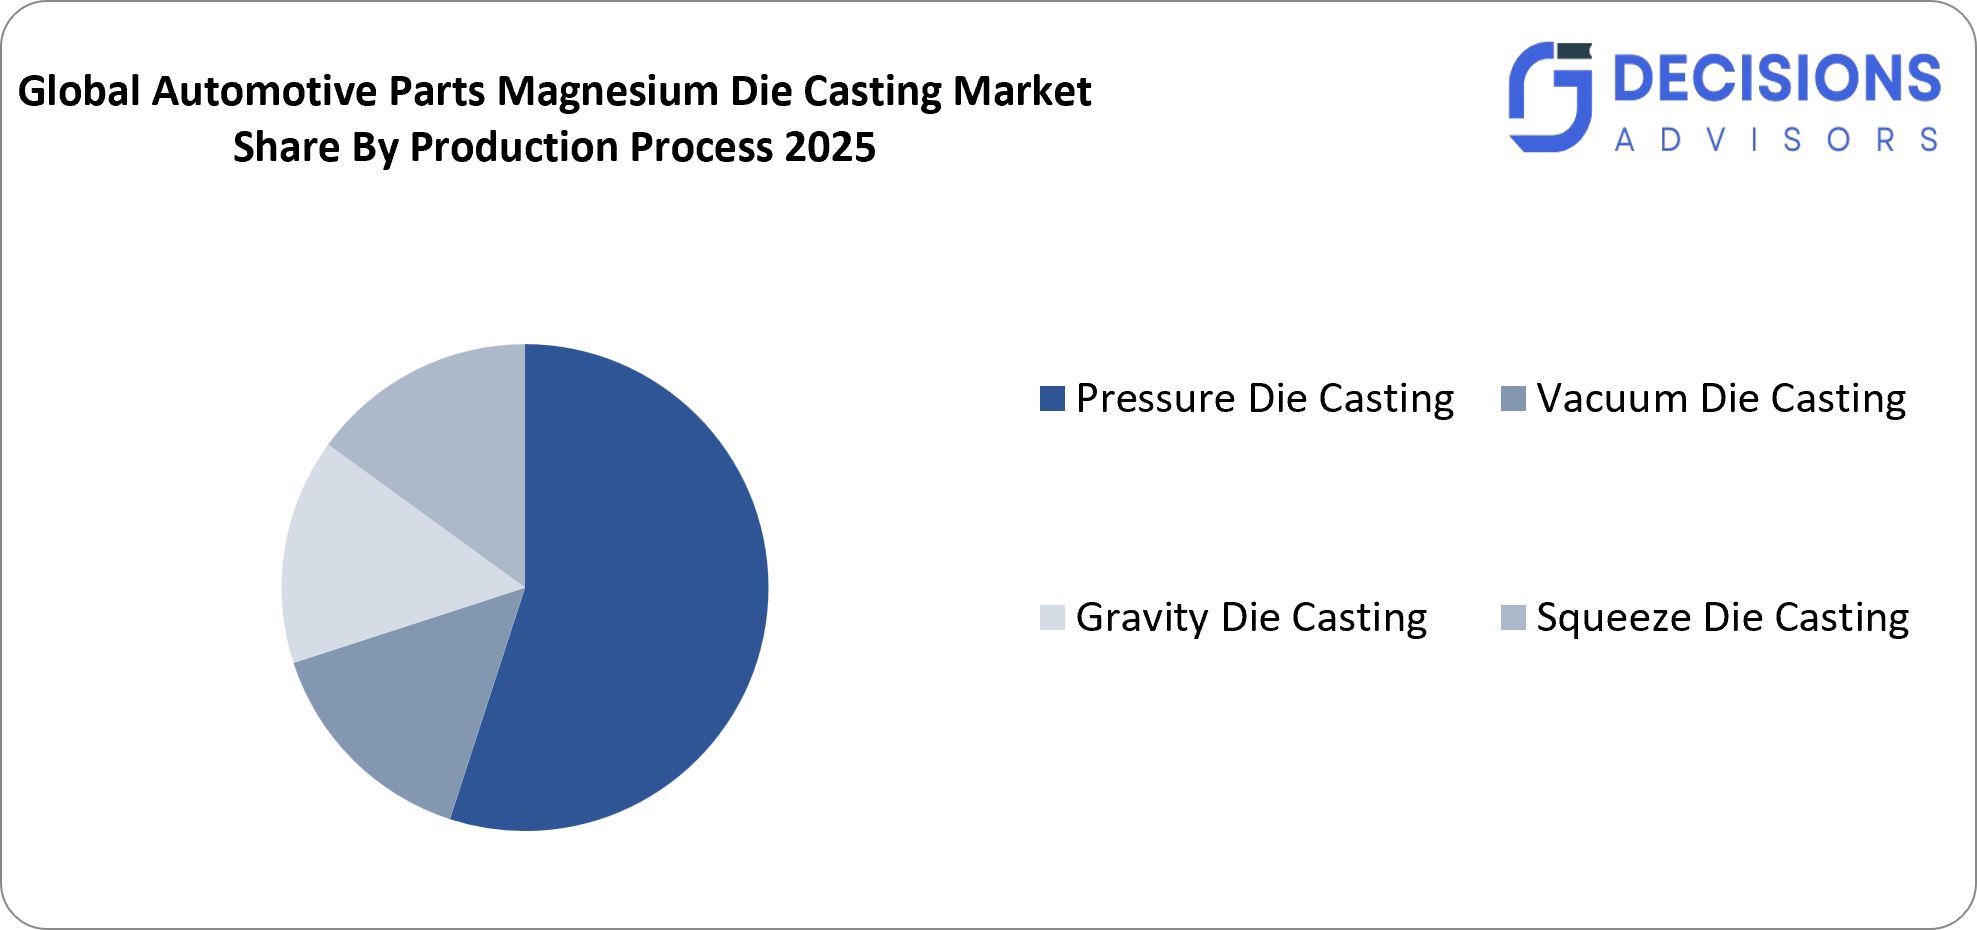
全球汽车零部件磁性起重机市场规模,按生产过程分配份额(压力起重机、真空起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机起起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机起起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机起重机

报告概览
目录
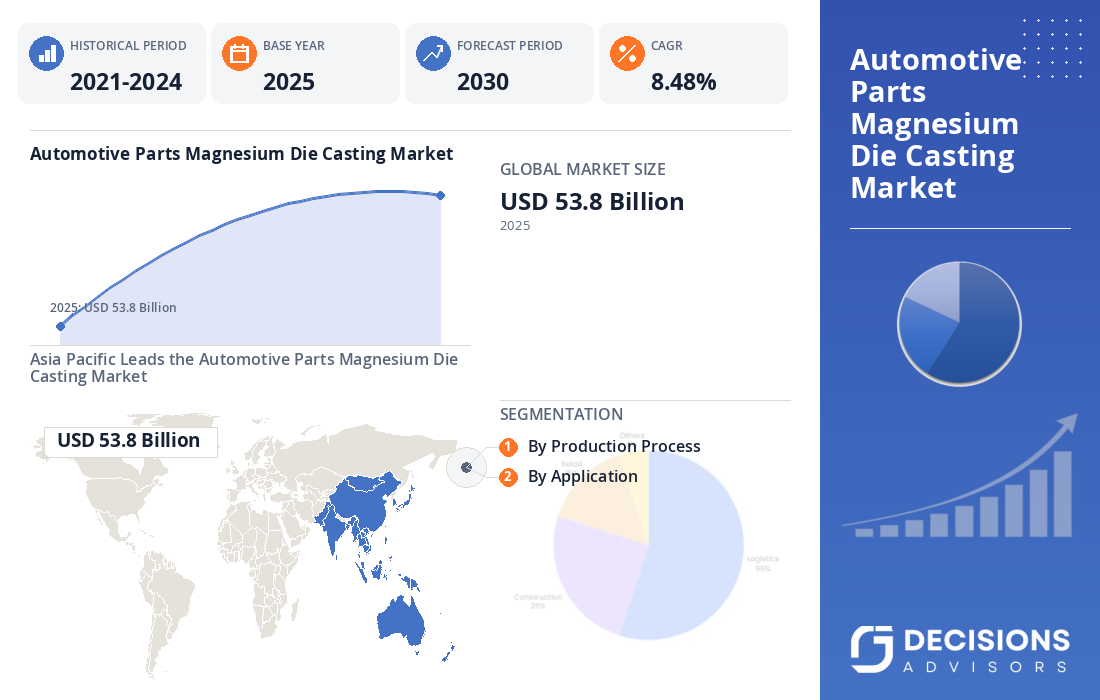
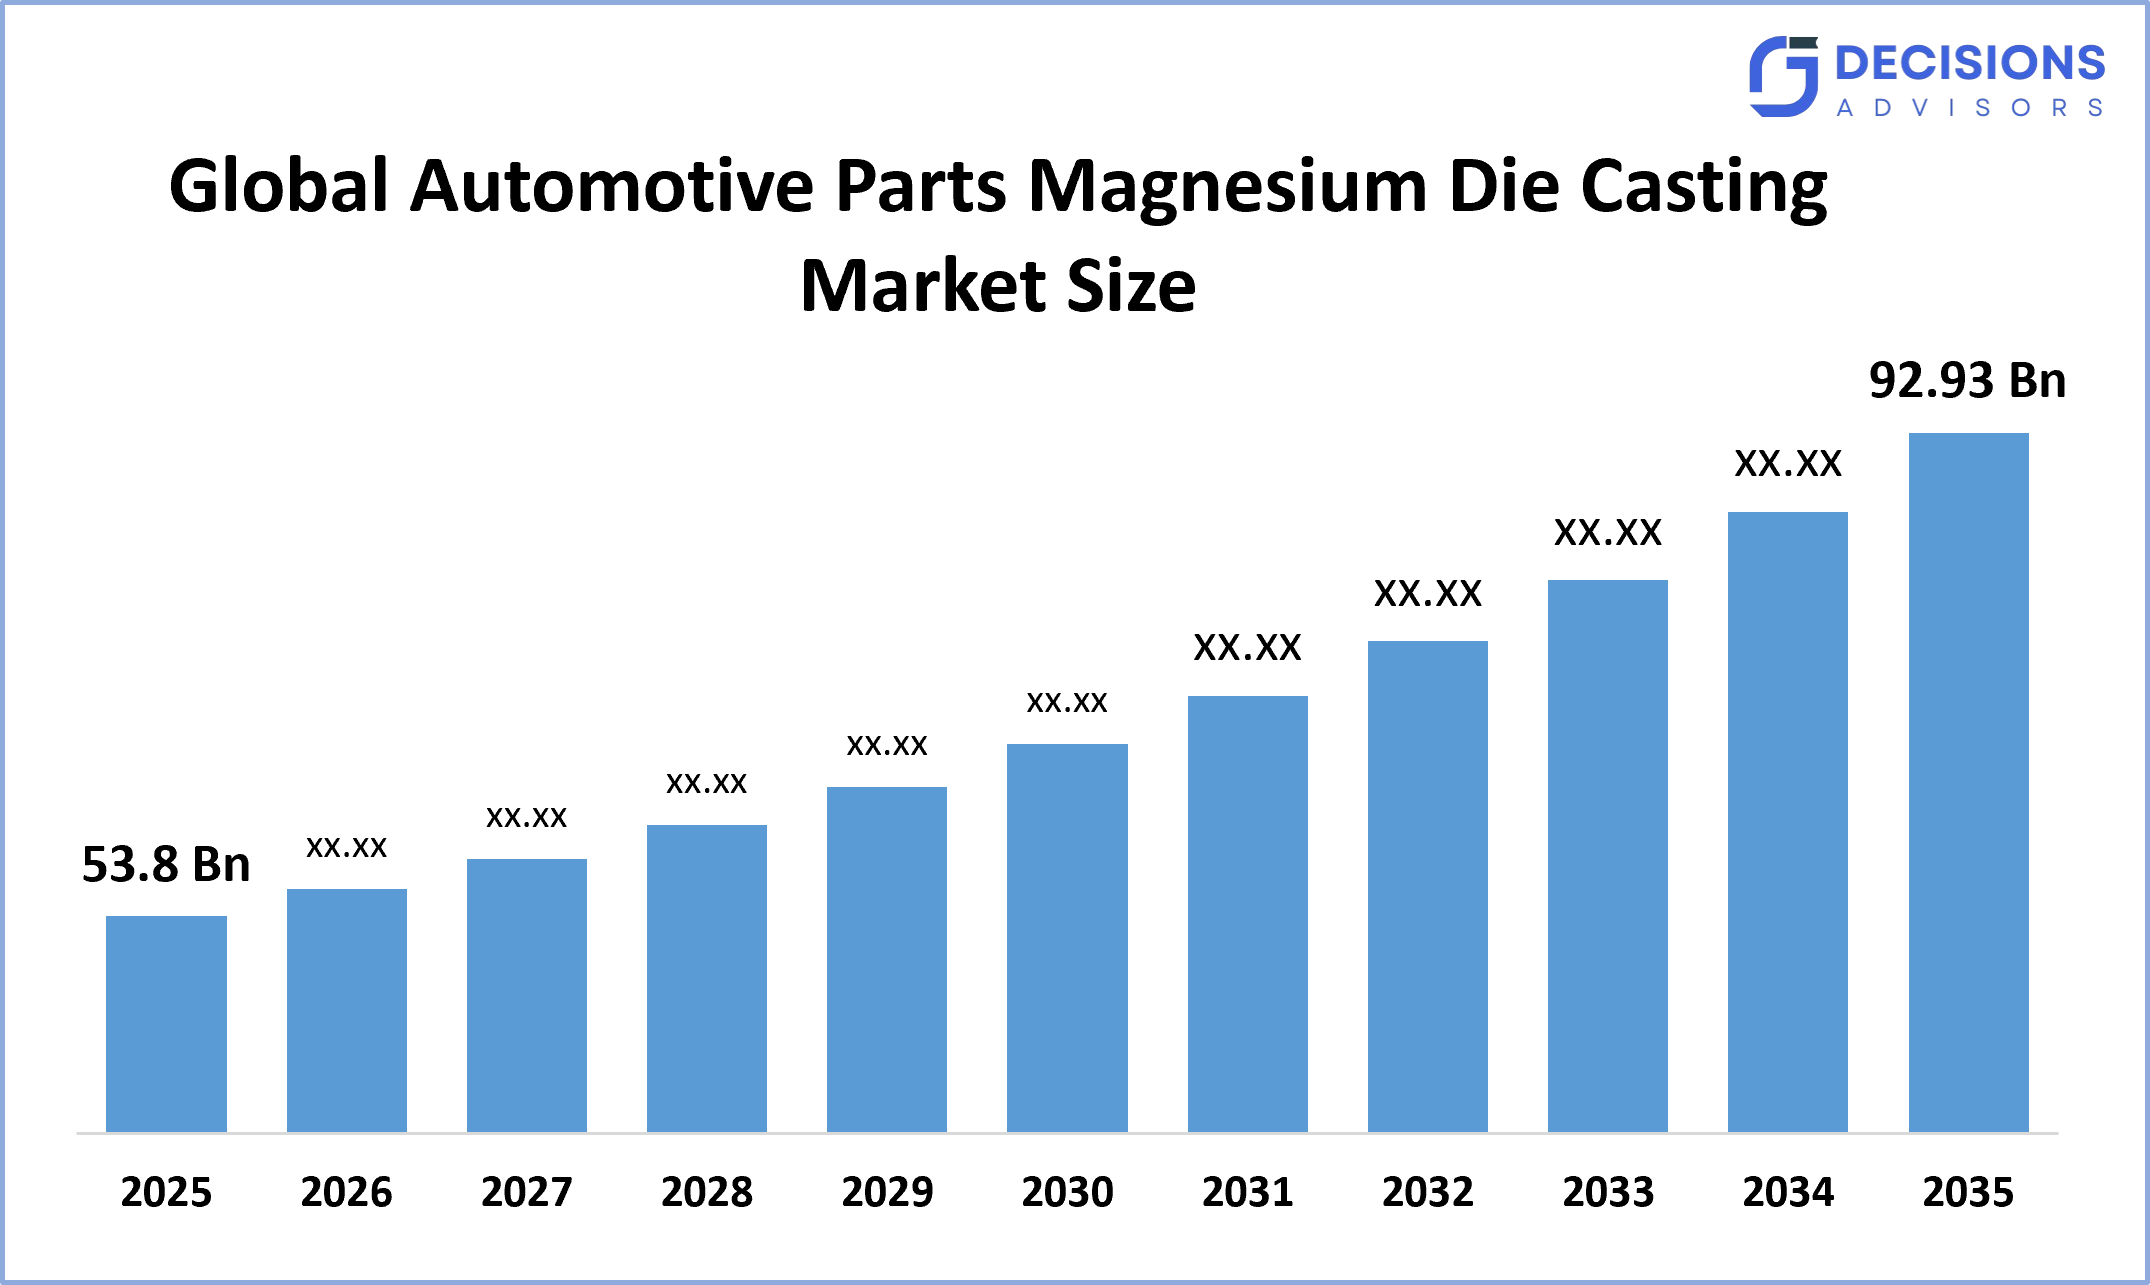
全球汽车零部件镁铸造市场规模预计将从美元增长53.8 2025年10亿,可能达到约美元92.93 到2030年达到亿元,CAGR为8.48%. 决策顾问认为,一份详细的市场研究报告表明,无触摸感知的取用趋势主宰了全球汽车零部件镁起伏铸造市场,约占全球总份额的55%. Georg Fischer Automotive公司、Ryobi Die Casting公司、Shiloh Industries公司和Pace Industries公司在市场上占据主导地位,全球市场份额合计超过30%,成为全球市场发展和增长动态的关键贡献者。
市场快照
- 全球汽车零部件镁铸造市场规模(2025年):53.8亿美元
- 预计全球汽车零部件镁渣打市场规模(2035年):9,293亿美元
- 全球汽车零部件镁铸造市场复合物年增长率: 5.62%.
- 最大的区域市场:亚太
- 2无最大区域:北美
- 快速增长区域:欧洲
- 基准年:2025年
- 历史时期:2021-2024年
- 市场预测期:2026-2035年
市场概况/导言
全球汽车零部件镁Die Casting市场专注于使用镁合金和死铸技术生产轻量级汽车组件. 这些部件被广泛用于仪器面板,座椅架,传输套件,括号,转向架组件等部件,以及其他结构部件. 随着汽车工业日益注重减少车辆重量、提高燃料效率、降低排放量和开发电动车辆,市场正在增长。 汽车制造商和部件制造商正在采用镁去死铸造,因为镁重量轻,很强,适合出产高维度精度的复杂形状. 龙头企业着力搞好先进定点播设备,自动化,材料研制,改进制造工艺,提高生产效率和产品质量. 由于轻量级组件可以帮助提高驾驶范围和能源效率,EV的产量正在增加机会。 展望未来,增加车辆电气化、对轻量级材料的需求、以及改进定点播送流程的技术,预计将支持2035年的稳步市场增长。
- 美国能源部"车辆技术办公室(VTO)支持包括镁合金在内的轻量级材料的研发,以减少车辆重量,提高燃料效率,并支持先进的车辆技术.
- “地平线欧洲支持以先进材料、可持续制造、轻重量部件和清洁运输技术为重点的研究和创新项目,为在汽车部门应用镁创造机会。
显著的透视: -
- 亚太区域预计将举行约38%全球汽车零部件镁渣打市场在预计时间范围内的份额。
- 预计北美将在全球汽车零部件大起大起大落的铸造市场迅速发展。约28%在预测期间的份额。
- 通过生产过程, " 压力铸造 " 部分占据了市场主导地位,并维持了约55%在预测期间,预计CAGR将大幅增长。
- 通过应用,机体部件部分占据了市场主导地位,并持有约44%在预测期间,预计CAGR将大幅增长。
- 全球汽车零部件磁性铸造市场的复合年增长率是:5.62%.
- 市场有可能对92.93亿美元 by 2035.
市场驱动器
全球汽车零部件镁Die Casting市场经历了增长,因为汽车制造商越来越注重车辆轻量级,以提高燃料效率和减少碳排放. 电动车辆(EVs)的扩展驱动了更多采用镁死播组件,因为轻量级部件能帮助提高车辆行驶范围和能效. 汽车制造中先进材料的日益使用支持了结构组分和非结构组分对镁合金的需求. 汽车部门由于客车、商用车辆和电动机动性解决方案的产量增加,需求增加。 死机技术、自动化和精密制造的进步也鼓励制造商高效地生产复杂和轻量级汽车部件。 全球向可持续和节能运输的转变进一步促使制造商采用轻量级镁组件来提高车辆的总体性能。
限制
全球汽车零部件镁Die Casting市场面临诸多挑战,例如与一些替代材料相比,镁的成本相对较高,这可以增加制造成本. 镁对腐蚀的易感性和高温应用的局限性,也会限制其在某些汽车组件中的使用. 复杂的处理要求、材料处理的考虑和对专门定点播报设备的需要进一步增加了生产成本。
竞争性分析:
报告对全球汽车零部件镁铸造市场所涉主要组织/公司进行了适当的分析,并主要根据其产品提供、业务概况、地域存在、企业战略、部分市场份额和SWOT分析进行了比较评价。 该报告还提供了一份精益求精的分析,重点介绍公司目前的新闻和发展情况,其中包括产品开发、创新、合资企业、伙伴关系、并购、战略联盟等。 这样就可以对市场内部的总体竞争情况进行评价。
全球汽车零部件大公司
- 格奥尔格·菲舍尔集团
- Ryobi有限公司
- 希洛工业
- 佩斯工业
- BÃ1⁄4hler 组
- Rheinmetall 集团
- 内马克
- 航空轻型技术
- 耐力技术
- 吉布斯铸币局
政府举措
|
国家 |
政府的主要举措 |
|
美国 |
美国能源部通过其运输技术办公室(TTO)支持镁合金等轻量级材料的研发,以降低车辆重量,提高燃油效率,并推进轻量级汽车组件. |
|
日本 |
日本的经济、贸易和工业部(METI)支持汽车工业转型,包括汽车零部件供应商倡议以及开发和采用下一代、环境高效的车辆,为轻量级汽车零部件创造机会。 |
|
中国 |
中国政府正在加强对镁合金的标准和应用. 例如,国家标准GB/T 26650-2025涵盖为摩托车和电动自行车轮而作的镁-合金铸造,支持在轻活性应用中实现镁合金组件的标准化生产并被更广泛地使用. |
市场分割
全球汽车零部件镁Die Casting市场份额被分类为生产工艺和应用.
- " 压力起伏 " 部分占据了市场主导地位,在2025年占有了大约55%的份额,预计在预测期间CAGR将大幅增长。
基于生产过程,全球汽车零部件镁Die Casting市场分为压力Die Casting,真空Die Casting,重力Die Casting和Squeeze Die Casting. 其中, " 压力铸造 " 部分在市场上占主导地位,在2025年占有约55%的份额。 这种支配地位是由于它在高产量下能够生产出轻量级,复杂而高精度的汽车部件. 该工艺提供了极佳的维度精确度,更快的生产周期,以及一致的产品质量,使其被广泛偏好于需要减重和制造效率的汽车应用.
- 2025年,机体部件部分所占的份额最大,约为44%,预计在预测期间,CAGR将增加。
基于该应用,市场分为机体部件,发动机部件,传输部件等. 其中,机体部件部分占最大份额,在2025年占有约44%的份额。 这种支配地位的原因是对轻量级汽车结构的需求日益增加,有助于提高燃料效率和减少车辆排放。 镁活泼机身组件还提供强度,维稳定性和减重,支持它们在客车,商用车辆,电动车辆中不断被采用.
全球汽车零部件镁柴油市场区域部分分析
- 北美(美国、加拿大、墨西哥)
- 欧洲(德国、法国、英国、意大利、西班牙、欧洲其他国家)
- 亚太(中国、日本、印度、亚太空间合作组织的其余部分)
- 南美洲(巴西和南美洲其他地区)
- 中东和非洲(阿联酋、南非、中东其他地区)
亚太预计将在预计时间范围内占全球汽车零部件镁柴油市场约38%的份额。
由于中国、日本、韩国和印度拥有强大的汽车制造生态系统,以及大规模生产客车、商用车辆和电动车辆,亚太在全球汽车零部件大宗柴油市场中约占38%。 本区域得益于主要汽车制造商和零部件供应商的存在,它们支持轻量级材料和死机技术的持续创新。 对节能和轻量级车辆的需求不断增长,进一步加强了市场增长. 此外,快速电动车辆的采用增加了对轻质镁组件的需求,以提高车辆效率和驾驶范围。 扩大对整个区域先进制造、自动化和材料技术的投资,也支持采用镁死铸汽车零件。
北美预计将在全球汽车零部件镁铸造市场快速CAGR增长,在预测期间持有约28%的份额.
由于对轻量级汽车部件和先进车辆制造技术的强劲需求,预计北美将在全球汽车零部件大功率发电市场迅速增长,在预测期间占有约28%的份额。 本区域得益于主要汽车制造商和部件供应商的存在,这些制造商和供应商正在投资于轻量级材料、先进的死机设备和制造业自动化。 增加电动车辆和混合动力车辆的产量会进一步支持市场扩张,因为镁组件能帮助降低整体车辆重量. 此外,日益强调燃料效率、降低排放和先进的车辆性能,正在鼓励制造商在汽车应用中采用镁死机组件。
欧洲是这一时期全球汽车零部件大中型柴油市场中增长最快的区域,拥有约23%的份额。
欧洲是预测期全球汽车零部件大镁铸造市场增长最快的地区,由于大力采用轻量级汽车技术、电动车辆和可持续制造做法,欧洲拥有约23%的份额。 本区域得益于主要汽车制造商和部件供应商的存在,它们日益注重减少车辆重量和提高能源效率。 不断增长的电动车辆生产正在产生对轻量级镁组件的额外需求,这些组件可以支持改进的行驶范围和车辆性能. 此外,严格的减排目标和可持续性条例正在鼓励制造商使用先进的轻量级材料。 德国、法国、意大利和联合王国等国不断投资于先进播报技术、自动化和材料创新,正在加速采用镁汽车组件。
全球汽车零部件镁柴油市场的未来市场趋势:
-
- 扩大轻型汽车部件
磁性死机组件由于重量较轻并具有有利的强度-重量比,因此越来越多地被用在汽车应用上. 它们有助于制造商降低车辆总重量,提高燃料效率并降低排放量。 全球对轻型客车、商用车辆和电动车辆的需求正在加快。
-
- 电动车辆采用率上升
电动车辆制造商越来越多地采用轻量级镁组件来降低车辆重量并改进电池效率和驾驶范围. 镁去死铸造可用于各种结构部件和非结构部件,支持车辆性能和能效. 全球EV生产的增长预计将为镁死电厂创造出重要机会。
-
- Die-Casting技术的进步
汽车制造商越来越多地投资于先进的压力死铸、真空活铸、自动化和精密制造技术。 这些发展提高了组件质量、生产速度、维度精确度和材料效率。 持续的技术改进使制造商能够生产更复杂的镁组件来进行现代汽车应用.
-
- 对可持续车辆制造的需求日益增加
汽车公司越来越注重可持续制造和减少车辆排放。 镁的轻量级特性使它成为提高车辆效率和支持环境目标的有吸引力的材料. 日益强调燃料节约、减少碳和可再循环轻量级材料,预计将加快全球汽车工业采用镁死机组件的速度。
最近的发展
- 在2025年3月,Ryobi公司在其Kikukawa工厂引进了一台6,500吨特大死机,使大型集成汽车零件的原型化成为可能,并支持轻量级,低成本的车辆制造.
- 2025年7月 (英语).,YIZUMI成功交付了6,600吨UN6600MGII-Plus半固态镁合金硫化机,支持了电力机车和其他应用的轻量级镁组件的大规模生产.
- 在2025年8月,YIZUMI和DGS China宣布建立战略伙伴关系,以扩大硫化氢技术,并强化镁合金死铸的开发和应用.
市场部分
本研究预测2020年至2035年全球、区域和国家各级的收入情况。 决策顾问根据以下各部分划分了全球汽车零部件大宗柴油市场:
按生产工艺分列的全球汽车零部件
- 压死铸造
- 真空铸造
- 重力铸造
- 压死铸造
全球汽车零部件 镁 柴油市场,按应用
- 主体部件
- 引擎部件
- 传输部件
- 其他人员
全球汽车零部件镁铸造市场,按区域分析
- 北美
- 美国
- 加拿大
- 墨西哥
- 欧洲
- 德国
- 联合王国
- 法国
- 意大利
- 页:1
- 俄罗斯
- 欧洲其他地区
- 亚太
- 中国
- 日本
- 印度
- 韩国
- 澳大利亚
- 亚洲及太平洋其他地区
- 南美洲
- 联合国
- 联合国
- 南美洲其他地区
- 中东和非洲
- 阿联酋
- 沙特阿拉伯
- 卡塔尔
- 南非
- 中东和非洲其他地区
经常被问到的问题(FAQ)
Q. 镁死铸为何越来越多地被汽车制造所使用?
A. 镁死铸能提供轻量级,强和维度精确的组件,帮助汽车制造商降低车辆重量,提高燃料效率,并提升车辆的整体性能.
Q. 使用镁死铸制造出哪些类型的汽车部件?
A. 镁死铸件用于车体部件,发动机部件,传动外壳,括号,结构部件,仪表板等轻量级汽车部件.
Q. 电动车辆如何影响镁死铸造市场?
A. 日益采用电动车辆正在增加对轻量级镁组件的需求,因为降低车辆重量可以提高电池效率、驾驶范围以及车辆的总体性能。
Q. 技术创新如何影响镁的铸造发展?
A. 压力下降导致铸造、真空导致铸造、自动化和精密制造的进展,使生产商能够更有效地制造复杂、轻量和高品质的镁汽车部件。
查看许可
选择最适合您的计划:专为您的需求量身定制的单用户、多用户或企业解决方案。
我们为您提供全方位支持
- 24/7 分析师支持
- 全球客户
- 量身定制的洞察
- 技术跟踪
- 竞争情报
- 定制研究
- 联合市场研究
- 市场概览
- 市场细分
- 增长驱动因素
- 市场机遇
- 监管洞察
- 创新与可持续发展