
全球可吸入药物市场
全球可吸入药物市场规模,按类型(干粉吸入器、经测量的多斯吸入器、耐布拉泽器、软雾吸入器等)分享,应用(Astema、慢性阻塞性肺病、循环纤维化、肺动脉增生等),技术(常规吸入技术、智能吸入器技术、颗粒工程和Nebullization技术),以及区域(北美、欧洲、亚太、拉丁美洲、中东和非洲),2026-2035年分析和预测

报告概览
目录
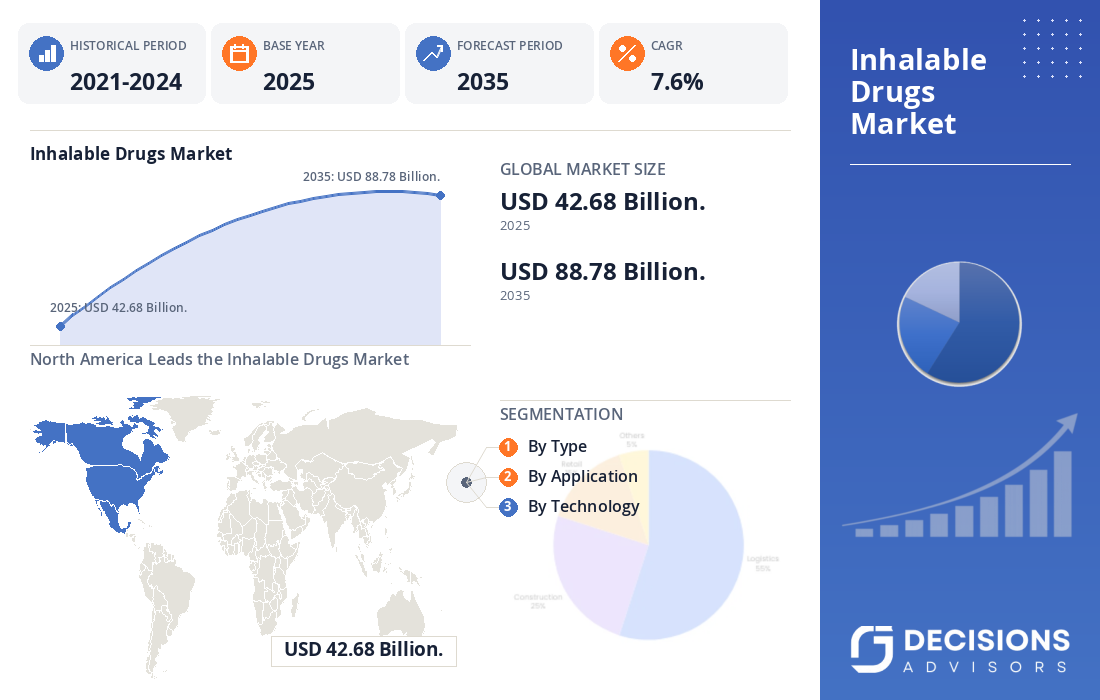
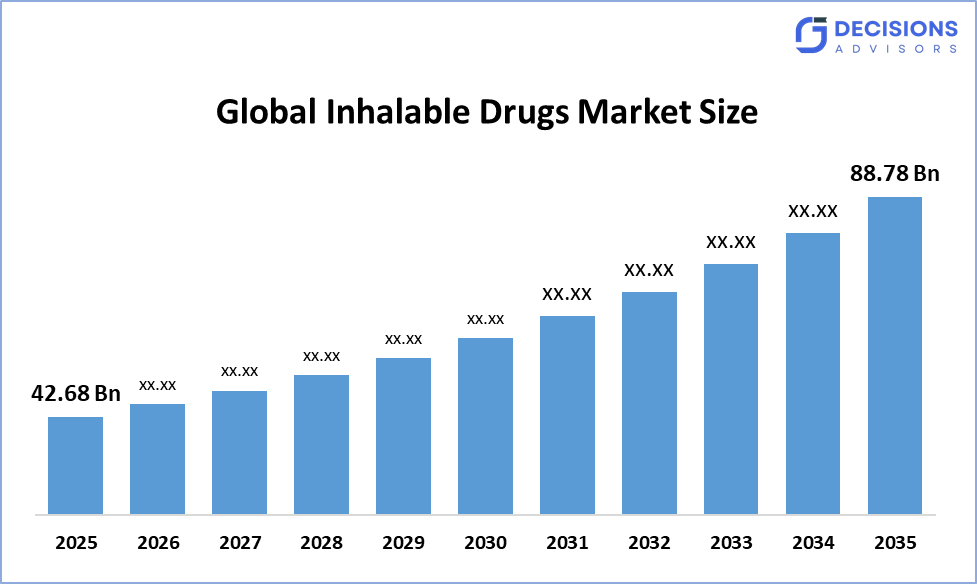
全球可吸入毒品市场 预计规模将从42.68美元增长。 2025年的10亿美元,到2035年可能达到88.78亿美元左右,CAGR为7.6%. 市场受到慢性呼吸道疾病的日益流行、生物学的推广以及肺部药物输送技术的持续进步的推动。 对方便病人、非侵入性药物供应系统的需求不断增加,对吸入疗法的投资也不断增加,这继续加强全球市场扩张。
市场快照
- 全球可吸入药品市场规模(2025年):42.68亿美元。 。 。 。
- 预计全球可吸入药物市场规模(2035年):88.78亿美元。
- 全球可吸入药物市场复合物年增长率:7.6%。
- 最大的区域市场:北美
- 2无最大区域:欧洲
- 最快增长区域:亚太
- 基准年:2025年
- 历史时期:2021-2024年
- 市场预测期:2026-2035年
市场概况/导言
全球可吸入药物市场包括通过干粉吸入器(DPI),计量吸入器(MDIs),活化剂和软雾吸入器等吸入装置直接送入肺部的药物制剂. 这些疗法主要用于慢性呼吸道疾病,包括哮喘、慢性阻塞性肺病、囊肿纤维化、肺高血压和各种传染性肺病。 与口服或注射药物相比,可吸入药物提供快速的治疗行动,有针对性地提供药物,减少系统性副作用,并改进患者的遵守,使它们成为急性和长期呼吸状况的首选治疗方案. 由于全球呼吸道疾病负担日益加重,空气污染增加,发展中国家的烟草消费增加,以及老年人口更易于患肺病,市场正在持续增长。
- 世界各地的政府组织和保健机构继续通过供资方案、报销政策和旨在改善早期诊断和疾病管理的举措,支持呼吸道保健。 美国林业发展局、欧洲药品署(EMA)等监管当局和一些国家的保健组织正在鼓励创新吸入药品技术,同时促进质量制造标准。
显著的透视: -
- 预计北美将计入约38%2025年全球可吸入药物市场收入,原因是先进的保健基础设施、呼吸道疾病高发和强有力的药品创新。
- 据预测,欧洲将接近29%在有利的补偿政策、老年人口不断增加和越来越多地采用先进的吸入疗法的支持下,
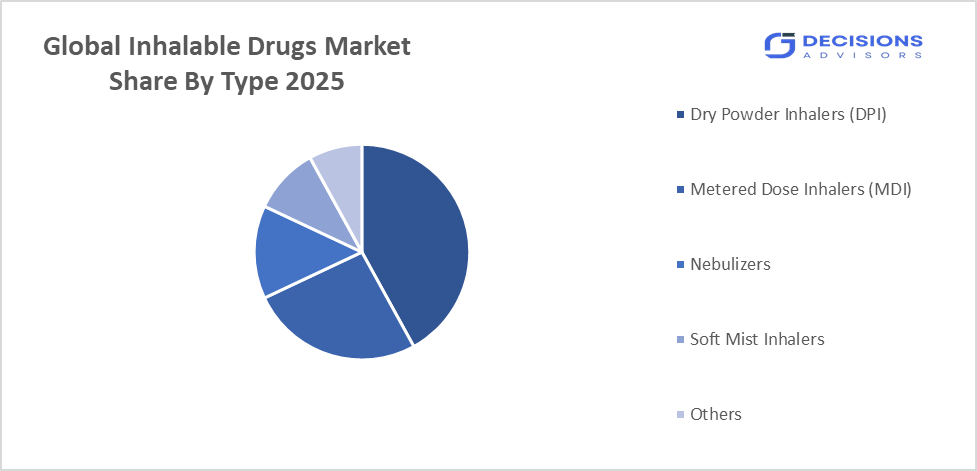
- 按类型划分,干粉吸入器(DPI)部分在市场中占了主导地位,计算约42%由于易用、可携带性和药物稳定性的提高,2025年收入减少。
- 通过应用,哮喘部分举行了约46%在气喘发病率上升、诊断率扩大和广泛提供吸入疗法的支持下,2025年市场份额增加。
- 全球可吸入药物市场预计将在以下地区扩大:7.6%2026-2035年预测期间。 。 。 。
- 预计到2035年,市场将达到大约88.78亿美元的估值。
市场驱动器
全球可吸入药物市场主要受发达和新兴经济体哮喘、COPD、囊肿纤维化和其他慢性呼吸道疾病的迅速增加所驱动。 不断加剧的环境污染、职业接触空气污染物、与吸烟有关的疾病以及生活方式的改变继续加重了全球肺病的负担。 吸入技术的进步,包括具有数字监测能力的智能吸入器、粒子工程和持续释放的肺配方,大大提高了药物坚持性和治疗效果。 制药厂家越来越多地开发生物吸入疗法和混合药物配方,这些配方能提高疗效并减少系统副作用。 扩大保健支出、有利的报销政策、提高对早期呼吸道疾病管理的认识,以及对呼吸道药物研究的持续投资,进一步支持了市场增长。 此外,越来越多的家庭保健、远程医疗一体化和连接式吸入装置的采用为全世界的制造商和保健提供者创造了新的机会。
限制
尽管全球可吸入毒品市场的增长前景良好,但面临若干挑战。 与先进的吸入制剂有关的高开发成本、复杂的监管审批程序以及昂贵的制造技术,可能限制产品商业化。 在低收入国家,病人滥用吸入器设备、药物交付技术不一致以及获得保健服务的机会有限也影响到治疗结果。 此外,非专利替代品的可得性、价格压力和对吸入装置的严格质量要求,继续给制药厂商带来竞争和运作挑战。
竞争性分析:
报告对全球可吸入药品市场所涉主要组织/公司进行了适当的分析,并主要根据其产品提供情况、业务概况、地域分布、企业战略、部分市场份额以及SWOT分析进行了比较评价。 该报告还提供了一份精益求精的分析,重点介绍公司目前的新闻和发展情况,其中包括产品开发、创新、合资企业、伙伴关系、并购、战略联盟等。 这样就可以对市场内部的总体竞争情况进行评价。
全球可吸入药物市场上的顶级公司
- 阿斯特拉泽内卡 PLC
- GlaxoSmithKline plc (GSK) (英语).
- Boehringer Ingelheim国际有限公司
- Chiesi Farmaceutici S.p.A. (原始内容存档于2018-09-21).
- 特瓦制药工业有限公司.
- 诺华集团
- Cipla有限公司
- 维阿特里斯股份有限公司.
- PARI 股份有限公司
- 3M 卫生保健。
政府举措
|
国家 |
政府的主要举措 |
|
美国 |
美国FDA继续通过快速监管路径,呼吸道疾病研究资金,以及鼓励发展先进的肺出药系统的方案,支持吸入疗法的创新. |
|
联合王国 |
国家卫生局(NHS)促进环境上可持续的吸入器使用,同时扩大呼吸道疾病管理方案,并鼓励采用低碳吸入器技术。 |
|
中国 |
中国国家卫生健康委员会强化了呼吸道疾病预防计划,扩大了医疗基础设施,加大了对国内药品制造和创新吸入疗法的投资. |
市场分割
全球可吸入药物市场按类型、应用和技术划分
- 干粉吸入器部分主导了全球可吸入药物市场,在2025年约占市场份额的42%.
根据类型,市场分为干粉吸入器、计量吸入器、照明剂、软雾吸入器等。 DPI仍然是领先部分,因为它们具有呼吸活性、可携带性,不需要推进剂,并且比常规吸入器提供更大的药物稳定性。 粉末配方和吸入器设备设计方面的持续技术改进将进一步支持分块增长,而与数字监测相结合的智能吸入器预计将在预测期间获得强劲的势头。
- 在2025年,Asthama部分占市场份额最大,约为46%,预计在整个预测期间将继续发挥领导作用。
根据应用,市场分为哮喘,慢性阻塞性肺病(COPD),囊性纤维化,肺动脉高血压等. 哮喘由于全球流行程度高、诊断率上升以及广泛使用维护和救生吸入疗法而继续占主导地位。 儿科哮喘病例增多和混合吸入器的持续发展进一步加强了这一部分的需求。
- 常规吸入技术部分在2025年约占市场的51%.
基于技术,市场被分割成传统吸入技术、智能吸入技术、粒子工程和通融技术。 常规吸入系统因其广泛临床采用、价格可承受和已有的制造基础设施而仍然占主导地位。 然而,随着保健系统日益接受数字呼吸系统护理,包含数字传感器、蓝牙连接和药物坚持跟踪的智能吸入器技术预计将增长最快。
全球可吸入药物市场区域部分分析
- 北美(美国、加拿大、墨西哥)
- 欧洲(德国、英国、法国、意大利、西班牙、荷兰、欧洲其他地区)。
- 亚太(中国、日本、印度、澳大利亚、韩国、亚太其他地区)。
- 南美洲(巴西、阿根廷、南美洲其他地区)。
- 中东和非洲(阿联酋、沙特阿拉伯、南非、多边环境协定的其余部分)。
2025年,北美约占全球可吸入毒品市场的38%,并继续在全球工业中占主导地位。
本区域得益于先进的保健基础设施、哮喘和慢性阻塞性肺病的高诊断率以及强有力的呼吸道疗法报销政策。 美国仍然是最大的捐助国,因为主要制药厂家的存在、持续的研发投资以及广泛采用创新的吸入装置。 更多地利用智能吸入器、生物疗法和数字呼吸道监测解决方案,继续加强在医院、专科诊所和家庭医疗保健场所的市场扩张。
2025年,欧洲约占全球市场的29%,成为第二大区域市场。 。 。 。
包括德国、联合王国、法国、意大利和西班牙在内的国家继续通过完善的保健系统、增加老年人口和有利的呼吸道药物报销框架来推动区域需求。 本区域还受益于鼓励药品创新、同时支持环境上可持续的吸入器技术的严格监管标准。 持续投资于呼吸道疾病研究并越来越多地采用混合吸入疗法,进一步促进了区域增长。
预计亚太区域将成为增长最快的区域市场,在预测期间占全球收入的近24%。
中国、印度、日本、韩国和澳大利亚的快速城市化、空气污染恶化、吸烟率上升、保健基础设施扩大以及对呼吸道疾病管理的认识不断提高。 不断增加的保健支出、扩大药品制造能力以及增加可负担得起的非专利可吸入药品的供应,为国内和多国制药公司创造了大量机会。
全球可吸入药物市场的未来市场趋势:-
-
- 智能吸入器与数字健康一体化
蓝牙智能吸入器与移动保健应用的结合正在改变呼吸道疾病管理。 这些装置改善了药物的坚持性,能够对病人进行远程监测,并为医生提供实时治疗数据,支持个性化的保健服务,并减少住院人数。
-
- 扩大生物学和有针对性的肺疗法
制药公司正在日益发展可吸入生物学和针对重度哮喘、COPD、肺纤维化和罕见呼吸道失调的药物输送系统。 先进的粒子工程技术正在改善肺内药物沉积,同时将系统性副作用降到最低.
-
- 可持续和生态友好型吸入器技术
越来越多的环境关切正在鼓励制造商用无害环境的替代品来取代全球升温潜能值高的推进剂。 开发可回收的吸入器组件、低碳推进剂和可持续包装解决方案预计将重塑未来的产品发展战略。
-
- 家庭呼吸护理的增长
越来越多的家庭保健服务、便携式照明器和远程医疗平台的采用正在推动对方便用户的吸入疗法的需求。 老龄人口、慢性病管理方案和远程病人监测技术预计将能加快在传统医院环境之外使用可吸入药物。
最近的发展
- 在2025年3月,AstraZeneca PLC因其COPD的三结合吸入疗法获得了扩大的监管批准,加强了它在主要国际市场的呼吸道疾病治疗组合。
- 2024年10月,任相国.GlaxoSmithKline plc(GSK)引入了下一代智能吸入器平台,与数字病人监测能力相融合,以改善药物坚持性和呼吸道疾病管理.
- 2024年7月,任相国.Chiesi Farmaceutici S.p.A.通过在选定的欧洲市场采用环境上可持续的加压计量吸入器,扩大了低碳吸入器的组合。
- 2024年2月,,会同.Teva制药工业有限公司推出了用于哮喘管理的先进通用干粉吸入器,增加了在几个全球市场获得成本效益高的呼吸道疗法的机会
市场部分
本研究预测了2021年至2035年全球、区域和国家各级的收入。 决策顾问根据以下部分划分了全球可吸入药物市场:
全球可吸入药物市场,按类型分列
- 干粉吸入器(DPI)
- 测量剂量吸入器(MDI)
- 增压器
- 软雾吸入器
- 其他人员
全球可吸入药物市场,按用途分列
- 哮喘
- 慢性阻塞性肺病(COPD)
- 循环纤维化
- 肺动脉高通
- 其他人员
全球可吸入药物市场,按技术分列
- 常规吸入技术
- 智能吸入器技术
- 粒子工程技术
- 网络化技术
- 其别者.
全球可吸入药物市场,按区域分析
- 北美
- 美国
- 加拿大
- 墨西哥
- 欧洲
- 德国
- 联合王国
- 法国
- 意大利
- 页:1
- 俄罗斯
- 欧洲其他地区
- 亚太
- 中国
- 日本
- 印度
- 韩国
- 澳大利亚
- 亚洲及太平洋其他地区
- 南美洲
- 联合国
- 联合国
- 南美洲其他地区
- 中东和非洲
- 阿联酋
- 沙特阿拉伯
- 卡塔尔
- 南非
- 中东和非洲其他地区
经常被问到的问题(FAQ)
问题:为什么吸入性药物比呼吸道疾病的口服或注射性药物更可取?
A. 可吸入药物直接向肺提供药物,从而可以迅速采取治疗行动,同时减少系统性副作用。 这种有针对性地提供药物可提高治疗效力,需要降低剂量,并提高患者的遵纪守法程度,特别是哮喘和COPD等慢性呼吸道疾病。
Q. 全球可吸入药品市场以哪些吸入装置为主?
A. 干粉吸入器(DPIs)目前占据了市场的主导地位,因为它们是可携带的、有呼吸活性的、无推进剂的并提供了更好的药物稳定性。 它们的易用性、成本效益和不断的技术改进加强了它们在发达和新兴保健市场的采用。
Q. 智能吸入器如何影响呼吸道疾病管理的未来?
A. 智能吸入器将数字传感器、蓝牙连接和移动应用结合起来,以监测药物坚持性、吸入技术和治疗结果。 这些技术使医生能够远程监测病人,改进治疗的合规性,并支持个性化呼吸护理。
Q. 哪些因素可以推动全球可吸入药物市场进入2035年?
A. 市场增长将得到下列因素的支持:哮喘和COPD的日益流行、空气污染增加、老年人口扩大、肺用药的技术进步、越来越多的生物学和智能吸入器的采用、有利的政府保健举措以及对呼吸道药品研发的投资增加。
查看许可
选择最适合您的计划:专为您的需求量身定制的单用户、多用户或企业解决方案。
我们为您提供全方位支持
- 24/7 分析师支持
- 全球客户
- 量身定制的洞察
- 技术跟踪
- 竞争情报
- 定制研究
- 联合市场研究
- 市场概览
- 市场细分
- 增长驱动因素
- 市场机遇
- 监管洞察
- 创新与可持续发展