
全球实验室塑料消耗品市场
全球实验室塑料消耗品市场规模、按产品类型分列的份额(管道提示、管子和管子、微板、Petri Dishes & Flasks等)、应用(生命科学研究、临床诊断、制药和生物制药、学术和研究机构等)、最终用户(研究实验室、诊断实验室、医药和生物技术公司、医院和保健设施等)以及区域(北美、欧洲、亚太、拉丁美洲、中东和非洲),2026-2035年分析和预测。

报告概览
目录
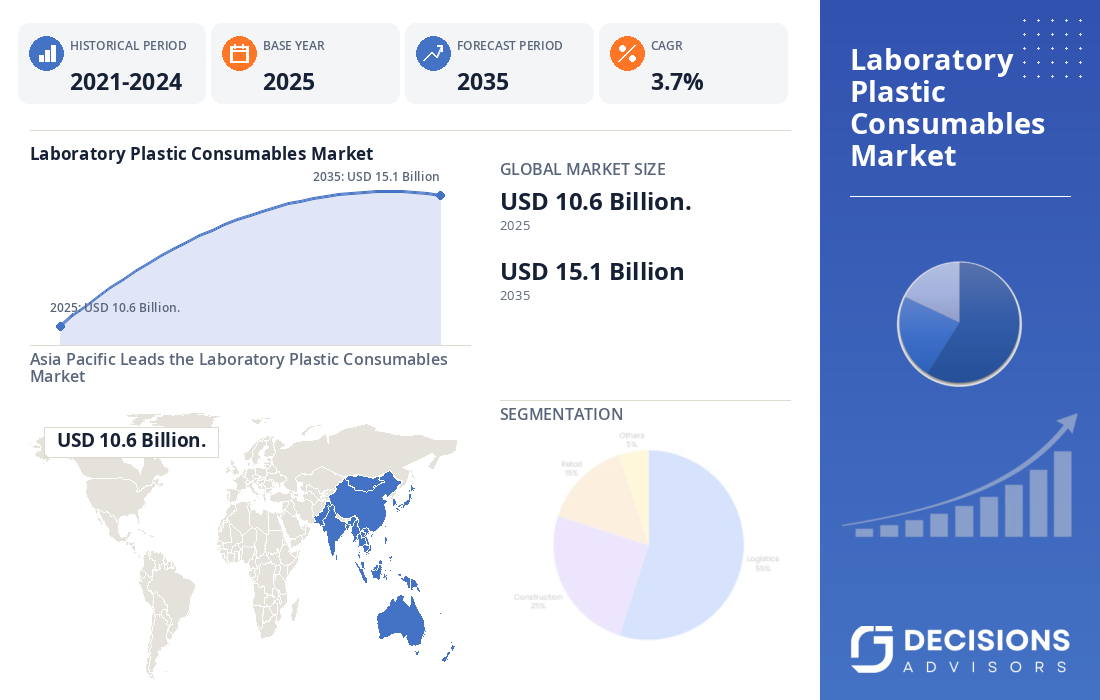
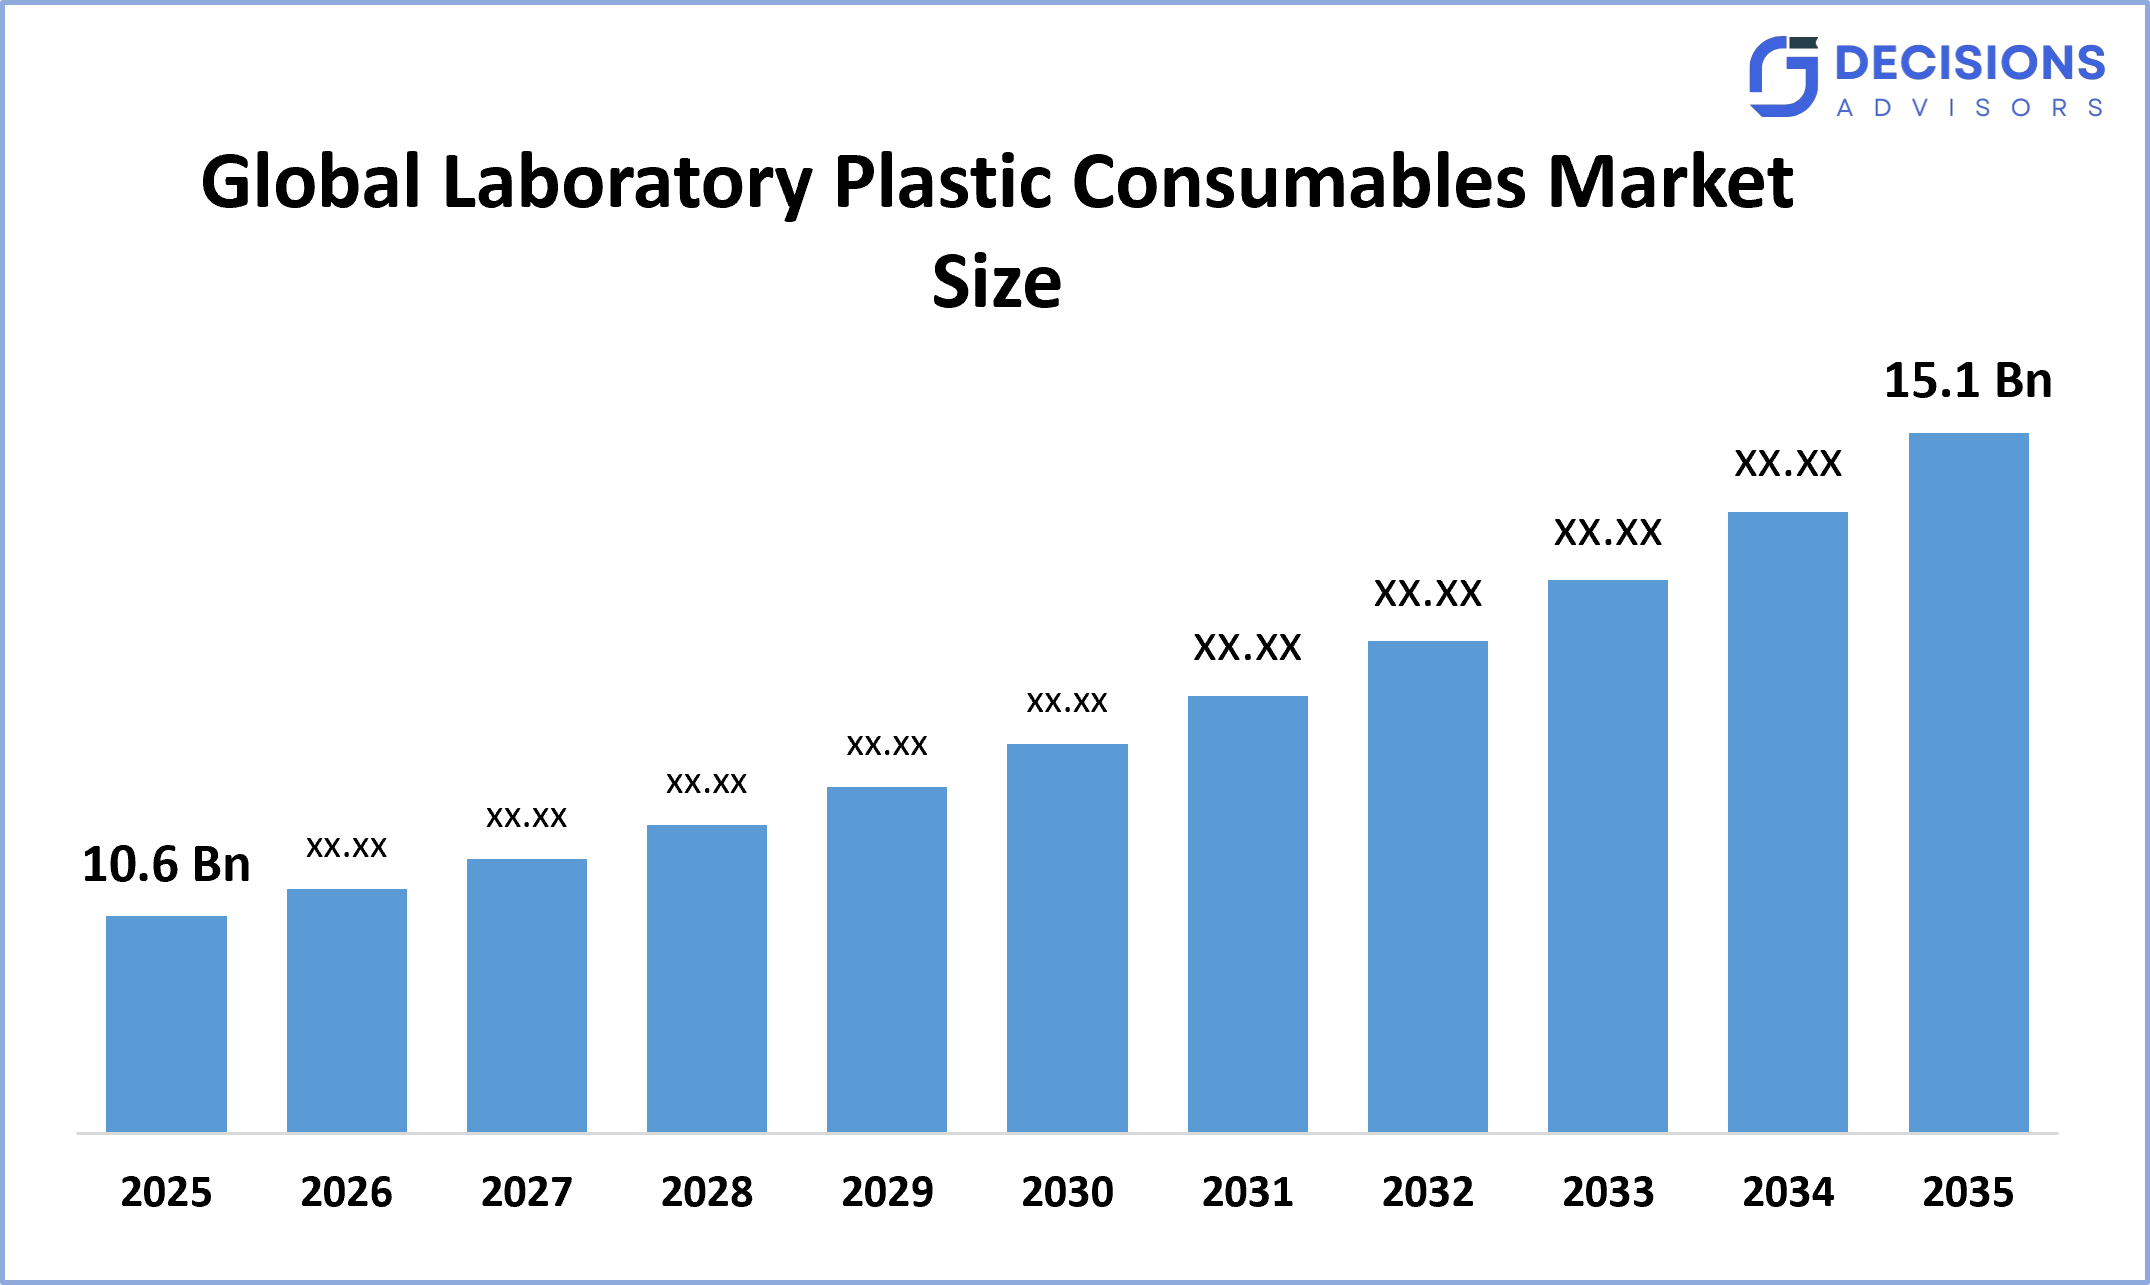
全球实验室塑料消耗品市场规模预计将从2025年的10.6亿美元增长,到2035年可能达到15.1亿美元左右,CAGR为3.7%。 2025年的基准与公布的工业估计相一致,该估计将实验室塑料消耗品市场定为约106亿美元。 "决策顾问"认为,市场主要受实验室测试量不断上升,分子诊断,药物研发,生药制造,单用途实验室产品的使用增加等驱动. 据估计,2025年,亚太区域在全球收入中约占34%。 由于Thermo Fisher Science具有广泛的Nalgene、Nunc和实验室塑料制品组合,该公司被认为是主要供应商之一;该公司报告2025年总收入为445.6亿美元,其中包括生命科学解决方案的103.7亿美元。
市场快照
- 全球实验室塑料消耗品市场规模(2025年):10.6亿美元。 。 。 。
- 预计全球实验室塑料消耗品市场规模(2035年):15.1亿美元
- 全球实验室塑料消费品市场CAGR:3.7%.
- 最大的区域市场:亚太
- 2无最大区域:北美
- 快速增长区域:欧洲
- 基准年:2025年
- 历史时期:2021-2024年
- 市场预测期:2026-2035年
市场概况/导言
全球实验室塑料消耗品市场包括用于样品收集、制备、储存、液体处理、细胞培养、分子测试、诊断和实验室分析的可支配和可再使用塑料产品。 主要产品有管子提示、离心管、微离心管、PCR板、微板、Petri盘子、培养瓶、标本容器、低温瓶和实验室瓶等。 瑟莫·费舍尔科学公司、康宁公司、埃彭多夫公司、萨托里乌斯公司、默克公司、格雷纳生物一号公司、BD公司和萨尔施泰特公司在研究、临床、制药和生物技术工作流程方面保持广泛的产品组合。 例如,Thermo Fisher提供Nalgene和Nunc塑料器皿,它们跨越管子、小指针、管子、瓶子、微板、细胞培养塑料、低温管和样品储存产品。
- 美国, 美国的研究生态系统继续通过大规模生物医学研发来产生对实验室消耗品的需求. NIH报告说,在2025财政年度,在竞争和非竞争的外部生物医学研究奖项中,有353亿美元,支持广泛的实验室和研究方案。
- 日本的AMED通过其2025-FY2029财政年度计划的实际应用,继续支持基础研究的医疗研发,支持对实验室基础设施和用于药物发现、诊断、再生医学和医疗设备研究的消耗品的需求。
- 欧洲、地平线欧洲继续资助保健研究、生物技术、诊断、个性化医药和数字保健。 欧盟还于2025年启动了一项生命科学战略,旨在到2030年使欧洲成为全球生命科学的主要位置.
显著的透视: -
- 亚太区域预计将举行约34%全球实验室塑料消耗品市场在预计时间范围内的份额。
- 预计北美将计入约31.5%在预测期内,在实验室开支高和已建立的生命科学基础设施的支持下,建立了全球市场。
- 按产品类型来看,Pipette Tips部分占据了市场主导地位并持有约31%在预测期间,预计CAGR将大幅增长。
- 通过应用,生命科学研究部分占据市场主导地位约34%在预测期间,预计CAGR将大幅增长。
- 按最终用户、研究实验室分列约38%预计到2035年仍将是最大的消费群体。
- 全球实验室塑料消耗品市场的复合年增长率是:3.7% (中文(简体) ).
- 市场可能达到大约15.1美元到2035年达到亿.
市场驱动器
全球实验室塑料消耗品市场主要是由医药、生物技术、临床诊断、学术研究和分子生物学活动的扩大所驱动的。 对PCR、下一代测序、细胞培养、免疫测定、基因组学、蛋白质组学和高通量筛选的使用不断增多,增加了对无菌管、管子提示、微板、培养器和样品储存产品的经常性需求。 自动化是另一个重要的增长因素,因为机器人液体处理平台需要标准化,相容的相机消耗品,尺寸一致,可变性低.
限制
市场面临若干制约因素,特别是单一用途塑料的环境影响、废物管理要求日益增加、原材料价格起伏不定以及需要严格的产品质量控制。 实验室消耗品与生物样品或危险材料一起使用,由于污染和处置要求,往往难以回收。 制造商还必须保持极低的可提取物、可渗出物、内分泌物、核释放物和其他污染物水平,并增加生产和质量控制成本。
竞争性分析:
报告对全球实验室塑料消耗品市场所涉主要组织/公司进行了适当的分析,并主要根据其产品提供情况、业务概况、地域存在、企业战略、部分市场份额和SWOT分析进行了比较评价。 该报告还提供了一份精益求精的分析,重点介绍公司目前的新闻和发展情况,其中包括产品开发、创新、合资企业、伙伴关系、并购、战略联盟等。 这样就可以对市场内部的总体竞争情况进行评价。
全球实验室塑料消费品市场上的顶级公司
- 瑟莫·费舍尔科学
- 玉米公司
- 埃彭多夫SE
- 萨托里乌斯集团
- 默克 KGaA
- 贝克顿·迪金森公司
- 格雷纳生物一号国际
- Sarstedt AG & Co. KG 软件公司
- 阿凡多尔
- SPL 生命科学.
政府举措
|
国家 |
政府的主要举措 |
|
美国 |
国家卫生研究所继续提供大量生物医学研究资金。 NIH在2025财政年度期间报告了353亿美元的额外研究奖项,支持研究实验室和相关实验室消耗品需求 |
|
日本 |
AMED的FY2025-FY2029战略支持跨药物发现、再生医学、医疗器械、保健、临床数据和基本医学研究的医疗研发,加强实验室研究生态系统 |
|
中国 |
围绕生物技术、先进制造、诊断、制药创新和研究基础设施的国家优先事项正在支持扩大实验室和生命科学能力 |
市场分割
全球实验室塑料消耗品市场份额分为产品类型、应用和最终用户。
- Pipette Tips部分占据了市场主导地位,在2025年占有约31%的份额,预计在预测期间CAGR将大幅增长。。 。 。 。
基于产品类型,全球实验室塑料消耗品市场分为"管子"(Pipette Tips),"管子"(Tubes & Vials),"微板"(Microplates),"Petri Dishes & Flask"等. 其中Pipette Tips占据了市场主导地位,在2025年持有了约31%的股权. 在分子生物学、诊断学、药物研究、基因组学和临床实验室中,它们的使用频率极高,为它们的支配地位提供了支持。 自动化和高通量筛选进一步增加了需求,因为机器人系统需要标准化和可靠的一次性小费. 对污染和交叉抽样结转的日益关切也鼓励实验室使用无菌和过滤管子提示。
- 生命科学研究部分在2025年占了约34%的最大份额,预计在预测期间,CAGR将增长。
基于应用,市场分为生命科学研究,临床诊断,医药与生药,学术与研究机构等. 其中,生命科学研究在2025年占最大份额并占有约34%的份额. 涉及基因组学、蛋白质组学、分子生物学、细胞生物学、微生物学和药物发现的研究活动消耗了大量塑料管、板、小费、花瓶和储存器皿。 增加对生物技术和个性化医药的投资正在产生对高品质消耗品的额外需求。 越来越多的采用自动化研究工作流程也支持经常采购标准化塑料产品。
- 研究实验室部分在2025年占了约38%的最大份额,预计在预测期间,CAGR将增长。
根据最终用户,市场分为研究实验室、诊断实验室、医药和生物技术公司、医院和保健设施等。 其中,研究实验室主导了市场,在2025年占有了约38%的份额. 学术、政府、制药和私营研究实验室进行大量重复试验,需要一次性管子、管子提示、微板和样品储存产品。 基因组学、药物发现、细胞培养和高级生物科学方面的研究活动正在增加,支持对消耗品的持续需求。
全球实验室塑料消耗品市场区域部分分析
- 北美(美国、加拿大、墨西哥)
- 欧洲(德国、英国、法国、意大利、西班牙、荷兰、欧洲其他地区)。
- 亚太(中国、日本、印度、澳大利亚、韩国、亚太其他地区)。
- 南美洲(巴西、阿根廷、南美洲其他地区)。
- 中东和非洲(阿联酋、沙特阿拉伯、南非、多边环境协定的其余部分)。
预计在预计时间范围内,亚太在全球实验室塑料消耗品市场中约占34%。
亚太区域预计仍将是最大的区域市场,因为其医药制造基础正在扩大,临床测试正在增加,生物技术工业正在发展,学术和政府研究活动也相当多。 中国、日本、韩国和印度是区域需求的主要捐助国,而东南亚在制药生产和实验室测试方面正变得越来越重要。 本区域受益于成本较低的制造能力以及对诊断和研究产品不断增长的国内需求。
预计北美将在全球实验室塑料消耗品市场快速CAGR增长,在预测期间约占份额的31.5%。。 。 。 。
北美有一个高度发达的实验室生态系统,由制药公司,生物技术公司,大学,研究机构,医院和临床诊断网络支持. 由于生物医学研究开支高并广泛采用分子诊断和先进的实验室技术,美国仍然是最大的贡献国. NIH的2025财政年度外奖353亿美元证明了基础生物医学研究生态系统的规模。 主要供应商包括Thermo Fisher Science、Corning、BD、Danaher公司和其他生命科学制造商,提供广泛的实验室塑料制品组合。
在此期间,欧洲是全球实验室塑料消耗品市场增长最快的区域,拥有约23%的份额。
预计欧洲的增长最快,因为实验室和制造商越来越多地将科学业绩同可持续性目标结合起来。 欧盟的生命科学战略力求到2030年加强欧洲作为全球生命科学领先者的地位,而地平线欧洲则支持健康研究,生物技术,诊断,个性化医学,以及相关技术. 可持续性条例也鼓励制造商重新考虑材料、包装、可再循环性和化石塑料的使用。 《欧盟包装和包装废物条例》于2025年2月生效,2026年8月开始实施,加强了可回收和资源节约型塑料产品的方向。
全球实验室塑料消费品市场的未来市场趋势:-
-
- 转向生物实验室塑料
制造商越来越多地利用可再生或生物原料开发实验室消耗品。 Eppendorf的"生物基"管采用生物基聚丙烯,通过质量平衡方法,表明该行业在保留常规产品性能的同时,正朝着减少对化石原料的依赖.
-
- 自动化兼容消费品的增长
实验室自动化将增加对为机器人管道系统设计的标准化消耗品、自动样品准备、高通量筛选和综合诊断平台的需求。 精确的维度,低可变性,条码相容性,可堆叠性,以及相容的材料属性将日益成为重要的购买标准.
-
- 扩大高性能可塑材料
对聚丙烯、聚乙烯、聚苯乙烯、聚苯乙烯、聚苯乙烯和专用聚合物配方的需求将增加,这些配方可提供更好的化学耐受性、热稳定性、光学清晰度、低绑定特性以及可提取性和可浸出性。
-
- 可持续和循环实验室工作流程
实验室正在越来越多地评价可再利用的塑料制品、回收方案、减少包装、生物聚合物和低碳制造。 瑟莫·费舍尔提倡可再利用的Nalgene塑料器件和以可持续性为重点的产品方案,而萨尔托里乌斯则对所选塑料组件提出了再生饲料倡议.
最近的发展
- 2026年2月,任相国.绿色大象生物技术公司与Labscoop公司合作,达成一项分配协议,扩大美国实验室使用以工厂为基础的96井实验室板块的机会,支持向影响较低的实验室消耗品过渡。
- 在2025年8月,Corning和Revial Healthcare签署了一份意向书,目的是在非洲建立生命科学联合制造足迹,并开展协作,以增加区域生产和基本实验室消耗品的供应。
- 在2025年6月,我们Eppendorf推出了其第二代"安全锁管"生物基,由100%的生物基聚丙烯通过质量平衡法制成,扩大了其下碳实验室消耗品的组合.
市场部分
本研究预测了2021年至2035年全球、区域和国家各级的收入。 决策顾问根据以下部分划分了全球实验室塑料消耗品市场:
全球实验室塑料消耗品市场,按产品类型分列.
- 管道提示
- 管和管
- 微平板
- Petri Dishes & Flasks 软件
- 其别者.
全球实验室塑料消耗品市场,按应用.
- 生命科学研究
- 临床诊断
- 医药和生药
- 学术和研究机构
- 其别者.
全球实验室塑料消耗品市场, by End User.
- 研究实验室
- 诊断实验室
- 医药和生物技术公司
- 医院和保健设施
- 其别者.
全球实验室塑料消耗品市场,按区域分析。
- 北美
- 美国
- 加拿大
- 墨西哥
- 欧洲
- 德国
- 联合王国
- 法国
- 意大利
- 页:1
- 俄罗斯
- 欧洲其他地区
- 亚太
- 中国
- 日本
- 印度
- 韩国
- 澳大利亚
- 亚洲及太平洋其他地区
- 南美洲
- 联合国
- 联合国
- 南美洲其他地区
- 中东和非洲
- 阿联酋
- 沙特阿拉伯
- 卡塔尔
- 南非
- 中东和非洲其他地区
经常被问到的问题(FAQ)
Q. 全球实验室塑料消耗品市场包括哪些主要产品?
A. 主要产品包括管子接头、离心机和微心管、PCR板、微板、Petri盘子、细胞培养瓶、低温瓶、标本容器、瓶子等塑料实验室产品。 这些产品支持样品处理、测试、储存、细胞培养、分子生物学和诊断工作流程。
Q. 为什么实验室塑料消耗品在许多应用中优于玻璃产品?
A. 塑料消耗品轻而易举、耐碎裂、易于处理,并以适合自动化的标准格式提供。 聚丙烯等实验室级塑料也可提供很强的化学相容性和受控可提取性和可浸出性,使其适合需要的分析和生物应用.
问题:可持续性如何改变实验室塑料消耗品市场?
A. 可持续性正在鼓励制造商开发可再用、可再循环、基于生物和低碳的消耗品。 Eppendorf的生物聚丙烯管和Green Elephant Biotech的以PLA为基础的96井板显示了向再生材料替代品的发展,而欧洲的监管发展正在加大提高资源效率和可循环性的压力.
查看许可
选择最适合您的计划:专为您的需求量身定制的单用户、多用户或企业解决方案。
我们为您提供全方位支持
- 24/7 分析师支持
- 全球客户
- 量身定制的洞察
- 技术跟踪
- 竞争情报
- 定制研究
- 联合市场研究
- 市场概览
- 市场细分
- 增长驱动因素
- 市场机遇
- 监管洞察
- 创新与可持续发展