
全球低VOC粘合市场
全球低挥发性市场大小、份额、按技术(以水为基础的粘合剂、热电荷粘合剂、活性粘合剂和压力感应活性粘合剂),按化学(聚氯乙烯(PVA)、聚丙烯乙酸酯(PAE)、乙烯/乙烯(VAE)、乙烯-乙烯乙酸酯(EVA)、聚氨酯、乙氧基等)、按最终用户工业(纸张和包装、建筑和建筑、运输、木工、消费品等)以及按区域(北美、欧洲、亚太、南美洲、中东和非洲)分析和预测2026

报告概览
目录
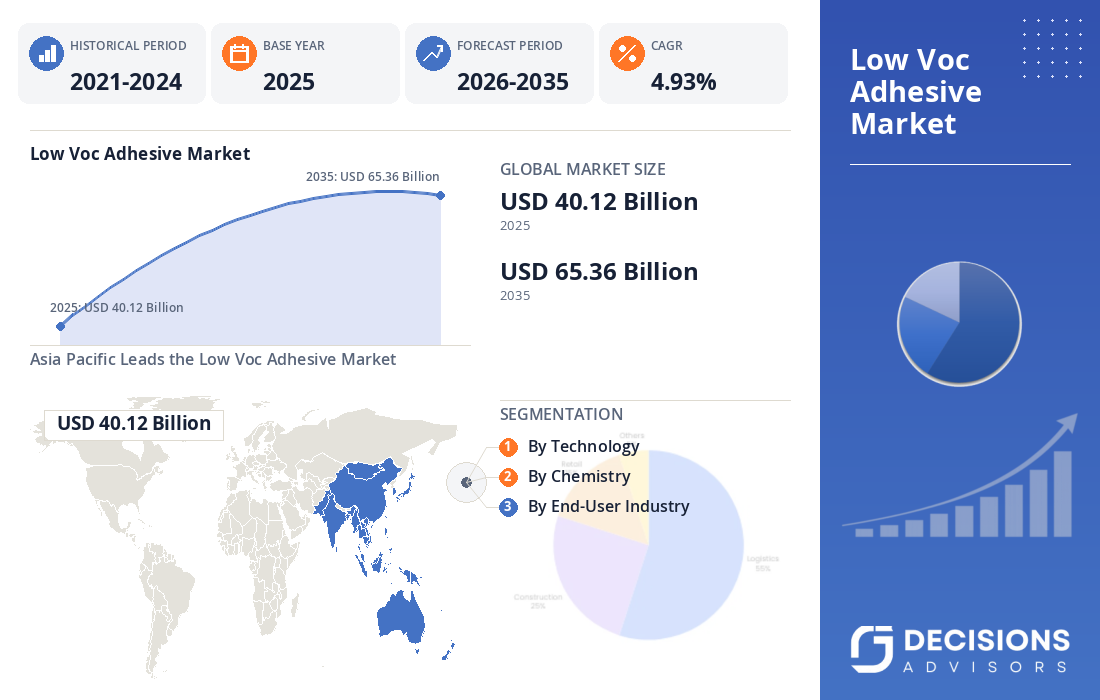
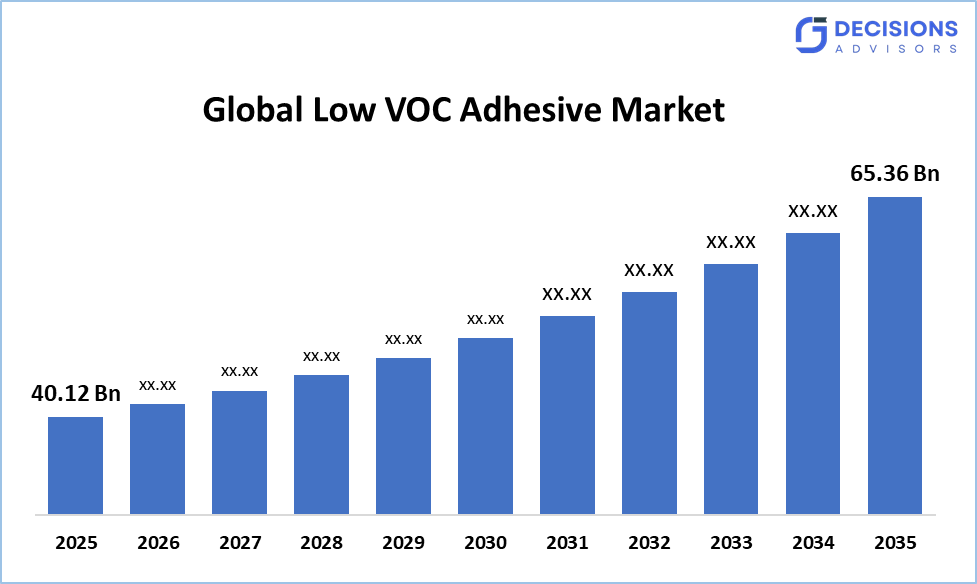
全球低VOC粘附市场规模在2025年的价值约为40.12亿美元,预计到2035年将达到约65.36亿美元,在预测期间,CAGR将增长约4.93%。 由于环境监管不断加强,对可持续联动解决办法的需求不断增加,建筑和基础设施活动不断增加,纸张和包装应用的扩大,汽车和运输工业日益采用,以及越来越偏好以水为基础的技术和其他低排放粘合技术,市场正在稳步增长。
市场快照
- 全球低VOC粘合市场规模(2025年):40.12亿美元
- 预计市场规模(2035年):65.36亿美元
- 全球市场CAGR(2026-2035年):4.93%
- 最大的区域市场:亚太
- 第二大区:北美
- 最快增长区域:亚太
- 基准年:2025年
- 历史时期:2021-2024年
- 预测期:2026-2035年
市场概况/导言
全球低活性有机化合物粘合剂市场包括配制的粘合剂,与以传统溶剂为基础的粘合剂系统相比,其活性有机化合物的活性水平有所降低。 这些粘合剂的设计目的是在施用和治愈过程中将挥发性有机碳的排放量降到最低,同时保持工业和商业应用所需的结合性能。 低挥发性粘合剂被越来越多地用于纸张和包装、建筑和建筑、木工、运输、汽车、消费品、电子和其他工业应用。 随着制造商努力遵守环境条例并减少工作场所受溶剂排放的影响,人们越来越多地采用以水为基础的热熔、反应和对压力敏感的技术。
- 美国政府和各大经济体的监管部门日益强调保险渗透、消费者保护、金融普惠、偿付能力要求、透明度和数字安全。
- 一些亚太国家正在增加对数字金融基础设施、保险技术、金融普惠方案和退休规划举措的投资。
显著的透视: -
- 亚太在全球低VOC粘合市场中保持领先地位,得到快速工业化、扩大建筑活动、增加制造业产出、增加包装需求以及提高环境意识的支持。 研究Nester预计到2035年亚太将占市场约33%.
- 以水为基础的粘合剂是主要的技术部分,因为其排放量一般较低,广泛用于包装、建筑、木活和消费者应用。
- 纸张和包装是一个重要的最终用户部分,由于对包装食品、电子商务包装、灵活包装、标签、纸箱和可持续包装材料的需求不断增加而得到支持。
- 建筑和建筑是一个重要的应用区,因为低VOC粘合剂被越来越多地用于改善室内空气质量并符合环境和建筑标准.
- 随着制造商越来越多地寻求传统溶剂粘合剂的以水为基、以生物为基、可回收和低排放替代品,可持续粘合技术正变得越来越重要。
市场驱动器
全球低挥发性有机化合物粘附性市场主要受关于挥发性有机化合物排放的日益严格的环境条例所驱动。 各国政府和监管当局正在执行减少空气污染和限制接触挥发性有机化合物的标准,鼓励制造商和最终用户转向低排放粘合技术。 不断增长的建筑和基础设施部门是另一个重要的市场驱动力。 低挥发性粘合剂越来越多地被用在地板,绝缘,壁盖,家具,木制品等建筑应用上,因为其排放量较低并适合室内环境.
限制
全球低活性有机化合物粘附市场面临挑战,包括一些先进产品的配方和生产成本较高、原材料价格起伏不定、性能要求严格、传统粘附剂的竞争以及需要专门的应用设备。 一些低VOC配方可能需要改变制造工艺,整流条件,储存系统,或应用设备. 此外,在降低VOC排放的同时保持高接力,耐久性,耐温性,耐湿性,以及快速解析,可以增加配方的复杂性.
竞争性分析:
报告对全球低挥发性固态市场所涉主要组织/公司进行了适当的分析,并主要根据其产品提供情况、业务概况、地域存在、企业战略、部分市场份额和SWOT分析进行了比较评价。 该报告还提供了一份精益求精的分析,重点介绍公司目前的新闻和发展情况,其中包括产品开发、创新、合资企业、伙伴关系、并购、战略联盟等。 这样就可以对市场内部的总体竞争情况进行评价。
全球顶级公司 低VOC 粘合市场
- H.B.富勒公司
- 亨克尔公司
- 3M连
- 道会股份有限公司.
- 西卡集团
- Bostik SA (南非语)
- 亨特斯曼公司
- 阿什兰股份有限公司.
- 马佩伊S.p.A.
- 亚克佐诺贝尔N.V.
政府举措
|
国家 |
政府的主要举措 |
|
我们 |
联邦和州的环境条例侧重于减少工业工艺产生的挥发性有机化合物排放和胶合应用,鼓励采用低VOC配方。 某些州条例具体规定了工业粘合剂的VOC含量限制和应用要求. |
|
德国 |
欧洲环境政策的重点是改善空气质量、减少化学排放、可持续制造和循环经济目标,这些政策正在支持向低排放粘合技术过渡。 |
|
中国 |
政府致力于减少污染、绿色制造、工业现代化和环境合规,鼓励制造商采用低排放材料和生产技术。 |
市场分割
全球 低VOC相接市场份额分为技术,化学,终端用户工业和区域.
以水为基础的分账户
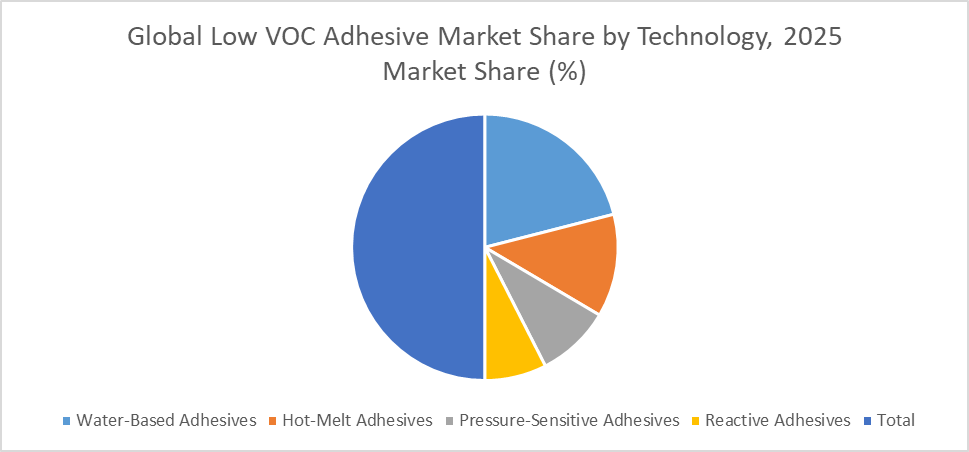
以技术为主,市场分为"以水为主"(Water-Based Adhesives),"热-梅特相"(Hot-Melt Adhesives),"反应相接"(Reactive Adhesives)和"压力感应相接"等. 以水为基础的粘合剂是一个重要的部分,因为它们的活性有机化合物排放量较低,并被广泛用于纸张和包装、建筑、木工、家具和消费者应用。 在制造商设法减少溶剂使用同时保持可靠的粘接性能的情况下,这种技术特别有吸引力。
- 聚乙烯乙酸酯部分,代表主要市场类别
基于化学,市场分为聚苯乙烯乙酸酯(PVA),聚丙烯乙酸酯(PAE),活性乙酸酯/乙烯(VAE),乙酰乙酸酯-乙烯乙酸酯(EVA),聚氨酯,Epoxy等. PVA和相關取水化工被广泛用于木作,纸张,包装,家具和建筑等应用. 聚氨酯和环氧化学在需要高强度、耐久性、化学耐受性和结构性能的应用中也越来越重要。
- 纸张和包装部分持有重要份额
根据最终用户行业,市场分为纸张和包装、建筑和建筑、运输、木工、消费品等。 纸张和包装是一个重要的市场,因为对包装食品、电子商务货物、灵活包装、标签、纸箱和无害环境包装解决办法的需求日益增加。 研究Nester估计到2035年纸张和包装部分可能占市场约45%.
区域部分 低VOC 粘合市场
- 北美(美国、加拿大、墨西哥)
- 欧洲(德国、英国、法国、意大利、西班牙、荷兰、欧洲其他国家)
- 亚太(中国、日本、印度、澳大利亚、韩国、亚太其他地区)
- 南美洲(巴西、阿根廷、南美洲其他地区)
- 中东和非洲(阿联酋、沙特阿拉伯、南非、其余多边环境协定)
北美拥有2025年全球低VOC粘合市场的重要份额
由于环境条例严格、建筑和汽车工业发达、包装制造先进以及对可持续粘合技术的强烈需求,北美是一个重要的市场。 美国是区域内最大的市场,得到环境法规、建筑活动、汽车生产、包装需求以及日益采用无害环境粘合剂的支持。
欧洲是低VOC粘合剂的重要市场
由于严格的环境标准、强有力的可持续性倡议、已建立的汽车和建筑业,以及对无害环境材料的需求日益增加,欧洲是一个重要市场。 德国,英国,法国,意大利,西班牙和荷兰是低VOC粘合剂的重要市场. 制造商正在越来越多地开发以水为基础的、以生物为基础的和其他低排放技术,以遵守环境要求并满足客户的可持续性目标。
亚太在2025年保持全球低脆弱有机化合物粘附市场的主导份额
由于工业化速度快、建筑活动扩大、制造业产出强劲、包装生产增加以及环境意识提高,亚太在全球低VOC粘合市场中保持领先地位。 中国因其大型制造业和建筑业而成为主要市场。 由于基础设施的发展、包装增长、汽车生产以及环境意识的提高,印度对低排放胶体解决方案的需求也日益增加。
全球低挥发性市场的未来市场趋势:-
- 扩大以水为基础的粘合剂
随着制造商寻求减少溶剂使用和挥发性有机化合物的排放,以水为基础的粘合技术可望被进一步采用。 它们的应用正在扩大,包括包装、建筑、木作、家具和消费品。
- 可持续包装应用的增长
可再循环和轻量级包装的继续扩展预计将对与纸质、弹性和其他可持续包装结构相适应的低VOC粘合剂产生额外需求。
- 建筑需求增加
建筑和翻新活动的增加预计将支持对低VOC地板粘合剂、木材粘合剂、绝缘粘合剂以及室内环境中使用的其他粘合产品的需求。
- 开发高绩效低VOC技术
粘合剂制造商越来越注重将低排放与高键强度,快解,耐温,耐湿,耐久等结合的制剂.
最近的发展
- 2025年11月 (英语)., B. Fuller 扩展了它的低VOC建筑粘合剂组合,侧重于商业地板和建筑应用的结合性能,同时解决室内空气质量要求.
- 2025年7月 (英语).Henkel继续扩大其可持续粘合剂组合,包括包装和工业组装应用的生物和水技术。
- 2025年2月 (英语).Sika通过旨在满足环境需要的聚氨酯和以水为基础的结合解决方案,加强了用于建筑应用的低排放粘合剂组合。
市场部分
本研究预测2026年至2035年全球、区域和国家各级的收入。 决策顾问根据以下各部分划分了全球低脆弱有机化合物粘合市场:
全球低VOC粘合市场,按技术分列
- 以水为基础的粘合剂
- 热墨特粘合剂
- 反应接合
- 压力敏感粘合剂
- 其他人员
全球 低VOC 粘附剂 市场,化学
- 乙酸聚乙烯酯(PVA)
- 聚丙烯丙酸酯(PAE)
- 乙酸乙烯酯/乙烯(VAE)
- 乙炔-醋酸乙烯酯(EVA)
- 聚氨酯
- 叶片
- 其他人员
全球低活性 按最终用户行业分列的市场
- 纸张包装( P)
- 建筑和建筑
- 运输
- 木作业
- 消费品
- 电子
全球低VOC粘合市场,按区域分析
- 北美
- 美国
- 加拿大
- 墨西哥
- 欧洲
- 德国
- 联合王国
- 法国
- 意大利
- 页:1
- 俄罗斯
- 欧洲其他地区
- 亚太
- 中国
- 日本
- 印度
- 韩国
- 澳大利亚
- 亚洲及太平洋其他地区
- 南美洲
- 联合国
- 联合国
- 南美洲其他地区
- 中东和非洲
- 阿联酋
- 沙特阿拉伯
- 卡塔尔
- 南非
- 中东和非洲其他地区
经常被问到的问题(FAQ)
- 全球低VOC粘合市场增长的驱动力是什么?.
市场主要受到以下因素的驱动:越发严格的VOC法规;对可持续产品的需求不断增长;建筑和基础设施的发展;纸和包装应用的扩大;汽车生产;以及越来越多地采用以水为基础的技术和其他低排放粘合技术。
- 低挥发性市场面临的主要挑战是什么?
主要的挑战包括原材料价格起伏不定,一些产品的配方成本较高,性能要求,传统粘合剂的竞争,以及某些低排放配方的制造或应用工艺需要修改等.
- 低VOC粘合市场的主要未来趋势是什么?
关键趋势包括越来越多地采用以水为基础的热熔技术、开发以生物为基础的粘合剂、可持续的包装应用、低排放建筑材料、汽车轻量取重、以及 VOC 排放减少的高性能粘合剂。
- 低VOC粘合剂市场预期哪个地区增长最快?
预计亚太区域仍将是增长最快的区域之一,并辅以工业化、建筑活动、包装生产、汽车制造以及提高环境意识。
查看许可
选择最适合您的计划:专为您的需求量身定制的单用户、多用户或企业解决方案。
我们为您提供全方位支持
- 24/7 分析师支持
- 全球客户
- 量身定制的洞察
- 技术跟踪
- 竞争情报
- 定制研究
- 联合市场研究
- 市场概览
- 市场细分
- 增长驱动因素
- 市场机遇
- 监管洞察
- 创新与可持续发展