
全球膜色谱市场
全球膜色谱市场规模,按产品类型划分的股份(Capsules, Cassettes & Cartridges, Membrane Plates/Filters, Modules等),由Technique(Ion Exchange, Afffinity, Hydrolife Interactive,和多模式),由终端用户(Biophartical Corpories, CROs & CMOs,学术和研究机构),以及按区域划分(北美,欧洲,亚太,拉丁美洲,中东和非洲),分析和预测2026-2035年.

报告概览
目录
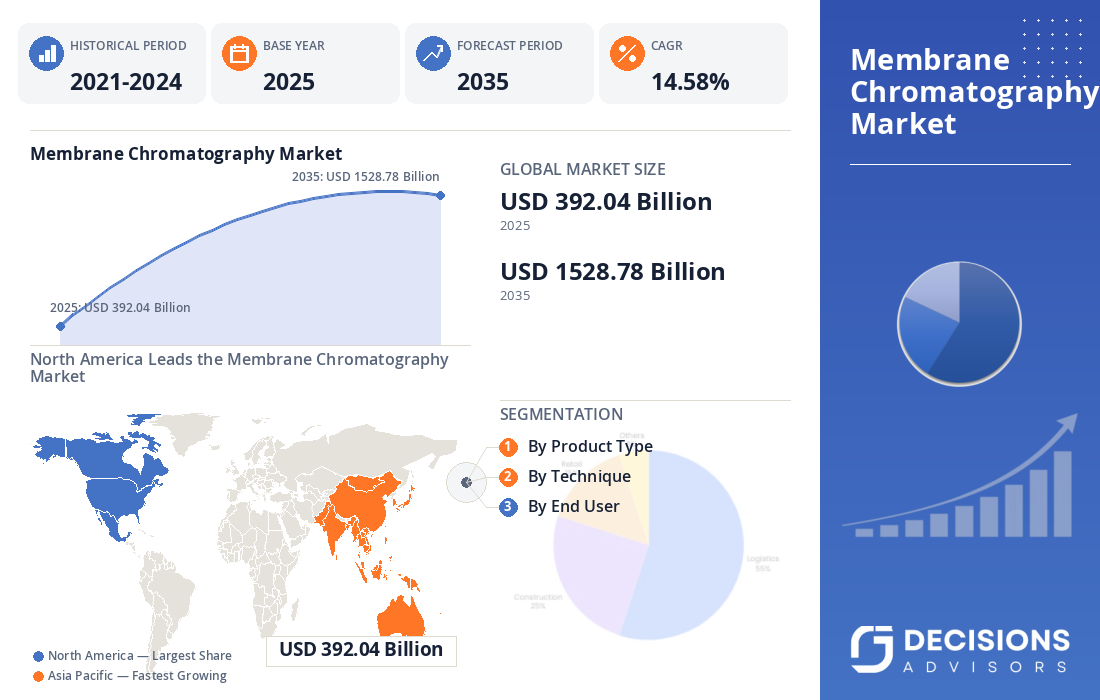
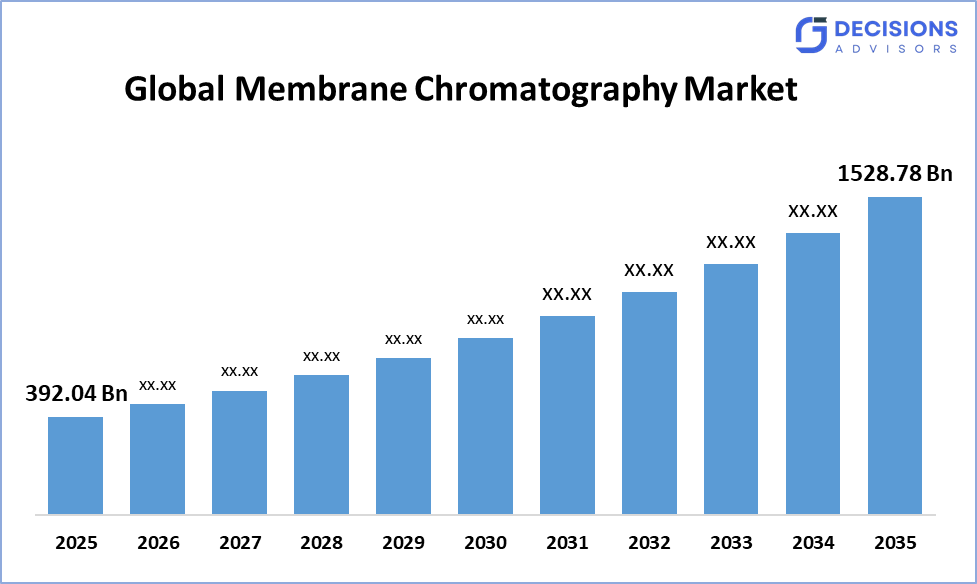
全球膜色谱市场规模预计将从2025年的392.04亿美元增长,到2035年可能达到1528.78亿美元,CAGR为14.58%。 决策顾问认为,一份详细的市场研究报告表明,无触摸感知的取用趋势支配着全球膜色谱市场,约占全球总份额的65%. Sartorius AG以强大的全球存在和约15-18%的全球市场份额领导市场,使其成为全球市场发展和增长动态的关键贡献者。
市场快照
- 全球膜色谱市场规模(2025):392.04美元 10亿
- 全球膜色谱市场规模(2035年):1528.78亿美元
- 全球膜色谱学市场复合物年增长率:14.58%
- 最大的区域市场:北美
- 第二大区域:欧洲
- 快速增长区域:亚太
- 基准年:2025年
- 历史时期:2021-2024年
- 市场预测期:2026-2035年
市场概况/导言
全球膜色谱市场(英語:Global Membrane Chromatography Market)指在生药制造中开发出用于净化蛋白质,抗体,病毒和病毒载体的以膜为基础的功能化分离技术的行业. 由于对生物药品、生物同位素和基因疗法的需求日益增加,加上主要侧重于清洁验证和成本效益高的下游净化过程,该市场正在大幅增长。 支持生物制造基础设施和生物药品创新的政府方案正在为扩大市场创造更好的条件。 包括萨托里乌斯AG,达纳赫尔公司,默克克克克克GaA,瑟莫·费舍尔科学公司,和3M公司在内的主要公司正在开发高通量,单用膜色谱学解决方案. 市场向客户提供的产品包括高流量、减少加工时间和减少资本支出。 通过开发亲和和多模式膜、持续制造平台和先进的病毒清除技术,全球市场将经历未来的扩张。 (出自:先行研究.
- 美国政府通过BARDA和NIH生物制造融资举措,支持下游先进净化技术的研发,推动为生药生产提供膜色谱学解决方案的创新.
- 印度的生药生产连通奖励计划正在推动国内制造和采用膜色谱系统,支持发展成本效益高的生物加工基础设施。
显著的透视: -
- 预计北美将保持约43起全球膜色谱市场在预计时间范围内所占的份额。
- 亚太区域预计将在全球膜色谱市场上增长最快的CAGR,其方式是持有约28%在预测期间的份额。
- 按产品类型划分,卡普尔、卡塞特和卡特里奇部分占据了市场主导地位,并持有约42%在预测期间,预计CAGR将大幅增长。
- 在最终用户看来,生物制药公司在市场上占有主导地位,约65%在预测期间,预计CAGR将大幅增长。
- 全球膜色谱学市场的复合年增长率是:58%
- 市场有可能对1528.78亿美元 by 2035.
市场驱动器
全球膜色谱市场经历了增长,因为更多的生物制药公司采用单一用途、可支配的净化技术来减少交叉污染风险并降低资本支出。 生物学、生物同位素和基因疗法管道的扩展推动了下游生物加工中更多地采用以膜为基础的净化。 越来越注重清洁验证和监管守法,促使膜色谱法在杂质去除,病毒去除和抗体净化方面被采用. 由于对高通量、无菌净化系统的需求日益增加,疫苗制造部门的需求不断增加。 市场扩大的原因是合同研究和制造组织使用膜色谱法来进行灵活可伸缩的下游加工. 全球生物制药业走向连续制造,推动制造商实施更快、更高效的膜分离系统。
限制
全球膜色谱市场面临挑战,如与高级亲和和多模式膜有关的高成本,与传统的以树脂为基础的色谱相比,约束能力有限。 扩大规模过程中的技术复杂性也增加了开发成本.
竞争性分析:
报告对全球膜色谱市场所涉主要组织/公司进行了适当的分析,并主要根据其产品提供情况、业务概况、地域存在、企业战略、部分市场份额和SWOT分析进行了比较评价。 该报告还提供了一份精益求精的分析,重点介绍公司目前的新闻和发展情况,其中包括产品开发、创新、合资企业、伙伴关系、并购、战略联盟等。 这样就可以对市场内部的总体竞争情况进行评价。
全球膜色谱市场上的顶级公司
- 萨托里乌斯集团
- 达纳赫公司
- Merck KGaA(马里西格马)
- 瑟莫·费舍尔科学公司.
- 3M连
- Cytiva(两性平等保健)
- 阿萨希·卡塞公司
- 雷普利根公司
- 生物雷达实验室
- 玉米公司
政府举措
|
国家 |
政府的主要举措 |
|
美国 |
美国政府通过BARDA和NIH生物制造融资倡议,支持下游先进净化技术的研发,推动创新,并采用下一代膜色谱学解决方案. |
|
德国 |
德国的国家生物经济战略和强有力的生物技术集群资金正在推动全国生物制药部门单一用途生物加工和以膜为基础的净化技术的创新。 |
|
印度 |
印度的生物制药生产连通奖励计划和生物技术部的资助正在推动国内制造和采用下游生物加工膜色谱系统。 |
市场分割
全球膜色谱市场份额分为产品类型、技术和最终用户
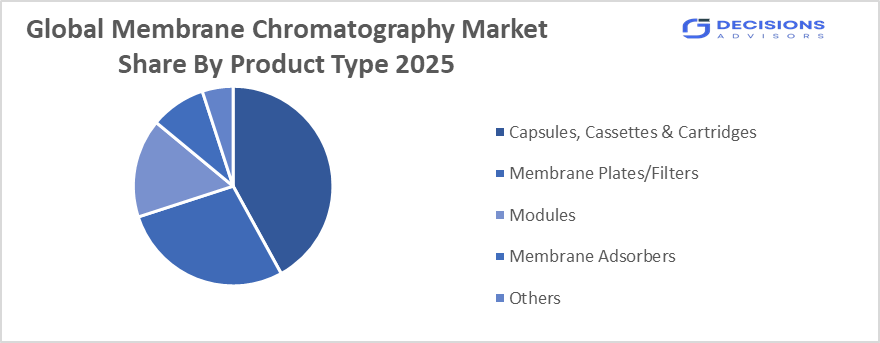
- Capsules, Cassettes和Cartridges部分占据了市场的主导地位,在2025年占有了大约42%的份额,预计在预测期间,CAGR将大幅增长。
根据产品类型,全球膜色谱市场分为Capsules, Cassettes & Cartridges,Membrane Plates/Filters,模块等. 其中,Capsules, Cassettes和Cartridges等部分在市场占据了主导地位,在2025年占有了约42%的股份. 这种主导地位是由于其可扩展性高,集成方便,与单用途生物加工系统有很强的兼容性. 这些产品被广泛用于生物药品制造、病毒清除和抗体净化,使其成为全球下游加工应用中最首选的选择。
- 生物制药公司分部在2025年占了约65%的最大份额,预计在预测期间,CAGR将增长。
基于终端用户,市场分为生物制药公司,CROs & CMOs,以及学术和研究机构. 其中,生物制药公司在2025年占最大份额并持有约58%的份额. 这种支配地位是由于对抗体净化、病毒病媒制造和生物类似生产的需求不断增加。 越来越多地采用单一用途、可支配的净化系统进一步支持了分块增长,使生物制药公司成为全球膜色谱市场的主要收入提供者。
- 离子交换部分在2025年占了约38%的最大份额,预计在预测期间,CAGR将增长。
根据技术,市场分为离子交易所、无穷公司、疏水相互作用公司和多式联运公司。 其中,Ion Exchange主导了市场,在2025年占有了约38%的份额. 这种支配地位是由于广泛采用蛋白质净化、高约束能力和成本效益高的加工。 它们与高通量生物加工和遵守监管的高度兼容性使它们对现代生物制药制造至关重要,推动全球在多种终端用途中大力采用。
全球膜色谱市场区域部分分析
- 北美(美国、加拿大、墨西哥)
- 欧洲(德国、法国、英国、意大利、西班牙、欧洲其他国家)
- 亚太(中国、日本、印度、亚太空间合作组织的其余部分)
- 南美洲(巴西和南美洲其他地区)
- 中东和非洲(阿联酋、南非、中东其他地区)
北美预计在全球膜色谱市场中约占43%。
北美拥有全球膜色谱市场约43%的份额,原因是生物制药业发达,主要市场参与者众多,全美和加拿大都有先进的研究基础设施。 本区域得益于早期采用创新的净化技术和对生物学发展的重大投资。 高采用单用生物加工系统,优惠规范标准,持续注重工艺优化,进一步加强了市场增长. 此外,先进的制造基础设施和迅速部署以膜为基础的净化系统有助于持续需求。 基因治疗部门也发挥着关键作用,在整个区域,膜色谱法日益融入病毒病媒净化。 (出自:球形视星等.
欧洲是全球膜色谱市场第二大区域,在预测期间持有约27%的份额。
欧洲是全球膜色谱市场第二大区域,由于生物制药需求强劲、监管标准严格和先进的生物加工基础设施,欧洲在预测期内占有约27%的份额。 该区域得益于已有的生物技术中心的存在,特别是在德国和瑞士,这些中心推动了下游净化技术的持续创新。 大量采用单一用途系统、政府支持的生物制造倡议和先进的保健基础设施进一步支持了市场的扩大。 此外,膜色谱学在疫苗和生物等同制造中的日益融合有助于整个区域的持续需求,从而加强了欧洲在全球市场中的地位。 (出自:先行研究.
亚太是在此期间全球膜色谱市场增长最快的区域,拥有14.58%的CAGR份额.
亚太区域是预测期内全球膜色谱市场增长最快的区域,由于生物制药部门迅速扩大、对保健基础设施进行大量投资以及政府支持性举措,亚太区域的CAGR为14.58%。 本区域受益于政府对生物制造和PLI计划增加投资,例如印度鼓励当地制造和采用膜色谱系统。 此外,扩大生物同类生产和提高疫苗制造能力正在鼓励使用成本效益高的净化技术。 中国、日本和印度对负担得起的生物加工解决方案的需求日益增加,这进一步支持了市场扩张。 整个区域对生物技术基础设施和下游加工创新的持续投资正在加速采用涵盖多种生物制药应用的膜色谱学解决方案。 (出自:stratviewresearch.com) (中文(简体) ).
全球膜色谱市场的未来市场趋势:-
- 无穷和多模膜的崛起
丰度和多模式膜相色谱产品因其优异的选择性,更强的绑定能力,以及更好的工艺分化,被越来越多地用于高价值生物净化. 它们能够提供溢价幅度、提高产品纯度以及创新的下游加工设计。 对下一代生物学的需求日益增加,正在全球加速采用。
- 整合连续制造平台
持续的制造集成通过能够进行实时过程监测,减少缓冲消耗并缩短加工时间来增强膜色谱. 它提高生产效率,降低运营成本,支持跨生物制药公司和CDMO的可伸缩生物制造. 这一趋势正在推动全世界更有效率、更灵活和成本效益更高的下游加工。
- 活性病媒和基因疗法的生长
生物制药厂家越来越多地将膜色谱系统整合到基因和细胞疗法生产中,用于病毒病媒净化,以提高产量并减少杂质. 这些系统提供更好的可伸缩性,缩短加工时间并改进产品的纯度. 基因疗法的扩大和对先进生物分离的需求不断增长,大大推动了全球的这一趋势。
- 越来越多地采用单一用途生物处理系统
膜色谱系统被广泛用于生物药用制造的单用生物加工装置,提供了减少交叉污染风险和更快的周转时间. 它们的可处置性和低资本支出使它们对灵活的制造业环境十分理想。 越来越多的单一用途技术的采用正在加速全球市场扩张。
最近的发展
- 2026年2月,任相国.Sartorius AG扩大了其膜色谱产品组合,为高通量生药制造提供了强化的以胶囊为基础的净化系统。
- 在2025年1月,一份关于膜色谱学的综合市场分析报告突出表明,人们日益重视单一用途技术和监管支持,推动整个生物制药部门的采用。
市场部分
本研究预测2020年至2035年全球、区域和国家各级的收入情况。 决策顾问根据以下各部分划分了全球膜色谱市场:
全球膜色谱市场,按产品类型分列
- 相机、相机和相机
- 膜平板板/胶片
- 模块
- 膜吸附剂
- 其他人员
全球膜色谱市场,按技术分列
- 离子交换
- 无限
- 疏水性相互作用
- 多式联运
- 其他人员
全球膜色谱市场,按终端用户分列
- 生物制药公司
- CROs 和 CMOs
- 学术和研究机构
- 诊断实验室
全球膜色谱市场,按区域分析
- 北美
- 美国
- 加拿大
- 墨西哥
- 欧洲
- 德国
- 联合王国
- 法国
- 意大利
- 页:1
- 俄罗斯
- 欧洲其他地区
- 亚太
- 中国
- 日本
- 印度
- 韩国
- 澳大利亚
- 亚洲及太平洋其他地区
- 南美洲
- 联合国
- 联合国
- 南美洲其他地区
- 中东和非洲
- 阿联酋
- 沙特阿拉伯
- 卡塔尔
- 南非
- 中东和非洲其他地区
经常被问到的问题(FAQ)
- 膜色谱学如何提高下游生物加工效率?
膜相色谱法消除了传统树脂基柱所发现的孔径扩散限制,使流速更快,处理时间更短,缓冲消耗更低,使制造商能够实现更快,更符合成本效益的生物学净化. - 为什么膜色谱系统比传统的以树脂为基础的色谱系统更受青睐?
它们提供了较高的吞吐量,减少了加工时间,减少了资本支出,减少了单一用途的可处置性,使它们更适合现代生物制药制造和灵活的生物加工环境。 - 膜色谱学在病毒载体和基因疗法净化中起到什么作用?
它能够有效去除杂质和病毒颗粒,同时保持产品的完整性,支持基因和细胞疗法制造所必需的可伸缩和高纯度的净化过程。 - 单用技术如何影响膜色谱学的发展?
越来越多的单一用途、可支配系统被采用,促使制造商在生物药用和CDMO应用中开发效率更高、耐污染、成本效益高的膜色谱解决方案。
查看许可
选择最适合您的计划:专为您的需求量身定制的单用户、多用户或企业解决方案。
我们为您提供全方位支持
- 24/7 分析师支持
- 全球客户
- 量身定制的洞察
- 技术跟踪
- 竞争情报
- 定制研究
- 联合市场研究
- 市场概览
- 市场细分
- 增长驱动因素
- 市场机遇
- 监管洞察
- 创新与可持续发展