
全球微型LED芯片市场
全球微型LED芯片市场大小,按芯片尺寸分配(低于20 Âμm,20â€"50Âμm",50â€"100Âμm"和高于100Âμm),通过应用(Smartwatches & Wearables, AR/VR设备,电视,智能手机和平板机,汽车显示和数字信号和大型显示),按技术(Display,近眼显示,透明显示和其他先进显示技术),以及按区域(北美,欧洲,亚太,拉丁美洲,中东和非洲),分析和预测2026-2035年.

报告概览
目录
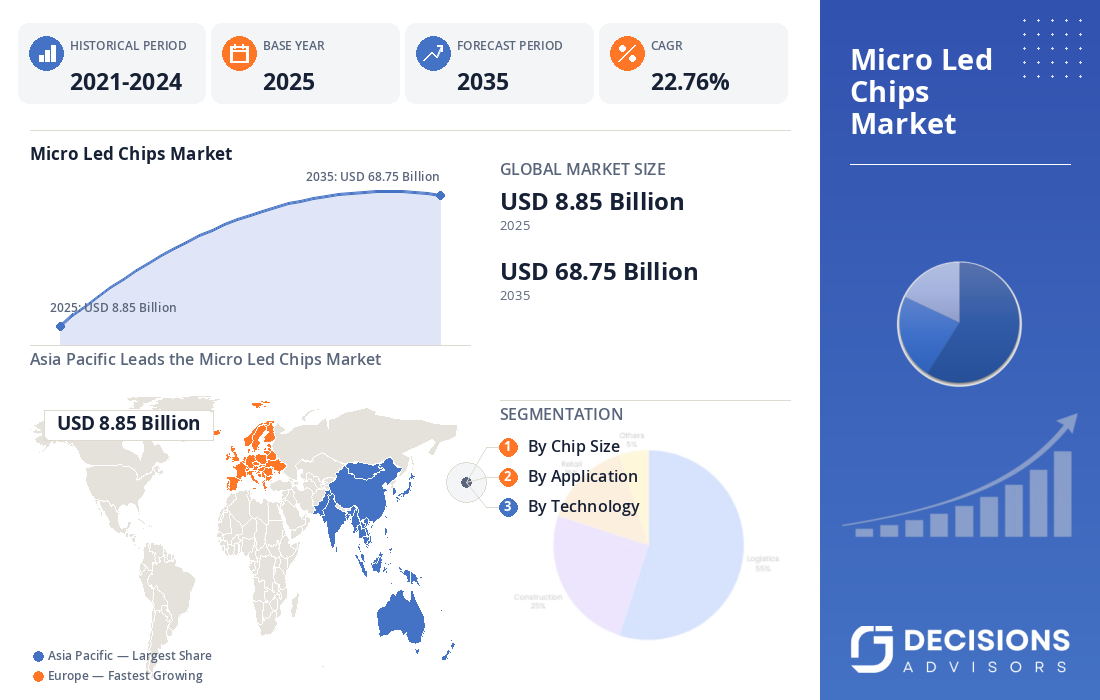
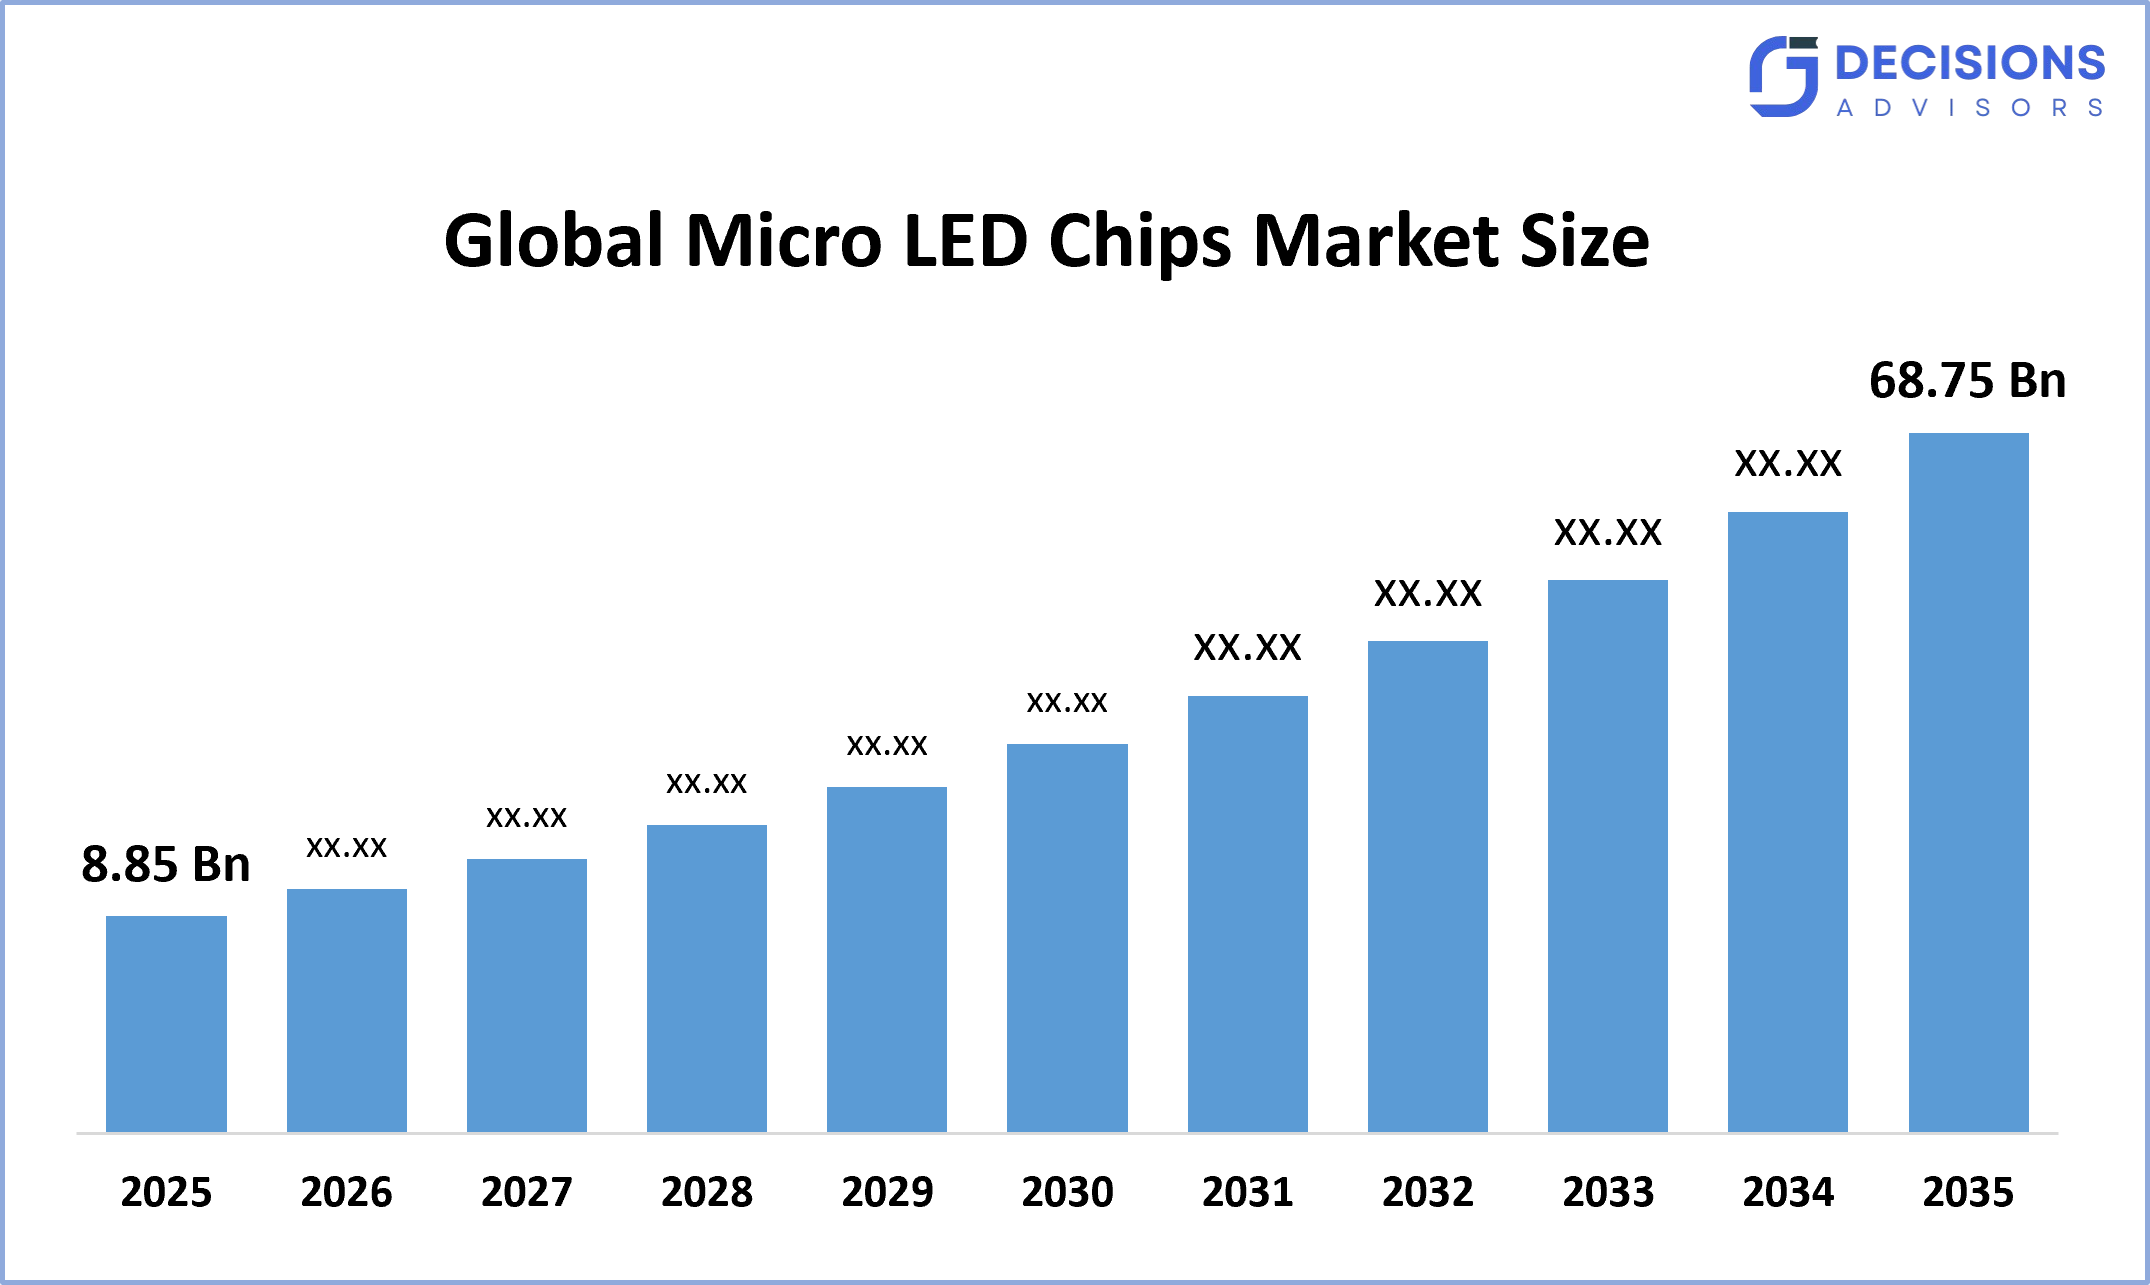
全球微型LED芯片市场规模预计将从2025年的8.85亿美元增长到2035年的68.75亿美元左右,CAGR为22.76%。 决策顾问表示,一份详细的市场研究报告反映,全球微小LED芯片市场日益采用超高亮度,节能,高清晰度的显示技术,占据了全球市场总需求的约48%. 三星电子公司通过对先进显示技术、高额微LED产品和全球消费电子生态系统的大量投资,支持全球市场的发展和商业化,仍然是主要行业贡献者之一。
市场快照
- 全球微型LED芯片市场规模(2025年):8.85亿美元
- 预计全球微型LED芯片市场规模(2035年):68.75亿美元
- 全球微型LED芯片市场复合物年增长率:22.76%
- 最大的区域市场:亚太
- 第二大区:北美
- 快速增长区域:欧洲
- 基准年:2025年
- 历史时期:2021-2024年
- 市场预测期:2026-2035年。 。 。 。
市场概况/导言
全球微型LED芯片市场是半导体和先进显示业中迅速发展的一个部分,其重点是用于创建下一代显示器的微缩放出光二极管芯片。 微LED技术提供了显著优势,包括亮度高,对比度高,反应时间更快,运行寿命更长,能效得到提高,耐用性得到提高. 这些特点正在推动它通过精品电视、智能手表、增强现实和虚拟现实设备、汽车显示、智能手机、数字标志和其他先进的视觉应用。 由于半导体制造、硝化铬材料、芯片微型化、瓦费加工和大规模转让技术的持续发展,市场正在出现强劲增长。 包括三星电子,索尼,LG显示,AUO公司,PlayNitride,Ennostar,Jade Bird显示,和San'an Optoelectronics等主要公司都在投资先进的微LED技术.
- 美国正通过联邦投资方案支持国内半导体制造和先进电子研究,加强下一代芯片和显示技术的生态系统.
- 日本通过对芯片生产、材料和技术开发的投资,继续加强半导体和先进电子产品制造能力。
- 中国正在扩大对半导体制造、先进显示和智能制造的投资,支持国内生产能力和微LED技术的发展。
显著的透视: -
- 亚太区域预计将举行约43%全球微型LED芯片市场在预计时间范围内的份额。
- 北美预计将在全球微型LED芯片市场快速CAGR增长,其方式是持有约26%在预测期间的份额。
- 按芯片大小计算,“50米”部分在市场占据主导地位,约44%在预测期间,预计CAGR将大幅增长。
- 通过应用,Smartwatches & Wearables 片段占据了市场主导地位并持有约31%在预测期间,预计CAGR将大幅增长。
- 通过技术,显示技术部分占据了市场主导地位约46%在预测期间,预计CAGR将大幅增长。
- 全球微型LED芯片市场的复合年增长率是:22.76%.
- 市场有可能对USD 68.75到2035年达到亿.
市场驱动器
全球微型LED芯片市场的主要驱动力是消费电子、汽车、娱乐和商业应用对高性能显示技术的需求日益增加。 消费者和企业越来越需要亮度高、分辨度高、对比性好、能耗更低的展示。 微型LED芯片提供了这些优势,并正在成为制造商开发溢价和下一代显示产品的重要技术选择. 可穿戴设备、智能表、AR/VR系统和高级汽车驾驶舱的迅速增长,进一步增加了对紧凑和高性能显示组件的需求。 此外,半导体制造、芯片微型化和批量转让工艺的技术改进可望提高生产效率。 加大对智能电子,活泼娱乐技术,节能展示的投资力度,继续支持市场拓展.
限制
全球微型LED芯片市场面临若干商业化挑战,特别是制造成本高和生产工艺复杂。 制造微型LED显示器需要数百万个显微晶片精确地被制造、测试、传输和集成到显示后飞机上。 在这些工艺过程中保持高产量在技术上仍然是挑战。 大规模转移技术是另一个主要产业瓶颈,因为制造商必须高效地将一大批极小的LED芯片定位在高精度上. 此外,昂贵的半导体制造设备、专用材料和高级测试程序也增加了资本需求。 这些因素可能减缓广泛采用,特别是在价格敏感的消费电子产品应用方面。
竞争性分析:
报告对全球微型LED芯片市场所涉主要组织/公司进行了适当的分析,并主要根据其产品提供情况、业务概况、地域分布、企业战略、部分市场份额以及SWOT分析进行了比较评价。 该报告还提供了一份精益求精的分析,重点介绍公司目前的新闻和发展情况,其中包括产品开发、创新、合资企业、伙伴关系、并购、战略联盟等。 这样就可以对市场内部的总体竞争情况进行评价。
全球微型LED芯片市场上的顶级公司
- 三星电子
- 索尼集团公司
- LG 显示
- AUO公司
- Play Nitride Inc. (美国英语).
- 恩诺斯塔公司.
- 玉鸟显示
- 圣安光电子
- Plessey 半导体
- VueReal股份有限公司.
政府举措
|
国家 |
政府的主要举措 |
|
美国 |
政府半导体制造方案和研究投资支持国内芯片生产、先进制造技术和供应链复原力 |
|
日本 |
国家半导体投资举措正在加强先进芯片制造,材料创新,电子产品生产能力. |
|
中国 |
支持半导体自给自足、先进展示制造、智能制造和国内电子产品生产的政策鼓励投资于下一代技术 |
市场分割
全球微型LED芯片市场份额分为芯片大小、应用和技术等。
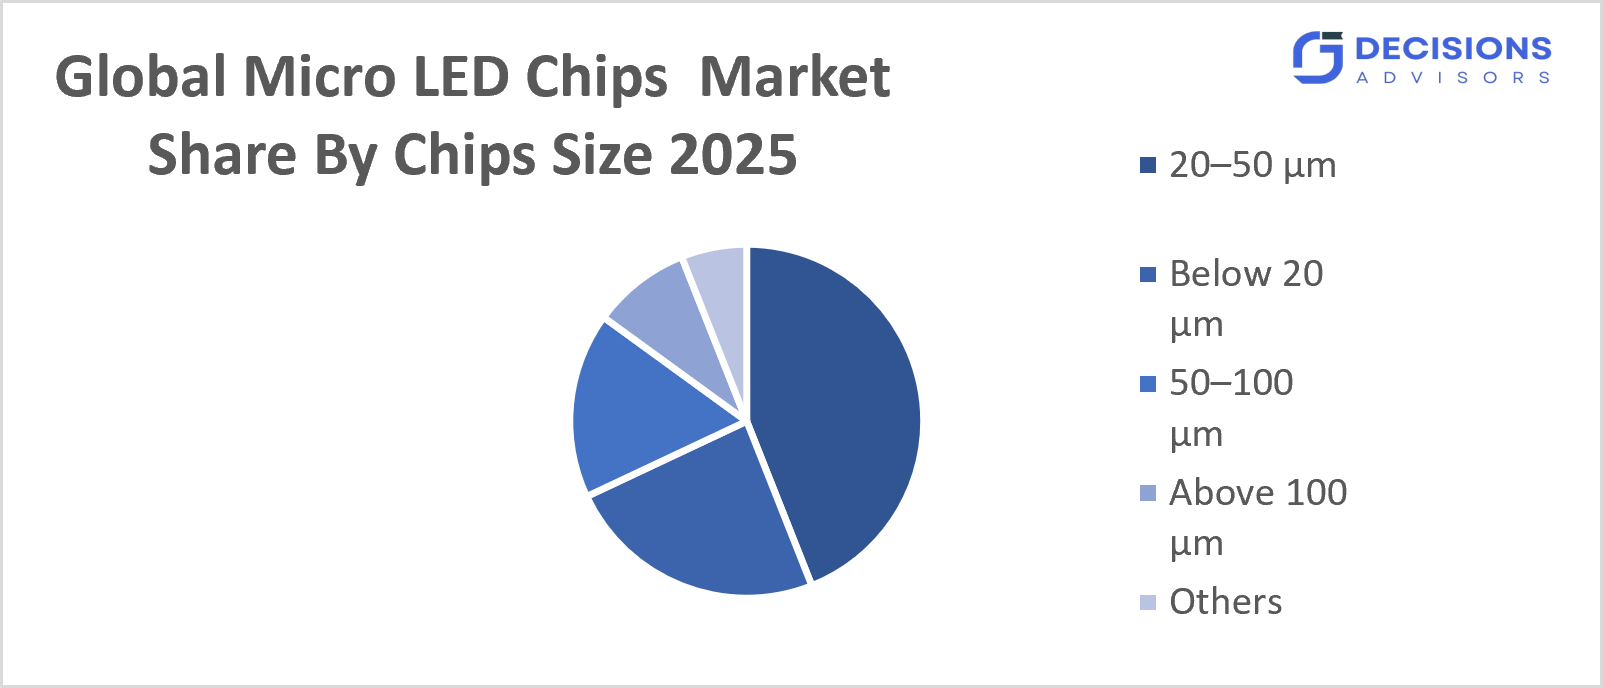
- 20世纪25年市场占了大约44%的份额,预计在预测期间CAGR将大幅增长。
根据芯片尺寸,全球微型LED芯片市场分为下20 米、下20â€米、下50â€米、下100Âμ米、下100Âμ米等。 其中,20世纪25年,“50分”部分占据了市场主导地位,占有约44%的份额。 这一段在高像素密度和制造实用性之间提供了有效的平衡. 这些芯片越来越适合昂贵的消费电子产品、可穿戴的显示器和商业应用。 预计半导体加工和转让技术的改进将进一步支持该部分的扩展。
- Smartwatches & Wearables部分在2025年占了约31%的最大份额,预计在预测期间,CAGR将增长。
基于应用,市场分为Smartwatchs & Wearables,AR/VR设备,电视,Smartphone & Tablets,汽车显示器,数字信号和大型显示器等. 其中,Smartwatches & Wearables在2025年占有最大份额并持有约31%的份额. 微型LED技术能提供高亮度和能效,在紧凑的电池动力装置中特别有价值. 健康监测可穿戴品和高额智能表越来越受欢迎,对先进展示解决方案的需求也越来越大。
- 显示技术部分在2025年占了约46%的最大份额,预计在预测期间,CAGR将增长。
基于技术,市场分为显示技术,近眼显示技术,透明显示技术等高级显示技术. 其中"显示技术"在市场占据了主导地位,在2025年占有了约46%的份额. 电视、商业展示和昂贵的消费电子产品中越来越多地采用微型LED解决方案,使这一部门受益匪浅。 高亮度,改善对比度,以及长时间的运行寿命使得微LED技术对高级显示厂商越来越有吸引力.
全球微型LED芯片市场区域部分分析
- 北美(美国、加拿大、墨西哥)
- 欧洲(德国、英国、法国、意大利、西班牙、荷兰、欧洲其他地区)。
- 亚太(中国、日本、印度、澳大利亚、韩国、亚太其他地区)。
- 南美洲(巴西、阿根廷、南美洲其他地区)。
- 中东和非洲(阿联酋、沙特阿拉伯、南非、多边环境协定的其余部分)。
预计亚太在全球微型LED芯片市场中所占的份额在预计时间范围内约为43%。
亚太由于其广泛的半导体制造、LED生产以及消费电子生态系统,在全球微型LED芯片市场占主导地位。 中国、日本、韩国、台湾和印度通过强大的制造能力和增加对先进技术的投资,为区域市场发展作出了重大贡献。 该区域得益于主要展示制造商、半导体公司和LED技术供应商的存在。 智能手机,电视机,可穿戴电子产品,汽车组件的产量高,继续产生对先进显示技术的大量需求.
预计北美将在全球微型LED芯片市场快速CAGR增长,在预测期间将持有约26%的份额。 。 。 。
由于在先进半导体、AR/VR技术、消费电子、航空航天和国防方面开展了广泛的研究和开发活动,预计北美将保持强劲的市场增长。 美国拥有强大的生态系统,技术公司和研究机构正在开发下一代展示解决方案. 预计对半导体制造和浸润技术应用的投资将增加对微LED芯片的需求。 扩大增强的真能装置、可穿戴技术、汽车展示和专用可视化系统将进一步支持区域市场增长。
欧洲是在此期间全球微型LED芯片市场增长最快的区域,拥有约18%的份额.
由于汽车、工业、航空航天和先进电子部门的需求不断增加,欧洲预计将出现强劲增长。 欧洲汽车制造商正在日益整合数字驾驶舱,高性能的取景系统,以及头顶显示. 本区域注重节能技术和先进制造业,支持采用创新的展示解决方案。 德国、法国和联合王国等国家继续投资于半导体研究、汽车技术和数字转换,为微LED芯片应用创造了更多机会。
全球微型LED芯片市场的未来市场趋势:-
-
- 扩大AR/VR近眼显示。
正在越来越多地开发微型LED芯片,用于增强现实和虚拟现实系统,这些系统需要高亮度、快速反应时间和高像素密度。 随着技术公司开发出更紧凑和浸润的设备,近视显示应用预计将成为一个重要的增长机会.
-
- 大力推进大宗转让技术.
预计大规模转让技术仍将是微型LED工业最重要的创新领域之一。 公司正在开发改进的系统,以更有效地转移和调整数百万个微型LED芯片。 生产产量和制造速度的成功提高可大大减少成本并加速商业化。
-
- 汽车显示器中逐渐被采纳.
汽车制造商正越来越多地将更大的数字显示器整合到车辆内部. 微量LED芯片可以支持高亮取乐显示,数字仪器集群,前置显示,以及先进的驾驶舱系统. 向电动和接通车辆的过渡可望加强这一趋势。
-
- 开发透明和灵活显示。
透明和灵活的微型LED显示器是零售、商业、汽车和消费电子产品应用中新出现的机会。 这些技术可以在保持高亮度和能效的同时,使新的产品设计和浸入视觉体验成为可能。
最近的发展
- 2025年12月(农历正月).PlayNitride Technologies批准以200万美元收购Lumiode Inc.,以扩大其知识产权组合,并加强其微型LED近眼显示能力。
- 在2025年8月,三星电子推出全球首个Micro RGB展出,以115英寸屏幕后方的微量级RGB LED为特色,用于超前电视部分.
- 在2025年5月,我们AUO展示了先进的大尺寸而透明的Micro LED显示器,同时在SID Display Week 2025上展示了用于智能汽车驾驶舱应用的13英寸Micro LED头部显示器.
市场部分
本研究预测了2021年至2035年全球、区域和国家各级的收入。 决策顾问根据以下部分划分了全球微型LED芯片市场:
全球微型LED芯片市场,由芯片大小.
- 20分以下
- 20–50 µm
- 50–100 µm
- 超过100分
- 其别者.
全球微型LED芯片市场,按应用.
- 智能手表( W)
- AR/VR设备
- 电视
- 智能手机和平板电脑
- 汽车显示
- 数字信号和大型显示
- 其别者.
全球微型LED芯片市场,by Technology.
- 显示技术
- 近眼显示技术
- 透明显示技术
- 其他高级显示技术.
全球微型LED芯片市场,通过区域分析。
- 北美
- 美国
- 加拿大
- 墨西哥
- 欧洲
- 德国
- 联合王国
- 法国
- 意大利
- 页:1
- 俄罗斯
- 欧洲其他地区
- 亚太
- 中国
- 日本
- 印度
- 韩国
- 澳大利亚
- 亚洲及太平洋其他地区
- 南美洲
- 联合国
- 联合国
- 南美洲其他地区
- 中东和非洲
- 阿联酋
- 沙特阿拉伯
- 卡塔尔
- 南非
- 中东和非洲其他地区
经常被问到的问题(FAQ)
Q. 微型LED芯片相对于常规显示技术的主要优势是什么?
A. 微型LED芯片提供高亮度,优异对比度,反应时间快,运行寿命长,能效得到提高. 这些特性使它们适合昂贵的消费电子产品、汽车显示器、商业屏幕和浸入式AR/VR应用。
Q. 大规模转让技术为什么对微型LED制造很重要?
A. 大规模转让技术使制造商能够准确地将数百万个显微镜LED芯片转移到显示后飞机上。 提高转让速度和产量对于降低制造成本和使微型LED显示器大规模商业化至关重要。
Q. 哪些应用程序可望推动今后对微LED芯片的需求?
A. 智能手表、可穿戴设备、AR/VR系统、高压电视机、汽车显示器和数字标志预计将创造显著的增长机会。 对更光明、更节能和高分辨率展示的需求日益增加,将继续支持市场扩张。
查看许可
选择最适合您的计划:专为您的需求量身定制的单用户、多用户或企业解决方案。
我们为您提供全方位支持
- 24/7 分析师支持
- 全球客户
- 量身定制的洞察
- 技术跟踪
- 竞争情报
- 定制研究
- 联合市场研究
- 市场概览
- 市场细分
- 增长驱动因素
- 市场机遇
- 监管洞察
- 创新与可持续发展