
全球牛奶替代市场
全球牛奶替代器市场规模,按类型(Whey Based,Skim Based),按应用(Calf, Lamb, Piglet, Other),并按区域(北美,欧洲,亚太,中东和非洲),分析和预测2026-2035年.

报告概览
目录
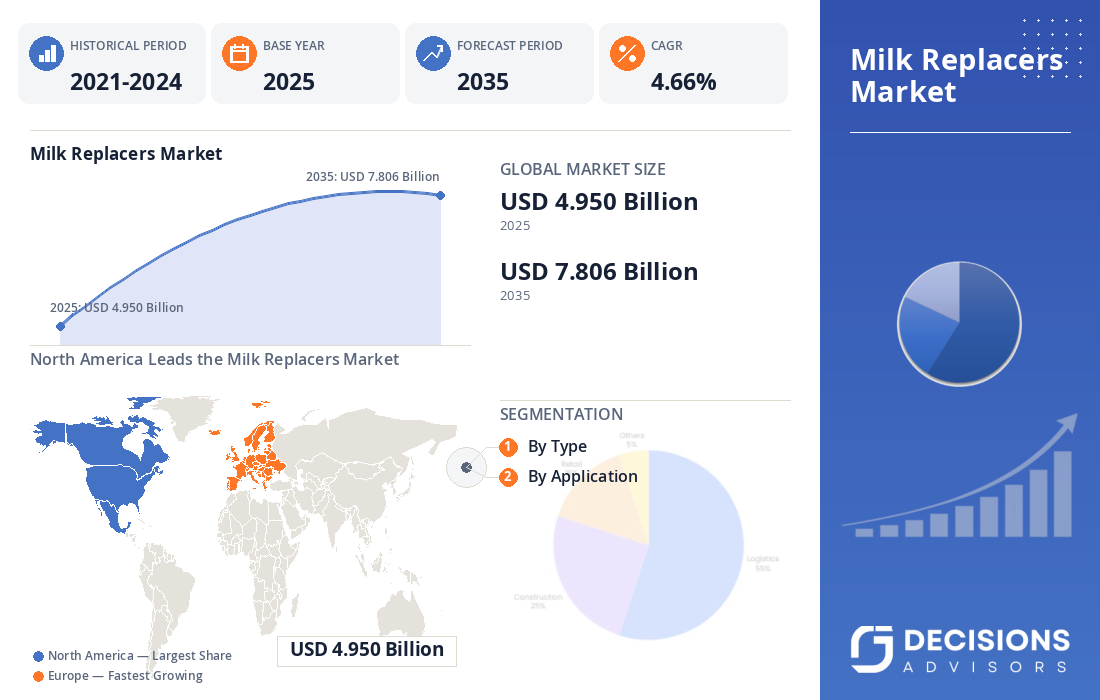
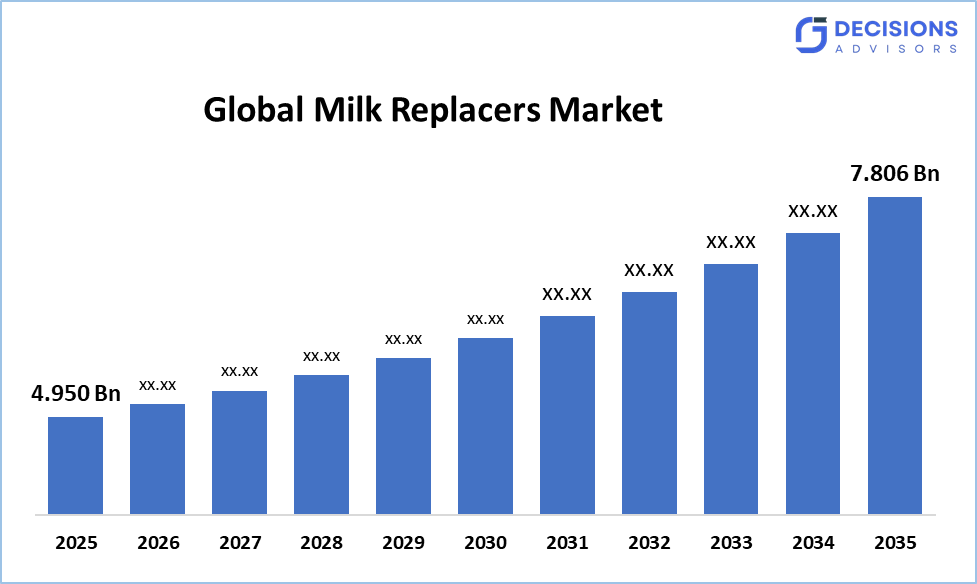
全球牛奶替代市场规模预计将从2026年的4.95亿美元增长,到2035年可能达到约7.806亿美元,CAGR为4.66%. 决策顾问认为,一份详细的市场研究报告表明,按类型划分,无触摸感知的取用趋势支配了全球牛奶替代市场,约占市场总份额的64%. 卡吉尔以强有力的小牛和牲畜营养解决方案组合来领导市场,拥有约18%的市场份额,成为全球市场发展和增长动态的关键贡献者.
市场快照
- 全球牛奶替代市场规模(2026年):4.950亿美元
- 预计全球牛奶替代市场规模(2035年):7.806亿美元
- 全球牛奶替代器市场化合物年增长率:4.66%
- 最大的区域市场:北美
- 2无最大区域:亚太
- 快速增长区域:欧洲
- 基准年:2025年
- 历史时期:2021-2024年
- 市场预测期:2026-2035年
市场概况/导言
全球取奶者市场是指生产配制饲料产品的行业,该行业旨在替代动物乳品,为幼崽、小猪和羊肉等没有天然牛奶或不切实际的幼畜提供基本营养。 市场正在稳步增长,因为全球65%以上的商业乳品养殖场已采用配制的喂养系统,而现在,替代奶品在工业养殖场的幼牛营养中约占55%。 集约畜牧业的增长、成本效益高的喂养系统以及犊子存活率的提高为制造商创造了有利的条件。 包括Cargill、ADM、CHS、Land O'Lakes和Glanbia等主要公司正在开发以活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活 市场为畜牧生产者提供了将优化蛋白质和脂肪比率与可伸缩的自动化喂养系统相结合的解决方案,以提高一致性并减少劳动力依赖性. 全球市场将通过开发以植物为基础的蛋白质配方、精密营养混合物和无生素药物替代品来经历未来的扩张。
- 亚太区域由政府牵头的乳制品生产方案已扩展了约40%,鼓励有条理地采用喂养方法,并支持中小型农场向商业性牲畜经营过渡。
- 在中东和非洲区域,政府支持乳制品生产的倡议增加了约30%,尽管进口依赖占产品总供应量的近45%,但鼓励有条理的喂养做法。
显著的透视: -
- 预计北美将保持约38%2025年全球牛奶替代市场份额。
- 预计亚太区域将在快速的全球取奶器市场中增长,具体方式如下:持有约28%在预测期间的份额。
- 按类型,基于Whey的部分占据了市场和控股约64%预计在预测期间将稳步增长。
- 幼崽部分在市场上占据主导地位,约70%在预测期间,预计CAGR将大幅增长。
- 全球取奶机市场的复合年增长率占4.66%
- 市场有可能对7.806亿美元by 2035.
市场驱动器
由于对高效牲畜营养的需求不断增长,全球牛奶替代市场经历了增长,65%以上的商业乳品农场采用了以替代者为基础的喂养系统。 由于优化了蛋白质和脂肪比例,卡尔夫的生长率提高了12%至18%,大约70%的大型农场报告使用取奶器的饲料转化效率提高了. 全球牲畜人口超过15亿头牛,导致对结构化喂养解决方案的持续需求. 早期断奶做法已增加了40%,进一步推动了替代器的使用,而采用自动供餐系统则会进一步推动采用先进的牛奶替代器。
限制
全球牛奶替代市场面临原材料成本波动等挑战,近48%的制造商受到奶粉和奶粉价格波动的影响,近年来蛋白质成分成本上升了20%至30%。 大约45%的生产商由于供应的多变性,在保持一致的配方质量方面面临挑战,而遵守监管要求则影响到42%的制造商,增加了操作的复杂性并制约了市场增长。
竞争性分析:
该报告对全球牛奶替代市场所涉主要组织/公司进行了适当的分析,并主要根据其产品提供情况、业务概览、地域存在、企业战略、部分市场份额和SWOT分析进行了比较评价。 该报告还提供了一份精益求精的分析,重点介绍公司目前的新闻和发展情况,其中包括产品开发、创新、合资企业、伙伴关系、并购、战略联盟等。 这样就可以对市场内部的总体竞争情况进行评价。
全球牛奶替代品市场上的顶级公司
- 卡吉尔
- ADM 软件
- CHS股份有限公司.
- 陆地湖
- 兰比亚plc
- 乳晶体组
- VanDrie 组
- 弗里斯兰坎皮纳
- (原始内容存档于2018-10-21). Nutreco N.
- 全能科技股份有限公司.
政府举措
|
国家 |
政府的主要举措 |
|
中国 |
政府主导的乳制品生产方案已扩大约40%,支持有条理地采用喂养方法,并鼓励中小型农场向商业性牲畜经营过渡。 |
|
美国 |
美国农业部支持的乳制品支助方案和结构化的喂养生态系统支持70%以上的大型乳制品农场使用取奶器,在将近35%的业务中安装了自动喂养系统。 |
|
德国 |
环境条例影响近50%的制造过程,而政府支持的乳制品部门可持续采购举措增长了35%,促进了结构化的取食做法。 |
市场分割
全球牛奶替代器市场份额分为类型和应用
- 以Whey为基础的部分主导了市场,在2025年占有大约64%的份额,预计在预测期间将稳步增长。
根据类型,全球取奶机市场分为Whey Base和Skim Base. 其中,以杂草为主的片段占据了市场主导地位,在2025年占有约64%的份额,由高可消化性和优异的氨基酸剖面所驱动,蛋白质含量一般从20%到24%不等,支持更快的幼崽生长率. 低息部分占36%左右,主要用于成本敏感和新兴市场,在乳制品部门不断扩大的发展中地区,采用率增长约10%。
- 幼崽部分在2025年占了约70%的最大份额,预计在预测期间,在相当大范围内,幼崽部分将增长。
基于应用,市场分为Calf,Lamb,Piglet等. 其中Calf应用在市场上占据了主导地位,在结构化乳制品养殖做法的推动下占了近70%的份额,全世界每年有超过6000万只小牛被喂奶替代. 由猪密集生产系统驱动,小猪部分约占15%,而羊部分约占10%,羊养殖区收养人数不断增加。
全球取牛奶器市场区域部分分析
- 北美(美国、加拿大)
- 欧洲(德国、法国、荷兰、欧洲其他国家)
- 亚太(中国、印度、亚太空间合作组织的其余部分)
- 南美洲(巴西和南美洲其他地区)
- 中东和非洲(沙特阿拉伯,多边环境协定的其余部分)
北美预计是全球取牛奶市场,2025年约占38%。
北美在全球奶品替代品市场中约占38%,在商业乳品农场中70%以上被采用。 美国提供了将近80%的区域需求,其中58%的作业使用蛋白质浓缩配方,35%的农场安装了自动供餐系统,使供餐精度提高了20%并减少了劳动力依赖性。 加拿大约占区域市场的20%,中大型农场的收养率每年增加12%。
亚太预计将在全球牛奶替代器市场快速CAGR增长,在预测期间持有约28%的份额。
亚太占全球取奶者市场的28%左右,近年来牲畜人口增长了25%至35%。 中国和印度加起来占区域需求的65%以上,尽管在几个发展中地区的采用率仍然低于30%。 政府主导的乳制品生产方案扩大了40%,支持有条不紊地采用喂养方法,中小型企业向商业经营过渡,占该区域新需求的近50%。
在预测期间,欧洲在全球牛奶替代器市场中占有了约32%的份额。
欧洲在全球牛奶替代市场中约占32%,65%以上的农场使用以替代者为基础的饲料系统。 有机取奶器占总消费量的18%,而德国、法国和荷兰由于乳品部门结构严密,共占区域需求的60%以上。 环境条例影响近50%的制造工艺,而可持续来源倡议在整个区域增长了35%。
全球牛奶替代品市场的未来市场趋势:-
- 转向植物蛋白制剂
随着可持续性的提高,生产者越来越多地转向以植物为基础的蛋白质来源。 以植物为主的取奶器在环境意识强的畜牧作业中正在获得牵引力,以寻找更具有可持续性的替代品。
- 日益采用药物制剂
市场越来越多地采用有药用配方来满足幼崽的健康和疾病预防需要。 与此同时,随着生产者越来越优先考虑负责任的牲畜管理,无生素制剂正得到推动。
- 定制营养组合的崛起
制造商正在越来越多地开发符合具体牲畜需要的定制营养混合物。 诸如活生素和活前素等功能添加剂也因支持消化道健康,免疫和动物的整体性能而越来越受欢迎.
- 增加使用强化微营养素添加剂
制造商越来越多地加入强化微量营养素添加剂,以提高营养一致性并支助动物发展。 高蛋白配方也被广泛用于集约化耕作系统,以满足迅速生长的牲畜的营养需要.
最近的发展
- 2025年9月,任,.ADM引入了Digest Carb,一种饲料溶液,旨在支持Rumen发酵,纤维降解,牛奶性能和乳制品生产的饲料效率.
- 2025年12月 (中文(简体) ).Cargill强调了其微营养和保健解决方案组合,以支持乳制品和其他牲畜部门的动物肠道健康和业绩。
市场部分
本研究预测2020年至2035年全球、区域和国家各级的收入情况。 决策顾问根据以下各部分划分了全球牛奶替代市场:
全球牛奶替代市场,按类型分列
- 维基百科
- 基于 Skim
全球牛奶替换器市场, 按应用
- 计算
- 羔羊
- 小猪
- 其它
全球牛奶替代市场,按区域分析
- 北美
- 美国
- 加拿大
- 墨西哥
- 欧洲
- 德国
- 联合王国
- 法国
- 意大利
- 页:1
- 俄罗斯
- 欧洲其他地区
- 亚太
- 中国
- 日本
- 印度
- 韩国
- 澳大利亚
- 亚洲及太平洋其他地区
- 南美洲
- 联合国
- 联合国
- 南美洲其他地区
- 中东和非洲
- 阿联酋
- 沙特阿拉伯
- 卡塔尔
- 南非
- 中东和非洲其他地区
经常被问到的问题(FAQ)
- 牛奶替代品市场的驱动因素是什么?
牛奶替代品市场的驱动因素是对高效牲畜营养的需求不断增加,越来越多地采用以替代品为基础的喂养系统,以及大型农场的饲料转化效率得到提高。
- 哪个区域将领导全球取奶市场?
北美预计将在2026至2035年的预测期间领先全球牛奶替代市场,其次是欧洲和快速增长的亚太.
- 牛奶替代品市场的主要趋势是什么?
主要趋势包括:对定制营养的需求增加,越来越多地采用非药用配方,越来越多地使用功能添加剂,以及更加重视可持续的蛋白质来源。
- 哪种产品在牛奶替代市场占主导地位?
基于Whei的取奶器由于其可消化性、营养状况、可用性和对幼畜营养的适宜性,预计将仍然是主要产品类型。 - 哪个应用部门在牛奶替代品市场上占有最大份额?
预计Calf应用将占最大的市场份额,其支持因素包括日益重视早期营养、幼崽健康、生长表现和高效的乳牛群管理。
查看许可
选择最适合您的计划:专为您的需求量身定制的单用户、多用户或企业解决方案。
我们为您提供全方位支持
- 24/7 分析师支持
- 全球客户
- 量身定制的洞察
- 技术跟踪
- 竞争情报
- 定制研究
- 联合市场研究
- 市场概览
- 市场细分
- 增长驱动因素
- 市场机遇
- 监管洞察
- 创新与可持续发展