
全球聚氯乙烯市场
全球多氯乙烯(PVC)市场规模,按产品类型(Rigid PVC、软聚氯乙烯等),按应用(管道和配件、瓶子等),按最终用户工业(建筑、包装等),按区域(北美、欧洲、亚太、拉丁美洲、中东和非洲),分析和预测,2026-2035年

报告概览
目录
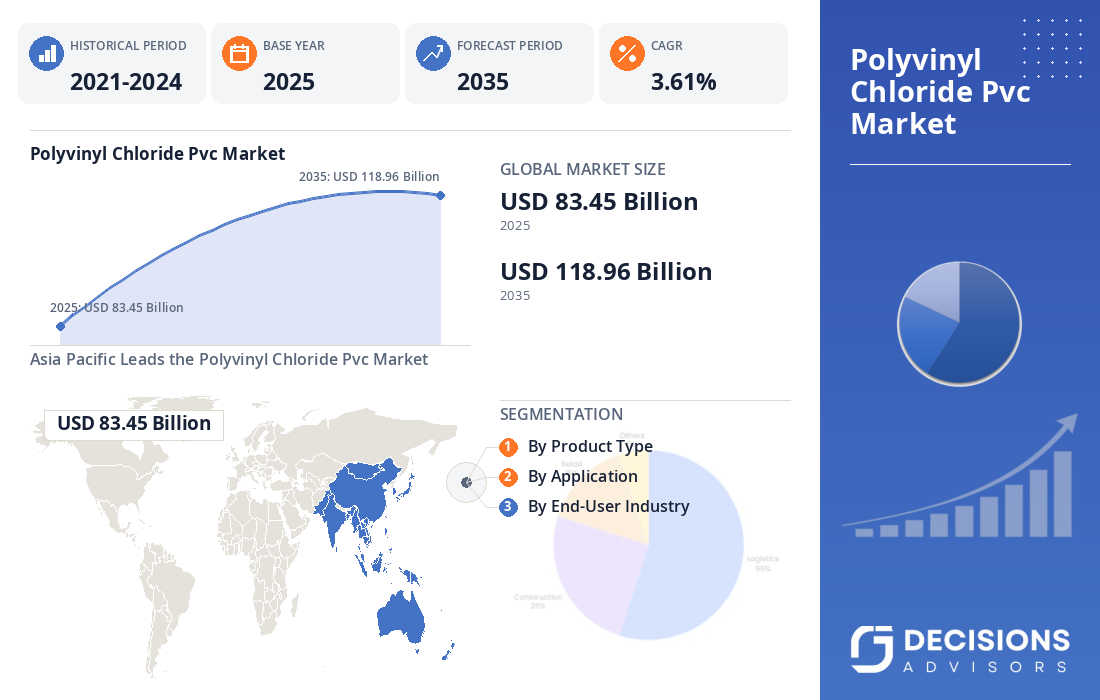
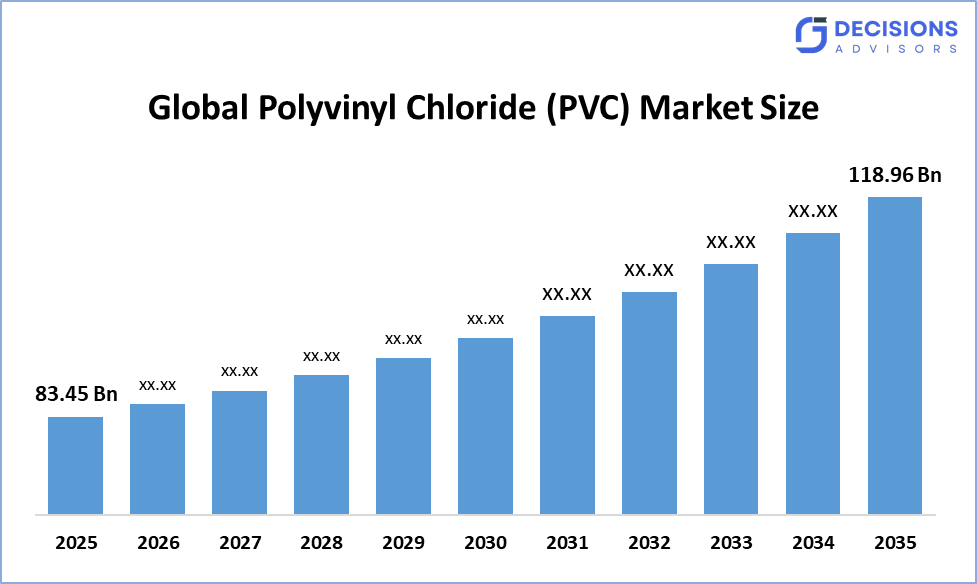
全球聚氯乙烯市场规模预计将从2025年的83.45亿美元增长到2035年的118.96亿美元左右,CAGR为3.61%。 根据决策顾问,通过一份详尽的调查报告对市场的分析表明,聚氯乙烯的可持续生产是全球聚氯乙烯(聚氯乙烯)市场的主要趋势,占全球市场总份额的42%左右。 INEOS占据了市场的首位,年收入约为610亿美元,全球市场份额约为8.5%。
市场快照
- 全球聚氯乙烯市场规模(2025年):83.45亿美元
- 预计全球聚氯乙烯市场规模(2035年):118.96亿美元
- 全球聚氯乙烯(PVC)市场化合物年增长率:3.61%
- 最大的区域市场:亚太
- 2无最大区域:北美
- 快速增长区域:亚太
- 基准年:2025年
- 历史时期:2021-2024年
- 市场预测期:2026-2035年
市场概况/导言
全球聚氯乙烯市场包括聚氯乙烯的所有生产、加工、配送和消费,聚氯乙烯是一种高度适应性的热塑性材料,被广泛用于建筑、电气和电子工业、保健、汽车、包装和消费品部门。 全世界各国政府都通过了旨在负责任地生产和回收聚氯乙烯的塑料废物管理计划、回收设施和循环经济政策。 全球聚氯乙烯市场的最新趋势是改进聚氯乙烯再循环技术,在生产过程中更多地使用再生材料,可持续添加剂,并降低聚氯乙烯制造对环境的影响。 此外,市场最近的发展为聚氯乙烯价值链的可持续性和循环性提供了支持。 市场的扩大是由于城市化、基础设施发展、建筑活动增加、对耐用管道和配件的需求高、电力应用和保健部门的需求。
- 美国"基础设施投资与就业法案"拨款数十亿用于供水网络的现代化. 这种联邦供资大大地加快了城市采购耐用硬性聚氯乙烯管道系统。
- 印度政府限制低价进口悬浮级PVC树脂半年. 这一举措旨在稳定国内制造价格并保护当地管道生产商。
显著的透视: -
- 亚太区域预计将举行约56%全球聚氯乙烯市场在预计时间范围内的份额。
- 中东和非洲预计将在全球聚氯乙烯(PVC)市场快速CAGR增长,其方式是持有约5%在预测期间的份额。
- 按产品类型,固定聚氯乙烯在市场上占据主导地位约58%在预测期间,预计CAGR将大幅增长。
- 通过应用,Pipes和Fitings部分占据了市场主导地位,并持有约52%在预测期间,预计CAGR将大幅增长。
- 全球聚氯乙烯(PVC)市场的化合物年增长率是3.61%。
- 市场有可能对118.96亿美元 by 2035.
市场驱动器
全球聚氯乙烯市场由于住宅、商业和基础设施建筑对聚氯乙烯管和配件的需求增加而不断增长。 城市化和工业化导致对强而轻而经济的建筑材料的需求日益增加。 供水和废水系统及基础设施方面的支出增加,进一步促使聚氯乙烯消费量增加。 由于PVC-TMs具有优越的电能特性和耐久性,电气和电子行业的需求不断增加,这进一步推动了市场增长。 对包装、医疗设备、地板和汽车部件等灵活聚氯乙烯的需求日益增加,导致全球市场的扩大。 汽车工业越来越多地使用轻量级PVC材料来做内部,接线等部件. 此外,聚氯乙烯的防腐蚀性、多用途性、可回收性和经济的制造成本使制造商选择这种材料而不是其他材料。
限制
全球聚氯乙烯(PVC)市场面临的障碍是环境关切、严格的监管和波动的原材料价格,这些都提高了生产成本。 由于对基于氯的排放和化合物的担忧,聚氯乙烯的制造和处置受到严格的环境规则的限制。
竞争性分析:
报告对全球聚氯乙烯(PVC)市场所涉主要组织/公司进行了适当分析,并主要根据其产品提供情况、业务概况、地域存在、企业战略、部分市场份额和SWOT分析进行了比较评价。 该报告还提供了一份精益求精的分析,重点介绍公司目前的新闻和发展情况,其中包括产品开发、创新、合资企业、伙伴关系、并购、战略联盟等。 这样就可以对市场内部的总体竞争情况进行评价。
全球聚氯乙烯市场上的顶级公司
- 申以图化学
- 福莫萨塑料
- 伊诺文(INEOS)
- 西湖化学
- 光电
- 新疆中铁化工
- 青岛海旺集团
- 氧气
- 依赖工业
- 肯一号
政府举措
|
国家 |
政府的主要举措 |
|
印度 |
大型的Jal Jeevan使命将农村自来水连接推向全国,驱动着国内对耐用聚氯乙烯管道和配件的天文需求。 |
|
中国 |
政府支持的城镇智能城市项目和国家资助的农业灌溉扩展系统要求大量消耗硬性聚氯乙烯窗口概况、管道和排水网络。 |
|
美国 |
美国环保局根据《有毒物质管制法》对氯乙烯单体发起了正式的风险评估,收紧了国内聚氯乙烯树脂生产的安全界限。 |
市场分割
全球聚氯乙烯市场份额分为产品类型、应用和最终用户工业。
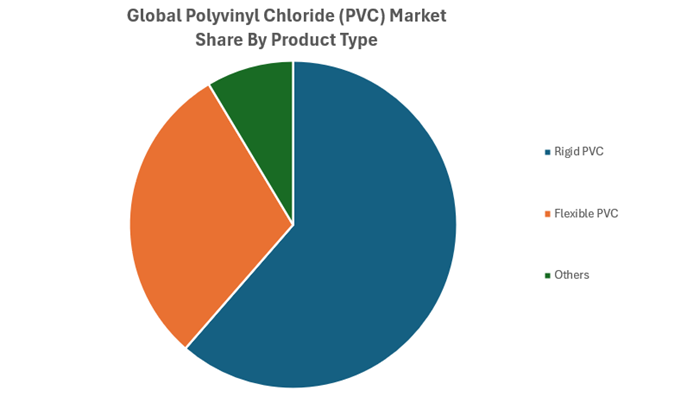
- 硬聚氯乙烯部分占了市场的主导地位,在2025年占有约58%的份额,预计在预测期间CAGR将大幅增长。
根据产品类型,全球聚氯乙烯(PVC)市场被分割成硬聚氯乙烯、软聚氯乙烯等。 在这些部分中,硬聚氯乙烯部分主导市场,约占2025年市场份额的58%。 增长的动力主要在于其强度,坚韧性,抗腐蚀性,以及成本效益. 硬聚氯乙烯在管道和配件、建筑概况、门窗和工业中广泛应用。 基础设施的不断发展和城市化,以及对供水和废水项目的投资,促进了硬性聚氯乙烯的消费。
- 2025年,管道和配件部分占最大份额,约为52%,预计在预测期间,CAGR将增加。
根据该应用,全球聚氯乙烯(PVC)市场包括了管和接合物,瓶等部分. 在这三部分中,Pipes & Fittings部分占据了最高的市场份额,占了2025年市场份额的约52%. 如此高的市场份额的原因是基础设施发展、城市化以及需要强有力的供水和废水管理系统。 使用聚氯乙烯管的优点包括抗腐蚀性高,重量轻,成本效益高,安装方便.
- 2025年,建筑和建筑部分占最大份额,约为60%,预计在预测期间,CAGR将增长。
根据最终用户行业,全球聚氯乙烯市场包括6种类型:建筑和建筑、包装、汽车、电气和电子、保健等。 在所有这些部门中,建筑和建筑部分领导市场,在2025年约占市场份额的60%。 这是因为聚氯乙烯主要被用在管道,配件,地板上,屋顶上膜,门和窗户上. 全球城市化、基础设施发展和建筑活动的增加正在增加其需求。
全球聚氯乙烯(PVC)市场区域部分分析
- 亚太(中国、印度、日本、韩国和亚太其他地区)
- 北美(美国和加拿大)
- 欧洲(德国、意大利、法国、联合王国和欧洲其他地区)
- 拉丁美洲(巴西、墨西哥、阿根廷和拉丁美洲其他地区)
- 中东和非洲(沙特阿拉伯、阿联酋、南非、土耳其和其余多边环境协定)
亚太区域预计将在全球聚氯乙烯(PVC)市场中占有约56%的份额。
由于快速城市化、大规模建设和发展基础设施项目以及包装、汽车、电气和保健等行业的强劲需求等因素,亚太部分约占全球聚氯乙烯市场的56%。 中国、印度、日本和韩国等国家是本区域聚氯乙烯的主要生产国和消费国。 强大的制造业基础、稳固的化学供应链和庞大的国内需求是影响该区域市场增长的一些有利因素。 对水处理和管理系统、住宅建筑和工业基础设施的投资不断增加,这是促进该区域市场增长的一些因素。
中东和非洲预计将在全球聚氯乙烯(PVC)市场的快速CAGR中增长,在预测期间约占5%的份额。
中东和非洲部分对全球聚氯乙烯(PVC)市场贡献了约5%,而城市化、基础设施发展、建设以及对水处理设施的投资则不断增加。 这一地区的一些主要角色包括沙特阿拉伯,阿联酋,以及海湾合作委员会地区的其他角色. 这些国家对基础设施和多样化项目进行了大量投资,帮助提高了对聚氯乙烯的需求。 在管道和配件、电线、地板、窗框、包装和医疗应用中越来越多地使用聚氯乙烯,有可能推动这一环节的增长。
北美是在此期间全球聚氯乙烯(PVC)市场增长最快的区域,拥有约19.2%的份额.
北美地区正在通过基础设施升级、房屋和建筑的建造以及对耐用管的需求增加,在全球聚氯乙烯市场中贡献了约19.2%。 美国率先进入区域市场,而加拿大和墨西哥则落后。 对水和废水基础设施的投资正在帮助增加对聚氯乙烯的需求。 此外,本区域存在强大的化学工业和下游加工厂是其拥有如此大市场份额的另一个原因。 聚氯乙烯的各种应用包括管道和配件、电线、地板、包装、医疗器械和汽车部件。
全球聚氯乙烯(PVC)市场的未来市场趋势:-
-
- 对可持续聚氯乙烯解决方案的需求日益增加
环境问题已成为聚氯乙烯行业所关注的主要问题,该行业已将其重点转向采用可再循环、以生物为基础的可持续工艺制造并减少排放。 PVC行业各公司正在研究将带动绿色PVC产品发展的循环经济和再生利用项目.
-
- 扩大聚氯乙烯再循环和循环经济
通过改进机械和化学再循环技术,使用于建筑、包装、汽车和电气目的的材料能够再利用,聚氯乙烯回收变得可行。 回收的聚氯乙烯被更经常地用于制造新产品,以尽量减少废物生产和减少原材料的使用。
-
- 基础设施和建筑应用的增长
随着住宅、办公室和基础设施建设活动的增加,预计对聚氯乙烯的需求会增加。 聚氯乙烯的管道、配件、窗户、地板、屋顶和其他应用具有强度、抗腐蚀性和经济利益等特性。 城市化和现代化项目将为今后生产聚氯乙烯创造机会。
-
- 增加使用高绩效PVC产品
出现了一种发展新的聚氯乙烯化合物的趋势,这些化合物表现出更高的耐久性、灵活性、耐火性、风化和耐化学性。 这种优越的特性使聚氯乙烯化合物在制造汽车零件、保健产品、电器产品、包装和工业机械方面有用。 对耐用但轻量级和经济物质的需求导致了这种发展。
最近的发展
- 2024年8月,任相国.依赖工业提出了发展其聚氯乙烯综合制造设施的全面多年计划,具体侧重于亚太区域的基础设施和建筑最终用途
- 在2025年1月,根据中国财政部,取消对PVC的增值税出口回扣. 为了减少产能过剩,这一战略变革迫使中国制造商重新调整区域定价战略,摆脱激进的国际出口。
- 2026年5月,任,.在一次关于聚氯乙烯改造和工业再生利用的重要学术审查中,强调了将共同化合物稳定剂与数字示踪剂和智能分拣相结合的创新。 这使得各设施在高通量回收过程中能够高效地分离出刚性能和灵活的聚氯乙烯
市场部分
本研究预测2020年至2035年全球、区域和国家各级的收入情况。 决策顾问根据以下各部分划分了全球聚氯乙烯市场:
全球聚氯乙烯市场,按产品类型分列
- 硬聚氯乙烯
- 弹性聚氯乙烯
- 再来
全球聚氯乙烯市场,按用途分列
- 接线和接线
- 瓶装
- 再来
全球聚氯乙烯市场,按最终用户行业分列
- 建筑和建筑
- 包装
- 再来
全球聚氯乙烯市场,按区域分析
- 亚太
- 中国
- 印度
- 日本
- 韩国
- 亚太其他地区
- 北美
- 美国
- 加拿大
- 欧洲
- 德国
- 意大利
- 法国
- 联合王国
- 欧洲其他地区
- 拉丁美洲
- 联合国
- 墨西哥
- 联合国
- 拉丁美洲其他地区
- 中东和非洲
- 沙特阿拉伯
- 阿联酋
- 南非
- 土耳其
- 其余的MEA地区
经常被问到的问题(FAQ)
Q. 驱动全球聚氯乙烯市场增长的因素是什么?
A. 全球聚氯乙烯市场正在扩大,原因是建筑活动增加、基础设施发展、城市化以及对管道、配件、包装、电缆和汽车部件的需求增加。
Q. 为什么聚氯乙烯比替代材料普遍优先?
A. 聚氯乙烯因其特殊的耐久性、耐腐蚀性、轻质、可适应性、可负担性以及维修需求低而对于广泛的应用是理想的。
Q. 聚氯乙烯在建筑业中发挥什么作用?
A. 聚氯乙烯由于其长而耐腐蚀和水分,被广泛用于管道、配件、地板、屋顶膜、窗户、门等建筑物品。
Q. 可持续性如何影响PVC市场发展?
A. 制造商正在投资于聚氯乙烯再生利用、可持续生产方法、循环经济原则,并由于对环境的日益关切而加强了回收技术。
查看许可
选择最适合您的计划:专为您的需求量身定制的单用户、多用户或企业解决方案。
我们为您提供全方位支持
- 24/7 分析师支持
- 全球客户
- 量身定制的洞察
- 技术跟踪
- 竞争情报
- 定制研究
- 联合市场研究
- 市场概览
- 市场细分
- 增长驱动因素
- 市场机遇
- 监管洞察
- 创新与可持续发展