
全球铁路货运市场
全球铁路货运市场规模,按货运类型(轮船货运、联运、集装箱货运和液态货运)、按货物类型(煤炭和化学品、农产品、汽车、消费品和工业材料)、按服务类型(国内货运、国际货运和后勤服务)和按区域(北美、欧洲、亚太、拉丁美洲、中东和非洲)分列的分析和预测,2026-2035年。

报告概览
目录
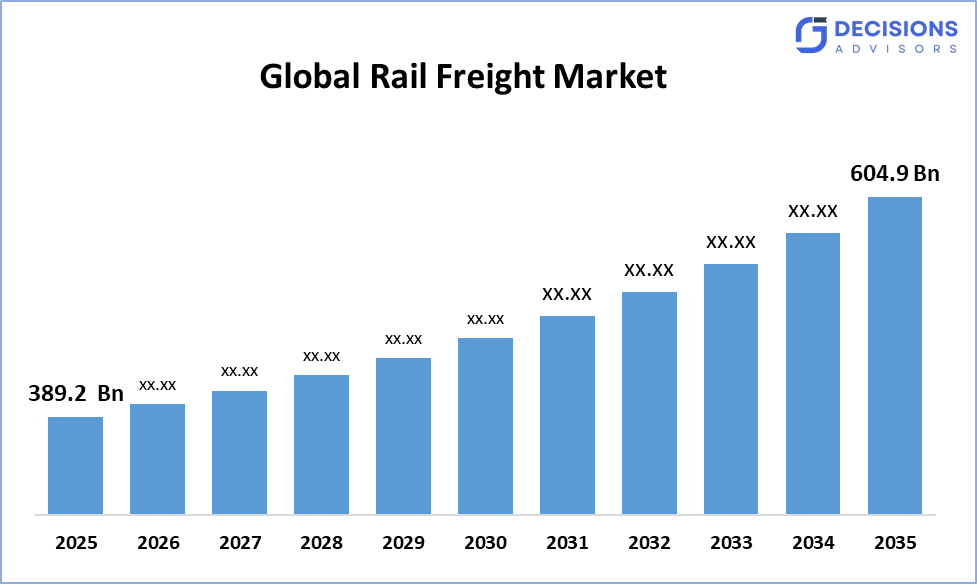
全球铁路货运市场规模预计将从2025年的389.2亿美元增长到2035年的604.9亿美元左右,CAGR为4.51%。 根据"球形洞察与咨询"(Sphorical Insights & Consultation),一份详细的市场调查报告显示,集装箱货运趋势主宰了全球铁路货运市场,约占全球总份额的44%. 太平洋联合公司年收入约为243亿美元,成为全球市场发展和增长动态的主要贡献者之一。
市场快照
- 全球铁路货运市场规模(2025年):389.2美元 10亿
- 预计全球铁路货运市场规模(2035年):604.9亿美元
- 全球铁路货运市场复合物年增长率:4.51%
- 最大的区域市场:亚太
- 2无最大区域:北美
- 快速增长区域:欧洲
- 基准年:2025年
- 历史时期:2021-2024年
- 市场预测期:2026-2035年
市场概况/导言
全球铁路货运市场是指通过连接工业枢纽、港口和内陆码头的铁路网络提供散装、集装箱和联运货物的行业。 由于全球贸易量增加,对具有成本效益的长期散装运输的需求增加,以及专用货运走廊的扩大,该市场正在经历大幅度增长。 诸如美国CRISI赠款方案、欧盟数字自动合伙企业倡议和印度专门货运走廊项目等政府方案正在为货运铁路现代化和扩大网络能力创造更好的条件。 包括"联合太平洋","BNSF"铁路,"德乙"(DB Cargo),"加拿大国家铁路","中国铁路"等主要公司正在开发出产能更高,效率更高的铁路货运解决方案,既能少用能又能实现高吞吐量. 市场通过可长期节省成本和减少碳排放的多式联运灵活性,向客户提供集散处理能力为一体的服务。 全球市场将通过开发专用货运走廊、智能铁路技术、机车车队电气化和先进的数字货运管理系统来经历未来的扩展。
- 联合王国政府通过英国大铁路重组和货运赠款计划支持铁路货运增长,促进从公路向铁路的模式转变,并减少整个物流部门的碳排放.
- 欧洲的智能港口和数字货运走廊倡议正在推动采用数字自动合伙(DAC),支持发展全区域连接的自动化货运列车业务。
显著的透视: -
- 亚太区域预计将举行约41%全球铁路货运市场在预计时间范围内的份额。
- 预计北美将在全球铁路货运市场快速CAGR中增长,办法是:约27%在预测期间的份额。
- 按货运类型分列,集装箱货运段占据了市场主导地位并持有约44%在预测期间,预计CAGR将大幅增长。
- 按货物类型分列,工业材料和散装商品部分在市场上占主导地位,并持有约38%在预测期间,预计CAGR将大幅增长。
- 全球铁路货运市场的复合年增长率是: 4.51%.
- 市场有可能对604.9亿美元by 2035.
市场驱动器
全球铁路货运市场经历了增长,因为更多的行业寻求具有成本效益的散装煤炭、矿物、农产品和工业货物远距离运输。 多式联运和跨界贸易走廊的扩大促使全球供应链更多地采用集装箱化铁路货运服务。 对可持续和低排放运输的日益重视促使铁路货运通过公路运输,因为铁路可显著地降低每吨公里的碳排放量。 电子商务部门由于越来越多地使用联运物流和上里程铁路到公路一体化,需求增加。 市场扩大是因为世界各国政府投资于专用货运走廊和铁路基础设施现代化项目。 全球物流业走向数字化和自动化,推动铁路运营商实施AI驱动的调度、预测维护以及智能铁路技术。
限制
全球铁路货运市场面临各种挑战,例如对轨道、机车车辆和终端基础设施的资本投资要求很高,而且与公路运输相比,网络的灵活性有限。 若干区域的铁路基础设施老化也增加了维护成本并制约了能力的扩大。
竞争性分析:
报告对全球铁路货运市场所涉主要组织/公司进行了适当的分析,并主要根据其产品提供、业务概况、地域存在、企业战略、部分市场份额和SWOT分析进行了比较评价。 该报告还提供了一份精益求精的分析,重点介绍公司目前的新闻和发展情况,其中包括产品开发、创新、合资企业、伙伴关系、并购、战略联盟等。 这样就可以对市场内部的总体竞争情况进行评价。
全球铁路货运市场上的顶级公司
- 太平洋联合公司
- BNSF 铁路
- 德国Bahn(DB货物)
- 加拿大国家铁路
- 诺福克南方公司
- CSX公司
- 中国铁路总公司.
- 俄罗斯铁路(RZD)
- 印度铁路
- SNCF 集团
政府举措
|
国家 |
政府的主要举措 |
|
美国 |
美国政府通过联邦铁路管理局(Federal Railroad Administration CRISI)的赠款方案,为2025-2026财政年度提供了20.04多亿美元,支持货运铁路基础设施升级、安全改进和网络现代化,跨越了短线和一等铁路。 |
|
欧洲 |
欧洲联盟通过欧洲-TMs铁路联合企业,正在协调估计的180亿投资方案(2028-2034年),以在整个区域部署数字自动合伙公司(DAC),使火车自动接通、数字货运业务和改善跨界互操作性成为可能。 |
|
印度 |
由铁道部牵头的印度货运专用走廊方案已委托2 741公里以上规划的2 843公里货运专用网络,使平均货运列车速度翻了一番,并在PM Gati Shakti倡议下支助了估计价值165亿美元的3个新走廊。 |
市场分割
全球铁路货运市场份额分为货运类型、货运类型和服务类型
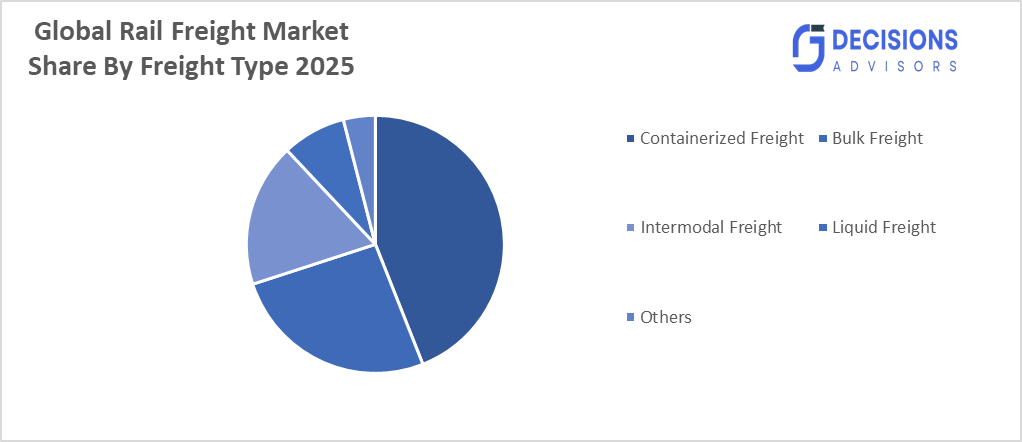
- 集装箱货运部分在市场上占据了主导地位,在2025年占有了大约44%的份额,预计在预测期间,CAGR将大幅增长。
根据货运类型,全球铁路货运市场分为散装货运,联运货运,集装箱货运和液态货运. 其中,集装箱货运部分占据了市场主导地位,在2025年占有约44%的份额。 这种支配地位是由于标准化的处理,与多式联运物流的高度相容,以及铁路、公路和海上网络的无缝一体化。 这些服务被广泛用于消费品、汽车零部件和电子商务运输,使集装箱货运成为全球供应链中最优先的选择。
- 工业材料和散装商品部分在2025年占了约38%的最大份额,预计在预测期间,CAGR将增长。
根据货物种类,市场分为煤炭,化工,农产品,汽车,消费品,工业用材等. 其中,工业材料和大宗商品在2025年占最大份额并占有约38%的份额。 这种支配地位是由于对煤炭、矿物、水泥和钢材远距离流动的需求不断增加。 增加工业产出和基础设施活动进一步支持了部分增长,使大宗商品成为全球铁路货运市场的主要收入提供者。
- 2025年,国内货运部分占最大份额,约为52%,预计在预测期间,CAGR将增长。
根据服务类型,市场分为国内货运、国际货运、物流服务以及终端和仓储服务。 其中,国内货运在市场上占主导地位,在2025年占有约52%的份额. 这种支配地位是由于在国家供应链、采矿业务和农业分销网络中广泛使用。 它们的成本效益、可靠性和高负荷能力使国内货运服务对工业经济至关重要,促使多种终端使用部门大力采用这种服务。
全球铁路货运市场区域部分分析
- 北美(美国、加拿大、墨西哥)
- 欧洲(德国、法国、英国、意大利、西班牙、欧洲其他国家)
- 亚太(中国、日本、印度、亚太空间合作组织的其余部分)
- 南美洲(巴西和南美洲其他地区)
- 中东和非洲(阿联酋、南非、中东其他地区)
亚太预计将在全球铁路货运市场中占有约41%的份额。
由于中国和印度的铁路网络广泛、批量大宗商品的移动以及大规模工业和制造业活动,亚太在全球铁路货运市场所占的份额约为41%。 该区域得益于主要的国有铁路运营商的存在,这些运营商支持对网络能力和电气化的持续投资。 大力采用专用货运通道,数字化货运管理,港口联通的铁路互联互通,进一步加强了市场增长. 此外,中国-欧洲铁路快车等跨境铁路贸易路线的扩大也促进了持续的需求. 工业部门也发挥着关键作用,整个区域的煤炭、钢铁和汽车供应链的铁路货运日益一体化。
北美预计在全球铁路货运市场快速CAGR增长,在预测期间约占27%的份额
由于大宗商品、多式联运物流以及同墨西哥和加拿大的跨界贸易需求强劲,北美在全球铁路货运市场上的快速CAGR预计将增长,在预测期间占有约27%的份额。 本区域得益于主要I级铁路的存在,这些铁路推动对网络能力、机车技术和终端自动化的持续投资。 高度采用精密的定期铁路、数字跟踪和预测性维护进一步支持了市场扩张。 此外,美国主要企业之间拟议进行的跨洲合并. 铁路和铁路货运日益融入电子商务和汽车供应链,促进了整个区域的持续需求,加强了北美在全球市场中的地位。
欧洲是这一期间全球铁路货运市场增长最快的区域,所占份额约为19%。
在预测期间,欧洲是全球铁路货运市场增长最快的区域,由于大力采用数字自动合金、跨界互操作性标准以及专用货运走廊扩张,欧洲所占份额约为19%。 本区域受益于越来越多地部署电气化和低排放机车,这些机车支持欧盟的“TMs”可持续性和模式转移目标。 此外,严格的碳减排条例正在鼓励使用公路上铁路进行长途货运。 对多式联运物流,港口互联互通,连通性产业供应链的需求不断增长,进一步支撑了市场扩张. 德国、法国和联合王国等国对数字铁路基础设施的持续投资正在加速采用跨越多种终端使用行业的铁路货运解决方案。
全球铁路货运市场的未来市场趋势:-
- 扩大数字自动交换机和铁路自动化
数字自动合伙公司越来越多地部署在货车之间,因为它们能够自动连接、制动和电力连接,减少人工疏通时间并改进安全。 它们能够提供实时的马车级数据,提高运行效率,以及创新的车队设计. 欧洲对数字化自动化货运业务的需求日益增加,正在加速全球的采用。
- AI-启用的预测维护和智能时间安排
AI集成通过实现智能预测维护,适应性列车时刻表,以及认识到拥堵的路由等功能来增强铁路货运业务. 它提高了可靠性,减少了计划外的故障时间,优化了散装、联运和集装箱化服务的资产利用。 这一趋势正在推动全世界范围效率更高、反应迅速和成本效益更高的货运网络。
- 专用货运走廊的增长
各国政府越来越多地投资于专用货运走廊,以分离货运和客运,提高过境速度和网络能力。 这些走廊提供了更好的可靠性、更高的吞吐量并减少了拥堵。 贸易量和对更快、更可预测的散装运输的需求不断增长,大大地推动了全球的这一趋势。
- 越来越多地采用电气化和低排放机车
铁路运营商广泛采用电力,混合动力和氢能等机车进行货运业务,以减少排放和燃料成本. 它们的较低的运营成本和遵守可持续性条例,使得它们成为长期车队现代化的理想. 越来越多的去碳化任务正在加速全球市场扩张。
最近的事态发展
- 2025年12月(农历正月).Union Pacific Corporation and Norfolk Southern Corporation向地表交通委员会提出申请,寻求批准合并其铁路网,并创建美洲第一跨洲铁路。
- 2026年3月,任相国.DB Cargo宣布其重组构想被正式批准,支持了该公司的战略转型并加强其在欧洲铁路货运市场的地位.
市场部分
本研究预测2020年至2035年全球、区域和国家各级的收入情况。 决策顾问根据以下各段划分了全球铁路货运市场:
全球铁路货运市场,按货运类型分列
- 散装货运
- 多式联运
- 集装箱货运
- 液体货运
- 其他人员
全球铁路货运市场,按货物类型分列
- 煤炭和化学品
- 农产品
- 汽车
- 消费品
- 工业材料
按服务类型分列的全球铁路货运市场
- 国内运费
- 国际货运
- 后勤事务
- 终端和仓储服务
全球铁路货运市场,按区域分析
- 北美
- 美国
- 加拿大
- 墨西哥
- 欧洲
- 德国
- 联合王国
- 法国
- 意大利
- 页:1
- 俄罗斯
- 欧洲其他地区
- 亚太
- 中国
- 日本
- 印度
- 韩国
- 澳大利亚
- 亚洲及太平洋其他地区
- 南美洲
- 联合国
- 联合国
- 南美洲其他地区
- 中东和非洲
- 阿联酋
- 沙特阿拉伯
- 卡塔尔
- 南非
- 中东和非洲其他地区
经常被问到的问题(FAQ)
Q. 全球铁路货运市场增长的驱动力是什么?
A. 对成本效益高的散装运输的需求增加、专用货运走廊的扩大、多式联运和集装箱化贸易的增加以及政府对全世界铁路基础设施现代化的投资都推动了增长。
Q. 为什么长途运输的铁路货运比公路货运更可取?
A. 与公路运输相比,铁路货运每公吨成本较低,负载能力更强,碳排放更低,长途散装和集装箱货运的可靠性更强。
Q. 在预测期间,哪个区域将领导全球铁路货运市场?
A. 亚太预计将主导市场,得到中国和印度广泛铁路网、大规模大宗商品流动以及专用货运走廊继续投资的支持。
Q. 数字化如何影响铁路货运业?
A. 采用数字自动配电器、AI驱动的调度和预测性维护系统,使整个全球网络的货运铁路业务更加自动化、高效和可靠。
查看许可
选择最适合您的计划:专为您的需求量身定制的单用户、多用户或企业解决方案。
我们为您提供全方位支持
- 24/7 分析师支持
- 全球客户
- 量身定制的洞察
- 技术跟踪
- 竞争情报
- 定制研究
- 联合市场研究
- 市场概览
- 市场细分
- 增长驱动因素
- 市场机遇
- 监管洞察
- 创新与可持续发展