
Marché mondial de l'énergie électrique
Taille du marché mondial de la direction de l'électricité, part par type (colonne Assist EPS, rack Assist EPS, Pinion Assist EPS, etc.), par composant (colonne de direction, rack de direction, capteurs, moteur électrique, unité de contrôle électronique, etc.), par type de véhicule (voitures passagers, véhicules utilitaires légers et véhicules utilitaires lourds), et par région (Amérique du Nord, Europe, Asie-Pacifique, Amérique latine, Moyen-Orient et Afrique), analyse et prévisions 2026-2035
Aug 2026
DAR5248
190

Aperçu du rapport
Table des matières
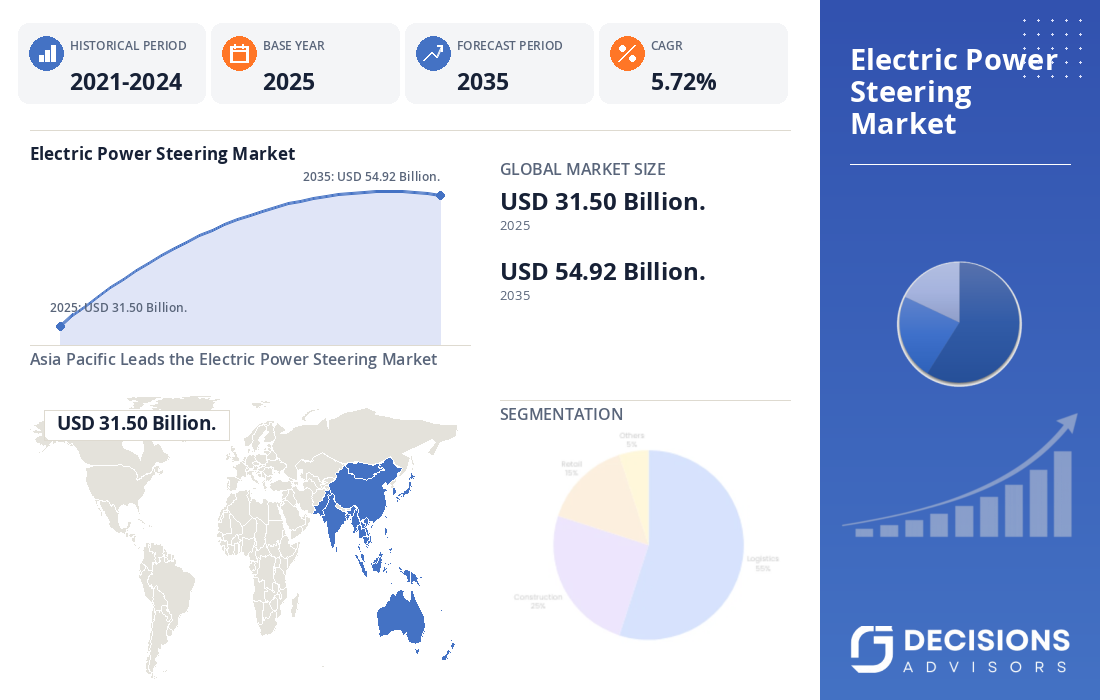
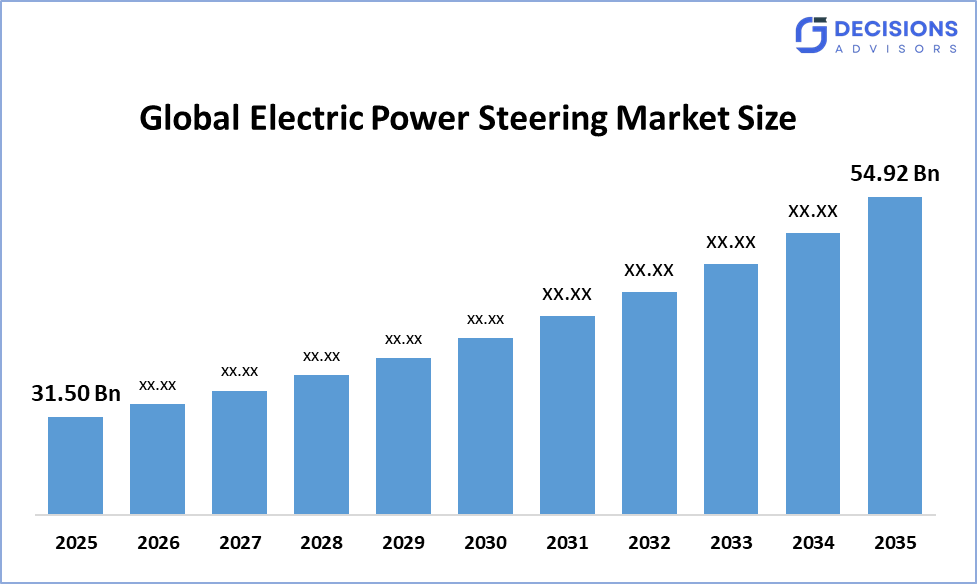
La taille du marché mondial de la direction électrique devrait augmenter de 31,50 milliards de dollars en 2025 et devrait atteindre environ 54,92 milliards de dollars en 2035 avec un TCAC de 5,72 %. Selon les conseillers en décision, l'augmentation de l'électrification des véhicules, l'intégration de l'ADAS, le stationnement automatisé et la transition vers des architectures de véhicules définies par logiciel sont des facteurs importants qui favorisent la croissance du marché. Le marché est dirigé par des fournisseurs de technologie automobile tels que JTEKT Corporation, Nexteer Automotive, ZF Friedrichshafen AG, Bosch, NSK et Denso. La recherche indépendante de l'industrie place le marché EPS 2025 près de USD 29. 4 milliards, ce qui fait que les conseillers de décision les plus élevés estiment un scénario délibérément plus haussier de la taille du marché reflétant une plus forte EV, ADAS, et adoption avancée.
Aperçu du marché
- Taille du marché mondial de la direction électrique (2025): USD 31.50 Million.
- Projected Global Electric Power Steering Taille du marché (2035): USD 54.92 Million.
- Taux de croissance annuel composé (TCAC) du marché mondial de l'électricité : 5,72 %.
- Le plus grand marché régional: Asie-Pacifique
- 2ndPlus grande région : Amérique du Nord
- Région en pleine croissance: Europe
- Année de base: 2025
- Période historique: 2021-2024
- Période de prévision du marché: 2026-2035
Aperçu du marché/ Introduction
Le marché mondial de la direction électrique (SGE) comprend des systèmes de direction assistés électroniquement qui utilisent un moteur électrique, des capteurs, des unités de commande électronique et des mécanismes de direction pour fournir une assistance à la direction. Contrairement à la direction hydraulique, EPS n'a pas besoin d'une pompe hydraulique entraînée en continu, permettant aux fabricants d'améliorer l'efficacité énergétique, de réduire la complexité mécanique et d'intégrer la direction aux systèmes électroniques de commande du véhicule. EPS est donc devenu une technologie de châssis de base pour les voitures de tourisme modernes, les VUS, les véhicules électriques et les véhicules utilitaires de plus en plus avancés. Le marché s'élargit à mesure que les constructeurs automobiles augmentent la production d'EV et intègrent des fonctions ADAS telles que le maintien des voies, le stationnement automatisé, l'assistance routière et d'autres fonctions de commande de la direction. La NHTSA identifie l'aide à l'entretien des voies comme une technologie d'assistance à la direction de niveau 1 et décrit les systèmes de niveau 2 comme fournissant une aide à la direction continue ainsi qu'une assistance à l'accélération et au freinage, démontrant ainsi le rôle croissant de la direction électronique dans les architectures modernes des véhicules.
- États-Unis, L'adoption croissante de technologies ADAS, EV et de châssis électronique soutient la demande d'EPS. La politique fédérale de sécurité des véhicules encourage également le déploiement de technologies d'assistance au conducteur liées à la direction.
- Le Japon, les fournisseurs d'automobiles japonais demeurent d'importants développeurs de technologies EPS et de technologies de la prochaine génération. JTEKT a développé des systèmes sans liens avec des architectures redondantes pour de futures applications de mobilité.
- La Chine renforce les normes de véhicules connectées, la gestion des logiciels et la technologie de pointe. Son cadre stratégique 2025 renforce spécifiquement l'approbation des produits, les essais, les rappels et la gestion de l'OTA pour les véhicules connectés.
Faits saillants : -
- L ' Asie et le Pacifique devraitenviron 58%part du marché mondial de la direction de l'énergie électrique dans les délais prévus.
- L'Europe devrait croître rapidement dans le marché mondial de l'énergie électriqueenviron 17%part de marché au cours de la période de prévision.
- Par type, le segment Column Assist EPS domine le marché et détientenviron 46%En 2025, le TCAC devrait connaître une croissance importante au cours de la période de prévision.
- Par type de véhicule, le segment des voitures particulières a dominé le marché et détientenviron 76%En 2025, le TCAC devrait connaître une croissance importante au cours de la période de prévision.
- Le taux de croissance annuel composé du marché mondial de l'énergie électrique5.72%.
- Le marché est susceptible de réaliser une évaluation d'environUSD 54.92milliards d'ici 2035.
Conducteurs du marché
Le principal moteur de croissance du marché mondial de la direction électrique est l'électrification croissante de l'industrie automobile. EPS consomme de l'énergie électrique selon la demande de direction et évite la charge mécanique continue associée aux pompes de direction hydrauliques traditionnelles, ce qui le rend bien adapté aux véhicules hybrides et électriques de batterie. Les fabricants de véhicules électriques adoptent également des systèmes de direction avancés pour soutenir l'ADAS, le stationnement automatisé, le maintien des voies et les futures fonctions de conduite automatisée. Dans le même temps, les constructeurs de véhicules intègrent de plus en plus la direction avec des ordinateurs de véhicules centralisés, des plates-formes logicielles, des capteurs et d'autres systèmes de contrôle du châssis. La demande d'une économie de carburant accrue, d'un poids moindre pour les véhicules, d'une meilleure réponse à la direction et d'une réduction des besoins d'entretien appuie l'adoption de l'EPS. EPS à haut rendement étend également la technologie aux véhicules électriques et utilitaires plus lourds; la gamme de produits à haut rendement de Nexteer est conçue pour des charges d'essieu avant plus élevées et offre des configurations de colonnes, de pignons et de rack-assist.
Dispositif de retenue
Le marché mondial de la direction électrique fait face à plusieurs contraintes, dont des coûts de développement élevés, des exigences de sécurité fonctionnelles, la complexité du système électronique et l'exposition de la chaîne d'approvisionnement aux moteurs, aux capteurs, aux semi-conducteurs et à l'électronique de contrôle. Les systèmes EPS avancés doivent maintenir une assistance fiable à la direction en cas de changements de température, de vibrations, de perturbations électriques et de conditions routières exigeantes. Les architectures EPS Steer-by-wire et haute disponibilité nécessitent des mesures supplémentaires de redondance, de validation et de cybersécurité. Le contenu logiciel croissant des systèmes de direction modernes accroît également les exigences en matière de tests et de réglementation, d'autant plus que les gouvernements introduisent des règles plus strictes pour les véhicules connectés et automatisés.
Analyse concurrentielle :
Le rapport présente l'analyse appropriée des principales organisations et entreprises impliquées dans le marché mondial de l'énergie électrique, ainsi qu'une évaluation comparative fondée principalement sur leurs offres de produits, leurs aperçus d'affaires, leur présence géographique, leurs stratégies d'entreprise, leurs parts de marché et leurs analyses SWOT. Le rapport fournit également une analyse détaillée des nouvelles et des développements actuels des entreprises, qui comprennent le développement de produits, des innovations, des coentreprises, des partenariats, des fusions et acquisitions, des alliances stratégiques, etc. Cela permet d'évaluer la concurrence globale sur le marché.
Les meilleures entreprises du marché mondial de l'énergie électrique
- Société JTEKT
- Suivant Automobile
- NSK Ltd.
- ZF Friedrichshafen AG
- Robert Bosch GmbH
- Société Denso
- La société Hyundai Mobis Co., Ltd
- Hitachi Astemo, Ltd.
- Mitsubishi Electric Corporation
- thyssenkrupp AG.
Initiatives gouvernementales
|
Pays |
Principales initiatives gouvernementales |
|
États-Unis |
Le cadre de sécurité des véhicules de la NHTSA appuie le déploiement de technologies d'assistance aux conducteurs, y compris l'assistance au maintien des voies et d'autres fonctions liées à la direction |
|
Japon |
Le Japon continue de soutenir les technologies automobiles de pointe, l'électrification et le développement de la conduite automatisée, créant ainsi un environnement favorable aux systèmes de direction à commande électronique |
|
Chine |
Le cadre de véhicule connecté intelligent 2025 de la Chine renforce l'approbation des produits, les essais, le rappel, la gestion de l'OTA et les exigences de sécurité tout en soutenant le développement de technologies de véhicules intelligents |
Segmentation du marché
La part du marché mondial de la direction électrique est classée en type, composant et type de véhicule.
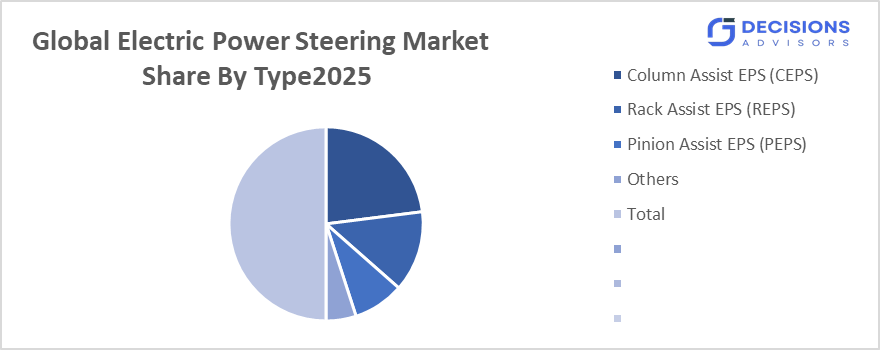
- Le segment de Column Assist EPS a dominé le marché et détient environ 46 % des parts en 2025 et devrait croître à un TCAC important au cours de la période de prévision.
Selon le type, le marché mondial de la direction électrique est divisé en Column Assist EPS (CEPS), Rack Assist EPS (REPS), Pinion Assist EPS (PEPS) et autres. Parmi ceux-ci, Column Assist EPS domine parce qu'il offre des emballages compacts, des coûts de système relativement moins élevés et l'aptitude pour les véhicules de transport de passagers à volume élevé. Le CEPS intègre le moteur, le contrôleur, le capteur et le mécanisme d'aide autour de la colonne de direction. Nexteer propose actuellement un CEPS sans brosse et sans brosse, y compris des versions à haut rendement atteignant jusqu'à 110 Nm.
- Le segment de l'automobile électrique a représenté la plus grande part d'environ 29 % en 2025 et devrait croître à un TCAC important au cours de la période de prévision.
Basé sur des composants, le marché est divisé en colonne de direction, porte-bras, capteurs, moteur électrique, unité de commande électronique, et d'autres. Le moteur électrique représente un élément critique car il produit le couple d'assistance requis par le mécanisme de direction. La demande croissante de moteurs compacts, légers et à haut rendement favorise la croissance du segment. Le développement d'EPS à haut rendement pour les véhicules électriques et utilitaires de plus grande taille augmente également l'importance des moteurs électriques à haut couple.
- Le segment des voitures particulières a représenté la plus grande part d'environ 76 % en 2025 et devrait croître à un TCAC important au cours de la période de prévision.
Selon le type de véhicule, le marché est divisé en voitures particulières, véhicules utilitaires légers et véhicules utilitaires lourds. Les voitures particulières dominent parce qu'EPS est devenu largement établi dans les véhicules compacts, les berlines, les VUS et les véhicules électriques. L'augmentation de la pénétration de l'ADAS favorise davantage l'adoption, car la direction électronique peut fournir l'entrée de direction nécessaire à la tenue des voies et au stationnement automatisé. Les ventes croissantes d'EV et la demande de cockpits à commande numérique continueront de soutenir ce segment.
Analyse du segment régional du marché mondial de l'énergie électrique
- Amérique du Nord (États-Unis, Canada, Mexique)â € ̄
- Europe (Allemagne, Royaume-Uni, France, Italie, Espagne, Pays-Bas, reste de l'Europe).
- Asie-Pacifique (Chine, Japon, Inde, Australie, Corée du Sud, Reste de l'Asie-Pacifique).
- Amérique du Sud (Brésil, Argentine, reste de l'Amérique du Sud).
- Moyen-Orient et Afrique (EAU, Arabie saoudite, Afrique du Sud, Reste de l'AEM).
On prévoit que l'Asie-Pacifique détient environ 58 % du marché mondial de la direction de l'énergie électrique dans les délais prévus.
L'Asie-Pacifique représente le plus grand marché EPS en raison de sa vaste base de production automobile, de la forte population de véhicules de tourisme, de l'expansion de la production d'automobiles et de la forte présence de fournisseurs automobiles japonais, coréens, chinois et internationaux. La Chine demeure un moteur de croissance majeur en raison de son grand marché des véhicules électriques et de son développement rapide de véhicules intelligents. Le Japon contribue par l'intermédiaire de fournisseurs de systèmes de direction établis et de R-D automobile de pointe, tandis que l'Inde se développe comme un important centre de fabrication et de consommation. Le développement continu par la Chine de NEVs connectées intelligentes et de technologies avancées de conduite autonome offre une possibilité de demande à long terme supplémentaire.
L'Amérique du Nord devrait connaître une croissance rapide du TCAC sur le marché mondial de la direction de l'électricité, avec environ 18 % de sa part au cours de la période de prévision..
La croissance est soutenue par la forte présence des constructeurs automobiles mondiaux et des fournisseurs Tier-1, une forte demande de VUS et de camionnettes, une adoption accrue des véhicules électriques et un déploiement accru de l'ADAS. Les fournisseurs nord-américains mettent également au point des EPS à haut rendement pour les véhicules plus lourds. Le lancement de l'HO CEPS 2025 de Nexteer a élargi l'assistance à la direction jusqu'à 110 Nm et ciblé spécifiquement les applications de véhicules plus lourds et les plates-formes EV.
L'Europe est la région qui connaît la croissance la plus rapide sur le marché mondial de la direction de l'électricité au cours de la période, avec une part d'environ 17 %.
La croissance de l'Europe est soutenue par des exigences strictes en matière de sécurité des véhicules, l'électrification, la production de véhicules haut de gamme et l'adoption croissante de fonctions de conduite automatisée. Le règlement de sécurité général de l'UE exige que les nouveaux véhicules intègrent de multiples technologies d'assistance aux conducteurs, y compris le maintien des voies pour les voitures et les camionnettes. Ces exigences renforcent le besoin à long terme d'architectures de direction à commande électronique capables de communiquer avec l'ADAS et les systèmes de commande du véhicule.
Tendances futures du marché mondial de l'électricité
-
- Extension de l'EPS dans les véhicules électriques
On s'attend à ce que l'adoption des EV demeure un important catalyseur de croissance de l'EPS. Les véhicules électriques nécessitent des systèmes auxiliaires économes en énergie, et EPS évite la charge parasitaire continue associée aux pompes hydrauliques. Les exigences croissantes en matière de poids et de performance des véhicules électriques créent également une demande pour des systèmes de direction à haut rendement.
-
- Intégration avec ADAS
L'EPS devient de plus en plus une technologie active de contrôle des véhicules. L'entretien des voies, le stationnement automatisé, l'assistance routière et d'autres fonctions ADAS nécessitent un contrôle électronique de la direction. Au fur et à mesure que ces fonctions deviennent plus courantes, les fournisseurs d'EPS se concentreront de plus en plus sur le contrôle à faible latence, la redondance, la cybersécurité et la sécurité fonctionnelle.
-
- EPS haut débit pour véhicules plus grands
L'association traditionnelle du CEPS avec des véhicules plus petits change. Les systèmes à haut rendement permettent à EPS de traiter les VUS, les VE, les camionnettes et les véhicules utilitaires plus lourds. La capacité d'assistance du SCCE de Nexteer est portée à 110 Nm, ce qui démontre comment les fournisseurs élargissent le SPE dans des catégories de véhicules à plus forte charge.
-
- Transition vers un mode de vie autonome
Steer-by-wire devrait devenir l'une des technologies à long terme les plus importantes du marché de la direction. En éliminant la connexion mécanique classique entre l'entrée de direction et l'appareil de direction, il offre une plus grande flexibilité pour l'emballage des véhicules et les fonctions de conduite automatisée.
Développement récent
- En avril 2025,Nexteer Automotive a lancé la direction électrique à haut débit (HO CEPS), élargissant sa capacité d'aide à la direction jusqu'à 110 Nm et ciblant les véhicules plus lourds et les applications EV.
- En décembre 2024,ZF a élargi sa capacité de production en Chine grâce à un accord d'investissement avec le Shanghai Anting Economic Development Centre, dont la production en volume est prévue pour la fin de 2025.
- En octobre 2025,JTEKT a annoncé l'adoption de son système de braquage sans liaison et de son alimentation de secours Libuddy dans le Lexus RZ, représentant la première application de braquage sans liaison dans un véhicule Lexus.
Marché
Cette étude prévoit des recettes aux niveaux mondial, régional et national de 2021 à 2035. Les conseillers en décision ont segmenté le marché mondial de la direction électrique en fonction du segment ci-dessous :
Marché mondial de la direction électrique, par type.
- Colonne Aide EPS
- Aide à l'arrachage EPS
- Pinion Assist EPS
- D'autres.
Marché mondial de la direction électrique, par composant.
- Colonne de direction
- Rack de direction
- Capteurs
- Moteur électrique
- Unité de contrôle électronique
- D'autres.
Marché mondial de la direction électrique, par type de véhicule.
- Voitures particulières
- Véhicules utilitaires légers
- Véhicules utilitaires lourds.
Marché mondial de l'énergie électrique, par analyse régionale.
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l ' Asie et du Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- EAU
- Arabie saoudite
- Qatar
- Afrique du Sud
- Reste du Moyen-Orient et Afrique
Foire aux questions (FAQ)
Q. Quel est le moteur de la croissance du marché mondial de la direction électrique?
A. Les principaux conducteurs sont l'électrification des véhicules, l'augmentation de la pénétration de l'ADAS, la demande d'amélioration de l'efficacité énergétique, le stationnement automatisé et le développement de véhicules définis par logiciel. EPS fournit la commande électronique de direction requise par de nombreuses fonctions avancées du véhicule.
Q. Pourquoi l'EPS est-il préférable à la direction hydraulique?
A. EPS élimine la pompe hydraulique entraînée en continu et peut donc réduire les pertes d'énergie et la complexité mécanique. Il fournit également une interface électronique qui peut soutenir ADAS et fonctions de direction automatisées.
Q. Quel type d'EPS devrait dominer le marché?
A. Column Assist EPS devrait demeurer le premier type en raison de son architecture compacte, de ses avantages en matière de coûts et de son utilisation étendue dans les véhicules de tourisme. On s'attend à ce que les systèmes rack-assist et pignon-assist augmentent à mesure que la taille du véhicule, les charges de direction et les exigences d'automatisation augmentent.
Q. Comment les véhicules électriques influencent-ils la demande d'EPS?
A. Les véhicules électriques accélèrent l'adoption de l'EPS parce que la direction assistée électronique est bien adaptée aux architectures des véhicules électriques. Des poids plus élevés et des exigences ADAS augmentent simultanément la demande de systèmes EPS à haut rendement et redondants.
Vérifier la Licence
Choisissez le plan qui vous convient le mieux : solutions Utilisateur Unique, Multi-Utilisateur ou Entreprise adaptées à vos besoins.
Détails du Rapport
| Pages | 190 pages |
| Livraison | PDF & Excel, par E-mail |
| Langue | français |
Nous vous accompagnons
- Support analyste 24/7
- Clients à travers le monde
- Analyses sur mesure
- Suivi technologique
- Veille concurrentielle
- Recherche personnalisée
- Études de marché syndiquées
- Aperçu du marché
- Segmentation du marché
- Moteurs de croissance
- Opportunités de marché
- Analyses réglementaires
- Innovation et durabilité
Détails du Rapport
| Portée | Global |
| Pages | 190 |
| Livraison | PDF & Excel, par E-mail |
| Langue | français |
| Date de publication | Aug 2026 |
| Accès | Télécharger depuis cette page |