
全球电力指导市场
全球电力引导市场规模,按类型(Column Aid EPS, Rack Aid Aid EPS, Pinion Aid EPS等),按部件(Stering Colonor, Direction Rack, Sensers, Electric Motor, Electric Control Unit等),按车辆类型(Passenger Cards,轻型商用车辆和重型商用车辆),以及按区域(北美、欧洲、亚太、拉丁美洲、中东和非洲),分析和预测2026-2035年

报告概览
目录
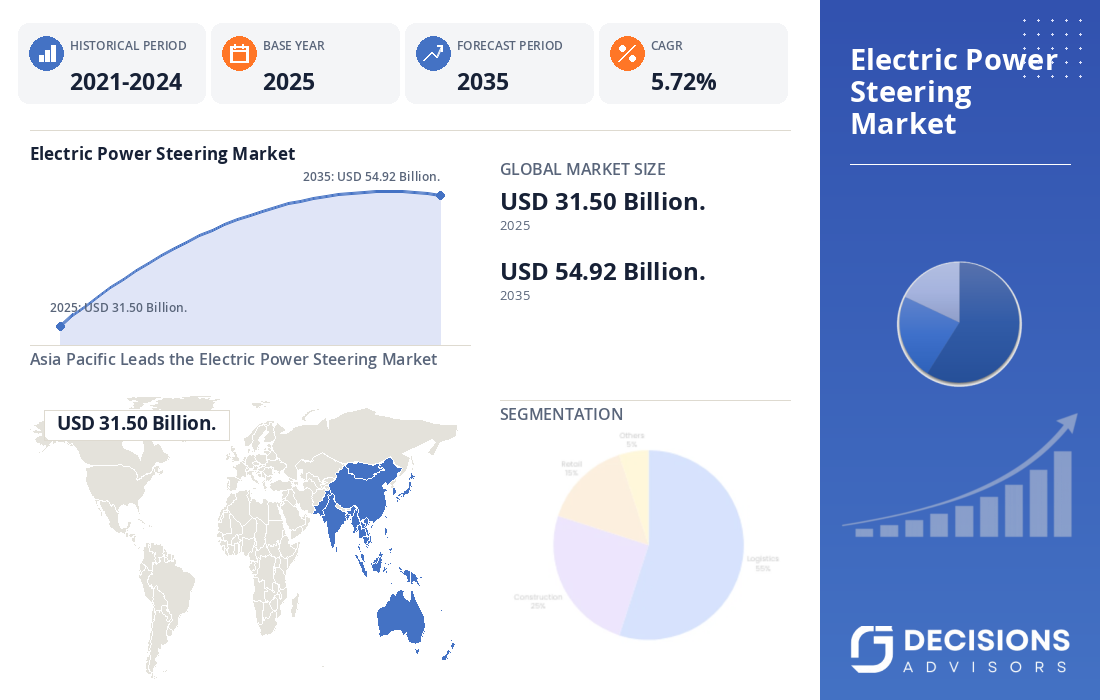
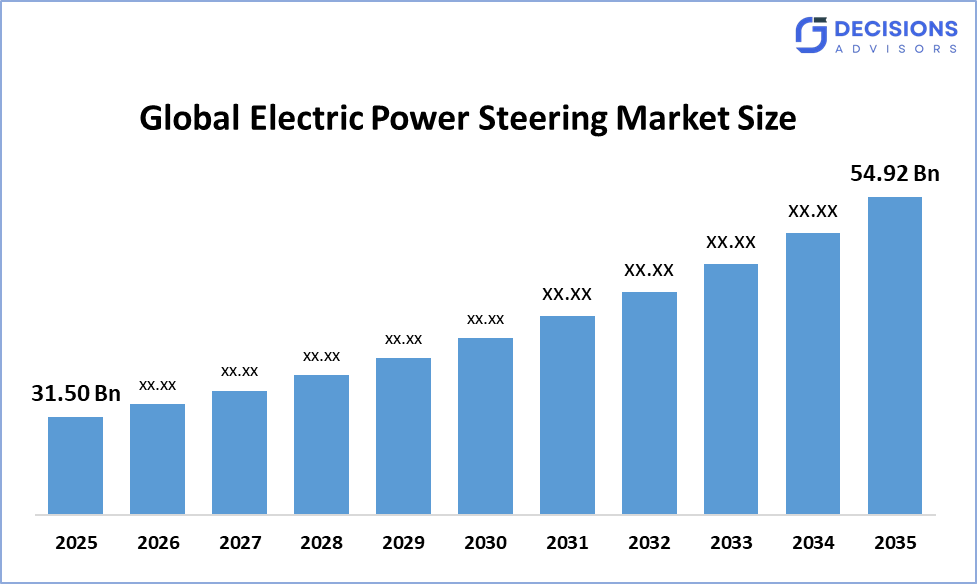
全球电力引导市场的规模预计将从2025年的31.50亿美元增长,到2035年可能达到54.92亿美元左右,CAGR为5.72%. 决策顾问认为,增加车辆电气化、ADAS集成、自动停车和向软件界定的车辆结构过渡是支持市场增长的主要因素。 该市场由已建立的汽车技术供应商主导,包括JTEKT公司,Nexter Automotive,ZF Friedrichshafen AG,Bosch,NSK,和Denso. 独立的工业研究使2025年的EPS市场接近29美元。 40亿,使高级决策顾问们估计出一种故意地更加夸张的市场规模方案,反映了更强大的EV、ADAS和先进的收养。
市场快照
- 全球电力指导市场规模(2025年):31.50亿美元。 。 。 。
- 预计全球电力指导市场规模(2035年):54.92亿美元。
- 全球电力引导市场复合物年增长率:5.72%。
- 最大的区域市场:亚太
- 2无最大区域:北美
- 快速增长区域:欧洲
- 基准年:2025年
- 历史时期:2021-2024年
- 市场预测期:2026-2035年
市场概况/导言
全球电力制导市场包括电子辅助制导系统,它们使用电动机、传感器、电子控制装置和制导机制来提供制导协助。 与液压动力转向架不同,EPS不需要持续驱动的液压泵,允许制造商提高能效,降低机械复杂度,并整合转向架与电子车辆控制系统. EPS因此成为了现代客车,SUV,电动车辆和日益先进的商用车辆的核心底盘技术. 随着汽车制造商增加EV生产并整合ADAS的功能,如车道保持、自动停车、高速公路协助和其他方向控制功能,市场正在扩大。 NHTSA将车道维持协助确定为一级指导-协助技术,并称二级系统提供连续的引导与加速/刹车协助,表明电子控制引导在现代车辆结构中日益重要的作用。
- 美国越来越多地采用ADAS、EVs和电子控制的底盘技术,支持EPS的需求。 联邦车辆安全政策还鼓励部署与驾驶员协助有关的技术。
- 日本,日本的汽车供应商仍然是EPS和下一代导电技术的重要开发者. JTEKT已经开发出无连接的逐行驱动系统,为未来的移动应用提供了冗余架构.
- 中国,中国正在加强智能联通车辆标准,软件管理,先进驾驶技术. 其2025年政策框架特别加强了对智能接通车辆的产品审批、测试、召回和OTA的管理。
显著的透视: -
- 亚太区域预计将举行约58%全球电力指导市场在预计时间范围内的份额。
- 预计欧洲将在全球电力引导市场快速CAGR增长,约17%预测期间的份额。
- 按类型划分,列援助EPS部分占据了市场主导地位,并持有约46%在预测期间,预计CAGR将大幅增长。
- 按车辆类型,客车段占据了市场主导地位并持有约76%在预测期间,预计CAGR将大幅增长。
- 全球电力指导市场的复合年增长率是:5.72%.
- 市场可能达到大约USD 54.92到2035年达到亿.
市场驱动器
全球电力引导市场的主要增长动力是汽车工业日益电气化. EPS根据向导需求消耗电能,并避免了与传统液压转向泵相联的连续机械负荷,使其非常适合混合动力和电池电动车辆. EV厂商还采用先进的指向系统来支持ADAS,自动停车,车道保持,以及未来的自动驾驶功能. 同时,车辆制造商越来越多地将转向架与集中式车辆计算机,软件平台,传感器,以及其他底盘控制系统相融合. 提高燃料经济性、降低车辆重量、加强取向反应以及减少维修需求等需求进一步支持采用环境防护系统。 高出产EPS也在将技术推广到更重的EV和商用车辆;Nexteer的高出产组合是为更高的前轴负载而设计的,并提供柱子,披针和架式辅助配置.
限制
全球电力引导市场面临若干制约因素,包括开发成本高、功能安全要求高、电子系统复杂、供应链暴露于发动机、传感器、半导体以及控制电子产品。 先进的EPS系统必须在温度变化、振动、电力扰动和苛刻的路况下保持可靠的取向协助。 指导式和高可用性EPS架构需要额外的冗余、验证和网络安全措施。 现代指导系统不断增长的软件内容也增加了测试和监管要求,特别是由于政府对连接和自动化车辆采用了更严格的规则.
竞争性分析:
报告对全球电力指导市场内参与的关键组织/公司进行了适当的分析,并主要根据其产品提供情况、业务概况、地域存在、企业战略、部分市场份额和SWOT分析进行了比较评价。 该报告还提供了一份精益求精的分析,重点介绍公司目前的新闻和发展情况,其中包括产品开发、创新、合资企业、伙伴关系、并购、战略联盟等。 这样就可以对市场内部的总体竞争情况进行评价。
全球电力指导市场上的顶级公司
- JTEKT公司
- 相邻汽车
- NSK有限公司.
- ZF 弗里德里希·沙芬公司
- 罗伯特·博施公司
- 登索公司
- 现代莫比斯有限公司
- Hitachi Astemo有限公司
- 三菱电力公司
- (原始内容存档于2018-10-21). Thyssenkrupp AG.
政府举措
|
国家 |
政府的主要举措 |
|
美国 |
NHTSA的车辆安全框架支持部署司机协助技术,包括车道维持协助和其他与指导有关的职能 |
|
日本 |
日本继续支持先进的汽车技术、电气化和自动驾驶发展,为电子控制的导线系统创造一个有利的环境。 |
|
中国 |
中国2025年智能联通车辆框架加强产品审批,测试,召回,OTA管理,安全要求,同时支持智能联通车辆技术开发. |
市场分割
全球电力引导市场份额分为型号,部件和车辆型.
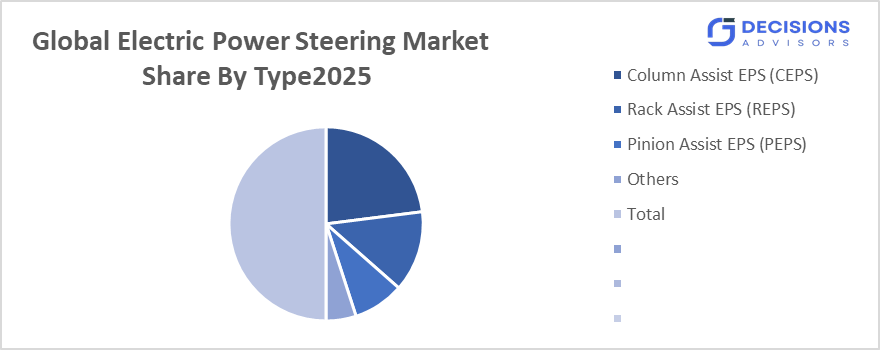
- 在2025年, " 援助栏 " 部分在市场上占据了大约46%的份额,预计在预测期间,CAGR将大幅增长。
根据型号,全球电力引导市场分为列助电PS(CEPS),Rack Asid EPS(REPS),Pinion Asid EPS等. 其中Colle Assistance EPS占主导地位,因为它提供紧凑的包装,相对较低的系统成本,以及适合高容量客车. CEPS集成马达,控制器,传感器,并辅助导柱周围的机制. Nexteer目前提供刷子和无刷子CEPS,包括高输出版本可达110Nm.
- 电力机车部分在2025年占了约29%的最大份额,预计在预测期间,CAGR将增长。
基于组件,市场分为方向柱,方向架,传感器,电动机,电子控制装置等. 电力机车是一个关键部件,因为它能产生导电机制所需的辅助扭矩. 对紧凑、重量轻、效率高的发动机的需求日益增加,这正在支持部分增长。 为更大型的EV和商用车辆而开发出高输出的EPS也正在提高高通电动机的重要性.
- 2025年客车段占了约76%的最大份额,预计在预测期间,CAGR将增长。
根据车型,市场分为客车,轻型商用车,重型商用车. 客车占主导地位,因为EPS已经在紧凑型车辆,轿车,SUV和EV中被广泛确立. 提高ADAS的穿透率进一步支持采用,因为电子控制方向盘可以提供保持车道和自动停车所需的方向输入. 日益增长的EV销售和对由数字控制的驾驶舱的需求会继续支持这一段.
全球电力指导市场区域部分分析
- 北美(美国、加拿大、墨西哥)
- 欧洲(德国、英国、法国、意大利、西班牙、荷兰、欧洲其他地区)。
- 亚太(中国、日本、印度、澳大利亚、韩国、亚太其他地区)。
- 南美洲(巴西、阿根廷、南美洲其他地区)。
- 中东和非洲(阿联酋、沙特阿拉伯、南非、多边环境协定的其余部分)。
预计亚太区域在全球电力指导市场所占的份额在预计时间范围内约为58%。
亚太是最大的EPS市场,因为它拥有广泛的汽车制造基地,客车人口众多,EV生产扩大,日本,韩国,中国,国际等汽车供应商的强大存在. 中国因其大型EV市场和智能联通车辆的快速发展而仍然是主要增长引擎. 日本通过已建立的指导系统供应商和先进的汽车研发作出贡献,而印度正在发展成为一个重要的制造和消费中心。 中国继续发展智能联通NEV和先进自主驾驶技术,提供了额外的长期需求机会.
预计北美将在全球电力指导市场快速CAGR增长,在预测期间持有约18%的份额。 。 。 。
全球车辆制造商和一等货车供应商的强大存在、对SUV和皮卡的需求量高、EV的采用增加以及ADAS的部署扩大,都为增长提供了支持。 北美供应商也在为重型车辆开发高产出的EPS。 相邻的2025HO CEPS推出扩展引导援助可达110 Nm,并特别针对更重的车辆应用和EV平台.
欧洲是在此期间全球电力指导市场增长最快的区域,拥有约17%的份额.
欧洲的增长得到了严格的车辆安全要求、电气化、高额车辆生产以及越来越多地采用自动驾驶功能的支持。 欧盟《一般安全条例》要求新车辆采用多种司机协助技术,包括车道和面包车。 这些要求加强了对能够与ADAS和车辆控制系统通信的电子控制方向架构的长期需要。
全球电力指导市场的未来市场趋势:-
-
- 扩大电气车辆中的电器设备
预计EV的采用仍将是EPS增长的主要催化剂. 电动车辆需要节能辅助系统,而EPS避免了与液压泵相伴的连续寄生负载. EVs的重量和性能要求不断增长,这也产生了对高产出转向系统的需求.
-
- 与ADAS合并
EPS正日益成为一种积极的车辆控制技术. 巷道养护、自动停车、高速公路协助和其他ADAS功能需要电子控制向导。 随着这些功能越来越普遍,EPS供应商将越来越注重低延迟控制、冗余、网络安全和功能安全。
-
- 大型车辆的高产出电子设备
CEPS与小型车辆的传统联系正在发生变化。 高产出系统使EPS能够处理更重的SUV、EV、皮卡和商用车辆。 Nexter的HO CEPS将援助能力提升到110 Nm,表明供应商如何将EPS扩展为更高负荷车辆类别.
-
- 向逐线过渡
接线技术有望成为引导市场最重要的长期技术之一. 通过取消方向输入和转向架之间的常规机械连接,它为车辆包装和自动驾驶功能提供了更大的灵活性.
最近的发展
- 在2025年4月,Nexter Automotive公司推出了高输出列-助力电源引导(HO CEPS),将引导辅助能力扩展至110 Nm并瞄准更重的车辆和EV应用.
- 2024年12月,任,.ZF通过与上海安亭经济发展中心签订投资协议,拓展了中国的EPS生产能力,并计划在2025年底生产量.
- 在2025年10月,我们JTEKT宣布在莱克萨斯RZ采用其无链路导线系统和Libuddy备用供电,代表了莱克萨斯一辆车的第一个无链路导线应用.
市场部分
本研究预测了2021年至2035年全球、区域和国家各级的收入。 决策顾问根据以下部分划分了全球电力引导市场:
全球电力指导市场,按类型划分.
- 列辅助 EPS
- 拉克辅助EPS
- 皮针辅助EPS
- 其别者.
全球电力指导市场,按构成部分分列。
- 引导列
- 引导拉克
- 传感器
- 电动汽车
- 电子控制股
- 其别者.
全球电力指导市场,按车辆类型划分.
- 客车
- 轻型商用车辆
- 重型商用车辆.
全球电力指导市场,By Regional Analysis.
- 北美
- 美国
- 加拿大
- 墨西哥
- 欧洲
- 德国
- 联合王国
- 法国
- 意大利
- 页:1
- 俄罗斯
- 欧洲其他地区
- 亚太
- 中国
- 日本
- 印度
- 韩国
- 澳大利亚
- 亚洲及太平洋其他地区
- 南美洲
- 联合国
- 联合国
- 南美洲其他地区
- 中东和非洲
- 阿联酋
- 沙特阿拉伯
- 卡塔尔
- 南非
- 中东和非洲其他地区
经常被问到的问题(FAQ)
Q. 全球电力引导市场增长的动力是什么?
A. 主要驱动力是车辆电气化、提高ADAS的渗透率、提高能效的需求、自动停车以及开发软件界定的车辆。 EPS提供许多高级车辆功能所需的电子转向控制.
Q. 为什么EPS优于液压动力转向?
A. EPS消除了持续驱动的液压泵,因此可以降低能耗和机械复杂性. 它还提供了一个电子接口,可以支持ADAS和自动引导功能.
Q. 预计哪一种EPS会支配市场?
A. 列车辅助EPS由于结构紧凑、成本优势和客车广泛使用,预计仍然是领先类型。 随着车辆规模、起跑载荷和自动化要求的增加,腊舱和接力辅助系统预计将获得更多份额。
Q. 电动车辆如何影响EPS的需求?
A. EVs正在加速EPS的采用,因为电子辅助引导非常适合电动车辆架构. 较高的车辆重量和ADAS要求同时增加了对高产出和冗余的EPS系统的需求。
查看许可
选择最适合您的计划:专为您的需求量身定制的单用户、多用户或企业解决方案。
我们为您提供全方位支持
- 24/7 分析师支持
- 全球客户
- 量身定制的洞察
- 技术跟踪
- 竞争情报
- 定制研究
- 联合市场研究
- 市场概览
- 市场细分
- 增长驱动因素
- 市场机遇
- 监管洞察
- 创新与可持续发展