
Marché mondial du remboursement des matériels médicaux
Taille du marché mondial du remboursement des matériels médicaux, part par payeur (payeurs publics et particuliers), par établissement de soins de santé (hôpitaux, établissements de soins ambulatoires et autres), par approche du remboursement (remboursement à l'acte et remboursement fondé sur la valeur) et par région (Amérique du Nord, Europe, Asie-Pacifique, Amérique latine et Moyen-Orient et Afrique), analyse et prévisions 2026-2035
Aug 2026
DAR5317
200

Aperçu du rapport
Table des matières
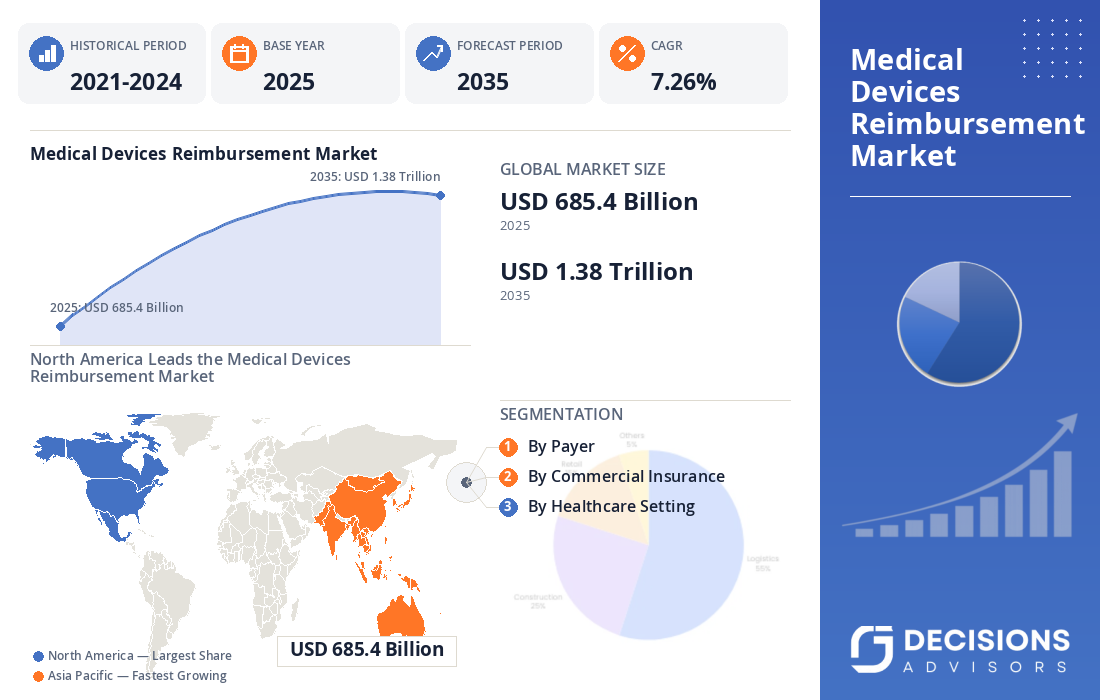
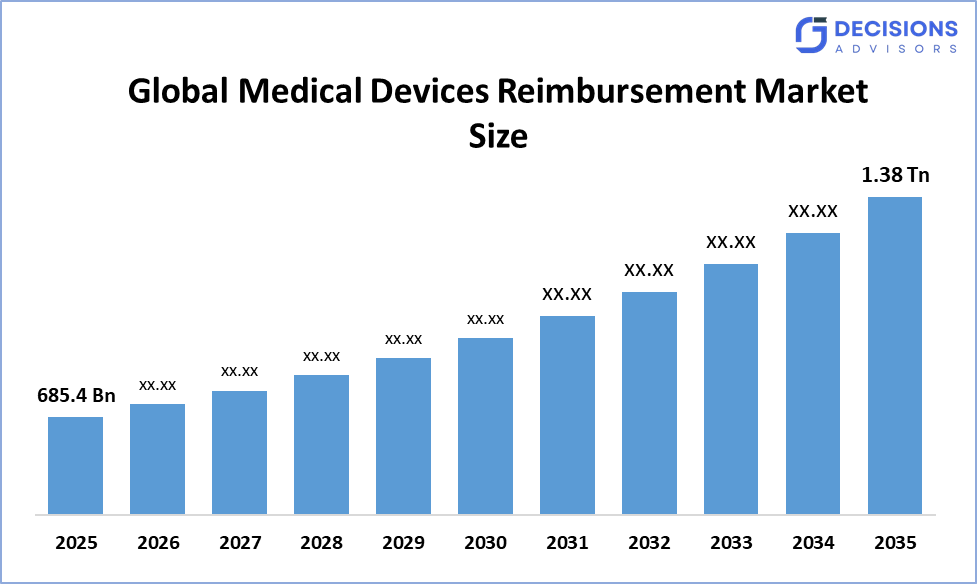
La taille du marché mondial du remboursement des matériels médicaux devrait augmenter de 685,4 milliards de dollars en 2025 et devrait atteindre environ 1,38 milliard de dollars en 2035, avec un TCAC de 7,26 %. Selon les Decision Advisors, le marché connaît une forte expansion en raison de la prévalence croissante des maladies chroniques, de l'augmentation des dépenses de santé, de l'utilisation croissante des dispositifs médicaux de pointe, de l'expansion de l'assurance maladie publique et privée et de l'adoption croissante de modèles de soins de santé fondés sur la valeur. Les payeurs privés représentent le premier segment des payeurs, tandis que l'Amérique du Nord demeure le plus grand marché régional.
Aperçu du marché
- Taille du marché du remboursement des matériels médicaux mondiaux (2025): USD 685,4 Million
- Taille du marché du remboursement des matériels médicaux mondiaux prévue (2035): USD 1,38 Trillion
- Taux de croissance annuel composé du marché mondial du remboursement des matériels médicaux (TCAM): 7,26 %
- Grand marché régional : Amérique du Nord
- 2ème plus grande région: Europe
- Région de croissance la plus rapide: Asie-Pacifique
- Année de base: 2025
- Période historique: 2021-2024
- Période de prévision du marché: 2026-2035.
Aperçu du marché/ Introduction
Le marché mondial du remboursement des matériels médicaux représente l'écosystème financier par lequel les fournisseurs de soins de santé et les utilisateurs de matériels médicaux reçoivent des paiements ou une couverture pour les matériels médicaux et services connexes admissibles. L'écosystème de remboursement comprend des programmes de santé publique, des assureurs privés, des fournisseurs de soins de santé, des employeurs, des patients, des fabricants d'appareils médicaux, des administrateurs de réclamations et des plateformes technologiques de soins de santé. Le remboursement peut être associé à des dispositifs de diagnostic, des technologies implantables, du matériel chirurgical, des systèmes de surveillance, des équipements médicaux durables, des dispositifs connectés et d'autres technologies médicales. La croissance du marché est soutenue par la prévalence croissante des maladies cardiovasculaires, du diabète, du cancer, des troubles respiratoires, des maladies neurologiques et d'autres affections chroniques qui nécessitent une surveillance continue et un traitement à long terme. Les systèmes de santé évaluent également de plus en plus les technologies médicales basées sur l'efficacité clinique et la valeur économique.
- États-Unis, Medicare et les programmes d'assurance privés offrent d'importants canaux de remboursement pour les technologies médicales. La surveillance à distance des patients est de plus en plus intégrée dans la gestion des soins chroniques et aigus, soutenant la demande de dispositifs médicaux connectés et de systèmes de surveillance numérique.
- Le Japon gère un système de matériels médicaux assurés pour les dispositifs médicaux utilisés dans les traitements médicaux assurés. Le système exige la mise en place de nouveaux dispositifs médicaux qui doivent faire l'objet de procédures de couverture d'assurance et est périodiquement révisé parallèlement au système des frais médicaux.
- La Chine, les réformes de la santé en Chine mettent l'accent sur l'élargissement de l'accès aux soins de santé, la centralisation de l'approvisionnement en consommables médicaux de grande valeur et un meilleur contrôle des coûts, ce qui accroît l'importance des mécanismes de remboursement et de tarification des appareils médicaux.
Faits saillants : -
- L'Amérique du Nord devrait tenirenviron 47,2%part du marché mondial du remboursement des matériels médicaux pendant la période de prévision, soutenue par une couverture d'assurance publique et privée étendue et des dépenses de santé élevées.
- L'Asie-Pacifique devrait être la région qui connaît la croissance la plus rapide, grâce à l'élargissement de la couverture sanitaire, à l'augmentation des dépenses médicales, à l'amélioration des infrastructures de remboursement et à l'adoption croissante de technologies médicales de pointe.
- Par Payer, le segment des Payeurs privés a dominé le marché et détientenviron 63,3%participation en 2025, appuyée par l'assurance commerciale, les régimes parrainés par l'employeur, les polices individuelles et la protection supplémentaire.
- Par Healthcare Setting, le segment des hôpitaux a dominé le marché et détientenviron 50,8 %en 2025, reflétant des volumes chirurgicaux élevés et une large utilisation des dispositifs médicaux avancés.
- Le taux de croissance annuel composé du marché mondial du remboursement des matériels médicaux est de7.26%.
- Le marché est susceptible de réaliser une évaluation deenviron 1,38 USDTrillion en 2035.
Conducteurs du marché
Le marché mondial du remboursement des matériels médicaux est déterminé par la prévalence croissante des maladies chroniques et par l'exigence correspondante pour les dispositifs médicaux avancés de diagnostic, de thérapie, de surveillance et d'implantation. Les maladies cardiovasculaires, le diabète, le cancer et les maladies respiratoires nécessitent une surveillance et un traitement à long terme, une utilisation accrue des soins de santé et une demande soutenue de technologies remboursées. À mesure que les coûts des soins de santé augmentent, les payeurs mettent également davantage l'accent sur les technologies capables de réduire l'hospitalisation, d'améliorer les résultats du traitement et de réduire le coût total des soins. La transition du remboursement à l'acte traditionnel aux soins de santé fondés sur la valeur est un autre facteur important. Dans le cadre d'arrangements fondés sur la valeur, le remboursement est de plus en plus lié aux résultats cliniques, à la satisfaction des patients, à l'efficacité des coûts et à la qualité des soins. Cela crée des possibilités pour les fabricants d'appareils médicaux qui peuvent démontrer des avantages cliniques et économiques mesurables. Les contrats axés sur les résultats et les accords de partage des risques sont particulièrement pertinents pour les technologies innovantes à coût élevé.
Dispositif de retenue
Le marché mondial du remboursement des matériels médicaux est confronté à des défis liés à des cadres de remboursement complexes, à de longues procédures de codage et de couverture, à des besoins fragmentés des payeurs et à une pression croissante pour contrôler les dépenses de santé. Les nouveaux instruments médicaux exigent souvent des preuves cliniques et économiques substantielles avant que les payeurs n'établissent des politiques de couverture favorables. Les différences entre les systèmes de remboursement peuvent également accroître les coûts d'accès au marché pour les fabricants. Les appareils innovants à coût élevé représentent un autre défi. Les payeurs doivent équilibrer l'accès des patients aux technologies de pointe avec des contraintes financières et budgétaires en matière de soins de santé.
Analyse concurrentielle :
Le rapport présente l'analyse appropriée des principales organisations et entreprises impliquées dans le marché mondial du remboursement des matériels médicaux, ainsi qu'une évaluation comparative basée principalement sur leurs offres de produits, leurs aperçus d'affaires, leur présence géographique, leurs stratégies d'entreprise, leurs parts de marché et leurs analyses SWOT. Le rapport fournit également une analyse détaillée des nouvelles et des développements actuels des entreprises, qui comprennent le développement de produits, des innovations, des coentreprises, des partenariats, des fusions et acquisitions, des alliances stratégiques, etc. Cela permet d'évaluer la concurrence globale sur le marché.
Les meilleures entreprises du marché mondial du remboursement des matériels médicaux
- Groupe Santé-Unie
- Allianz
- Le groupe Cigna
- CVS Santé
- La société Humana Inc.
- Sociétés d'assurances Anthem, Inc.
- Aviva
- BNP Paribas
- Santé expérimentale
- Nippon Compagnie d'assurance-vie
- Et bien Régimes de soins de santé.
Initiatives gouvernementales
|
Pays |
Principales initiatives gouvernementales |
|
États-Unis |
Le remboursement de l'assurance-maladie de la SMC et les programmes de télésanté et de surveillance à distance appuient les technologies médicales connectées et la gestion à distance des patients. La SMC a continué de mettre à jour les politiques de télésanté et de télésurveillance en 2026. |
|
Japon |
Le Ministère japonais de la santé, du travail et de la protection sociale gère le système de matériels médicaux assurés, grâce auquel les dispositifs médicaux exigent des procédures de couverture d'assurance pour être utilisés dans le cadre de traitements médicaux assurés. |
|
Chine |
Les autorités sanitaires de la Chine élargissent les mécanismes centralisés d'approvisionnement et de gestion des coûts pour les consommables médicaux de grande valeur, en encourageant des processus de tarification et de remboursement plus structurés |
Segmentation du marché
La part du marché mondial du remboursement des matériels médicaux est classée dans l'approche du payeur, de l'établissement des soins de santé et du remboursement.
- Le segment des payeurs privés a dominé le marché et détient environ 63,3 % des parts en 2025 et devrait croître à un TCAC important au cours de la période de prévision.
Sur la base du payeur, le marché mondial du remboursement des matériels médicaux est divisé en payeurs publics et payeurs privés. Parmi ceux-ci, le segment des particuliers payeurs domine le marché et détient environ 63,3 % de parts en 2025. Les payeurs privés comprennent les assureurs médicaux commerciaux, les régimes de santé parrainés par l'employeur, les polices individuelles et les produits d'assurance supplémentaires. Leur domination est soutenue par une large couverture des services et des technologies médicaux et des approches relativement souples en matière de remboursement des appareils médicaux innovants. Les payeurs privés participent également de plus en plus aux accords de partage des risques avec les fabricants pour les technologies à coût élevé.
- Le segment des hôpitaux a représenté la plus grande part d'environ 50,8 % en 2025 et devrait croître à un TCAC important au cours de la période de prévision.
Basé sur le cadre de soins de santé, le marché est divisé en hôpitaux, établissements de soins ambulatoires et autres. Parmi celles-ci, les hôpitaux ont représenté la plus grande part et en 2025, ils ont représenté environ 50,8 %. Les hôpitaux utilisent un large éventail de technologies remboursées pour les hospitalisations, les services d'urgence, les services ambulatoires, les interventions chirurgicales, les services de diagnostic et les milieux de soins intensifs. L'augmentation des volumes chirurgicaux et l'adoption de technologies sophistiquées appuient les activités de remboursement.
- Le marché mondial du remboursement des matériels médicaux est segmenté en frais de service, remboursement fondé sur la valeur et paiements groupés.
Le segment des frais de service demeure une composante importante parce que les fournisseurs de soins de santé continuent de recevoir des paiements en fonction des procédures et des services admissibles fournis. Toutefois, son importance relative est progressivement mise en doute par des modèles qui mettent l'accent sur les résultats et l'efficacité des coûts. On s'attend à ce que le secteur du remboursement fondé sur la valeur augmente fortement parce que les payeurs évaluent de plus en plus les technologies médicales en fonction des résultats cliniques, du coût total des soins et des avantages pour les patients. Les fabricants qui démontrent une réduction des hospitalisations, une amélioration de l'observance du traitement, une meilleure prise en charge des maladies ou une amélioration des résultats des patients peuvent renforcer leur position de remboursement.
Analyse du segment régional du marché mondial du remboursement des matériels médicaux
- Amérique du Nord (États-Unis, Canada, Mexique)â € ̄
- Europe (Allemagne, Royaume-Uni, France, Italie, Espagne, Pays-Bas, reste de l'Europe).
- Asie-Pacifique (Chine, Japon, Inde, Australie, Corée du Sud, Reste de l'Asie-Pacifique).
- Amérique du Sud (Brésil, Argentine, reste de l'Amérique du Sud).
- Moyen-Orient et Afrique (EAU, Arabie saoudite, Afrique du Sud, Reste de l'AEM).
L'Amérique du Nord devrait détenir environ 47,2 % du marché mondial du remboursement des matériels médicaux.
L'Amérique du Nord devrait détenir environ 47,2 % du marché mondial du remboursement des matériels médicaux. La région demeure le marché dominant en raison de l'ampleur du système de soins de santé américain, d'une vaste couverture d'assurance privée, des programmes Medicare et Medicaid, des dépenses élevées en soins de santé et de l'adoption de technologies médicales de pointe. À eux seuls, les États-Unis étaient évalués à environ 269,7 milliards de dollars en 2025 dans la source de marché sous-jacente.
L'Europe devrait représenter environ 23,7 % du marché mondial dans le cadre de la répartition régionale des conseillers en décision.
L'Europe devrait représenter environ 23,7 % du marché mondial dans le cadre de la répartition régionale des conseillers en décision. La région bénéficie de systèmes de soins de santé publics établis, d'une large couverture d'assurance maladie, du vieillissement de la population, de l'augmentation de la prévalence des maladies chroniques et de la poursuite des investissements dans les technologies médicales de pointe. L'Allemagne, la France, le Royaume-Uni, l'Italie, l'Espagne et les Pays-Bas sont les principaux contributeurs. Les systèmes de santé européens mettent de plus en plus l'accent sur l'évaluation des technologies de la santé, la rentabilité et les décisions de couverture fondées sur des données probantes.
On s'attend à ce que l'Asie-Pacifique soit le marché régional qui connaît la croissance la plus rapide et représente environ 17,6 % du marché mondial en vertu de la répartition des conseillers en décision.
La Chine, le Japon, l'Inde, la Corée du Sud et l'Australie sont les principaux contributeurs. L'augmentation des dépenses de soins de santé, l'élargissement de la couverture d'assurance, l'utilisation accrue des dispositifs médicaux, le développement des infrastructures de soins de santé et l'augmentation de la population de la classe moyenne créent des possibilités importantes. Le Japon dispose d ' un cadre d ' assurance pour les dispositifs médicaux, tandis que la Chine renforce les mécanismes de gestion des coûts et d ' achat des soins de santé. L'Inde élargit également ses infrastructures de soins de santé et sa couverture d'assurance, en soutenant la demande à plus long terme de technologies médicales remboursées.
Tendances futures du marché mondial du remboursement des matériels médicaux : -
-
- Expansion du remboursement de la surveillance des patients éloignés.
La surveillance à distance des patients devient l'un des domaines de croissance les plus importants pour le remboursement des dispositifs médicaux connectés. Des dispositifs tels que des moniteurs de pression artérielle, des moniteurs de glucose, des oxymètres de pouls, des balances de poids et des systèmes de surveillance cardiaque permettent aux fournisseurs de recueillir des renseignements sur les patients à l'extérieur des établissements de santé conventionnels.
-
- Vers un remboursement fondé sur la valeur.
On s'attend à ce que le remboursement fondé sur la valeur devienne de plus en plus important lorsque les payeurs chercheront à établir un lien entre les paiements et les résultats cliniques et la valeur totale des soins de santé. Les fabricants d'appareils médicaux devront de plus en plus fournir des données factuelles, des données sur la santé et l'économie, des renseignements sur les patients et des données après la mise en marché pour appuyer un remboursement favorable.
-
- Croissance des modèles de paiement groupés.
Le remboursement groupé prend de l'importance parce qu'il combine plusieurs services et les coûts de l'appareil en un seul épisode ou paiement de procédure. Cette approche peut améliorer la prévisibilité des coûts pour les payeurs tout en encourageant les hôpitaux à optimiser l'utilisation des appareils.
-
- La numérisation et l'IA dans la gestion des réclamations.
Le traitement numérique des demandes, les systèmes administratifs soutenus par l'IA, l'autorisation préalable électronique, les API de soins de santé et les plateformes d'interopérabilité devraient améliorer l'efficacité du remboursement. Les payeurs utilisent de plus en plus la technologie pour réduire les frictions administratives et simplifier la communication entre les fournisseurs, les patients et les assureurs.
Développement récent
- En juin 2025,UnitedHealthcare a publié des mises à jour de la politique de remboursement couvrant les politiques relatives aux appareils, aux implants et aux substituts cutanés, démontrant ainsi le perfectionnement continu des règles de remboursement et des exigences de codage.
- En septembre 2025,CVS Santé a lancé des programmes intégrés de gestion du diabète combinant le remboursement continu du glucose-moniteur avec les services de pharmacie, le counseling clinique et l'analyse prédictive, selon la source de marché sous-jacente.
- En novembre 2025,Le Groupe Cigna s'est joint à l'écosystème des technologies de la santé de la SMC pour favoriser l'interopérabilité et l'échange de revendications, l'autorisation préalable et l'information clinique.
Marché
Cette étude prévoit des recettes aux niveaux mondial, régional et national de 2021 à 2035. Les conseillers en décision ont segmenté le marché mondial du remboursement des matériels médicaux en fonction du segment ci-dessous :
Marché mondial du remboursement des matériels médicaux, par payeur.
- Payeurs publics
- Clients privés.
Marché mondial du remboursement des matériels médicaux, par établissement de santé.
- Hôpitaux
- Services ambulatoires
- Autres paramètres.
Marché mondial du remboursement des matériels médicaux, par approche de remboursement.
- Frais de service
- Remboursement fondé sur la valeur
- Paiements groupés.
Marché mondial du remboursement des matériels médicaux, par analyse régionale.
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l ' Asie et du Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- EAU
- Arabie saoudite
- Qatar
- Afrique du Sud
- Reste du Moyen-Orient et Afrique
Foire aux questions (FAQ)
Q. Qu'est-ce qui conduit le marché mondial du remboursement des matériels médicaux?
R. Les principaux facteurs sont la prévalence croissante des maladies chroniques, l'augmentation des dépenses de santé, l'adoption croissante de dispositifs médicaux de pointe, l'expansion de la couverture d'assurance maladie et la transition vers des soins de santé fondés sur la valeur. La surveillance à distance des patients et les soins numériques créent des possibilités de remboursement supplémentaires.
Q. Pourquoi le remboursement fondé sur la valeur devient-il important pour les instruments médicaux?
R. Le remboursement fondé sur la valeur établit un lien plus étroit entre le paiement et les résultats cliniques, la rentabilité et la valeur globale du patient. Il encourage les fabricants à démontrer que leurs appareils améliorent les résultats, réduisent les coûts des soins de santé, réduisent les hospitalisations ou améliorent l'efficacité du traitement.
Q. Quel segment de payeur domine le marché mondial du remboursement des matériels médicaux?
A. Les payeurs privés dominent le marché, représentant environ 63,3 % des parts en 2025. Leur position dominante est appuyée par l'assurance commerciale, les régimes de santé parrainés par l'employeur, les polices individuelles et la couverture supplémentaire, ainsi que par des méthodes de remboursement relativement souples pour les technologies novatrices.
Q. Quel milieu de soins domine le remboursement des appareils médicaux?
A. Les hôpitaux représentent le principal secteur de la santé, représentant environ 50,8 % en 2025. Des volumes chirurgicaux élevés, l'adoption de technologies de pointe, des procédures complexes et une large utilisation des dispositifs médicaux soutiennent leur position dominante.
Vérifier la Licence
Choisissez le plan qui vous convient le mieux : solutions Utilisateur Unique, Multi-Utilisateur ou Entreprise adaptées à vos besoins.
Détails du Rapport
| Pages | 200 pages |
| Livraison | PDF & Excel, par E-mail |
| Langue | français |
Nous vous accompagnons
- Support analyste 24/7
- Clients à travers le monde
- Analyses sur mesure
- Suivi technologique
- Veille concurrentielle
- Recherche personnalisée
- Études de marché syndiquées
- Aperçu du marché
- Segmentation du marché
- Moteurs de croissance
- Opportunités de marché
- Analyses réglementaires
- Innovation et durabilité
Détails du Rapport
| Portée | Global |
| Pages | 200 |
| Livraison | PDF & Excel, par E-mail |
| Langue | français |
| Date de publication | Aug 2026 |
| Accès | Télécharger depuis cette page |