
Global Medical Devices Reimbursement Market
Global Medical Devices Reimbursement Market Size, Share By Payer (Public Payers and Private Payers), By Healthcare Setting (Hospitals, Outpatient Facilities, and Other Settings), By Reimbursement Approach (Fee-for-Service and Value-Based Reimbursement and Bundled Analysis Payments), and By Region (North America, Europe, Asia-Pacific, America Latina, America
Aug 2026
DAR5317
200

Panoramica del rapporto
Indice
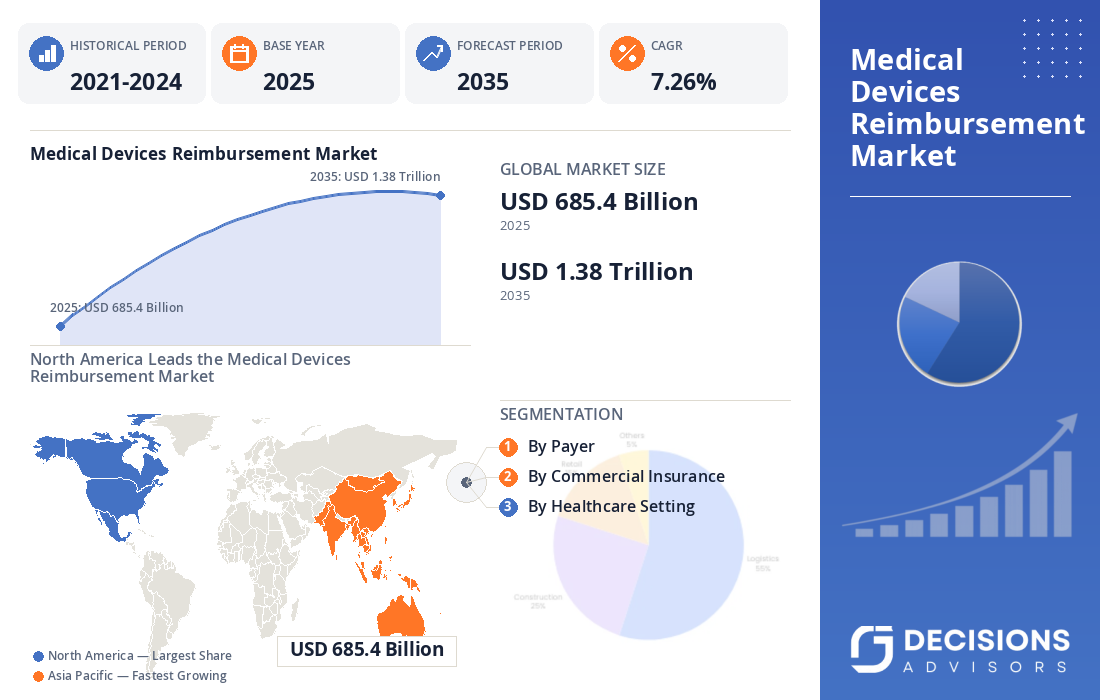
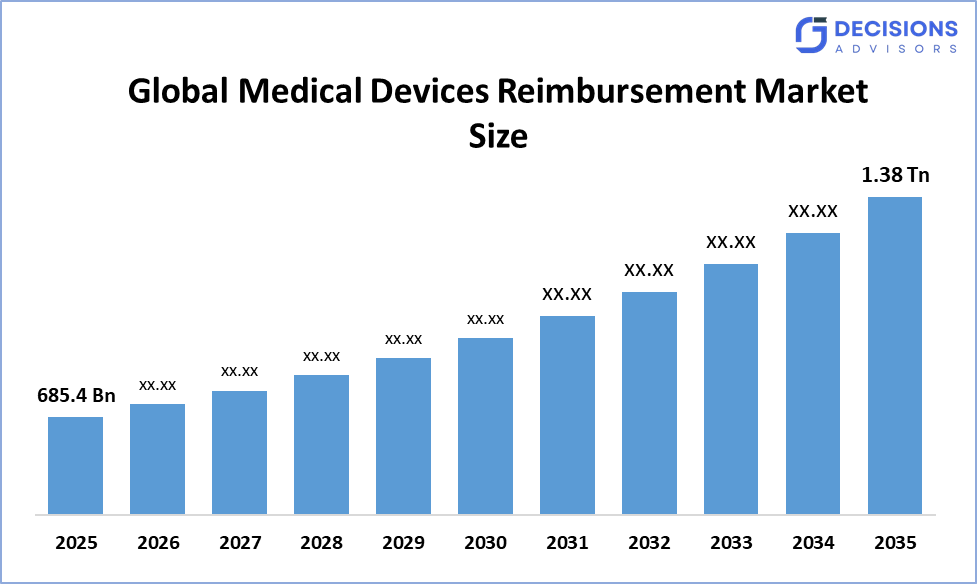
Il Global Medical Devices Reimbursement Market Size è previsto per crescere da USD 685,4 miliardi nel 2025 e probabilmente raggiungerà circa USD 1.38 Trillion entro il 2035, con un CAGR del 7,26%. Secondo i consulenti decisionali, il mercato sta vivendo una forte espansione a causa della crescente prevalenza di malattie croniche, aumento della spesa sanitaria, crescente utilizzo di dispositivi medici avanzati, espansione dell'assicurazione sanitaria pubblica e privata, e l'adozione crescente di modelli sanitari basati sul valore. I paganti privati rappresentano il segmento più importante, mentre il Nord America rimane il più grande mercato regionale.
Istantanee del mercato
- Global Medical Devices Reimbursement Market Size (2025): USD 685.4 Miliardi
- Dimensione del mercato (2035): USD 1.38 Trillion
- Tasso di crescita annuale (CAGR): 7.26%
- Più grande mercato regionale: Nord America
- 2a Regione Più Grande: Europa
- Regione in crescita più veloce: Asia-Pacifico
- Anno di base: 2025
- Periodo storico: 2021-2024
- Periodo di previsione del mercato: 2026-2035.
Panoramica del mercato / Introduzione
Il mercato globale del rimborso dei dispositivi medici rappresenta l'ecosistema finanziario attraverso il quale i fornitori di assistenza sanitaria e gli utenti di dispositivi medici ricevono il pagamento o la copertura per i dispositivi medici idonei e servizi correlati. L'ecosistema di rimborso comprende programmi sanitari pubblici, assicuratori privati, fornitori di assistenza sanitaria, datori di lavoro, pazienti, produttori di dispositivi medici, amministratori di reclami e piattaforme di tecnologia sanitaria. Il rimborso può essere associato a dispositivi diagnostici, tecnologie impiantabili, attrezzature chirurgiche, sistemi di monitoraggio, attrezzature mediche durevoli, dispositivi collegati e altre tecnologie mediche. La crescita del mercato è sostenuta dalla crescente prevalenza di malattie cardiovascolari, diabete, cancro, disturbi respiratori, malattie neurologiche e altre condizioni croniche che richiedono un monitoraggio continuo e un trattamento a lungo termine. Anche i sistemi sanitari valutano sempre più le tecnologie mediche basate sull'efficacia clinica e sul valore economico.
- Stati Uniti, Medicare e programmi di assicurazione privata forniscono importanti canali di rimborso per le tecnologie mediche. Il monitoraggio remoto dei pazienti è sempre più integrato nella gestione cronica e acuta, sostenendo la domanda di dispositivi medici collegati e sistemi di monitoraggio digitale.
- Giappone, Giappone gestisce un sistema di materiali medici assicurati per dispositivi medici utilizzati nel trattamento medico assicurato. Il sistema richiede nuovi dispositivi medici per passare attraverso le procedure di copertura assicurativa e viene periodicamente revisionato insieme al sistema medico-fee.
- Cina, le riforme sanitarie della Cina sottolineano l'accesso più ampio alla sanità, l'approvvigionamento centralizzato di consumabili medici di alto valore, e un maggiore controllo dei costi, aumentando l'importanza del rimborso e dei meccanismi di prezzi per i dispositivi medici.
Insights notevoli: -
- Nord America è previsto di tenerecirca il 47,2%quota del Global Medical Devices Reimbursement Market durante il periodo di previsione, supportato da una vasta copertura assicurativa pubblica e privata e spese sanitarie elevate.
- L'Asia-Pacifico dovrebbe essere la regione in crescita più rapida, sostenuta dall'espansione della copertura sanitaria, dall'aumento della spesa medica, dal miglioramento dell'infrastruttura di rimborso e dall'aumento dell'adozione di tecnologie mediche avanzate.
- Da Payer, il segmento Private Payers ha dominato il mercato e detienecirca il 63,3%quota nel 2025, sostenuta da assicurazione commerciale, piani datore di lavoro, politiche individuali e copertura complementare.
- Con Healthcare Setting, il segmento ospedaliero ha dominato il mercato e detienecirca il 50,8%condividere in 2025, riflettendo alti volumi chirurgici e l'utilizzo esteso di dispositivi medici avanzati.
- Il tasso di crescita annuale composto del Global Medical Devices Reimbursement Market è7.26%.
- Il mercato è probabilmente in grado di ottenere una valutazionecirca USD 1.38Trillion entro il 2035.
Driver di mercato
Il mercato globale del rimborso dei dispositivi medici è guidato dalla crescente prevalenza delle malattie croniche e dal corrispondente requisito per dispositivi medici avanzati diagnostici, terapeutici, di monitoraggio e impiantabili. Le malattie cardiovascolari, il diabete, il cancro e le malattie respiratorie richiedono un monitoraggio e un trattamento a lungo termine, aumentando l'utilizzo della salute e creando una domanda sostenuta di tecnologie rimborsate. Mentre i costi sanitari aumentano, i contribuenti stanno anche ponendo una maggiore enfasi sulle tecnologie in grado di ridurre l'ospedalizzazione, migliorare i risultati del trattamento e ridurre il costo totale di assistenza. Il passaggio dal tradizionale rimborso a pagamento verso la salute basata sul valore è un altro importante autista. In accordo a valore basato, il rimborso è sempre più connesso a risultati clinici, soddisfazione del paziente, efficienza dei costi e qualità della cura. Ciò crea opportunità per i produttori di dispositivi medici che possono dimostrare benefici clinici ed economici misurabili. I contratti basati sul reddito e le modalità di condivisione dei rischi sono particolarmente rilevanti per le tecnologie innovative ad alto costo.
Ritiro
Il mercato globale del rimborso dei dispositivi medici affronta le sfide da complessi framework di rimborso, lunghe procedure di codifica e copertura, requisiti di pagamento frammentati e crescente pressione per controllare le spese sanitarie. I nuovi dispositivi medici richiedono frequentemente prove cliniche ed economiche sostanziali prima che i paganti stabiliscono politiche di copertura favorevoli. Le differenze nei sistemi di rimborso tra i paesi possono anche aumentare i costi di accesso al mercato per i produttori. I dispositivi innovativi ad alto costo rappresentano un'altra sfida. I finanziatori devono bilanciare l'accesso dei pazienti alle tecnologie avanzate con vincoli di convenienza e assistenza sanitaria.
Analisi Competitiva:
Il rapporto offre l'analisi appropriata delle principali organizzazioni/compagnie coinvolte nel mercato globale del rimborso dei dispositivi medici, insieme ad una valutazione comparativa basata principalmente sulle loro offerte di prodotto, panoramica aziendale, presenza geografica, strategie aziendali, quota di mercato dei segmenti e analisi SWOT. La relazione fornisce anche un'analisi elaborativa che si concentra sulle attuali notizie e sviluppi delle aziende, che includono lo sviluppo di prodotti, innovazioni, joint venture, partnership, fusioni e acquisizioni, alleanze strategiche e altri. Ciò consente la valutazione della concorrenza globale all'interno del mercato.
Le migliori aziende del mercato globale di rimborso dei dispositivi medici
- Gruppo UnitedHealth
- Allianz
- Il Gruppo Cigna
- CVS Salute
- Humana Inc.
- Anthem Assicurazioni, Inc.
- Aviva
- BNP Paribas
- Salute esperata
- Nippon Life Insurance Company
- Bene. Piani di salute della cura.
Iniziative governative
|
Paese |
Iniziative governative chiave |
|
Stati Uniti |
CMS Rimborso Medicare e programmi di telehealth/remote-monitoring supportano le tecnologie mediche connesse e la gestione remota del paziente. CMS ha continuato ad aggiornare le politiche di telesalute e monitoraggio remoto per il 2026 |
|
Giappone |
Il Ministero della Salute, del Lavoro e del Welfare del Giappone mantiene il sistema dei materiali medici assicurati, attraverso il quale i dispositivi medici richiedono procedure di copertura assicurativa da utilizzare all'interno del trattamento medico assicurato |
|
Cina |
Le autorità sanitarie della Cina stanno espandendo meccanismi di approvvigionamento centralizzato e di gestione dei costi per i consumabili medici di alto valore, incoraggiando processi di prezzi e di rimborso più strutturati |
Segmentazione del mercato
La quota di mercato di rimborso dei dispositivi medici globali è classificata in Payer, Healthcare Setting e Approccio di rimborso.
- Il segmento Private Payers ha dominato il mercato e detiene circa il 63,3% della quota nel 2025 ed è destinato a crescere in un significativo CAGR durante il periodo di previsione.
Sulla base del pagamento, il mercato globale del rimborso dei dispositivi medici è diviso in paganti pubblici e paganti privati. Tra questi, il segmento Private Payers domina il mercato e detiene circa il 63,3% della quota nel 2025. I paganti privati includono assicuratori medici commerciali, piani sanitari sponsorizzati dal datore di lavoro, politiche individuali e prodotti assicurativi complementari. Il loro dominio è supportato da una vasta copertura di servizi e tecnologie mediche e approcci relativamente flessibili al rimborso medico-dispositivo innovativo. Anche i contribuenti privati partecipano sempre più alla ripartizione dei rischi con i produttori per le tecnologie ad alto costo.
- Il segmento Ospedali ha rappresentato la quota maggiore di circa il 50,8% nel 2025 e si prevede di crescere in un significativo CAGR durante il periodo di previsione.
Sulla base di Healthcare Setting, il mercato è diviso in ospedali, strutture ambulatoriale e altre impostazioni. Tra questi, gli ospedali rappresentavano la quota più grande e detenevano circa il 50,8% della quota nel 2025. Gli ospedali utilizzano una vasta gamma di tecnologie rimborsate attraverso ammissioni ospedaliere, dipartimenti di emergenza, dipartimenti ospedalieri, procedure chirurgiche, servizi diagnostici e ambienti di assistenza intensiva. L'aumento dei volumi chirurgici e l'adozione di tecnologie sofisticate sostengono l'attività di rimborso.
- Il Global Medical Devices Reimbursement Market è segmentato in Fee-for-Service, Value-Based Reimbursement e Bundled Payments.
Il segmento Fee-for-Service rimane un componente significativo perché i fornitori di assistenza sanitaria continuano a ricevere il pagamento in base a procedure e servizi idonei consegnati. Tuttavia, la sua relativa importanza viene gradualmente contestata da modelli che sottolineano i risultati e l'efficienza dei costi. Il segmento di rimborso basato sul valore dovrebbe espandersi fortemente perché i paganti valutano sempre più le tecnologie mediche basate sui risultati clinici, sui costi totali di assistenza e sui benefici del paziente. I produttori che dimostrano riduzioni negli ospedali, una migliore aderenza del trattamento, una migliore gestione delle malattie, o migliori risultati del paziente possono rafforzare la loro posizione di rimborso.
Analisi del segmento regionale del mercato globale del rimborso dei dispositivi medici
- Nord America (USA, Canada, Messico)†̄
- Europa (Germania, Regno Unito, Francia, Italia, Spagna, Paesi Bassi, Resto d'Europa).
- Asia-Pacifico (Cina, Giappone, India, Australia, Corea del Sud, Riposo dell'Asia-Pacifico).
- Sud America (Brasile, Argentina, Resto del Sud America).
- Medio Oriente e Africa (UAE, Arabia Saudita, Sud Africa, Riposo del MEA).
Il Nord America è previsto per contenere circa il 47,2% della quota del Global Medical Devices Reimbursement Market.
Il Nord America è previsto per contenere circa il 47,2% della quota del Global Medical Devices Reimbursement Market. La regione rimane il mercato dominante a causa della scala del sistema sanitario degli Stati Uniti, ampia copertura assicurativa privata, programmi Medicare e Medicaid, spese sanitarie elevate e forte adozione di tecnologie mediche avanzate. Solo gli Stati Uniti sono stati valutati a circa 269,7 miliardi di dollari nel 2025 nella fonte di mercato sottostante.
Si prevede che l'Europa rappresenti circa il 23,7% del mercato globale nell'ambito della ripartizione regionale dei consigli di decisione.
Si prevede che l'Europa rappresenti circa il 23,7% del mercato globale nell'ambito dell'attribuzione regionale dei consulenti decisionali. La regione beneficia di sistemi sanitari pubblici consolidati, ampia copertura assicurativa sanitaria, popolazioni in età avanzata, crescente prevalenza cronica-disease, e continua gli investimenti in tecnologie mediche avanzate. Germania, Francia, Regno Unito, Italia, Spagna e Paesi Bassi sono importanti contributori. I sistemi sanitari europei sottolineano sempre più la valutazione della tecnologia sanitaria, l'efficacia dei costi e le decisioni di copertura basate sulle prove.
Asia-Pacifico è previsto per essere il mercato regionale in crescita più rapida e rappresenta circa il 17,6% del mercato globale nell'ambito della allocazione dei consulenti decisionali.
Cina, Giappone, India, Corea del Sud e Australia sono i principali contributori. Aumentare la spesa sanitaria, espandere la copertura assicurativa, aumentare l'utilizzo medico-dispositivo, lo sviluppo delle infrastrutture sanitarie, e una crescente popolazione di classe media stanno creando opportunità significative. Il Giappone ha un quadro assicurativo consolidato per i dispositivi medici, mentre la Cina sta rafforzando i meccanismi di gestione dei costi sanitari e di approvvigionamento. L'India sta anche espandendo l'infrastruttura sanitaria e la copertura assicurativa, sostenendo la domanda a più lungo termine per le tecnologie mediche rimborsate.
Tendenze future del mercato nei dispositivi medici globali Rimborso Mercato: -
-
- Espansione del Rimborso di Monitoraggio Paziente Remoto.
Il monitoraggio remoto dei pazienti sta diventando una delle aree di crescita più importanti per il rimborso di dispositivi medici collegati. Dispositivi come monitor di pressione sanguigna, monitor di glucosio, ossimetri di polso, scale di peso e sistemi di monitoraggio cardiaco consentono ai fornitori di raccogliere informazioni sul paziente al di fuori delle strutture sanitarie convenzionali.
-
- Rimborso basato sul valore aggiunto.
Il rimborso basato sul valore dovrebbe diventare sempre più importante in quanto i pagatori cercano di collegare i pagamenti con i risultati clinici e il valore totale della salute. I produttori di dispositivi medici dovranno sempre più fornire prove reali, dati sanitari-economici, informazioni sul reddito dei pazienti e prove post-mercato per sostenere il rimborso favorevole.
-
- Crescita dei modelli di pagamento Bundled.
Il rimborso Bundled sta guadagnando importanza perché combina più servizi e costi di dispositivo associati in un singolo episodio o pagamento procedura. Questo approccio può migliorare la prevedibilità dei costi per i paganti, incoraggiando gli ospedali a ottimizzare l'utilizzo dei dispositivi.
-
- Digitalizzazione e AI nella gestione dei reclami.
L'elaborazione dei reclami digitali, i sistemi amministrativi supportati dall'IA, l'autorizzazione preventiva elettronica, le API sanitarie e le piattaforme di interoperabilità dovrebbero migliorare l'efficienza del rimborso. I finanziatori utilizzano sempre più la tecnologia per ridurre l'attrito amministrativo e semplificare la comunicazione tra fornitori, pazienti e assicuratori.
Sviluppo recente
- Nel giugno 2025,UnitedHealthcare ha pubblicato aggiornamenti di politica di rimborso che coprono le politiche di dispositivo, impianto e sostituto della pelle, dimostrando la continua raffinatezza delle regole di rimborso e dei requisiti di codifica.
- Nel settembre 2025,CV Programmi integrati di gestione del diabete hanno lanciato la salute combinando il rimborso continuo del glucosio-monitor con i servizi di farmacia, consulenza clinica e analisi predittiva, secondo la fonte di mercato sottostante.
- Nel novembre 2025,Il Gruppo Cigna si è unito al CMS Health Technology Ecosystem per sostenere una maggiore interoperabilità e scambio di richieste, previa autorizzazione e informazioni cliniche.
Segmenti di mercato
Questo studio prevede entrate a livello globale, regionale e nazionale dal 2021 al 2035. Decision Advisors ha segmentato il mercato globale del rimborso dei dispositivi medici basato sul segmento sottostante:
Global Medical Devices Reimbursement Market, Da Payer.
- Pagamenti pubblici
- Soldati privati.
Global Medical Devices Reimbursement Market, da Healthcare Setting.
- Ospedali
- Servizi ambulatoriale
- Altre impostazioni.
Global Medical Devices Reimbursement Market, By Reimbursement Approach.
- Tariffa per il servizio
- Rimborso basato sul valore
- Pagamenti inondati.
Global Medical Devices Reimbursement Market, dall'analisi regionale.
- Nord America
- Stati Uniti
- Canada
- Messico
- Europa
- Germania
- Regno Unito
- Francia
- Italia
- Spagna
- Russia
- Resto dell'Europa
- Asia Pacifico
- Cina
- Giappone
- India
- Corea del Sud
- Australia
- Resto dell'Asia Pacifico
- Sud America
- Brasile
- Argentina
- Resto del Sud America
- Medio Oriente e Africa
- UA
- Arabia Saudita
- Qatar
- Sudafrica
- Resto del Medio Oriente & Africa
Domande frequenti (FAQ)
D. Cosa sta guidando il Global Medical Devices Reimbursement Market?
A. I principali conducenti includono la crescente prevalenza di malattie croniche, l'aumento della spesa sanitaria, la crescente adozione di dispositivi medici avanzati, l'espansione della copertura assicurativa sanitaria, e la transizione verso la salute basata sul valore. Monitoraggio del paziente remoto e assistenza sanitaria digitale stanno creando ulteriori opportunità di rimborso.
D. Perché il rimborso basato sul valore sta diventando importante per i dispositivi medici?
A. I link di rimborso basati sul valore pagano più da vicino i risultati clinici, l'efficacia dei costi e il valore complessivo del paziente. Incoraggia i produttori a dimostrare che i loro dispositivi migliorano i risultati, riducono i costi sanitari, abbassano le ospedalizzazioni, o migliorano l'efficienza del trattamento.
D. Quale segmento di pagamento domina il Global Medical Devices Reimbursement Market?
A. I contribuenti privati dominano il mercato, con una quota del 63,3% circa nel 2025. Il loro dominio è supportato da assicurazioni commerciali, piani sanitari sponsorizzati dal datore di lavoro, politiche individuali e copertura complementare, nonché approcci di rimborso relativamente flessibili per le tecnologie innovative.
D. Quale impostazione sanitaria domina il rimborso medico-dispositivo?
A. Gli ospedali rappresentano il principale segmento di assistenza sanitaria, pari a circa il 50,8% del 2025. Alti volumi chirurgici, adozione di tecnologie avanzate, procedure complesse e l'uso esteso di dispositivi medici supportano la loro posizione dominante.
Verifica Licenza
Scegli il piano più adatto a te: soluzioni per Singolo Utente, Multi-Utente o Enterprise su misura per le tue esigenze.
Dettagli del Rapporto
| Pagine | 200 pagine |
| Consegna | PDF e Excel, tramite E-mail |
| Lingua | italiano |
Siamo al tuo fianco
- Supporto Analisti 24/7
- Clienti in tutto il mondo
- Approfondimenti su misura
- Tracciamento della Tecnologia
- Analisi della Concorrenza
- Ricerca Personalizzata
- Richerche di Mercato Collettive
- Panoramica del Mercato
- Segmentazione del Mercato
- Fattori di Crescita
- Opportunità di Mercato
- Approfondimenti Normativi
- Innovazione e Sostenibilità
Dettagli del Rapporto
| Ambito | Global |
| Pagine | 200 |
| Consegna | PDF e Excel, tramite E-mail |
| Lingua | italiano |
| Pubblicazione | Aug 2026 |
| Accesso | Scarica da questa pagina |