
Marché mondial des armes de combat navales
Taille du marché mondial des armes de combat navales, part par type (C4ISR, guerre électronique, armes, autres), par application (petits bateaux de patrouille, grands transporteurs aériens, sous-marins, autres), et par région (Amérique du Nord, Europe, Asie-Pacifique, Amérique latine, Moyen-Orient et Afrique), analyse et prévisions 2026-2035.
Sep 2026
DAR5357
220

Aperçu du rapport
Table des matières
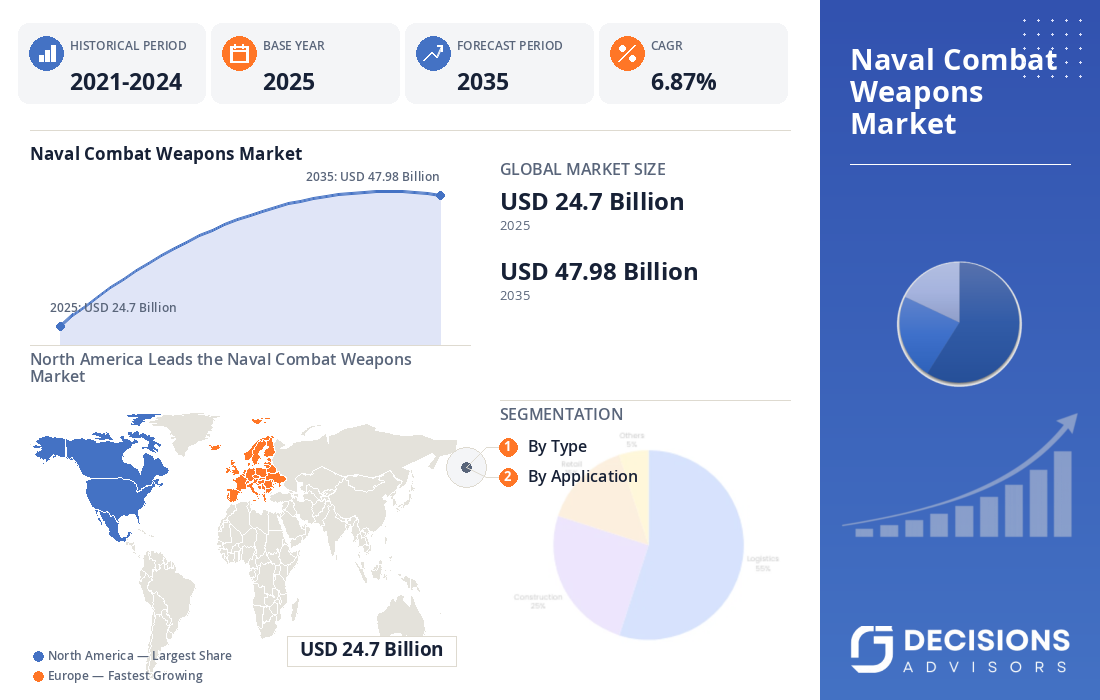
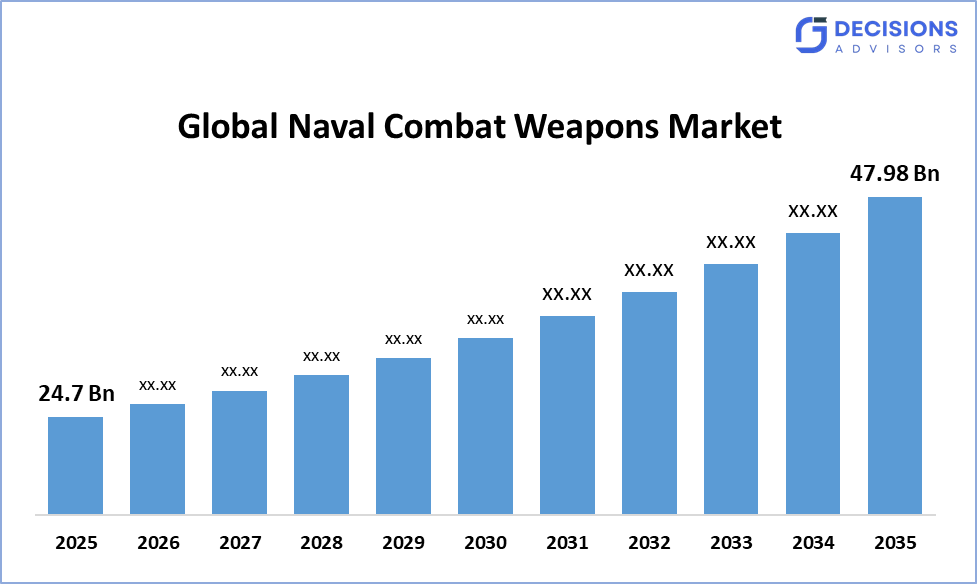
La taille du marché mondial des armes de combat navales devrait augmenter de 24,7 milliards de dollars en 2025 et devrait atteindre environ 47,98 milliards de dollars en 2035 avec un TCAC de 6,87%. Selon Decision Advisors, un rapport de recherche détaillé sur le marché montre que la tendance à l'adoption de la détection sans toucher domine le marché mondial des armes de combat navales, représentant environ 34 % de la part totale dans le monde. Lockheed Martin dirige le marché avec une part de marché estimée à 20 % et plus de 320 systèmes de combat naval déployés dans le monde entier, ce qui en fait le facteur clé du développement et de la dynamique de croissance du marché mondial.
Aperçu du marché
- Taille du marché mondial des armes de combat navales (2025): USD 24,7 milliards
- Taille du marché mondial des armes de combat navales (2035): 47,98 milliards de dollars
- Taux de croissance annuel composé du marché des armes de combat navales mondiales (TCAC): 6,87 %
- Grand marché régional : Amérique du Nord
- Deuxième grande région: Asie-Pacifique
- Région en pleine croissance: Europe
- Année de base: 2025
- Période historique: 2021-2024
- Période de prévision du marché: 2026-2035
Aperçu du marché/ Introduction
Le marché mondial des armes de combat navales fait référence au secteur de l'industrie de la défense qui développe et intègre des systèmes d'armes avancés, des capteurs radar, des suites de guerre électronique et des plates-formes de commandement et de contrôle dans les flottes navales du monde entier. Le marché connaît une croissance soutenue en raison de la concentration croissante sur la domination maritime, la modernisation de la défense côtière et la montée des tensions géopolitiques entre les grandes puissances navales. En 2024, environ 2 860 navires de combat navals étaient actifs à l'échelle mondiale, dont plus de 45 % étaient équipés de systèmes de gestion intégrée de la prochaine génération. Programmes gouvernementaux comme les États-Unis La modernisation du système de combat Aegis de la Marine, l'expansion rapide de la flotte navale chinoise et les initiatives de fabrication de défense indigènes de l'Inde créent des conditions favorables à l'acquisition du système de combat et au progrès technologique. Des sociétés clés, dont Lockheed Martin, BAE Systems, Leonardo, Raytheon et Thales Group, développent des systèmes de missiles de nouvelle génération, des suites radar et des plates-formes de soutien à la décision compatibles avec l'IA, qui combinent une haute précision et une interopérabilité centrée sur le réseau. Le marché fournit aux forces navales des solutions intégrées qui améliorent la sensibilisation à la situation, la capacité de frappe et la capacité de défense multidomaine. Le marché mondial connaîtra une expansion future grâce au développement de systèmes navals autonomes, d'armes à énergie dirigée et de technologies de gestion de combat basées sur l'IA.
Faits saillants :
- L'Amérique du Nord devrait tenirenviron 33 %part du marché mondial des armes de combat navales dans les délais prévus.
- On s'attend à ce que l'Asie-Pacifique se développe rapidement dans le marché mondial des armes de combat navales en tenantenviron 68%de la part pendant la période de prévision.
- Par type, le segment C4ISR a dominé le marché et détientenviron 34%en 2025 et devrait augmenter régulièrement au cours de la période de prévision.
- Par application, le segment des sous-marins a représenté une part importante et détientenviron 22 %En 2025, le TCAC devrait connaître une croissance importante au cours de la période de prévision.
- Taux de croissance annuel composé du marché mondial des armes de combat navalesest de 6,87%
- Le marché est susceptible de réaliser une évaluation de47,98 milliards de dollars by 2035.
Conducteurs du marché
Le marché mondial des armes de combat navales connaît une croissance en raison de l'augmentation des initiatives de modernisation navale et des menaces accrues à la sécurité maritime, environ 64 % des pays ayant des territoires côtiers modernisant activement leurs flottes pour contrer la montée des tensions géopolitiques, la piraterie et les différends territoriaux. En 2025, environ 2 100 nouveaux projets de défense ont été lancés dans le monde entier, axés sur des systèmes navals intégrés. Les pays d'Asie-Pacifique, comme la Chine et l'Inde, ont augmenté leurs budgets de défense maritime de 28 % et 32 % respectivement, mettant l'accent sur la guerre sous-marine et la défense antimissile. L'intégration croissante de la prise de décision fondée sur l'IA, maintenant présente dans 56 % des programmes de modernisation navale, ainsi que l'adoption croissante de systèmes de lancement verticaux opérationnels dans 76 % des classes mondiales de destroyer et de frégate, continuent d'appuyer une forte expansion du marché mondial.
Dispositif de retenue
Le marché mondial des armes de combat navales est confronté à des défis tels que l'intégration complexe et le coût élevé de systèmes avancés combinant sonar, radar, guidage des missiles et plates-formes d'IA, qui peuvent coûter jusqu'à 62 % de plus que l'équipement traditionnel. Environ 44 % des petites forces navales des économies émergentes se heurtent à des problèmes d'interopérabilité et de compatibilité des infrastructures lorsqu'elles intègrent des systèmes de combat multidomaines, tout en maintenant et en améliorant les flottes existantes avec des systèmes numériques modernes, ce qui entraîne souvent des retards et des dépassements de coûts en moyenne de 18 % par projet.
Analyse concurrentielle :
Le rapport présente l'analyse appropriée des principales organisations et entreprises impliquées dans le marché mondial des armes de combat navales, ainsi qu'une évaluation comparative fondée principalement sur leurs offres de produits, leurs aperçus d'affaires, leur présence géographique, leurs stratégies d'entreprise, leur part de marché et leur analyse SWOT. Le rapport fournit également une analyse détaillée des nouvelles et des développements actuels des entreprises, qui comprennent le développement de produits, des innovations, des coentreprises, des partenariats, des fusions et acquisitions, des alliances stratégiques, etc. Cela permet d'évaluer la concurrence globale sur le marché.
Les 10 meilleures entreprises du marché mondial des armes de combat navales
- Verrouiller Martin
- Systèmes BAE
- Léonard
- Raytheon (RTX Corporation)
- Groupe Thales
- QinetiQ
- Kongsberg Gruppen
- Systèmes Elbit
- Systèmes IMI
- Saab AB
Initiatives gouvernementales
|
Pays |
Principales initiatives gouvernementales
|
|
États-Unis |
Les programmes de modernisation de la flotte de la Marine américaine et les mises à niveau du système de combat Aegis, appuyés par les allocations budgétaires du ministère de la Défense, équipent plus de 78 % des navires actifs de technologies avancées d'intégration radar, missiles et capteurs. |
|
Chine |
La stratégie d'expansion navale de la Chine dans le cadre de son plan de modernisation de la défense nationale stimule la croissance rapide de la flotte, avec plus de 340 navires prêts au combat, y compris des porte-avions et destroyers, appuyés par des investissements de construction navale soutenus par l'État. |
|
Inde |
Dans le cadre de l'initiative «Atmanirbhar Bharat» (Inde autonome), la production de défense autochtone de l'Inde accélère le déploiement de systèmes de commandement, de contrôle et d'intégration d'armes sur les plates-formes navales. |
Segmentation du marché
La part du marché mondial des armes de combat navales est classée selon le type et l'application
- Le segment C4ISR a dominé le marché et détient environ 34 % de parts en 2025 et devrait croître à un TCAC stable au cours de la période de prévision.
Selon le type, le marché mondial des armes de combat navales est divisé en C4ISR, guerre électronique, armes et autres systèmes. Parmi eux, le segment C4ISR domine le marché et détient environ 34 % de parts en 2025, avec plus de 1 780 systèmes intégrés déployés dans le monde entier. Cette position dominante est due à sa capacité à réduire la prise de décisions et à améliorer l'efficacité de la réponse aux menaces. Le segment des armes, qui couvre les lanceurs de missiles, les systèmes de torpilles et les canons navals, comprend environ 1 560 navires équipés de systèmes d'armes intégrés de pointe.
- Le segment des sous-marins a reçu la plus grande part des demandes, soit environ 22 % en 2025 et devrait augmenter à un TCAC important au cours de la période de prévision.
Selon la demande, le marché est divisé en petits bateaux de patrouille, grands porte-avions, sous-marins et autres plates-formes navales. Parmi ceux-ci, les sous-marins représentaient la plus grande part, avec 430 sous-marins actifs équipés de systèmes de gestion de combat en 2024. Cette domination est due à l'accent croissant mis sur les opérations furtives, avec des performances sonar et l'intégration des armes. Les petits bateaux de patrouille, qui représentent 22 % de la population, continuent de croître en raison de l'augmentation des exigences en matière de surveillance des frontières maritimes.
Analyse régionale du marché mondial des armes de combat navales
- Amérique du Nord (États-Unis, Canada, Mexique)â € ̄
- Europe (Allemagne, France, Royaume-Uni, Italie, Espagne, reste de l'Europe)
- Asie-Pacifique (Chine, Japon, Inde, Reste de l ' APAC)
- Amérique du Sud (Brésil et le reste de l'Amérique du Sud) € ̄
- Moyen-Orient et Afrique (EAU, Afrique du Sud, reste de l'AEM)
L'Amérique du Nord détenait environ 33 % de la part du marché mondial des armes de combat navales, soutenue au cours des délais prévus.
L'Amérique du Nord détenait environ 33 % du marché mondial des armes de combat navales, appuyé par des capacités navales de pointe et des programmes de modernisation aux États-Unis, au Canada et au Mexique. Les États-Unis restent le principal contributeur de la régionâ € TM, avec la marine américaine exploitant plus de 295 navires de combat, dont 11 porte-avions et 68 destroyers. Une grande partie de ces navires intègre des technologies avancées de gestion du combat et de radar, y compris le système de combat Aegis. De plus, plus de 35 chantiers navals appuient la modernisation de la flotte, la mise au point d'armes et la construction de navires. Les investissements croissants dans les armes à énergie dirigée, les plates-formes navales autonomes, les systèmes de missiles avancés et les technologies de combat intégrées renforcent davantage les capacités de défense navale de l'Amérique du Nord et maintiennent sa position de leader sur le marché.
On s'attend à ce que l'Asie-Pacifique se développe rapidement au sein du Marché mondial des armes de combat navales.détient environ 68 % de la part au cours de la période de prévision.
On s'attend à ce que l'Asie-Pacifique augmente rapidement à un TCAC sur le marché mondial des armes de combat navales, avec une part d'environ 68 % au cours de la période de prévision en volume opérationnel. La région compte plus de 710 navires navals intégrés aux technologies modernes de combat et de guerre électronique. La Chine, l'Inde, le Japon et la Corée du Sud représentent les principaux marchés régionaux, représentant collectivement environ 68 % des installations d'équipement. La Chine exploite environ 340 navires prêts au combat, dont 3 porte-avions et 110 destroyers, ce qui en fait la plus grande marine selon la taille de la flotte. Entre-temps, l'Inde continue d'accélérer la modernisation navale sur environ 135 plates-formes, en intégrant des systèmes de combat autochtones et des technologies d'armement de pointe. L'augmentation des dépenses de défense, l'expansion de la flotte et les exigences en matière de sécurité maritime soutiennent davantage la croissance du marché régional.
L'Europe détient environ 28 % du marché mondial des armes de combat navales au cours de la période de prévision.
L'Europe détient environ 28 % du marché mondial des armes de combat navales au cours de la période de prévision, avec l'appui de la modernisation en cours de la défense au Royaume-Uni, en Allemagne, en France, en Italie et en Espagne. La région exploite plus de 470 navires navals équipés de systèmes avancés de combat, de surveillance et de guerre électronique. L'adoption croissante de plates-formes de suivi multicapteurs, de systèmes automatisés de gestion du combat et de technologies de ciblage avancées améliore les capacités opérationnelles navales. Les initiatives de collaboration de l'Union européenne en matière de défense, y compris PESCO et le Fonds européen de défense (FED), soutiennent la recherche, le développement et l'acquisition conjointes de technologies de défense de la prochaine génération. L'augmentation des investissements dans la modernisation navale, la sécurité maritime, les systèmes autonomes et les solutions de ciblage adaptées à l'IA renforce encore la position de l'Europe sur le marché mondial des armes de combat navales.
Tendances futures du marché mondial des armes de combat navales :
1. L'augmentation des systèmes navals autonomes et l'intégration de l'IA
Les systèmes navals autonomes et l'intelligence artificielle occupent une place de plus en plus importante dans l'ensemble des opérations navales, soutenant la surveillance, la reconnaissance, l'identification des cibles, le soutien à la décision et des missions de combat maritime de plus en plus complexes.
2. Expansion des systèmes d ' armes à énergie dirigée
Les armes à énergie dirigée apparaissent comme un domaine de développement important, avec des essais et des démonstrations en cours axés sur le contrôle des faisceaux, le ciblage de précision, la défense antimissile et la neutralisation des menaces maritimes rapprochées.
3. Croissance des véhicules sous-marins et des véhicules de surface sans équipage
L'intégration de véhicules sous-marins sans pilote (UUV) et de véhicules de surface sans pilote (USV) se développe, renforçant la surveillance maritime, la reconnaissance, les contre-mesures des mines, le renseignement la collecte et les capacités opérationnelles.
4. Augmentation de l'adoption des systèmes de lancement verticaux (VLS)
La nécessité croissante d'une réponse multimenaces et d'une défense par missiles en couches encourage l'adoption plus large de systèmes de lancement verticaux, permettant aux plates-formes navales de déployer divers missiles tout en améliorant la flexibilité et la capacité de défense maritime.
Développement récent
- En avril 2023,Lockheed Martin a présenté un système de combat Aegis amélioré lors d'un essai en vol de la marine américaine, interceptant avec succès une cible de missiles balistiques de moyenne portée et démontrant une meilleure capacité de ciblage, d'identification et d'interception face à l'évolution des menaces.
- En janvier 2024, BAE Systems a annoncé l'intégration du radar de la prochaine génération du système radar européen commun Mark 2 sur un avion d'essai britannique Typhoon, permettant une recherche avancée, un ciblage et des capacités de guerre électronique pour renforcer la sensibilisation à la situation et la réaction aux menaces.
Marché
Cette étude prévoit des recettes aux niveaux mondial, régional et national de 2020 à 2035. Les conseillers en décision ont segmenté le marché mondial des armes de combat navales sur la base des segments ci-dessous :
Marché mondial des armes de combat navales, par type
- C4ISR
- Guerre électronique
- Armes
- Autres
Marché mondial des armes de combat navales, par application
- Petits bateaux de patrouille
- Transporteurs de gros aéronefs
- Sous-marins
- Autres
Marché mondial des armes de combat navales, par analyse régionale
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume Uni
- France
- Allemagne
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Reste de l ' Asie et du Pacifique
- Moyen-Orient et Afrique
- Arabie saoudite
- Israël
- Égypte
- EAU
- Afrique du Sud
- Reste du Moyen-Orient et Afrique
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
Foire aux questions (FAQ)
Q. Quelles sont les principales entreprises du marché des armes de combat navales?
A. Les principaux acteurs sont Lockheed Martin, BAE Systems, Leonardo, Raytheon, Thales Group, QinetiQ, Kongsberg Gruppen, Elbit Systems et Saab AB
.
Q. Quel est le segment qui croît le plus rapidement sur le marché des armes de combat navales?
A. Le segment C4ISR (Commande, Contrôle, Communications, Ordinateurs, Intelligence, Surveillance et Reconnaissance) augmente le plus rapidement, ce qui représente environ 34 % des parts avec plus de 1 780 systèmes intégrés déployés dans le monde.
Q. Quels sont les principaux facteurs à l'origine du marché des armes de combat navales?
R. Le marché est alimenté par l'augmentation des programmes de modernisation navale, l'augmentation des menaces à la sécurité maritime, l'augmentation des dépenses de défense, les progrès technologiques et le développement de systèmes avancés de missiles, radars et de combat.
Q. Quelles sont les principales tendances qui façonnent le marché des armes de combat navales?
A. Les principales tendances sont l'intégration de l'intelligence artificielle, des systèmes navals autonomes, des armes à énergie dirigée, des véhicules de surface et sous-marins sans pilote, des systèmes radar avancés et des capacités de guerre centrées sur le réseau.
Q. Quels types d'armes de combat navales sont couramment utilisés?
A. Les principales catégories d ' armes comprennent les missiles, les canons, les torpilles, les systèmes d ' armes rapprochées, les systèmes de guerre électronique, les systèmes de défense aérienne et d ' autres plates-formes d ' armes navales intégrées.
Vérifier la Licence
Choisissez le plan qui vous convient le mieux : solutions Utilisateur Unique, Multi-Utilisateur ou Entreprise adaptées à vos besoins.
Détails du Rapport
| Pages | 220 pages |
| Livraison | PDF & Excel, par E-mail |
| Langue | français |
Nous vous accompagnons
- Support analyste 24/7
- Clients à travers le monde
- Analyses sur mesure
- Suivi technologique
- Veille concurrentielle
- Recherche personnalisée
- Études de marché syndiquées
- Aperçu du marché
- Segmentation du marché
- Moteurs de croissance
- Opportunités de marché
- Analyses réglementaires
- Innovation et durabilité
Détails du Rapport
| Portée | Global |
| Pages | 220 |
| Livraison | PDF & Excel, par E-mail |
| Langue | français |
| Date de publication | Sep 2026 |
| Accès | Télécharger depuis cette page |