
Mercato mondiale delle armi da combattimento
Global Naval Combat Weapons Market Size, Share By Type (C4ISR, Electronic Warfare, Weapon, Other), By Application (Small Patrol Boats, Large Aircraft Carriers, Submarines, Other), and By Region (America del Nord, Europa, Asia-Pacifico, America Latina, Medio Oriente & Africa), Analisi e Previsione 2026-2035.
Sep 2026
DAR5357
220

Panoramica del rapporto
Indice
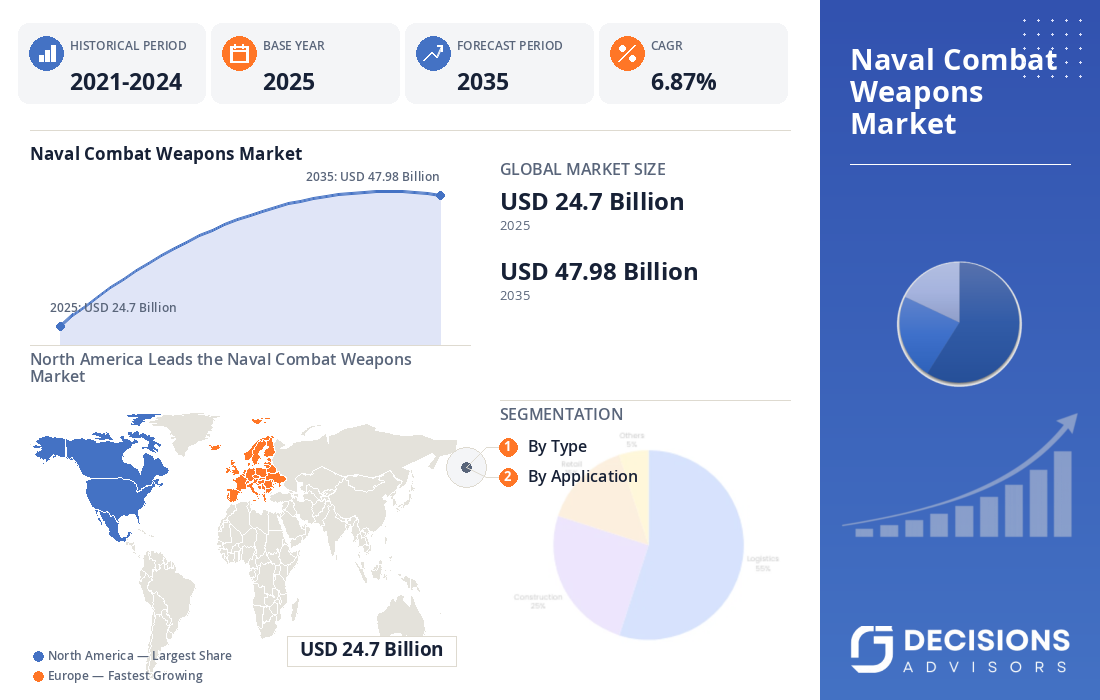
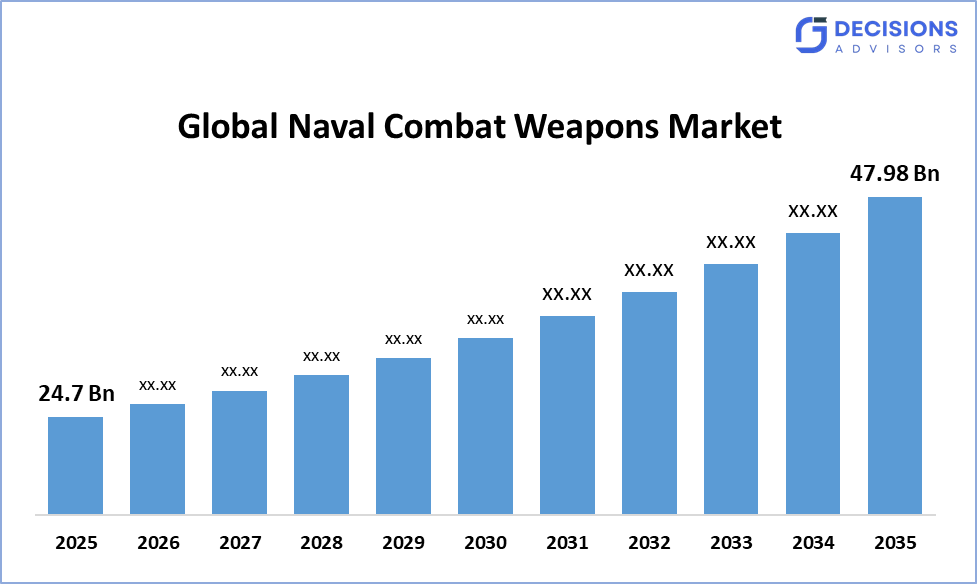
Il Global Naval Combat Weapons Market Size è previsto per crescere da USD 24.7 Billion nel 2025 e probabilmente raggiunge circa USD 47,98 miliardi entro il 2035 con un CAGR del 6.87%. Secondo i consulenti decisionali, una relazione di ricerca dettagliata sul mercato riflette che il trend di adozione insensibile domina il Global Naval Combat Weapons Market, che rappresenta circa il 34% della quota totale in tutto il mondo. Lockheed Martin porta il mercato con una quota di mercato stimata del 20% e oltre 320 sistemi di combattimento navali schierati in tutto il mondo, rendendolo il principale contributo allo sviluppo del mercato globale e alla dinamica della crescita.
Istantanee del mercato
- Global Naval Combat Weapons Market Size (2025): USD 24.7 miliardi
- Progetto Global Naval Combat Weapons Market Size (2035): 47,98 USD
- Tasso di crescita annuale (CAGR): 6.87%
- Più grande mercato regionale: Nord America
- 2a più grande regione: Asia-Pacifico
- Regione in crescita più veloce: Europa
- Anno di base: 2025
- Periodo storico: 2021-2024
- Periodo di previsione del mercato: 2026-2035
Panoramica del mercato / Introduzione
Il Global Naval Combat Weapons Market si riferisce al segmento dell'industria della difesa che sviluppa e integra sistemi avanzati di armi, sensori radar, suite di guerra elettroniche e piattaforme di comando e controllo su flotte navali in tutto il mondo. Il mercato sta vivendo una crescita sostenuta a causa di una crescente attenzione al dominio marittimo, all'ammodernamento della difesa costiera e all'aumento delle tensioni geopolitiche tra le principali potenze navali. Nel 2024, circa 2.860 navi da combattimento navali erano attive a livello globale, con oltre il 45% di loro dotate di sistemi di gestione integrata di combattimento di nuova generazione. Programmi governativi come gli Stati Uniti. L'ammodernamento del sistema di combattimento della marina, la rapida espansione della flotta navale della Cina, e le iniziative di produzione indigene della difesa dell'India stanno creando condizioni favorevoli per l'approvvigionamento del sistema di combattimento e l'avanzamento tecnologico. Le aziende chiave, tra cui Lockheed Martin, BAE Systems, Leonardo, Raytheon e Thales Group, stanno sviluppando sistemi missilistici di nuova generazione, suite radar e piattaforme di supporto decisionale abilitate all'AI che combinano alta precisione con interoperabilità in rete. Il mercato fornisce alle forze navali soluzioni integrate che migliorano la consapevolezza della situazione, la capacità di sciopero e la prontezza della difesa multi-dominio. Il mercato globale sperimenterà l'espansione futura attraverso lo sviluppo di sistemi navali autonomi, armi ad energia diretta e tecnologie di gestione di combattimento basate su AI.
Insights notevoli:-
- Nord America è previsto di tenerecirca il 33%quota del Global Naval Combat Weapons Market nel periodo di tempo previsto.
- Asia-Pacifico dovrebbe crescere ad una rapida CAGR nel mercato mondiale delle armi da combattimento navalicirca il 68%della quota durante il periodo di previsione.
- Per tipo, il segmento C4ISR ha dominato il mercato e detienecirca il 34%condividere nel 2025 e si prevede di crescere costantemente durante il periodo di previsione.
- Per applicazione, il segmento Submarines ha rappresentato una quota leader e detienecirca il 22%quota nel 2025 ed è destinato a crescere in una sostanziale CAGR durante il periodo di previsione.
- Il tasso di crescita annuale composto del mercato globale delle armi da combattimento navaleè 6.87%
- Il mercato è probabilmente in grado di ottenere una valutazioneUSD 47,98 miliardi by 2035.
Driver di mercato
Il Global Naval Combat Weapons Market sperimenta la crescita a causa di crescenti iniziative di ammodernamento navale e di accresciute minacce di sicurezza marittima, con circa il 64% delle nazioni con territori costieri che potenziano attivamente le loro flotte per contrastare crescenti tensioni geopolitiche, pirateria e dispute territoriali. Nel 2025, circa 2.100 nuovi progetti di difesa furono avviati a livello globale concentrandosi sui sistemi navali integrati. Le nazioni Asia-Pacifico come la Cina e l'India hanno aumentato i loro bilanci di difesa marittima del 28% e del 32%, rispettivamente, sottolineando la guerra sottomarino e la difesa missilistica anti-ship. L'integrazione crescente del processo decisionale basato su AI, ora presente nel 56% dei programmi di ammodernamento navale, insieme alla crescente adozione di sistemi di lancio verticali operativi nel 76% delle classi di cacciatorpediniere e fregate globali, continua a sostenere una forte espansione del mercato globale.
Ritiro
Il Global Naval Combat Weapons Market affronta sfide come l'integrazione complessa e l'alto costo di sistemi avanzati che combinano sonar, radar, guida missilistica e piattaforme AI, che possono costare fino al 62% in più rispetto alle apparecchiature tradizionali. Circa il 44% delle forze navali più piccole nelle economie emergenti lottano con l'interoperabilità e la compatibilità delle infrastrutture durante l'integrazione di sistemi di combattimento multi-dominio, mantenendo e aggiornando le flotte legacy con i moderni sistemi digitali spesso si traduce in ritardi e sovraccarichi di costo media 18% per progetto.
Analisi Competitiva:
Il rapporto offre l'analisi appropriata delle principali organizzazioni / aziende coinvolte nel Global Naval Combat Weapons Market insieme a una valutazione comparativa basata principalmente sulle loro offerte di prodotto, le panoramiche aziendali, la presenza geografica, le strategie aziendali, la quota di mercato dei segmenti e l'analisi SWOT. La relazione fornisce anche un'analisi elaborativa che si concentra sulle attuali notizie e sviluppi delle aziende, che includono lo sviluppo di prodotti, innovazioni, joint venture, partnership, fusioni e acquisizioni, alleanze strategiche e altri. Ciò consente la valutazione della concorrenza globale all'interno del mercato.
Le 10 aziende del mercato mondiale delle armi da combattimento navali
- Lockheed Martin
- Sistemi BAE
- Leonardo
- Raytheon (RTX Corporation)
- Gruppo Thales
- Qineti
- Kongsberg Gruppen
- Sistemi di trasmissione
- Sistemi IMI
- Saab AB
Iniziative governative
|
Paese |
Iniziative governative chiave
|
|
Stati Uniti |
I programmi di ammodernamento della flotta della U.S. Navy e gli aggiornamenti di Aegis Combat System, sostenuti dalle allocazioni di bilancio del Dipartimento della Difesa, stanno equipaggiando più del 78% dei vasi attivi con tecnologie avanzate di radar, missili e di integrazione dei sensori. |
|
Cina |
La strategia di espansione navale della Cina nell'ambito del suo piano di modernizzazione della difesa nazionale sta conducendo una rapida crescita della flotta, con oltre 340 navi da combattimento, tra cui vettori aerei e cacciatorpediniere, sostenute da investimenti navali sostenuti dallo stato. |
|
India |
La spinta di produzione indigena della difesa dell'India sotto l'iniziativa "Atmanirbhar Bharat" (India autosufficiente) sta accelerando il dispiegamento dei sistemi di comando, controllo e integrazione delle armi sviluppati internamente attraverso le piattaforme navali. |
Segmentazione del mercato
La quota globale del mercato delle armi da combattimento navale è classificata in tipo e applicazione
- Il segmento C4ISR ha dominato il mercato e detiene circa il 34% della quota nel 2025 ed è destinato a crescere ad una costante CAGR del periodo di previsione.
Sulla base del tipo, il Global Naval Combat Weapons Market è diviso in C4ISR, Electronic Warfare, Weapon e altri sistemi. Tra questi, il segmento C4ISR domina il mercato e detiene circa il 34% della quota nel 2025, con oltre 1.780 sistemi integrati distribuiti in tutto il mondo. Questo dominio è dovuto alla sua capacità di ridurre il processo decisionale migliorare l'efficienza di risposta delle minacce. Il segmento Weapon, che copre lanciamissili, sistemi di siluro e pistole navali, con circa 1.560 navi globalmente dotate di avanzati sistemi di arma integrata.
- Il segmento Submarines più grande quota di applicazione di circa il 22% nel 2025 e si prevede di crescere a un significativo CAGR durante il periodo di previsione.
Sulla base dell'applicazione, il mercato è diviso in Piccole Patrol Boats, Large Aircraft Carriers, Submarines e Altre piattaforme navali. Tra questi, Submarines ha rappresentato la quota più grande, con 430 sottomarini attivi globalmente dotati di sistemi di gestione dei combat nel 2024. Questa dominanza è dovuta ad una crescente enfasi sulle operazioni di stealth, con prestazioni sonar e integrazione delle armi. Piccole Patrol Boats, che rappresentano il 22% della quota, continuano ad espandersi a causa dei crescenti requisiti di sorveglianza del confine marittimo.
Analisi del segmento regionale del mercato mondiale delle armi da combattimento navali
- Nord America (USA, Canada, Messico)†̄
- Europa (Germania, Francia, Regno Unito, Italia, Spagna, Resto d'Europa)
- Asia-Pacifico (Cina, Giappone, India, Riposo dell'APAC)
- Sud America (Brasile e il resto del Sud America)†̄
- Medio Oriente e Africa (UAE, Sud Africa, Riposo del MEA)
L'America del Nord ha detenuto circa il 33% della quota del Global Naval Combat Weapons Market, sostenuto nel periodo di tempo previsto.
L'America del Nord deteneva circa il 33% della quota del Global Naval Combat Weapons Market, supportata da avanzate capacità navali di guerra e programmi di modernizzazione negli Stati Uniti, Canada e Messico. Gli Stati Uniti rimangono il principale contributore della regione, con la marina statunitense che opera oltre 295 navi da combattimento, tra cui 11 vettori aerei e 68 cacciatorpediniere. Una parte significativa di queste navi incorpora la gestione avanzata dei combattimenti e le tecnologie radar, tra cui il sistema di combattimento Aegis. Inoltre, oltre 35 cantieri navali sostengono l'ammodernamento della flotta, lo sviluppo delle armi e la costruzione di navi. Gli investimenti in armi dirette-energia, piattaforme navali autonome, sistemi missilistici avanzati e tecnologie di combattimento integrate rafforzano ulteriormente le capacità di difesa navale del Nord America e sostengono la sua posizione di mercato leader.
Asia-Pacifico dovrebbe crescere ad una rapida CAGR nel Global Naval Combat Weapons Marketdetenere circa il 68% della quota durante il periodo di previsione.
L'Asia-Pacifico dovrebbe crescere ad una rapida CAGR nel Global Naval Combat Weapons Market, con una quota di circa il 68% durante il periodo di previsione in volume operativo. La regione ha più di 710 navi navali integrate con moderne tecnologie di combattimento e guerra elettronica. Cina, India, Giappone e Corea del Sud rappresentano i principali mercati regionali, rappresentando collettivamente circa il 68% degli impianti. La Cina opera circa 340 navi da combattimento, tra cui 3 vettori aerei e 110 cacciatorpediniere, rendendola la più grande marina per dimensioni della flotta. Nel frattempo, l'India continua ad accelerare l'ammodernamento navale su circa 135 piattaforme, incorporando sistemi di combattimento indigeni e tecnologie avanzate di armi. L'aumento della spesa per la difesa, l'espansione della flotta e i requisiti di sicurezza marittima sostengono ulteriormente la crescita del mercato regionale.
L'Europa detiene circa il 28% del Global Naval Combat Weapons Market durante il periodo di previsione.
L'Europa detiene circa il 28% del Global Naval Combat Weapons Market durante il periodo previsto, supportato da una continua modernizzazione della difesa in tutto il Regno Unito, Germania, Francia, Italia e Spagna. La regione gestisce più di 470 navi navali dotate di avanzati sistemi di combattimento, sorveglianza e guerra elettronica. La crescente adozione di piattaforme di monitoraggio multisensoriale, sistemi di gestione dei combattimenti automatizzati e tecnologie avanzate di targeting sta migliorando le capacità operative navali. Le iniziative di collaborazione per la difesa dell'Unione europea, tra cui PESCO e il Fondo europeo di difesa (EDF), sostengono la ricerca, lo sviluppo e l'approvvigionamento di tecnologie di difesa di nuova generazione. L'aumento degli investimenti nell'ammodernamento navale, nella sicurezza marittima, nei sistemi autonomi e nelle soluzioni di targeting abilitate all'IA rafforza ulteriormente la posizione dell'Europa nel Global Naval Combat Weapons Market.
Le tendenze del mercato futuro nel mercato mondiale delle armi da combattimento navali:
1. Rise of Autonomous Naval Systems and AI Integration
I sistemi navali autonome e l'intelligenza artificiale stanno guadagnando rilievo nelle operazioni navali, sostenendo la sorveglianza, la ricognizione, l'identificazione di destinazione, il supporto decisionale, e le missioni di combattimento marittimo sempre più complesse.
2. Espansione dei sistemi di armamento diretti-energia
Le armi ad energia diretta stanno emergendo come un'importante area di sviluppo, con test e dimostrazioni in corso focalizzate sul controllo del fascio, il targeting di precisione, la difesa dei missili e la neutralizzazione delle minacce marittime ravvicinate.
3. Crescita nei veicoli subacquei e superficiali senza equipaggio
L'integrazione dei veicoli subacquei senza equipaggio (UUUV) e dei veicoli superficiali senza equipaggio (USV) si sta espandendo, rafforzando la sorveglianza marittima, ricognizione, contromisure mine, intelligenza capacità di raccolta e di funzionamento.
4. Aumento dell'adozione dei sistemi di lancio verticali (VLS)
La crescente necessità di risposta multi-threat e la difesa missilistica a strati è incoraggiante una più ampia adozione di sistemi di lancio verticali, consentendo alle piattaforme navali di schierare diversi missili, migliorando la flessibilità e la disponibilità di difesa marittima.
Sviluppo recente
- Nel mese di aprile 2023,Lockheed Martin ha dimostrato un Aegis Combat System aggiornato durante un test di volo della marina statunitense, intercettando con successo un bersaglio di missili balistici di media gamma e dimostrando migliori capacità di targeting, identificazione e intercettazione contro minacce in evoluzione.
- A gennaio 2024, BAE Systems ha annunciato l'integrazione del radar comune europeo di nuova generazione Mark 2 radar su un aereo di prova del Regno Unito Typhoon, che consente la ricerca avanzata, l'obiettivo e le capacità di guerra elettronica per rafforzare la consapevolezza della situazione e la risposta alle minacce.
Segmenti di mercato
Questo studio prevede entrate a livello globale, regionale e nazionale dal 2020 al 2035. Decision Advisors ha segmentato il Global Naval Combat Weapons Market basato sui segmenti seguenti:
Global Naval Combat Weapons Market, per tipo
- C4ISR
- Guerra elettronica
- Armi
- Altri
Global Naval Combat Weapons Market, per applicazione
- Piccole barche da pattuglia
- Grandi vettori aerei
- Sottomarini
- Altri
Global Naval Combat Weapons Market, By Regional Analysis
- Nord America
- Stati Uniti
- Canada
- Messico
- Europa
- Regno Unito
- Francia
- Germania
- Italia
- Spagna
- Resto dell'Europa
- Asia Pacifico
- Cina
- India
- Giappone
- Corea del Sud
- Australia
- Resto dell'Asia Pacifico
- Medio Oriente e Africa
- Arabia Saudita
- Israele
- Egitto
- UA
- Sudafrica
- Resto del Medio Oriente & Africa
- Sud America
- Brasile
- Resto del Sud America
Domande frequenti (FAQ)
D. Chi sono le migliori aziende operanti nel Naval Combat Weapons Market?
A. I giocatori chiave includono Lockheed Martin, BAE Systems, Leonardo, Raytheon, Thales Group, QinetiQ, Kongsberg Gruppen, Elbit Systems e Saab AB
.
D. Quale segmento sta crescendo più velocemente nel Naval Combat Weapons Market?
A. Il segmento C4ISR (Command, Control, Communications, Computers, Intelligence, Surveillance e Reconnaissance) è in crescita più veloce, rappresentando circa il 34% delle azioni con oltre 1.780 sistemi integrati distribuiti a livello globale.
D. Quali sono i fattori chiave che guidano il Naval Combat Weapons Market?
A. Il mercato è guidato da programmi di modernizzazione navale crescente, crescenti minacce di sicurezza marittima, crescente spesa di difesa, progressi tecnologici, e lo sviluppo di missili avanzati, radar e sistemi di combattimento.
D. Quali sono le principali tendenze che modellano il mercato delle armi da combattimento navale?
A. Le tendenze principali includono l'integrazione di intelligenza artificiale, sistemi navali autonomi, armi dirette-energia, superficie senza equipaggio e veicoli subacquei, sistemi radar avanzati, e capacità di guerra incentrato sulla rete.
D. Quali tipi di armi da combattimento navali sono comunemente utilizzati?
A. Le principali categorie di armi includono missili navali, pistole, siluri, sistemi di armi ravvicinate, sistemi di guerra elettronici, sistemi di difesa aerea e altre piattaforme di armi navali integrate.
Verifica Licenza
Scegli il piano più adatto a te: soluzioni per Singolo Utente, Multi-Utente o Enterprise su misura per le tue esigenze.
Dettagli del Rapporto
| Pagine | 220 pagine |
| Consegna | PDF e Excel, tramite E-mail |
| Lingua | italiano |
Siamo al tuo fianco
- Supporto Analisti 24/7
- Clienti in tutto il mondo
- Approfondimenti su misura
- Tracciamento della Tecnologia
- Analisi della Concorrenza
- Ricerca Personalizzata
- Richerche di Mercato Collettive
- Panoramica del Mercato
- Segmentazione del Mercato
- Fattori di Crescita
- Opportunità di Mercato
- Approfondimenti Normativi
- Innovazione e Sostenibilità
Dettagli del Rapporto
| Ambito | Global |
| Pagine | 220 |
| Consegna | PDF e Excel, tramite E-mail |
| Lingua | italiano |
| Pubblicazione | Sep 2026 |
| Accesso | Scarica da questa pagina |