
グローバルネフトロジーと尿素デバイス市場
グローバル神経質および泌尿器科の市場規模、製品別共有(泌尿器科のカテーテル、PCNのカテーテル、尿器科の流星、泌尿器科のカエル、石のバスケット、Renal Dilators、および他)、適用によって(Urolithiasis、泌尿器科の癌及びBPH、膀胱の障害、腎臓病および他)、エンド使用(病院、Ambulatoryの外科センター、その他)、アジアおよび中東諸国(25)、アジアおよびアジア諸国)

レポート概要
目次
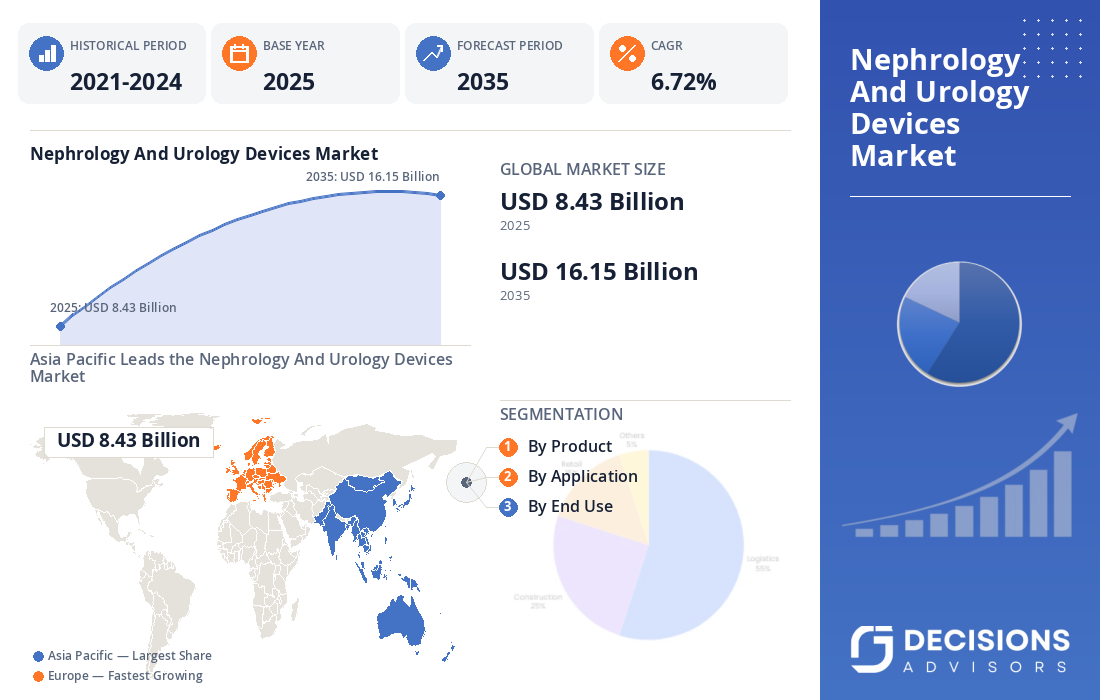
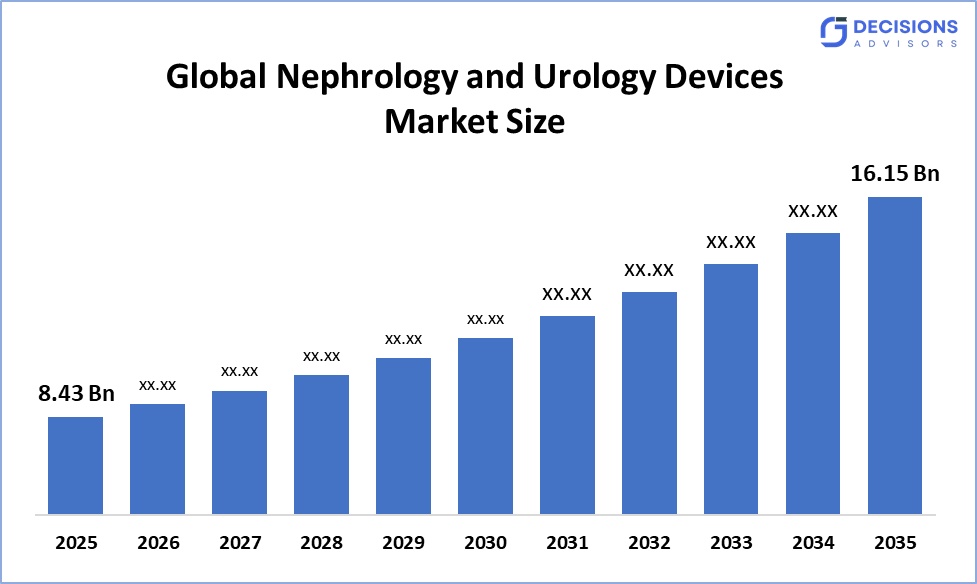
世界的なネフトロジーと泌尿器科の市場規模は、2025年に8.43億から成長することが予測され、2035年までに約USD 16.15億米ドルに達する可能性が高い。 決定アドバイザーによると、市場に関する詳細な研究報告は、タッチレスセンシング採用トレンドが世界的なネフトロジーと尿素デバイス市場を支配し、全世界の総株式の約32%を占めることを反映しています。 ボストン・サイエンティフィック・コーポレーション(本社:東京都千代田区、以下「ボストン・サイエンティフィック・コーポレーション」)は、同社のウロロジー・ビジネス・レポーティング・ネット・セールス(約1米ドル)で市場をリードしています。 96億、約14%のグローバル市場シェアで、グローバル市場の発展と成長力に大きな貢献をしています。
マーケットスナップショット
-
グローバルネフトロジーと泌尿器系デバイス市場規模(2025):USD 8.43億
-
グローバルネフトロジーと尿素デバイス市場規模(2035):USD 16.15億
-
グローバルネフトロジーと泌尿器科学機器市場混合年間成長率(CAGR):6.72%
-
世界最大の地域市場:アジア太平洋
-
第2位 北アメリカ
-
最も急速に成長する地域:ヨーロッパ
-
基礎年: 2025
-
歴史時代:2021-2024年
-
市場予測期間:2026-2035
市場概観/導入
グローバルネフトロジーと泌尿器科の市場は、慢性腎臓病、腎臓石(urolithiasis)、良性前立腺肥大症(BPH)、尿素不全および泌尿器系の疾患を診断し、治療し、管理するために使用される機器、消耗品を開発する業界を指します。 市場は腎臓病の上昇のグローバル負担、透析治療インフラの拡大、および最小限の侵襲的な内因性の手順の採用の増加のために、実質的な成長を経験しています。 米国などの政府プログラム CDC慢性腎臓病への取り組み、日本国腎臓病対策、中国の健康カバレッジ改革は、早期診断、治療アクセス、デバイス導入のためのより良い条件を作り出しています。 メドトロニック、ボストン・サイエンス、コロプラスト、B.ブラウン、フレセニウス・メディカル・ケアを含む主要企業は、高度なカテーテル、ステント、リトトレプシーシステム、およびロボット支援プラットフォームを開発し、より高い精度を組み合わせ、手順時間を短縮し、患者の快適性を高めています。 グローバルな市場は、AI対応の診断、ホームベース、ポータブル透析システム、ロボティックアシストの神経手術および単体内視鏡装置の開発により、将来の拡大を経験します。
-
米国 CDC の慢性腎疾患イニシアティブは、全国の監視と早期切除プログラムを資金供給し、全国の腎臓病に対する診断および監視装置のより大きな使用を支援します。
-
-
日本保健省、労働福祉省は、2018年以降、国家腎臓病管理措置を実施し、神経疾患診断および透析装置に対する需要拡大を推進しています。
注目すべきインサイト: -
-
Asia Pacificは、アジアパシフィックの保有を期待しています。約38%予測された時間枠上の世界神経学および泌尿器科装置の共有。
-
北米は、急速なCAGRグローバルネフトロジーと尿素デバイス市場保持で成長する見込み約32%予報期間中の株式の割合。
-
プロダクトによって、他の区分は市場を支配し、保持しました約28%2025年に分かち合い、予報期間中に相当するCAGRで成長する予定です。
-
適用によって、尿素形成の区分は市場を支配し、握ります約44%2025年に分かち合い、予報期間中に相当するCAGRで成長する予定です。
-
グローバルネフトロジーと尿素デバイス市場の化合物年間成長率6.72% です。
-
市場は、評価を達成するために可能性が高い米ドル 16.15 億 by 2035.
マーケットドライバー
慢性腎臓病(CKD)および終段腎疾患(ESRD)の上昇する世界的な蔓延のために、全体的な神経学および泌尿器装置市場は成長を経験します、透析機械、カテーテルおよび管のアクセス装置のための要求を高める。 腎臓の石およびurolithiasisの成長するincidenceは子宮内視鏡、lithotriptersおよび内視鏡検査の石検索装置の使用を促進しています。 良性前立腺肥大症(BPH)、泌尿器系および泌尿中の泌尿器系および泌尿器系における泌尿器系がんの上昇の負荷は、さらに、ステント、スリング、および最小侵襲外科系に対する需要を拡大します。 ロボティックアシスト手術とAI対応診断ツールの採用が増加し、高度精度を向上させ、回復時間を削減し、病院や血管外科センターを奨励して機器をアップグレードします。 ヘルスケアの支出を上昇させ、透析センターネットワークを拡大し、新興経済における腎および泌尿器ケアのための成長する保険のカバレッジも市場拡大をサポートしています。
トレーニング
グローバルネフトロジーとウロロジーデバイス市場は、先進的な透析とロボティックアシストデバイスの高いコストなどの課題に直面しています。これらの手順をいくつか開発する経済において限定的な償還と相まっています。 多くの国の熟練した神経専門医、泌尿器科医および訓練された透析技術者の不足はまた高度技術の採用を制限するかもしれませんが、カテーテル・アソシエーション感染症などのデバイス関連の合併症の危険性は、メーカーや臨床医にとって関心が高まっています。
競争分析:
レポートは、グローバルネフトロジーおよび泌尿器科デバイス市場における主要な組織/企業戦略、セグメント市場シェア、およびSWOT分析を中心に、製品提供、事業概要、地理的存在、企業戦略、セグメント市場シェア、および比較評価に関する適切な分析を提供しています。 また、製品開発、イノベーション、ジョイントベンチャー、パートナーシップ、合併、買収、戦略的アライアンスなどを含む、企業の現在のニュースや開発に焦点を当てた実証分析も実施しています。 これにより、市場での全体的な競争の評価が可能になります。
グローバルネフトロジー・デバイス市場におけるトップ10企業
-
メドトロニック plc
-
ボストン科学株式会社
-
コロプラストA/S
-
B. ブラウンSE
-
テレフレックス株式会社
-
バクスターインターナショナル株式会社
-
フレセニウスメディカルケアAG&Co. KGaA
-
オリンパス株式会社
-
クックグループ株式会社
-
ホルリスター株式会社
政府の取り組み
|
カントリー
|
主な政府の取り組み
|
|
アメリカ
|
CDCの慢性腎疾患(CKD)イニシアティブは、NHANESによる国家監視の資金を調達し、早期検出と啓発プログラムをサポートし、米国医療システムにおける腎臓病の診断および監視機器の採用を強化しています。
|
|
ジャパンジャパン
|
2018年より健康・労働・福祉省の全国腎臓病対策を講じ、第一次ケアから神経専門医への早期紹介を促進し、診断・スクリーニング・透析関連機器の需要の高まりをサポートします。
|
|
中国語(簡体)
|
政府の政策は普遍的な健康の適用範囲を拡大し、都市農村の保険システムは腎臓の取り替え療法に有用性およびアクセスを改善し、全国の透析装置およびnephrology装置の採用を高めます。
|
市場区分
グローバルネフトロジーと尿素デバイス市場シェアは、製品、アプリケーション、エンドユースに分類されます。
-
その他のセグメントは、市場を支配し、2025年に約28%のシェアを保持し、予測期間中に相当するCAGRで成長する予定です。
プロダクトに基づいて、全体的な神経学および泌尿器装置市場はUreteralのカテーテル、PCNのカテーテル、尿道、泌尿器学のガイドワイヤー、石のバスケット、腎のディレータおよび他に分けられます。 これらの中で、他のセグメントは市場を支配し、2025年に約28%のシェアを保持しています。 この優位性は、透析および内分泌の手順で使用されている補助的な付属品の広範な範囲と、病院や透析センターからの安定した交換需要によるものです。 経皮神経内科(PCN)のカテーテルは、腎移植合併症および閉塞性尿管理の拡大使用によって支えられた成長する製品セグメントを表しています。
-
2025年に約44%の最大のシェアを占めるウルオリシアシスセグメントは、予測期間中に重要なCAGRで成長することを期待しています。
適用に基づいて、市場は尿道症、泌尿器癌及びBPH、膀胱障害、腎臓病、その他に分けられます。 これらの中で、尿素症は2025年に約44%の最大のシェアを占め、予測期間中に重要なCAGRで成長することを期待しています。 この優位性は、栄養パターン、脱水および代謝障害にリンクされている腎臓の石の世界的な発生率が高いため、尿道鏡、導線および石検索装置のための需要を駆動し続けています。 腎臓病分野は、慢性腎臓病および終期腎疾患の世界的な増加の負担によって支えられた最速成長のアプリケーションであることが期待されます。
-
病院のセグメントは、2025年に約46%の最大のシェアを占め、予測期間中に重要なCAGRで成長することを期待しています。
末端の使用に基づいて、市場は病院、血管の外科中心、医院および他に分けられます。 これらの中で、病院は市場を支配します 2025年の約46%の最大のシェアは、神経学および泌尿器科のプロシージャ、専門部および高度の診断機能の高度の容積による予測期間の間に重要なCAGRで成長することを期待しています。 Ambulatory 外科センター (ASC) は、外来および最小限の侵襲的な手順へのシフトによって駆動され、最速の成長を登録することが期待されます。
グローバルネフトロジー・デバイス市場における地域セグメント分析
-
北アメリカ(米国、カナダ、メキシコ)†̄
-
ヨーロッパ(ドイツ、フランス、イギリス、イタリア、スペイン、ヨーロッパ)
-
アジアパシフィック(中国、日本、インド、APACの残り)
-
南米(ブラジルと南米の残りの部分)†̄
-
中東・アフリカ(UAE、南アフリカ、メアの残り)
アジアパシフィックは、予測された時間枠を超えるグローバルネフトロジーおよびユーロロジー・デバイスの約38%のシェアを保持することを期待しています。
アジアパシフィックは、予測期間中にグローバルネフトロジーおよび尿素デバイス市場の約38%のシェアを保有し、最速のCAGRを記録することが期待されています。 市場成長は急速に高齢化の人口によって推進され、糖尿病や高血圧関連の腎臓の障害の蔓延を増加させ、中国、日本、インドの医療インフラを拡大しています。 透析施設および腎臓病管理における政府投資のライジングは、本質的な治療ソリューションへのアクセスを強化しています。 また、早期のスクリーニングと診断の意識を高め、医療費の増大、医療技術の豊かさを増大させることで、装置導入を支援しています。 地域の拡大する病院ネットワーク, 最小侵襲的な泌尿器科医の手順に対する需要の増加, 高度な診断と治療技術の可用性が、予測期間を通じて市場拡大をさらに加速することが期待されています.
北米は、予測期間中に株式の約32%を保有する急激なCAGRグローバルネフトロジーおよび尿素デバイス市場で成長することが期待されます。
北米は、予測期間中に約32%のシェアを持ち、グローバルネフトロジーおよび尿素デバイス市場における強力な地位を維持することが期待されます。 地域の市場リーダーは、慢性腎臓病および泌尿器疾患の高い予防接種、および主要な医療機器メーカーの存在によって支えられています。 好ましい償還方針、高いヘルスケア支出、およびロボット支援および最小限の侵襲的な技術の導入の増加は市場成長を支えます。 さらに、透析センターネットワークの継続的な投資と、ホームベースの腎ケアの上昇の優先順位は、腎デバイスプロバイダの新しい機会を作成します。 先進的な診断、監視、および治療ソリューションの需要の増加は、予測期間中に北アメリカの市場位置を強化することが期待されます。
ヨーロッパは、期間中にグローバルネフトロジーおよび泌尿器科機器市場で最も急速に成長している地域であり、約23%のシェアを保持しています。
欧州は、予測期間中に約23%のシェアを誇るグローバルネフトロジーとウロロジー・デバイス・マーケットで急速に成長する地域になることを期待しています。 地域は、確立された医療システム、老化人口、腎臓病および泌尿器疾患の蔓延性を高めることによって支えられる第2位の市場位置を維持します。 ドイツ、フランス、イギリスなどの国における先進的な透析装置、診断技術、および泌尿器科治療ソリューションに対するライジング要求は、市場成長をサポートします。 厳格な規制基準と最小限の侵襲的な内因性の手順の採用の増加は、高度なデバイスのためのさらなる需要を強化しています。 また、デジタルヘルスインフラ、ホームベースのケア、近代的なヘルスケア施設への投資が増加し、欧州における神経質および泌尿器系デバイスメーカーにとって重要な機会を創出することが期待されています。
グローバルネフトロジーと尿素デバイス市場における将来の市場動向: -
-
ロボティック・アスジスト・AI対応泌尿器科の拡充
ロボティック・アシストプラットフォームとAI対応の診断ツールは、手術精度を向上させ、合併症率を削減し、神経がん、BPHおよび石畳の手順で回復時間を短縮します。 クリニックのトレーニングを成長させ、病院のロボティックなインストールを拡張することは、世界中で採用を加速しています。
-
ホームベースのポータブル透析システムの成長
コンパクトで使いやすい血液透析と蠕動透析システムは、患者が家から慢性腎臓病を管理し、病院の訪問を減らし、生活の質を向上させることを可能にします。 分散型ケアのための忍耐強い好みを運転することは携帯用透析の技術のための強い要求を運転しています。
-
シングルユースと使い捨ての内視鏡デバイスのライジング採用
シングルユースのサイストスコープ、尿素センサー、および関連する内視鏡デバイスは、感染リスクの低減、再処理コストの排除、および一貫した性能のために牽引を得ています。 病院や血管外科センターは、使い捨てデバイスポートフォリオに移行しています。
-
キドニーケアのデジタルヘルスと遠隔患者モニタリングの統合
接続された透析機械、身につけられたセンサーおよびリモート・モニタリングのプラットホームは腎臓機能および処置の付着の連続的な追跡を可能にします。 この傾向は、初期の介入能力を向上させ、価値ベースの患者中心の腎ケアモデルをサポートしています。
最近の開発
-
2024年11月、ボストン・サイエンティフィックは、アキソニックス株式会社の買収を完了し、尿中および腸の機能不全のための仙骨神経変調装置でそのポートフォリオを強化しました。
-
で 9月2025、Olympus Corporationは、米国と欧州におけるOLYSENSE CAD/AIポートフォリオを立ち上げ、内視鏡検査中に早期検出をサポートするAI搭載コンピューター検出ツールを導入しました。
市場セグメント
この研究では、2020年から2035年までのグローバル、地域、国レベルでの収益を予測しています。 決定アドバイザーは、以下のセグメントに基づいて、グローバルネフトロジーおよび尿素デバイス市場をセグメント化しました。
グローバルネフトロジーと尿素デバイス市場、製品別
-
泌尿器カテーテル
-
PCNのカテーテル
-
泌尿器科
-
泌尿器科のガイドライン
-
石のバスケット
-
腎ディレータ
-
その他
グローバルネフトロジーと尿素デバイス市場、アプリケーションによる
-
ウルオリシアシス
-
泌尿器系がんとBPH
-
膀胱障害
-
腎疾患
-
その他
グローバルネフトロジーと尿素デバイス市場、エンドユース
-
病院
-
Ambulatory 外科センター
-
クリニック
-
その他
地域分析による世界的な神経学および泌尿器科装置市場
-
北アメリカ
-
アメリカ
-
カナダ
-
メキシコ
-
-
ヨーロッパ
-
ドイツ
-
イギリス
-
フランス
-
イタリア
-
スペイン
-
ロシア
-
ヨーロッパの残り
-
-
アジアパシフィック
-
中国語(簡体)
-
ジャパンジャパン
-
インド
-
韓国
-
オーストラリア
-
アジア太平洋地域
-
-
南米
-
ブラジル
-
アルゼンチン
-
南米の残り
-
-
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカの残り
-
よくある質問(FAQ)
Q. どのアプリケーションセグメントが市場を支配しますか?
A. ウルオリシアシスセグメントは、腎臓石の世界的な発生率が高いため、2025年に最大の収益シェアを保有しており、腎臓病セグメントは最速成長を期待しています。
Q. グローバルネフトロジーと尿素デバイス市場における重要なプレイヤーは誰ですか?
A.主要なプレーヤーはMedtronic、ボストンの科学的な株式会社、Coloplast、B.ブラウン、Teleflex、Baxter、Freseniusの医学の心配、Olympus、クック・グループおよびHollister Incorporatedを含んでいます。
Q. 市場の主要な運転者は何ですか。
A. 成長は慢性腎臓病および泌尿器疾患の上昇の優先順位によって運転され、透析のインフラを拡大し、最小限に侵襲的およびロボティック支援されたプロシージャを増加し、AI-enabledの診断用具の採用を増加させます。
Q. グローバルネフトロジーとウロロジーデバイス市場における最大のエンドユースセグメントとは?
A. 病院の区分は高いプロシージャの容積、専門にされたnephrologyおよび泌尿器科、高度の診断装置および広範囲の処置機能によって支えられる2025の最大の共有のために考慮しました。
Q. 神経系デバイスに対する需要が増加している要因は?
A. 慢性腎臓病、糖尿病、高血圧、および終段腎疾患の増加による需要が増加し、透析インフラストラクチャの拡大と早期腎臓病診断のより大きな意識とともに。
ライセンスの確認
お客様のニーズに最も適したプランをお選びください:シングルユーザー、マルチユーザー、またはエンタープライズソリューション。
充実したサポート体制
- 24時間年中無休のアナリストサポート
- 世界中のクライアント
- テーラーメイドのインサイト
- テクノロジートラッキング
- 競合分析
- カスタムリサーチ
- 共同市場調査
- 市場概要
- 市場セグメンテーション
- 成長ドライバー
- 市場機会
- 規制動向インサイト
- イノベーションと持続可能性
レポート詳細
| 調査対象範囲 | Global |
| ページ数 | 210 |
| 納品方法 | PDF & Excel、Eメール経由 |
| 言語 | 日本語 |
| 発行年月 | Sep 2026 |
| 提供方法 | このページからダウンロード |