
全球肾脏和泌尿器械市场
全球肾脏和泌尿器械市场大小,按产品分列(Ureteral Catheters、PCN Catheters、Urinary Stents、Urology Guidewires、石篮子、肾脏除尘器等),按应用(Urolithiasis、Urology Cancer & BPH、Bladder Disorders、肾病等),按最终使用(医院、门诊外科中心、诊所等),以及按区域(北美、欧洲、亚太、拉丁美洲、中东和非洲),2026-2035年分析和预测。

报告概览
目录
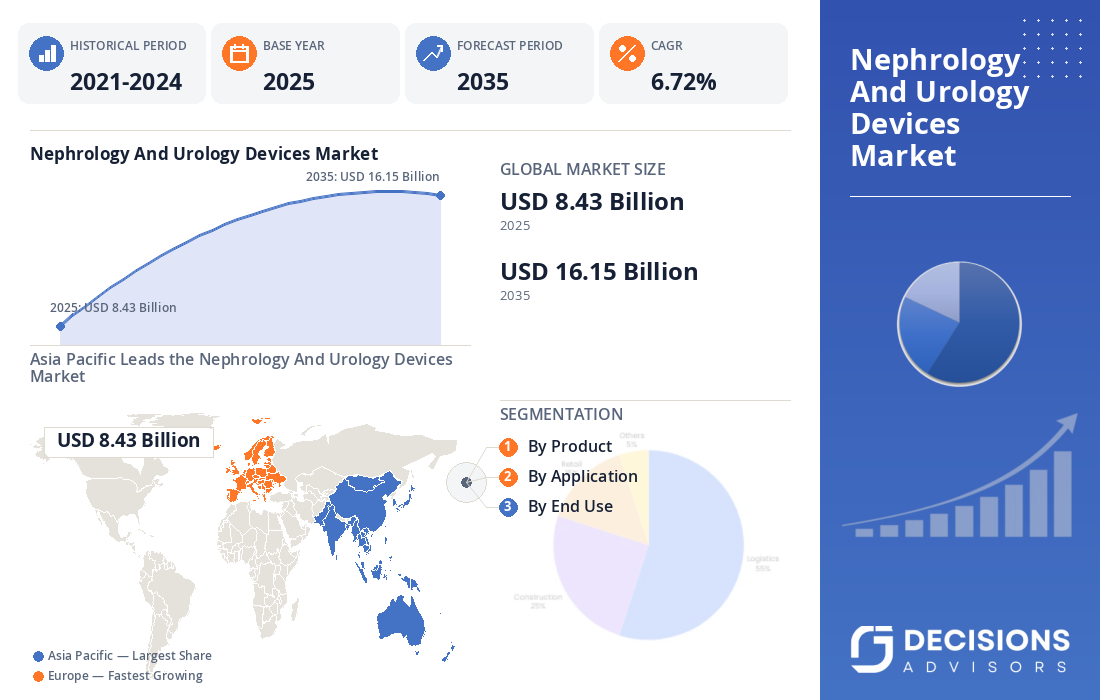
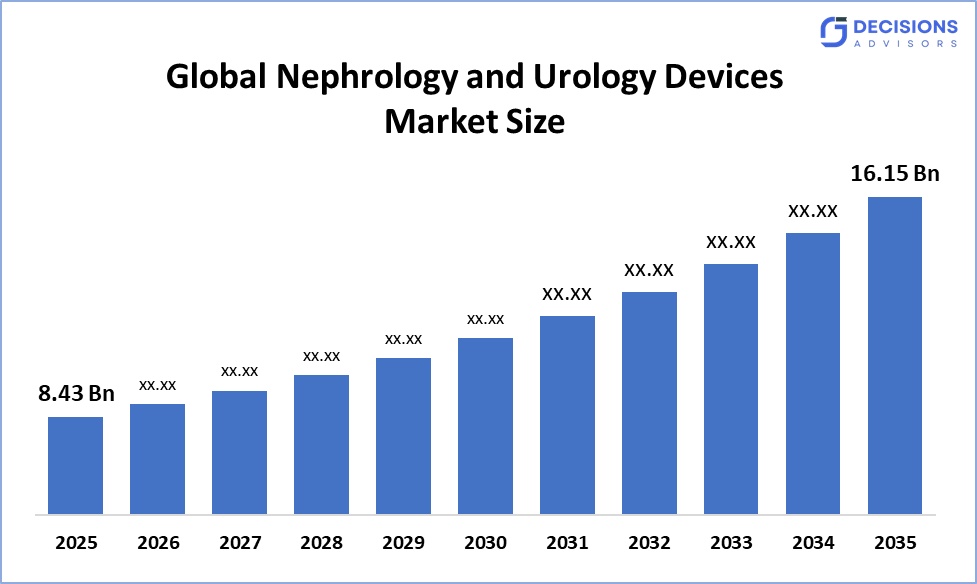
全球肾脏和泌尿器械市场规模预计将从2025年的8.43亿增长到2035年的约16.15亿美元,其中CAGR为6.72%。 决策顾问认为,一份详细的市场调查报告表明,无触摸感知的取用趋势占据了全球肾脏和泌尿器械市场的主导地位,约占全球总份额的32%. 波士顿科学公司是市场的主要贡献者之一,其Urology业务报告的净销售额约为1美元。 960亿,约占全球市场份额14%,成为全球市场发展和增长动态的关键贡献者.
市场快照
-
全球肾脏和泌尿器械市场规模(2025年):8.43亿美元
-
预计全球肾脏和泌尿器械市场规模(2035年):16.15亿美元
-
全球肾脏和泌尿器械市场化合物年增长率:6.72%
-
最大的区域市场:亚太
-
第二大区:北美
-
快速增长区域:欧洲
-
基准年:2025年
-
历史时期:2021-2024年
-
市场预测期:2026-2035年
市场概况/导言
全球肾脏和泌尿器械市场(英語:Global Nephrology and Urology Decembers Market)是指开发用于诊断,治疗和管理肾脏和泌尿系统紊乱的仪器,消耗品和设备的行业,包括慢性肾病,肾结石(urolithiasis),良性静脉性高血压(BPH),泌尿性失禁和泌尿性癌症. 由于肾病的全球负担日益加重,透析治疗基础设施的扩大,以及越来越多地采用侵扰性最小的内出血程序,市场正在大幅增长。 美国等政府计划. 疾控中心慢性肾病倡议,日本国家肾脏病控制措施和中国全民医保改革,为早期诊断,治疗及取用设备创造了更好的条件. 包括Medtronic, Boston Science, Coloplast, B. Braun和Fresenius Medical Care在内的关键公司正在开发先进的导管,齿轮,通灵系统和机器人辅助平台,这些平台结合了更高的精度,缩短了程序时间,提高了病人的舒适度. 通过开发人工智能诊断、家用和便携式透析系统、机器人辅助泌尿外科手术和单用途内窥镜装置,全球市场今后将出现扩张。
-
美国疾控中心的"慢性肾病倡议"资助了全国的监测和早期检测方案,支持在全国范围内更多地使用肾病的诊断和监测装置.
-
-
日本卫生劳动省自2018年起推行国民肾病控制措施,推动早期转诊和筛查,使肾病诊断和透析设备需求扩大.
显著的透视: -
-
亚太区域预计将举行约38%全球肾脏和泌尿器械在预计时间范围内的份额。
-
预计北美将在快速的CAGR全球肾脏和泌尿器械市场中增长。约32%在预测期间的份额。
-
按产品分列,其他部分主导了市场,并拥有约28%在预测期间,预计CAGR将大幅增长。
-
从应用上看,乌罗利西阿西斯部分占据了市场主导地位,并拥有约44%在预测期间,预计CAGR将大幅增长。
-
全球肾脏和泌尿器械市场的复合年增长率是6.72%。
-
市场有可能对1,615亿美元 by 2035.
市场驱动器
由于全球慢性肾病和末期肾病发病率不断上升,对透析机、导管和血管接入设备的需求不断增加,全球肾病和泌尿道设备市场经历了增长。 肾结石和尿道炎的发病率不断上升,这促使尿道镜、取液器和取出石块的装置更多地用于肠道手术。 老年人口中良性静脉高血压、泌尿道失禁和泌尿道癌等日益加重的负担,进一步扩大了对静脉系统、静脉系统以及最低侵入性外科系统的需求。 越来越多的机器人辅助外科手术和人工智能辅助诊断工具正在提高程序准确性并缩短恢复时间,鼓励医院和流动外科中心更新设备。 保健支出增加、透析中心网络扩大以及新兴经济体肾脏和泌尿护理保险覆盖面扩大也支持了市场扩张。
限制
全球肾上腺学和泌尿器械市场面临挑战,如先进的透析和机器人辅助设备成本高,以及一些发展中国家对这些程序的报销有限等。 许多国家缺乏熟练的肾上腺科医生、泌尿科医生和训练有素的透析技术员,这也可能限制采用先进技术,而导管等与设备有关的并发症的风险仍然是制造商和临床医生所关切的问题。
竞争性分析:
该报告对全球肾脏和泌尿器械市场内的主要组织/公司进行了适当的分析,并主要根据其产品提供情况、业务概况、地域存在、企业战略、部分市场份额和SWOT分析进行了比较评价。 该报告还提供了一份精益求精的分析,重点介绍公司目前的新闻和发展情况,其中包括产品开发、创新、合资企业、伙伴关系、并购、战略联盟等。 这样就可以对市场内部的总体竞争情况进行评价。
全球肾脏和泌尿器械市场前十大公司
-
美敦尼克立方体
-
波士顿科学公司
-
科洛普莱斯特 A/S
-
B. 不伦瑞克-SE
-
电报公司
-
巴克斯特国际公司.
-
Fresenius 医疗公司
-
奥林匹克公司
-
厨师集团公司
-
霍利斯特公司
政府举措
|
国家
|
政府的主要举措
|
|
美国
|
疾控中心的慢性肾病(CKD)倡议通过NHANES资助国家监测,并支持早期检测和提高认识方案,推动美国保健系统更多地采用肾病诊断和监测装置。
|
|
日本
|
卫生劳动省自2018年起出台的"国家肾脏病防治措施",推动初级护理专家提前转诊,支持不断增长的诊断,筛查和透析相关设备需求.
|
|
中国
|
政府扩大全民医保范围并合并城乡保险制度的政策,正在提高支付能力和获得肾脏替代疗法的机会,推动在全国采用透析设备和肾脏器械。
|
市场分割
全球肾脏和泌尿器械市场份额分为产品、应用和最终用途
-
其他部分占据了市场主导地位,在2025年占了约28%的份额,预计在预测期间CAGR将增长相当大。
以产品为基础,全球肾上腺素和尿道设备市场分为Ureteral Catheters,PCN Catheters,Urinary Stents,Urology Guidewiers,斯通篮子,雷纳尔分泌器等. 其中,其他部分在市场占主导地位,在2025年占有约28%的份额。 这种主导地位是由于在透析和内向泌尿道程序中使用了广泛的辅助配件,以及医院和透析中心的不断更换需求。 肾上腺切除术(PCN)导管是生长最快的产品分管,辅以肾脏移植并发症和阻塞性尿道管理中的扩大使用.
-
在2025年,乌罗利西阿西斯部分占了大约44%的最大份额,预计在预测期间,该部分在显著的CAGR增长。
根据应用情况,市场分为:乌罗利西阿斯病(Urolithiasis),乌罗尼科癌症(Urological Cancer & BPH),布拉德病(Bladder Disorders),肾病等. 其中,乌罗利西阿西斯在2025年所占的份额最大,约为44%,预计在预测期间将出现显著的CAGR增长. 这种支配地位是由于全球肾结石与饮食模式、脱水和代谢紊乱有关的发病率不断上升,这继续驱动着对尿道镜、导线和取石装置的需求。 肾病是全世界慢性肾病和末期肾病日益加重的负担所支持的,预计肾病是增长最快的应用。
-
2025年,医院部分占最大份额,约为46%,预计在预测期间将出现显著的CAGR增长。
根据最终用途,市场分为医院,救护车外科中心,诊所等. 其中,医院在市场上占主导地位 2025年占最大份额,约为46%,预计在预测期间,由于肾脏科和泌尿科程序数量多、有专门部门和具有先进的诊断能力,CAGR将增加。 流动手术中心(ASC)预计将增长最快,原因是向门诊和最低侵入性手术转变。
全球肾脏和泌尿器械市场区域部分分析
-
北美(美国、加拿大、墨西哥)
-
欧洲(德国、法国、英国、意大利、西班牙、欧洲其他国家)
-
亚太(中国、日本、印度、亚太空间合作组织的其余部分)
-
南美洲(巴西和南美洲其他地区)
-
中东和非洲(阿联酋、南非、中东其他地区)
亚太区域预计将在预计时间范围内占全球肾脏和尿道设备的38%左右。
亚太预计将在预测期内占全球肾脏和泌尿器械市场大约38%的份额,预计将创下最快的CAGR记录. 市场增长的驱动力是人口迅速老龄化,糖尿病和高血压引起的肾病发病率不断上升,以及中国、日本和印度各地的保健基础设施不断扩大。 政府对透析设施和肾病管理的投资不断增加,这加强了获得基本治疗办法的机会。 此外,提高对早期检查和诊断的认识,提高保健开支,提高医疗技术的可负担性,都有助于采用设备。 该区域的医院网络正在扩大,对最低侵入性泌尿道手术的需求正在增加,先进的诊断和治疗技术的提供正在增加,预计在整个预测期间将进一步加快市场扩张。
预计北美将在一个快速的CAGR全球肾脏和泌尿器械市场增长,在预测期间将持有约32%的份额。
北美预计将在全球肾脏和泌尿器械市场中保持较强的地位,在预测期间拥有约32%的份额. 本区域的市场领导地位得到了完善的保健基础设施、慢性肾病和泌尿道疾病高发以及主要医疗器械制造商的支持。 优惠的偿还政策、高额的保健开支以及越来越多地采用机器人辅助和最低侵入性技术,进一步支持了市场增长。 此外,目前对透析中心网络的投资和对家庭肾脏护理的日益偏好为肾脏科设备提供者创造了新的机会。 预计,对先进的诊断、监测和治疗解决方案的需求将在整个预测期间加强北美的市场地位。
欧洲是在此期间全球肾脏和泌尿器械市场增长最快的区域,拥有约23%的份额.
预计欧洲将成为全球肾脏和泌尿器械市场中增长最快的区域,在预测期间拥有约23%的份额。 该区域维持了第二大市场地位,并得到了完善的保健系统、老龄化人口以及肾脏和泌尿道疾病日益普遍的支持。 德国、法国和英国等国对高级透析设备、诊断技术和泌尿治疗解决方案的需求不断增长,支持市场增长。 严格监管标准并越来越多地采用最低侵入性内道程序,进一步加强了对先进设备的需求。 此外,数字保健基础设施、家庭护理和现代保健设施方面的投资将增加,这将为整个欧洲的肾病学和泌尿器械制造商创造重大机会。
全球肾脏和泌尿器械市场的未来市场趋势:-
-
扩大机器人辅助和AI-启用的泌尿程序
机器人辅助平台和人工智能辅助诊断工具正在提高外科手术精度,降低并发症率并缩短泌尿道癌,BPH和石质管理程序的恢复时间. 越来越多的临床医生培训和医院的机器人设施正在全球加速采用。
-
家用和便携式透析系统的增长
紧凑、易用出血透析和腹膜透析系统使患者能够从家中管理慢性肾病,减少出院次数并改进生活质量。 病人越来越倾向于分散的护理,这正促使人们对便携式透析技术的强烈需求。
-
越来越多地采用单一用途和可处置的内窥设备
由于减少了感染风险,消除了后处理成本,而且性能一致,单用途囊肿镜、尿道镜和有关内出血装置正在增强牵引力。 医院和流动外科中心越来越多地转向一次性设备组合。
-
将数字保健和远程病人监测纳入肾脏护理
连接的透析机、可穿戴传感器和远程监测平台能够不断跟踪肾功能和治疗的坚持性。 这一趋势正在提高早期干预能力和支持基于价值、以病人为中心的肾护理模式。
最近的发展
-
2024年11月(明正统元年正月).波士顿科学公司完成了对Axonics, Inc.的收购,加强了其在泌尿和肠道功能障碍的神圣神经调节装置方面的投资组合.
-
2025年9月,任,.Olympus Corporation在美国和欧洲推出了其OLYSENSE CAD/AI组合,引入了AI动力计算机辅助检测工具,旨在支持在内视程序期间更早的检测.
市场部分
本研究预测2020年至2035年全球、区域和国家各级的收入情况。 决策顾问根据以下各部分划分了全球肾脏和泌尿器械市场:
全球肾脏和泌尿器械市场,按产品分列
-
内生凯瑟士
-
PCN 凯瑟特人
-
尿液镇
-
尿道导线
-
石篮
-
雷纳尔减震器
-
其他人员
全球神经和泌尿设备市场,按应用
-
乌罗利西斯
-
肺癌和BPH
-
断层障碍
-
肾病
-
其他人员
全球肾脏和尿道设备市场,按最终用途分列
-
医院
-
门诊中心
-
诊所
-
其他人员
全球肾脏和泌尿器械市场,按区域分析
-
北美
-
美国
-
加拿大
-
墨西哥
-
-
欧洲
-
德国
-
联合王国
-
法国
-
意大利
-
页:1
-
俄罗斯
-
欧洲其他地区
-
-
亚太
-
中国
-
日本
-
印度
-
韩国
-
澳大利亚
-
亚洲及太平洋其他地区
-
-
南美洲
-
联合国
-
联合国
-
南美洲其他地区
-
-
中东和非洲
-
阿联酋
-
沙特阿拉伯
-
卡塔尔
-
南非
-
中东和非洲其他地区
-
经常被问到的问题(FAQ)
Q. 哪个应用部分主导市场?
A. 2025年,由于全球肾结石发病率上升,乌罗利蒂亚斯病分部的收入份额最大,而肾病分部的增长预计会最快。
Q. Global Nephrology and Urology 设备市场的关键角色是谁?
A. 主要角色包括美德特罗尼奇,波士顿科学公司,科洛普拉斯,B. Braun,Teleflex,巴克斯特,弗雷塞纽斯医疗,奥林匹斯,库克集团,和霍利斯特公司.
Q. 市场的主要驱动力是什么?
A. 慢性肾病和泌尿道疾病发病率上升、透析基础设施扩大、侵犯性和机器人辅助性程序增加以及AI辅助诊断工具日益被采用等推动增长。
Q. 全球肾脏和泌尿器械市场中最大的最终用途部分是什么?
A. 2025年,医院部分占最大份额,有高程序量、专业肾科和泌尿科、高级诊断设备和综合治疗能力。
Q. 哪些因素增加了对肾脏设备的需求?
A. 由于慢性肾脏疾病、糖尿病、高血压和末期肾脏疾病的发病率不断上升,同时扩大透析基础设施和提高对早期肾病诊断的认识,需求正在增加。
查看许可
选择最适合您的计划:专为您的需求量身定制的单用户、多用户或企业解决方案。
我们为您提供全方位支持
- 24/7 分析师支持
- 全球客户
- 量身定制的洞察
- 技术跟踪
- 竞争情报
- 定制研究
- 联合市场研究
- 市场概览
- 市场细分
- 增长驱动因素
- 市场机遇
- 监管洞察
- 创新与可持续发展