
Глобальный рынок электрических осей без магнита
Глобальный размер рынка электрических осей без магнита, доля по типу двигателя (внешне возбуждаемые синхронные двигатели (EESM), индукционные двигатели и двигатели с коммутацией), по типу привода (полностью электрический привод, гибридный привод и подключаемый гибридный привод), по конфигурации E-оси (единая E-ось, двойная E-ось и интегрированная E-ось) и по регионам (Северная Америка, Европа, Азиатско-Тихоокеанский регион, Латинская Америка, Ближний Восток и Африка), анализ и прогноз 2026-2035.

Обзор отчета
Оглавление
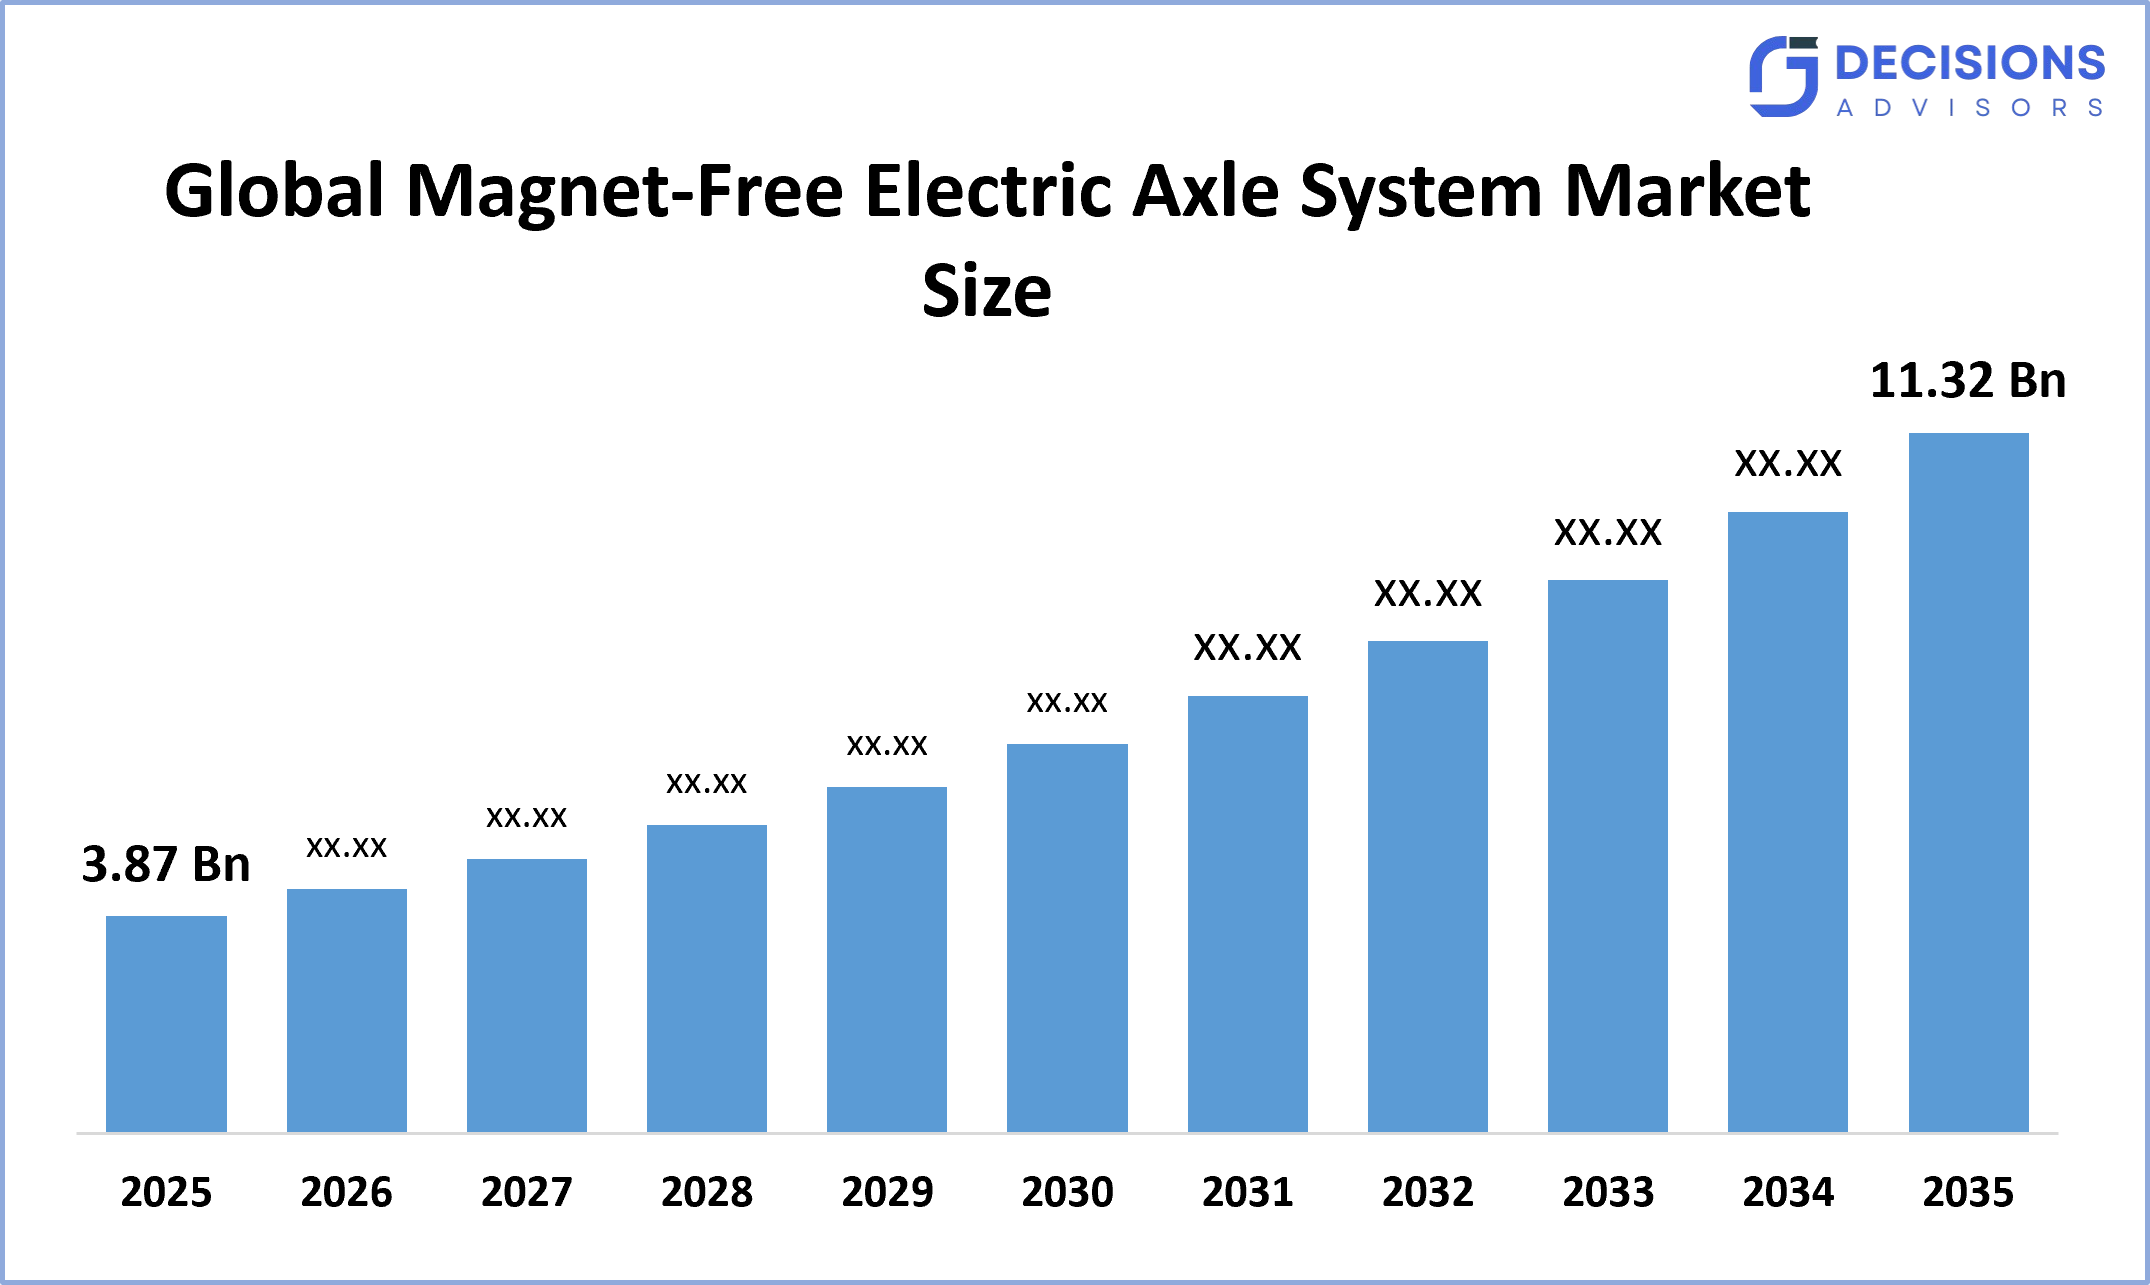
Прогнозируется, что глобальный объем рынка электрических осей без магнитов вырастет с 3,87 млрд долларов США в 2025 году и, вероятно, достигнет около 11,32 млрд долларов США к 2035 году с CAGR 11,33%. СогласноСоветники по принятию решенийНа рынке доминирует все более широкое внедрение электрических силовых агрегатов, свободных от редкоземельных элементов, поддерживаемых автопроизводителями, стремящимися уменьшить зависимость от постоянных редкоземельных магнитов и укрепить устойчивость цепочки поставок. ZF Friedrichshafen является одним из ведущих разработчиков технологий, поддерживаемых его развитием технологии электродвигателей без магнитов и широким глобальным присутствием автомобильных трансмиссий.
Рыночный снимок
- Размер рынка электрических осей без магнита (2025): 3,87 млрд долларов США.
- Размер рынка электрических осей без магнита (2035): 11,32 млрд долларов США.
- Глобальный рынок электрических осей без магнита CAGR: 11,33%.
- Крупнейший региональный рынок: Азиатско-Тихоокеанский регион
- 2индКрупнейший регион: Европа
- Самый быстрорастущий регион: Европа
- Базовый год: 2025
- Исторический период: 2021-2024
- Прогноз рынка: 2026-2035
Обзор рынка/Введение
Глобальный рынок безмагнитных электрических осей представляет собой сегмент автомобильной трансмиссии, ориентированный на интегрированные электрические системы осей с использованием моторных технологий, которые устраняют постоянные редкоземельные магниты. Эти системы обычно используют синхронные двигатели с внешним возбуждением, индукционные двигатели или архитектуры с переключенным сопротивлением. Рынок расширяется, поскольку автопроизводители ищут альтернативы двигателям с постоянными магнитами из-за рисков предложения редкоземельных элементов, волатильности цен на сырье, геополитической концентрации и растущих требований к устойчивому производству транспортных средств. Крупные поставщики автомобилей, такие как ZF Friedrichshafen, Dana, Schaeffler, Magna, BorgWarner, Valeo, Nidec и Hyundai Mobis, участвуют в разработке передовых электроприводов. Технология также выигрывает от более широкого перехода к электромобилям и интегрированным электронным осям, которые объединяют двигатель, трансмиссию, дифференциал, инвертор и связанную с ними силовую электронику в компактные модули трансмиссии. Архитектура без магнитов может снизить зависимость от неодима и других редкоземельных материалов, обеспечивая производителям большую гибкость в поиске.
- Соединенные Штаты, федеральная поддержка отечественных цепочек поставок электромобилей и аккумуляторов, производства полупроводников и критически-минеральной устойчивости побуждают поставщиков автомобилей исследовать альтернативные архитектуры двигателей, которые снижают зависимость от концентрированных цепочек поставок редкоземельных элементов.
- Китай, крупномасштабное производство электромобилей, сильное производство автомобильных компонентов и развитие отечественного электропривода обеспечивают основную производственную базу для технологий трансмиссии без магнитов и редкоземельных трансмиссий.
- Индия, Программа PM E-DRIVE, стимулы для автомобильного производства и исследовательские инициативы поддерживают развитие отечественных компонентов EV. Индия также ускоряет развитие альтернативных автомобильных технологий из-за опасений по поводу доступности редкоземельных элементов.
Примечательный Insights:
- Ожидается, что Азиатско-Тихоокеанский регион сохранитсяприблизительно 42%Доля глобального рынка электрических осей без магнита в прогнозируемые сроки.
- Ожидается, что Европа будет расти быстрыми темпами CAGR, удерживаяприблизительно 25%Доля в течение прогнозируемого периода.
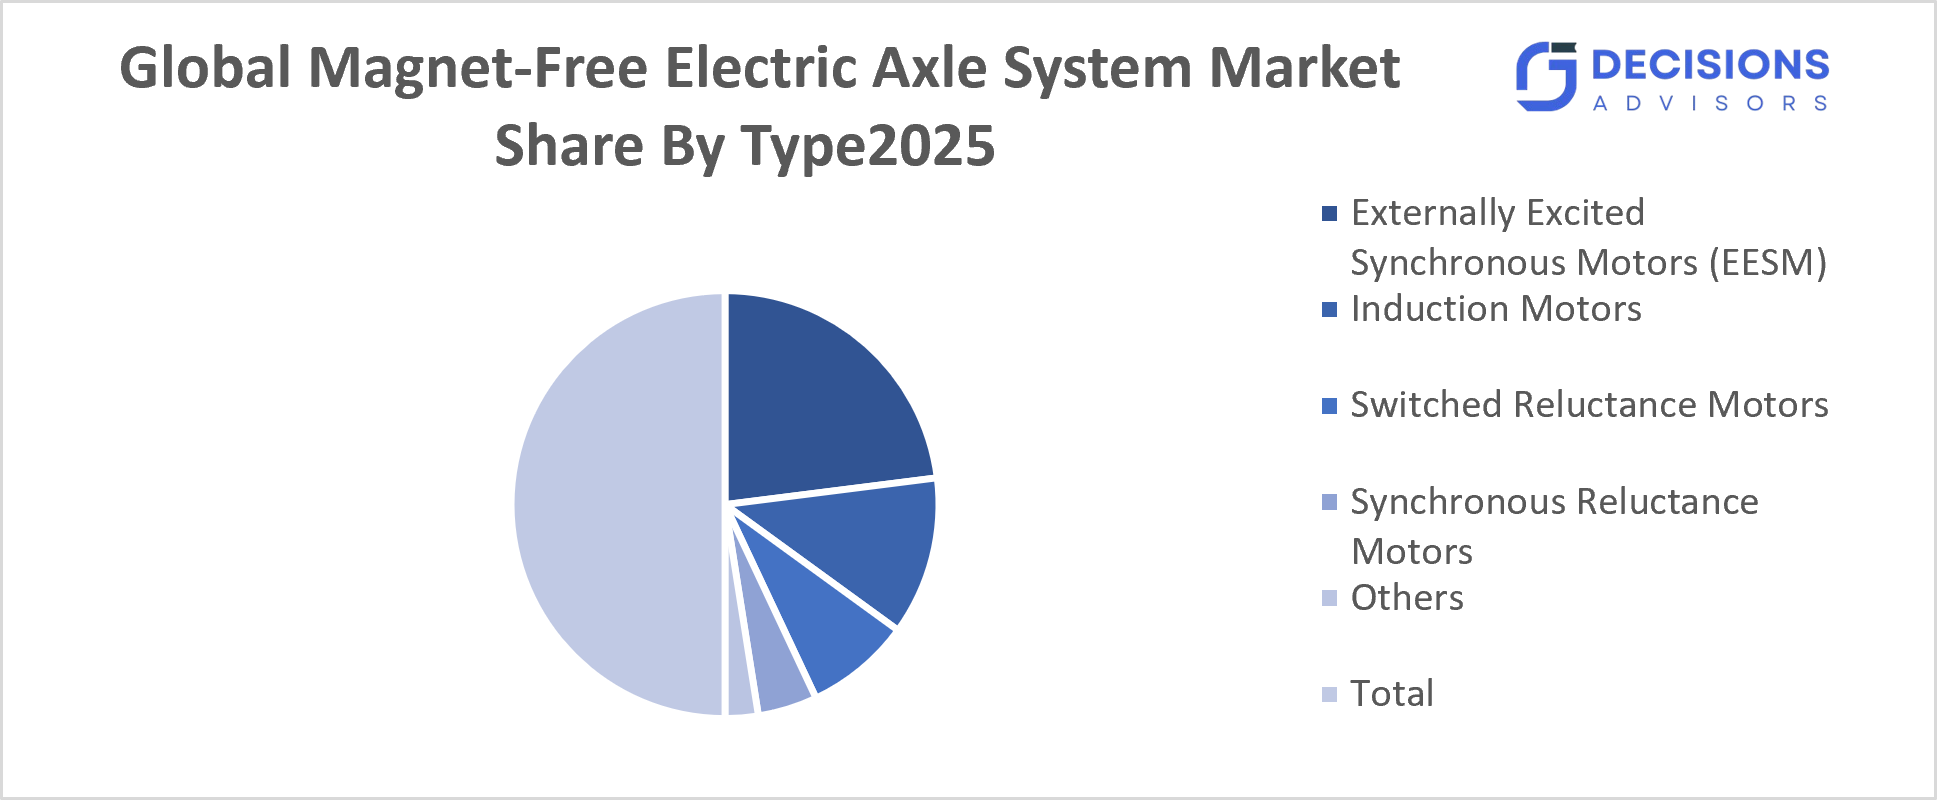
- По типу двигателя сегмент «Внешне возбуждённые синхронные моторы» (EESM) доминировал на рынке.Приблизительно 46%Доля в 2025 году, поддерживаемая его способностью устранять постоянные магниты при сохранении высокой эффективности и управляемости.
- По типу привода сегмент полностью электрического привода доминировал на рынке и удерживает лидерство.приблизительно 61%Доля в 2025 году, отражающая увеличение производства БЭВ и электрификацию парка.
- Совокупный годовой темп роста глобального рынка электрических осей без магнита11.33%.
- Рынок, скорее всего, достигнет оценкиПриблизительно 11,32 USDМиллиард к 2035 году.
Рыночные драйверы
Основным драйвером рынка являются усилия мировой автомобильной промышленности по снижению зависимости от постоянных магнитов редкоземельных элементов, используемых в обычных электродвигателях. Доминирующее положение Китая в области добычи и переработки редкоземельных металлов и введение экспортных ограничений усилили проблемы с цепочками поставок среди автопроизводителей и поставщиков Tier-1. Это побуждает компании разрабатывать синхронные, индукционные и переключаемые двигатели с внешним возбуждением. Производство электромобилей является еще одним основным драйвером, потому что интегрированные электронные оси упрощают сборку автомобиля, комбинируя электродвигатель, коробку передач, дифференциал и инвертор в компактный модуль. Увеличение внедрения электрических коммерческих автомобилей особенно важно, потому что операторы автопарка ценят эффективность, более низкие эксплуатационные расходы, долговечность и упрощенное техническое обслуживание. Государственные стимулы для производства электромобилей, локализации компонентов трансмиссии и развития отечественных технологий дополнительно поддерживают инвестиции в системы трансмиссии без магнитов. Индия, например, ускоряет тестирование альтернативных электромоторов из-за проблем с поставками редкоземельных элементов.
сдерживать
Рынок сталкивается с рядом технических и коммерческих ограничений. Двигатели без магнита могут потребовать сложных систем управления и силовой электроники для достижения эффективности, плотности крутящего момента, производительности шума и тепловых характеристик, сопоставимых с двигателями с постоянным магнитом. Некоторые архитектуры могут также потребовать дополнительных медных обмоток, более сложных систем возбуждения или усовершенствованных контроллеров, увеличивая затраты на проектирование и производство.
Конкурентный анализ:
В докладе предлагается соответствующий анализ ключевых организаций / компаний, участвующих в глобальном рынке электрических осей без магнитов, а также сравнительная оценка, основанная на их предложениях продуктов, обзорах бизнеса, географическом присутствии, корпоративных стратегиях, доле сегмента рынка и SWOT-анализе. В докладе также содержится подробный анализ текущих новостей и разработок компаний, который включает разработку продуктов, инновации, совместные предприятия, партнерства, слияния и поглощения, стратегические альянсы и другие. Это позволяет оценить общую конкуренцию на рынке.
Лучшие компании на мировом рынке электрических осей без магнита
- ЗФ Фридрихсхафен АГ
- Dana Incorporated
- Scheffler AG
- Magna International Inc.
- GKN Automotive
- BorgWarner Inc.
- Корпорация Nidec
- Valeo SE
- Hyundai Mobis Co., Ltd.
- Корпорация Айсин.
Государственные инициативы
|
Страна |
Ключевые правительственные инициативы |
|
Соединенные Штаты |
Федеральные инвестиции в производство электромобилей, критически важных минералов, внутренние цепочки поставок и передовые автомобильные технологии побуждают производителей снизить зависимость от импортных редкоземельных материалов. |
|
Япония |
Государственные и отраслевые программы, поддерживающие технологии электромобилей, энергоэффективность и устойчивость к критически важным материалам, стимулируют развитие альтернативных технологий электродвигателей. |
|
Китай |
Промышленная политика в области электромобилей, передовые производственные программы и отечественные разработки электрических силовых агрегатов поддерживают крупномасштабное производство и технологическое продвижение систем электрических осей. |
Сегментация рынка
Доля глобального рынка электрических осей без магнита классифицируется на тип двигателя, тип привода и конфигурацию электронной оси.
- Сегмент Excited Synchronous Motors (EESM) доминирует на рынке и занимает около 46% в 2025 году и, по прогнозам, будет расти на значительном CAGR в течение прогнозируемого периода.
Основываясь на типе двигателя, глобальный рынок электрических осей без магнитов разделен на синхронные двигатели с внешним возбуждением, асинхронные двигатели и двигатели с переключенным сопротивлением. Среди них EESM доминирует, потому что он устраняет постоянные магниты, сохраняя высокую эффективность и сильные характеристики крутящего момента. Архитектура обеспечивает производителям больший контроль над магнитным полем и снижает воздействие редкоземельных материалов. Его пригодность для пассажирских транспортных средств и высокопроизводительных платформ EV поддерживает растущее внедрение. Отраслевые данные для Индии также идентифицируют EESM как ведущую архитектуру двигателей с долей 48,12% в 2024 году.
- Сегмент полностью электрических приводов составил наибольшую долю примерно в 61% в 2025 году и, как ожидается, вырастет на значительном CAGR в течение прогнозируемого периода.
Основываясь на типе привода, рынок разделен на полностью электрический привод, гибридный привод и подключаемый гибридный привод. Полностью электрические приводные системы доминируют, потому что аккумуляторные электромобили являются основным приложением для интегрированных электронных осей следующего поколения. Автопроизводители все чаще разрабатывают специализированные платформы для электромобилей, в которых компактные электронные оси обеспечивают эффективную тягу, освобождая пространство для упаковки транспортных средств. Коммерческие парки также внедряют аккумуляторные электрические трансмиссии из-за более низких затрат на электроэнергию и техническое обслуживание. Индийский рынок является еще одним свидетельством этой тенденции: доля полностью электрических приводов в 2024 году составит 58,66%.
- Сегмент Integrated E-Axle составил наибольшую долю примерно в 45% в 2025 году и, как ожидается, будет расти на значительном CAGR в течение прогнозируемого периода.
На основе конфигурации e-axle рынок разделен на Single E-Axle, Dual E-Axle и Integrated E-Axle. Интегрированные электронные оси объединяют несколько компонентов трансмиссии в компактную систему, снижая сложность сборки автомобиля и повышая эффективность упаковки. Эта архитектура также может упростить управление температурой и предоставить производителям готовый к производству двигательный модуль. Ожидается, что растущий спрос на компактные платформы для электромобилей и более высокая системная интеграция сохранят лидирующие позиции в сегменте. Данные по рынку Индии также показывают, что интегрированные подразделения являются ведущей конфигурацией с долей 44,38% в 2024 году.
Анализ регионального сегмента глобального рынка электрических осей без магнитов
- Северная Америка (США, Канада, Мексика)
- Европа (Германия, Великобритания, Франция, Италия, Испания, Нидерланды, остальная Европа).
- Азиатско-Тихоокеанский регион (Китай, Япония, Индия, Австралия, Южная Корея, остальная часть Азиатско-Тихоокеанского региона).
- Южная Америка (Бразилия, Аргентина, Южная Америка).
- Ближний Восток и Африка (ОАЭ, Саудовская Аравия, Южная Африка, остальная часть МЭА).
Ожидается, что Азиатско-Тихоокеанский регион будет занимать около 42% мирового рынка электрических осей без магнитов в течение прогнозируемого периода времени.
Азиатско-Тихоокеанский регион представляет собой крупнейший региональный рынок, поскольку Китай, Япония, Южная Корея и Индия в совокупности имеют значительные производственные возможности для электромобилей и цепочки поставок автомобильных компонентов. Китай обеспечивает значительные масштабы в производстве электромобилей и электромобилей, в то время как Япония и Южная Корея обладают передовыми автомобильными и автомобильными технологиями. Индия быстро развивает местные альтернативы редкоземельным двигателям из-за проблем с цепочками поставок. Отечественные компании и разработчики технологий все чаще тестируют нежелательные и другие безмагнитные архитектуры, укрепляя долгосрочные позиции региона.
Ожидается, что Северная Америка будет расти быстрыми темпами на глобальном рынке электрических осей без магнита, владея примерно 21% доли в течение прогнозируемого периода..
Регион выигрывает от сильных инвестиций в электромобили, передовых возможностей автомобильного машиностроения и присутствия крупных поставщиков трансмиссий. Соединенные Штаты также делают акцент на внутреннем производстве и устойчивых цепочках поставок критических материалов, поощряя производителей и поставщиков Tier-1 исследовать альтернативы постоянным магнитам редкоземельных элементов. Такие компании, как Dana, BorgWarner, Magna и другие специалисты по трансмиссии, обеспечивают прочную промышленную основу для передовых разработок электронных осей.
Европа является самым быстрорастущим регионом на глобальном рынке электрических осей без магнитов в течение прогнозируемого периода, владея примерно 25% акций.
Рост Европы поддерживается строгими требованиями к выбросам транспортных средств, увеличением производства электромобилей и сильными инвестициями немецких, французских и других европейских производителей автомобилей. ZF, Schaeffler, Valeo, GKN Automotive и другие поставщики инвестируют в технологии электрических трансмиссий. Кроме того, Renault применяет технологии, основанные на редкоземельных двигателях, в то время как Valeo продолжает разработку своего безмагнитного двигателя iBEE вместе с Mahle, подчеркивая акцент региона на снижение зависимости от редкоземельных материалов.
Будущие рыночные тенденции на мировом рынке электрических осей без магнитов:
-
- Переход на редкие безземельные силовые агрегаты
Автопроизводители и поставщики Tier-1 все чаще разрабатывают электродвигатели, которые устраняют или существенно снижают зависимость от редкоземельных материалов. Риски цепочки поставок и волатильность цен, связанные с неодимом, празеодимом и другими критическими материалами, ускоряют исследования в области EESM, синхронного нежелания, индукции и других альтернативных архитектур двигателей.
-
- Интеграция безмагнитных двигателей с высоковольтными электроосями
Ожидается, что будущие электронные оси будут интегрировать двигатель, инвертор, редуктор, дифференциал, термоуправление и управляющую электронику во все более компактные модули. Высоковольтные 800-вольтные архитектуры будут поддерживать более быструю зарядку, улучшенную плотность мощности и лучшую производительность в пассажирских и коммерческих электромобилях. Schaeffler уже предлагает решения для электрических осей мощностью 400 - 800 В и 90 - 304 кВт.
-
- Расширение использования синхронного нежелания и электровозов
Синхронное сопротивление и синхронные моторные архитектуры с внешним возбуждением привлекают внимание, поскольку они могут устранить постоянные редкоземельные магниты, сохраняя при этом конкурентоспособную эффективность и управляемость. Astemo разработала двигатель BEV с использованием архитектуры синхронного нежелания в сочетании с магнитами, свободными от редкоземельных элементов, а его основной приводной двигатель достиг 180 кВт.
-
- Расширение на коммерческие автомобили и внедорожные приложения
Бесмагнитные двигательные установки, вероятно, будут выходить за рамки пассажирских электромобилей на легкие коммерческие транспортные средства, грузовики, автобусы, сельскохозяйственную технику и внедорожное оборудование. Способность избегать редкоземельных материалов может улучшить устойчивость цепочки поставок для крупных флотов.
Последние события
- В октябре 2025 года,Astemo разработала новый двигатель BEV без редкоземельных элементов с использованием архитектуры синхронного нежелания с магнитами без редкоземельных элементов. Основной двигатель достиг 180 кВт, демонстрируя путь к снижению редкоземельной зависимости в электрических трансмиссиях.
- В январе 2026 года,Niron Magnetics и MATTER объявили о сотрудничестве для изучения технологии железно-нитридных магнитов Niron и конструкций двигателей с переменным потоком для платформ электрической мобильности MATTER.
- В июле 2026 года,Niron Magnetics и ASPINA объявили о сотрудничестве в разработке моторных технологий следующего поколения с использованием высокопроизводительных магнитов Niron с редкоземельным покрытием Iron Nitride на глобальных конечных рынках. Соглашение поддерживает более широкую коммерциализацию решений для редкоземельных двигателей.
Сегмент рынка
Это исследование прогнозирует доходы на глобальном, региональном и страновом уровнях с 2021 по 2035 год. Консультанты по принятию решений сегментировали глобальный рынок электрических осей без магнитов на основе нижеупомянутого сегмента:
Глобальный рынок электрических осей без магнита по типу двигателя.
- Внешне возбужденные синхронные двигатели (EESM)
- Индукционные двигатели
- Сменить двигатель нежелания
- Синхронные двигатели нежелания
- Другие.
Глобальный рынок электрических осей без магнита по типу привода.
- Полностью электрический привод
- Гибридный привод
- Plug-in Hybrid Drive
- Коммерческий электрический привод
- Электропривод вне шоссе.
Глобальный рынок электрических осей без магнитов по конфигурации E-Axle.
- Одиночный E-Axle
- Двойная ось E
- Интегрированная ось E
- Мультимоторный E-Axle.
Глобальный рынок электрических осей без магнитов с помощью регионального анализа.
- Северная Америка
- США
- Канада
- Мексика
- Европа
- Германия
- Великобритания
- Франция
- Италия
- Испания
- Россия
- Остальная Европа
- Азиатско-Тихоокеанский регион
- Китай
- Япония
- Индия
- Южная Корея
- Австралия
- Остальная часть Азиатско-Тихоокеанского региона
- Южная Америка
- Бразилия
- Аргентина
- Остальная часть Южной Америки
- Ближний Восток и Африка
- ОАЭ
- Саудовская Аравия
- Катар
- Южная Африка
- Остальная часть Ближнего Востока и Африки
Часто задаваемые вопросы (FAQ)
Q. Что такое безмагнитная электрическая система осей?
A. Система электрических осей без магнитов представляет собой интегрированный двигатель EV, который использует электродвигатель без обычных постоянных магнитов редкоземельных элементов. Он может объединить двигатель, редуктор, дифференциал, инвертор и связанную с ним электронику в компактную сборку трансмиссии.
Почему автопроизводители разрабатывают электродвигатели без магнитов?
Автопроизводители разрабатывают эти двигатели, чтобы уменьшить зависимость от редкоземельных материалов, таких как неодим и празеодим. Архитектура без магнитов может улучшить устойчивость цепочки поставок и снизить подверженность колебаниям цен на редкоземельные материалы и их доступность. Schaeffler особо выделяет устранение неодима и празеодима в своем решении EESM.
Вопрос: Какая моторная технология, как ожидается, будет доминировать на рынке безмагнитных электрических осей?
Ожидается, что синхронные двигатели с внешним возбуждением останутся ведущей технологией, потому что они могут устранить постоянные магниты, обеспечивая высокую эффективность, высокоскоростную производительность и контролируемое возбуждение. Технологии синхронного и коммутируемого нежелания также приобретают все большее значение, поскольку автопроизводители ищут масштабируемые альтернативы без редкоземельных элементов.
Q. Подходят ли двигатели без магнитов для коммерческих транспортных средств?
А. Да. Бесмагнитные двигательные установки могут быть привлекательными для коммерческих транспортных средств, потому что операторам автопарка требуются прочные, эффективные и устойчивые к цепям поставок трансмиссии. Разработка Ricardo Alumotor мощностью 214 кВт специально предназначена для легких коммерческих автомобилей и внедорожных применений.
Проверить лицензию
Выберите план, который вам подходит: для одного пользователя, многопользовательский или корпоративные решения, адаптированные к вашим потребностям.
Мы вам поможем
- Круглосуточная поддержка аналитиков
- Клиенты по всему миру
- Индивидуальная аналитика
- Отслеживание технологий
- Конкурентная разведка
- Индивидуальные исследования
- Синдицированные маркетинговые исследования
- Обзор рынка
- Сегментация рынка
- Факторы роста
- Возможности рынка
- Регуляторные обзоры
- Инновации и устойчивое развитие
Детали отчета
| Объем | Global |
| Страницы | 230 |
| Доставка | PDF & Excel via Email |
| Язык | русский |
| Дата выпуска | Aug 2026 |
| Доступ | Скачать с этой страницы |