
全球无磁铁电轴系统市场
全球无磁铁电轴系统市场规模,按机车类型划分的共享(超兴奋同步汽车(EESM),诱导汽车和开关阻塞汽车),按驱动类型划分(Fully Electric Drive,Hybrid Drive,和Plug-in-Hybrid Drive),由E-Axle配置(单轴,双轴,和集成E-Axle),按区域划分(北美,欧洲,亚太,拉丁美洲,中东和非洲),分析和预测2026-2035.

报告概览
目录
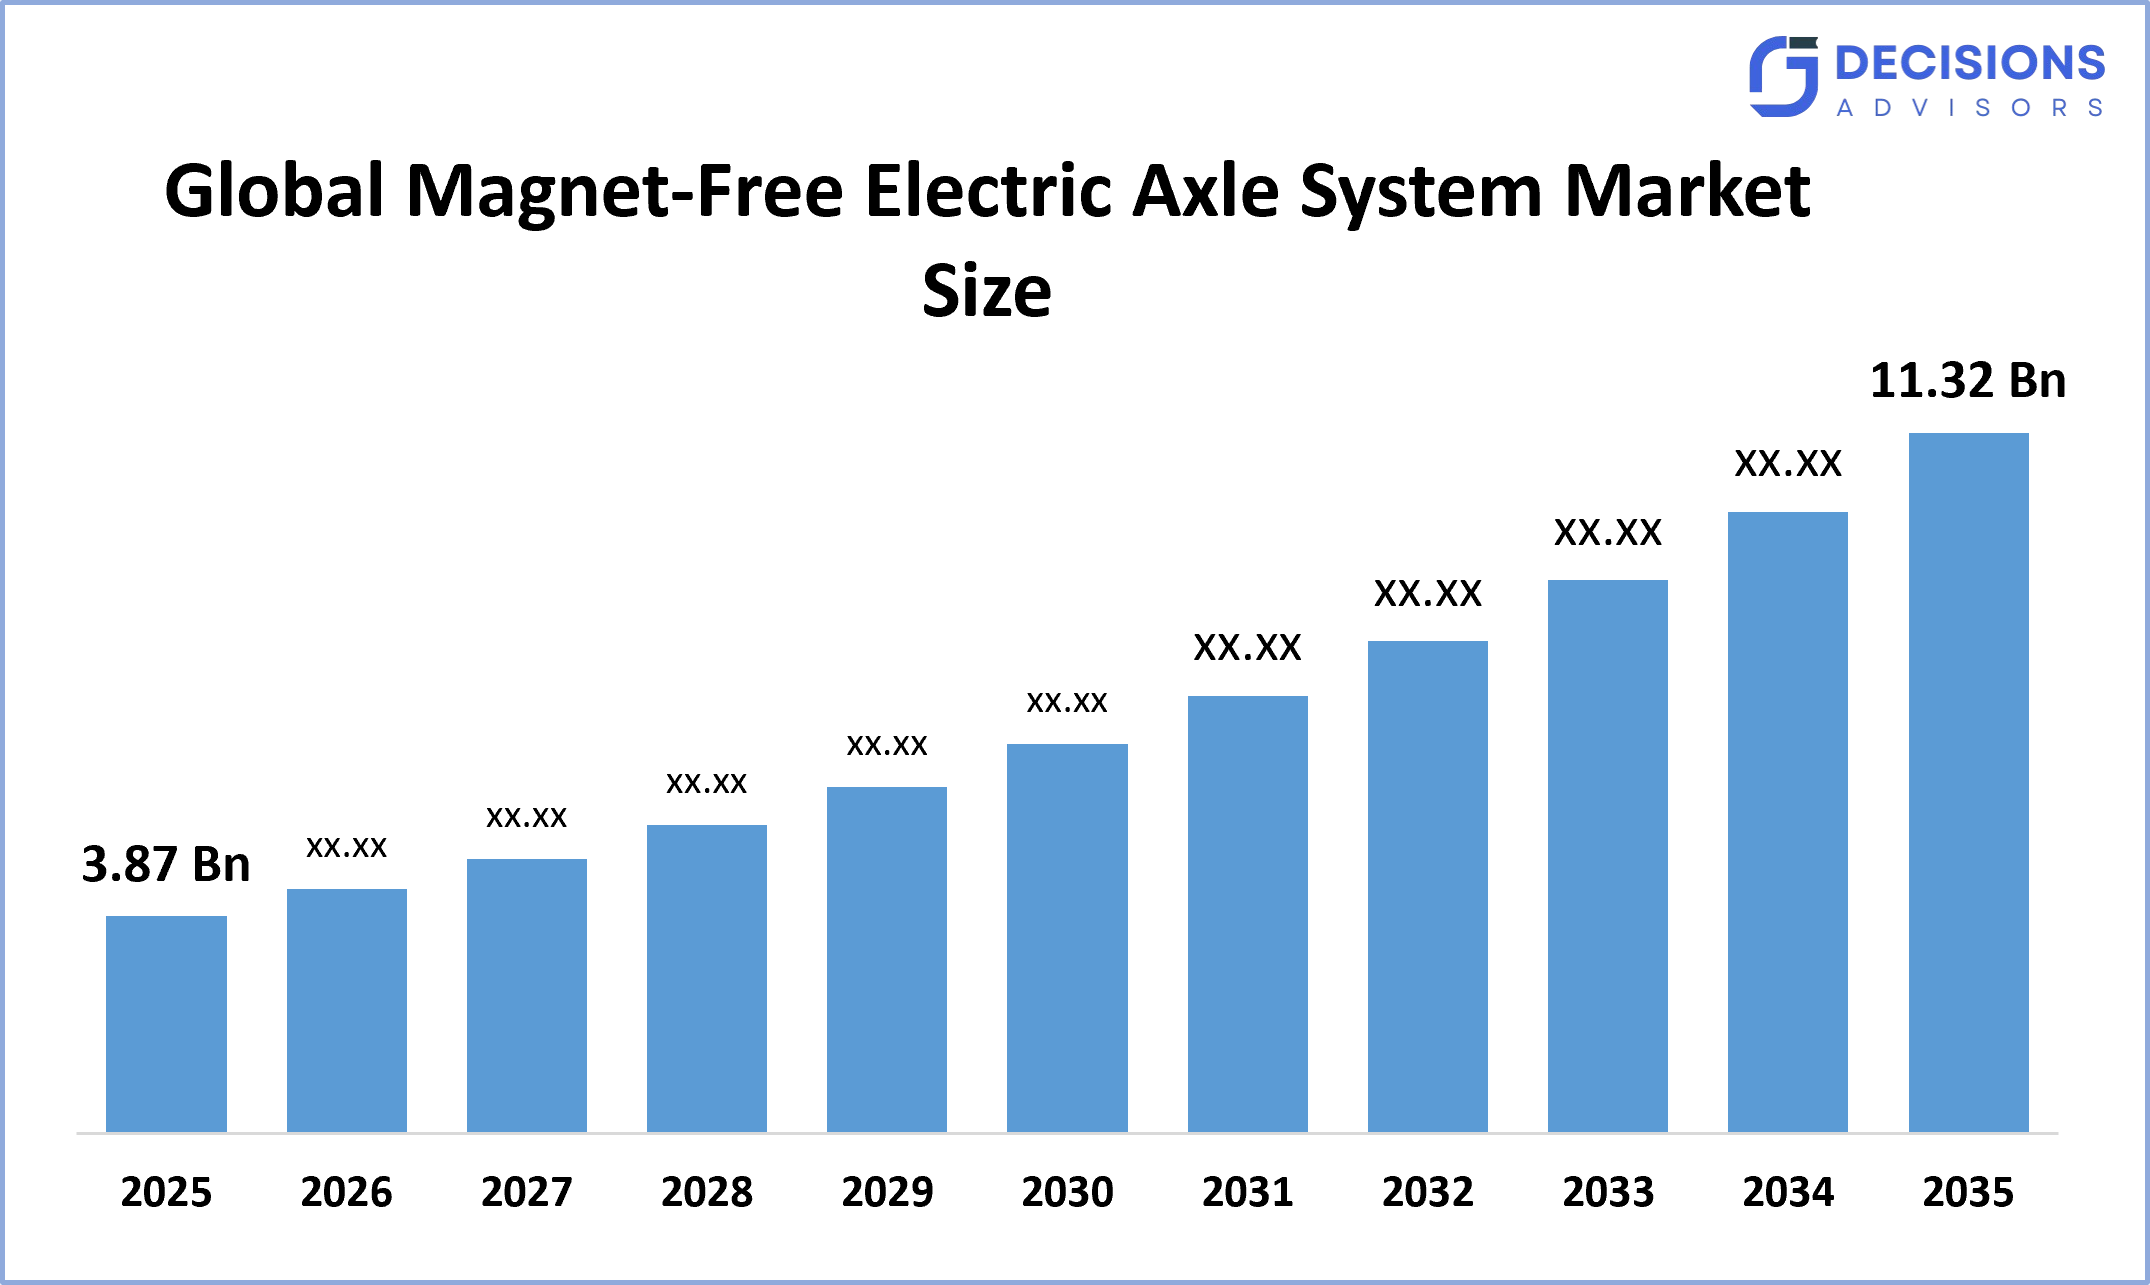
全球无磁电轴系统市场规模预计将从2025年的3.87亿美元增长,到2035年可能达到11.32亿美元,CAGR为11.33%。 根据决定顾问越来越多的无稀土电能的采用在市场上占据了主导地位,而汽车制造商则在设法减少对永久稀土磁铁的依赖并增强供应链的抗御力的情况下提供支持。 津巴布韦语Name Friedrichshafen是领先的技术贡献者之一,它开发了无磁电动机技术和广泛的全球汽车驱动列车。
市场快照
- 全球无磁铁电轴系统市场规模(2025年):3.87亿美元。 。 。 。
- 预计全球无磁电轴系统市场规模(2035年):11.32亿美元。
- 全球无磁电轴系统市场 CAGR: 11.33%.
- 最大的区域市场:亚太
- 2无最大区域:欧洲
- 快速增长区域:欧洲
- 基准年:2025年
- 历史时期:2021-2024年
- 市场预测期:2026-2035年
市场概况/导言
全球无磁电轴系统市场代表了汽车动力列车段,其重点是采用消除永久稀土磁铁的电动机技术的电轴综合系统. 这些系统一般采用外向兴奋同步电动机,诱导电动机,或切换-阻力架构. 由于稀土供应风险、原材料价格起伏不定、地缘政治集中和对可持续车辆制造的要求日益高涨,汽车制造商寻求替代永久磁铁发动机的办法,市场正在扩大。 诸如ZF Friedrichshafen, Dana, Schaeffler, Magna, Borgwarner, Valeo, Nidec, 和现代Mobis等主要汽车供应商正在参与先进的电力驱动开发. 该技术还得益于向电池电动车辆和集成电子轴的更广泛的过渡,这些电子轴将电动机、传动、差分、反转器和相关电能电子结合成紧凑的驱动火车模块。 无磁铁的建筑可以减少对新dy等稀土材料的依赖,同时为制造商提供更大的出货灵活性.
- 美国,联邦对国内EV和电池供应链,半导体制造,以及临界-矿力韧性的支持,正在鼓励汽车供应商调查能减少对集中稀土供应链的依赖的替代运动架构.
- 中国,大型EV生产,汽车零部件制造强力,家用电动车发展为无磁和稀土减速动车技术提供主要生产基地.
- 印度、PM E-DRIVE方案、汽车制造奖励和研究举措正在支持国内EV组件的发展。 印度还正在加速采用替代电动机技术,因为担心稀土的可得性。
显著的透视: -
- 亚太区域预计将举行约42%全球无磁电轴系统市场在预计时间范围内的份额。
- 预计欧洲将在快速CAGR增长,约25%预测期间的份额。
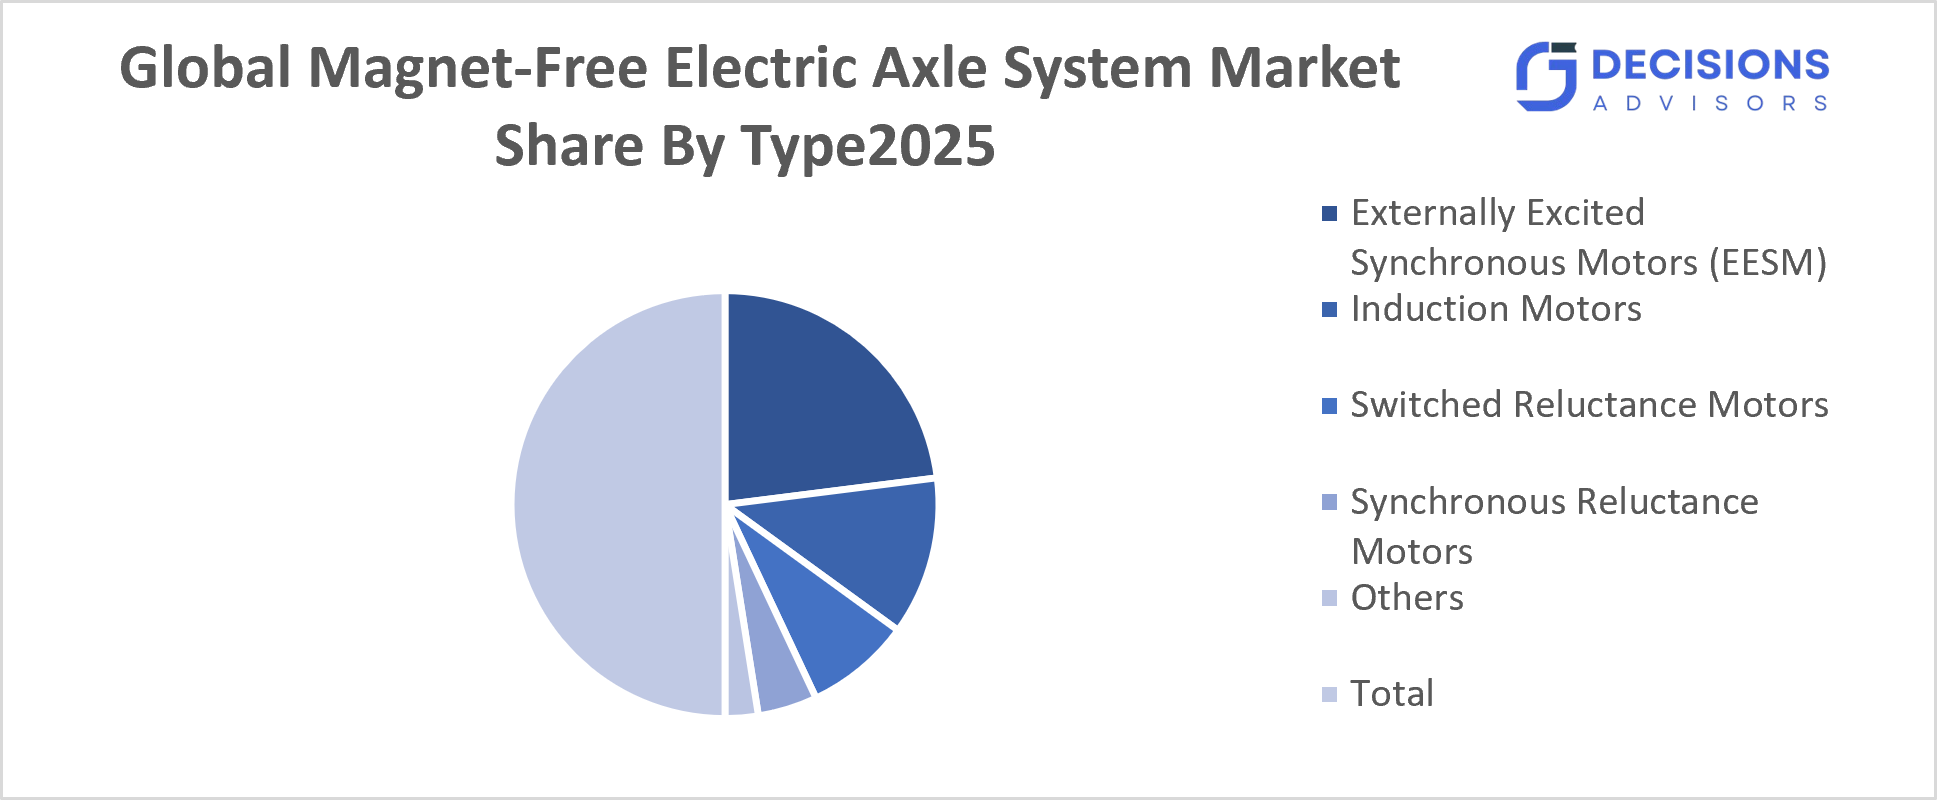
- 按"汽车型号","外部激起的同步汽车"(EESM)部分占据了市场主导地位并持有约46%(b) 在2025年分享,支持其消除永久磁铁的能力,同时保持强大的效率和可控性。
- 按"驱动"类型,全能电动驱动部分占据了市场主导地位并持有约61%2025年的份额,反映了BEV生产和机队电气化的增长.
- 全球无磁电轴系统市场的复合年增长率是:11.33%.
- 市场有可能对约11.32美元到2035年达到亿.
市场驱动器
主要市场驱动力是全球汽车工业为减少对常规电动机所使用稀土永久磁铁的依赖而作的努力. 中国在稀土开采和提炼中的支配地位以及实行出口限制,增加了汽车制造商和一等供应商对供应链的关切。 这鼓励了公司开发出外部激动的同步,诱导,和切换的阻塞电动机. EV生产是又一大驱动器,因为集成电子轴通过将电动机,变速箱,差分和倒置组合成紧凑模块来简化车辆组装. 增加电动商用车辆的采用特别重要,因为车队运营商重视效率、降低运营成本、耐用性和简化维护。 政府对电能制造、电能列车部件本地化以及国内技术发展的奖励进一步支持对无磁驱动列车系统的投资。 例如,由于稀土供应问题,印度正在加速测试替代的EV电动机。
限制
市场面临若干技术和商业限制。 无磁铁马达可以需要复杂的控制系统和动力电子,以达到效率,扭矩密度,噪声性能,并具有与永久磁铁马达相仿的热能特性. 一些建筑还可能需要额外的铜制取风,更复杂的引出系统,或高级控制器,使工程和制造成本不断上升.
竞争性分析:
报告对全球无磁电轴系统市场所涉主要组织/公司进行了适当的分析,并主要根据其产品提供情况、业务概览、地域存在、企业战略、部分市场份额和SWOT分析进行了比较评价。 该报告还提供了一份精益求精的分析,重点介绍公司目前的新闻和发展情况,其中包括产品开发、创新、合资企业、伙伴关系、并购、战略联盟等。 这样就可以对市场内部的总体竞争情况进行评价。
全球无磁电轴系统市场上的顶级公司
- ZF 弗里德里希·沙芬公司
- 达纳公司
- 沙夫勒股份有限公司
- Magna国际公司
- GKN 汽车
- 博格华纳公司.
- 尼德克公司
- 瓦莱奥SE
- 现代莫比斯有限公司
- 艾辛公司.
政府举措
|
国家 |
政府的主要举措 |
|
美国 |
联邦对EV制造、关键矿物、国内供应链和先进汽车技术的投资正在鼓励制造商减少对进口稀土材料的依赖 |
|
日本 |
政府和行业方案支持电能技术、能源效率和关键材料供应链复原力,鼓励开发替代电动机技术 |
|
中国 |
EV 工业政策、先进制造方案和国内电能火车发展支持电轴系统的大规模生产和技术进步 |
市场分割
全球无磁铁电轴系统市场份额分为机车型,驱动型,电子轴配置.
- 外部激起的同步汽车(EESM)部分主导了市场,在2025年持有约46%的股权,预计预测在预测期间CAGR将大幅增长.
根据机车类型,全球无磁电轴系统市场分为外感兴奋同步电动机,诱导电动机,和切换不情愿电动机. 其中EESM占据了主导地位,因为它消除了永久磁铁,同时保持了高效率和强大的扭矩特性. 该架构为制造商提供了对磁场更大的控制,并减少了稀土材料成本的暴露. 其适合客车和高性能的EV平台正在支持越来越多的采用. 印度的工业数据也确定EESM为领先的发动机架构,2024年的比重为48.12%.
- 2025年,全电驱动部分占最大份额,约为61%,预计在预测期间,CAGR将增长。
基于驱动类型,市场分为全电驱动,混合驱动,插座混合驱动. 全能电动驱动系统占主导地位,因为电池电动车辆是下一代集成电子轴的主要应用. 汽车制造商正在越来越多地开发专用的EV平台,其中紧凑的电子轴能提供高效推进,同时腾出车辆包装空间. 由于能源和维修费用较低,商业车队也采用了电池电动驱动装置。 印度市场为这一趋势提供了进一步的证据,2024年全电驱动器占有58.66%的份额.
- 综合电子轴承部分在2025年占了约45%的最大份额,预计在预测期间将在一个重大的CAGR增长。
基于电子轴配置,市场分为单电子轴,双电子轴和集成电子轴. 集成电子轴将多节驱动列车组件集成为紧凑系统,降低车辆组装的复杂性并提升包装效率. 这种架构还可以简化热管理,为制造商提供工厂准备的推进舱. 对紧凑的EV平台和更高系统集成的需求日益增加,预计会保持该部分的领先地位. 印度市场数据同样显示集成单位是领先的配置,2024年占44.38%的份额.
全球无磁电轴系统市场区域部分分析
- 北美(美国、加拿大、墨西哥)
- 欧洲(德国、英国、法国、意大利、西班牙、荷兰、欧洲其他地区)。
- 亚太(中国、日本、印度、澳大利亚、韩国、亚太其他地区)。
- 南美洲(巴西、阿根廷、南美洲其他地区)。
- 中东和非洲(阿联酋、沙特阿拉伯、南非、多边环境协定的其余部分)。
亚太预计将在预计时间范围内在全球无磁铁电轴系统市场中占有约42%的份额。
亚太是最大的区域市场,因为中国、日本、韩国和印度集体拥有大量的电磁脉冲制造能力和汽车部件供应链。 中国在电力机车和电力机车生产方面提供了相当规模的电力机车,而日本和韩国则拥有先进的汽车和机车技术. 由于供应链问题,印度正在迅速开发本地替代稀土依赖型发动机的办法。 国内公司和技术开发商正在越来越多地测试基于不情愿和其他无磁建筑,从而加强了本区域的长期地位。
预计北美将在全球无磁电轴系统市场快速CAGR增长,在预测期间持有约21%的股份。 。 。 。
本区域受益于强大的电子车辆投资、先进的汽车工程能力以及主要驱动火车供应商的存在。 美国还正强调国内制造业和有弹性的关键材料供应链,鼓励OEMs和Tier-1供应商调查稀土永久磁铁的替代品。 Dana, Borgwarner, Magna等公司和其他驱动火车专家为先进的电子轴发展提供了坚实的工业基础.
在预测期间,欧洲是全球无磁铁电轴系统市场增长最快的区域,拥有约25%的份额。
欧洲的增长得到了严格的车辆排放要求、EV产量的增加以及德国、法国和其他欧洲汽车制造商的大力投资的支持。 ZF,Schaeffler,Valeo,GKN Automotive等供应商正在投资电动驱动列车技术. 雷诺还追求稀土无相电动机技术,而瓦莱奥则继续用马勒来开发其无相磁iBEE电动机,凸显出该区域对减少对稀土材料的依赖的关注.
全球无磁电轴系统市场的未来市场趋势:-
-
- 转向稀有地-无地动力
汽车制造商和一等供应商正在越来越多地开发电动机,以消除或大大减少对稀土材料的依赖。 围绕新dy, pr等关键材料的供应链风险和价格起伏正在加速研究EESM,同步阻塞,诱导等替代运动架构.
-
- 将无磁铁汽车与高压E轴结合
预计未来的电子轴将把发动机、反转器、还原齿轮、差分器、热能管理和控制电子设备纳入日益紧凑的模块。 高压800-V型建筑将支持更快的充电,提高功率密度,提高乘客和商业EV的性能. Schaeffler已经提供了电轴溶液,其范围为400-"800 V"和90-"304 kW.
-
- 增加同步阻塞和电动激起汽车的使用
同步-阻力和外部兴奋的同步电动机架构正得到人们的注意,因为它们能够消除永久稀土磁铁,同时保持竞争性效率和可控性. Astemo开发出一款BEV电动机,采用同步-阻力架构与稀有无地磁铁结合,其主驱动电动机达到180千瓦.
-
- 扩大商用车辆和高速公路外应用
无磁铁推进系统有可能超越客用EV扩展为轻型商业车辆,卡车,巴士,农业机械和高速公路外设备. 避免稀土材料的能力可以提高大容量船队的供应链复原力.
最近的发展
- 在2025年10月,我们阿斯泰莫开发出一款新型稀有无地铁BEV电动机,采用了有稀有地铁无磁铁的同步反相结构. 主推进电动机达到180千瓦,表明在电动驱动器中减少稀土依赖性的途径。
- 2026年1月,,.尼龙磁铁与MATTER公司宣布合作,为MATTER公司的电动移动平台探索尼龙稀有无铁-硝化磁铁技术与可变流电动机设计.
- 2026年7月,任相国.尼龙磁铁与ASPINA宣布合作开发下一代电动机技术,使用尼龙高性能稀土无铁尼特里德磁铁跨越全球终端市场. 该协议支持将稀土无电动机解决方案更广义地商业化.
市场部分
本研究预测了2021年至2035年全球、区域和国家各级的收入。 决策顾问根据以下部分划分了全球无磁电轴系统市场:
全球磁铁-无线电轴系统市场,按机车类型.
- 外部激动的同步汽车(EESM)
- 上岗汽车
- 转接阻塞车
- 同步阻力汽车
- 其别者.
全球无磁铁电轴系统市场,由Drive Type.
- 全电驱动
- 混合驱动器
- 插件混合驱动器
- 商业电动
- 高速公路外电动车组.
全球无磁铁电轴系统市场,由E-Axle配置.
- 单电子轴
- 双电子轴
- 集成电轴
- 多相摩诃伊轴.
全球无磁电轴系统市场,由区域分析.
- 北美
- 美国
- 加拿大
- 墨西哥
- 欧洲
- 德国
- 联合王国
- 法国
- 意大利
- 页:1
- 俄罗斯
- 欧洲其他地区
- 亚太
- 中国
- 日本
- 印度
- 韩国
- 澳大利亚
- 亚洲及太平洋其他地区
- 南美洲
- 联合国
- 联合国
- 南美洲其他地区
- 中东和非洲
- 阿联酋
- 沙特阿拉伯
- 卡塔尔
- 南非
- 中东和非洲其他地区
经常被问到的问题(FAQ)
Q. 无磁电轴系统是什么?
A. 无磁电轴系统是集成的EV推进装置,使用无常规稀土永久磁铁的电动机. 它可以将马达,还原齿轮,差分,倒置等电子器件和相联电子器件结合成紧凑的驱动列车组装.
Q. 汽车制造商为何开发无磁电动机?
A. 汽车制造商正在开发这些马达来减少对稀土材料的依赖,如新dy和 pr. 无磁铁结构可以提高供应链的复原力并减少稀土价格和可用性波动的风险。 Schaeffler在其EESM轴驱动溶液中特别强调了去除新dy和 pr.
Q. 哪些发动机技术有望主导无磁电动轴系统市场?
A. 外部兴奋的同步电动机预计仍将是一种领先技术,因为它们可以消除永久磁铁,同时提供强大的效率,高速性能,以及可控的兴奋. 在汽车制造商寻找可伸缩的无稀土替代品时,同步阻力和切换阻力技术也变得越来越重要.
Q. 无磁马达是否适合商用车辆?
A. 对. 无磁铁推进系统对商用车辆具有吸引力,因为车队运营商需要耐用、高效和有供应链耐力的驱动器。 Ricardo的214-kW Alumotor开发特别针对轻型商用车辆和出道应用.
查看许可
选择最适合您的计划:专为您的需求量身定制的单用户、多用户或企业解决方案。
我们为您提供全方位支持
- 24/7 分析师支持
- 全球客户
- 量身定制的洞察
- 技术跟踪
- 竞争情报
- 定制研究
- 联合市场研究
- 市场概览
- 市场细分
- 增长驱动因素
- 市场机遇
- 监管洞察
- 创新与可持续发展