
Мировой рынок меперидиновых препаратов
Глобальный размер рынка меперидина, доля по применению (управление болью, адъюнкт анестезии, послеоперационное дрожание, подавление кашля и другие), по пути администрирования (инъекционное / родительское, пероральное / таблетированное, жидкость / сироп, суппозиторий), по конечному использованию (больницы, клиники, амбулаторные хирургические центры, домашняя помощь) и по регионам (Северная Америка, Европа, Азиатско-Тихоокеанский регион, Латинская Америка, Ближний Восток и Африка), анализ и прогноз 2026-2035.

Обзор отчета
Оглавление
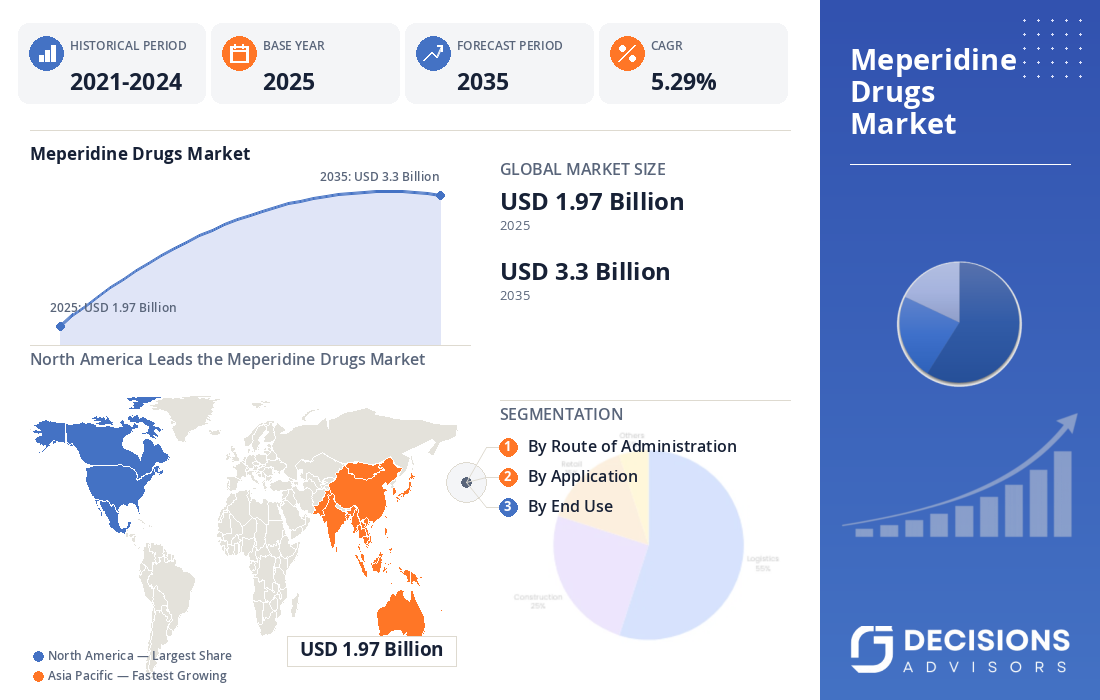
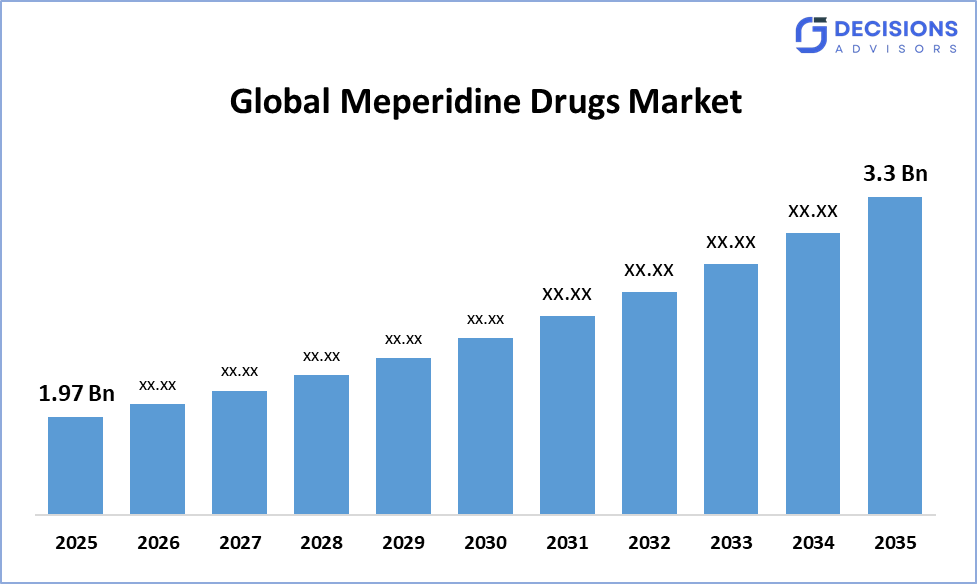
Прогнозируется, что глобальный размер рынка лекарств от меперидина вырастет с 1,97 миллиарда долларов США в 2025 году до примерно 3,3 миллиарда долларов США к 2035 году при CAGR 5,29%. По данным Decision Advisors, подробный отчет об исследованиях на рынке отражает, что тенденция к принятию бесконтактного зондирования доминирует на глобальном рынке лекарственных средств, на долю которого приходится около 65% от общей доли во всем мире. Pfizer Inc. лидирует на рынке с широким портфелем инъекций больничного класса и, по оценкам, занимает 12-15% мирового рынка, что делает ее ключевым фактором развития мирового рынка и динамики роста.
Рыночный снимок
- Глобальный размер рынка меперидиновых препаратов (2025): 1,97 млрд долларов США
- Прогнозируемый размер мирового рынка меперидиновых препаратов (2035): 3,3 миллиарда долларов США
- Глобальный рынок меперидиновых лекарственных средств (CAGR): 5,29%
- Крупнейший региональный рынок: Северная Америка
- 2-й по величине регион: Европа
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
- Базовый год: 2025
- Исторический период: 2021-2024
- Прогноз рынка: 2026-2035
Обзор рынка/Введение
Глобальный рынок медикаментов Meperidine относится к сегменту фармацевтической промышленности, который производит и поставляет меперидин (петидин), синтетический опиоидный анальгетик, используемый для лечения умеренной и сильной боли, поддержки анестезии и послеоперационного дрожащего контроля. Рынок переживает устойчивый рост из-за растущего объема хирургических процедур во всем мире, растущего спроса на стационарное периоперационное лечение боли и продолжающейся зависимости от меперидина для его быстрого начала и противовоспалительных свойств. Нормативно-правовые рамки, такие как США. Система квот на контролируемые вещества, руководящие принципы мониторинга опиоидов ЕС и национальные программы по основным лекарственным средствам в Азиатско-Тихоокеанском регионе формируют жестко контролируемые, но стабильные каналы поставок. Ключевые компании, включая Pfizer Inc., Hikma Pharmaceuticals, Sanofi, Teva Pharmaceutical Industries и Mallinckrodt Pharmaceuticals, сосредоточены на поддержании стабильного предложения инъекционных и пероральных составов при соблюдении строгих требований к планированию и производству квот. Рынок предоставляет поставщикам медицинских услуг надежный обезболивающий вариант для нишевых клинических ситуаций, где альтернативные препараты менее эффективны. Глобальный рынок будет испытывать дальнейшее расширение за счет роста программ паллиативной и онкологической помощи, увеличения объема хирургических операций на развивающихся рынках и продолжающегося расширения производственных мощностей.
- Управление по борьбе с наркотиками США применяет ежегодную систему квот на производство меперидина в соответствии с Законом о контролируемых веществах, обеспечивая строго регулируемую и отслеживаемую цепочку поставок для распределения в больницах и аптеках.
- Инициативы по гармонизации нормативных актов в Китае и Индии упрощают обзоры досье и поощряют местное производство API, укрепляя региональную цепочку поставок меперидина в Азиатско-Тихоокеанском регионе.
Примечательный Insights:
- Ожидается, что Северная Америка сохранитПриблизительно 43%Доля глобального рынка лекарственных средств на основе меперидина в прогнозируемые сроки.
- Ожидается, что Азиатско-Тихоокеанский регион будет расти самыми быстрыми темпами роста.приблизительно 20%на мировом рынке лекарственных средств в течение прогнозируемого периода.
- По пути администрирования сегмент «Инъективный/Родительский» доминировал на рынке.приблизительно 65%Доля в 2025 году и, по прогнозам, будет расти на значительном CAGR в течение прогнозируемого периода.
- Сегмент управления болью доминировал на рынке и удерживаетприблизительно 51%Доля в 2025 году и, по прогнозам, будет расти на значительном CAGR в течение прогнозируемого периода.
- Составные ежегодные темпы роста глобального рынка лекарственных средств с меперидиномсоставляет 5,29%
- Рынок, скорее всего, достигнет оценки3,3 миллиарда долларов by 2035.
Рыночные драйверы
Глобальный рынок лекарственных средств для лечения периоперационной боли растет из-за растущего числа хирургических процедур во всем мире, что увеличивает спрос на эффективное периоперационное лечение боли и антитревожное лечение. Расширение инфраструктуры больниц и потенциала критической помощи в странах с развивающейся экономикой приводит к более широкому внедрению инъекционных анальгетиков в периоперационных условиях. Растущие паллиативные и онкологические программы поддерживают использование меперидина для управления сложной, устойчивой к лечению болью в отдельных клинических сценариях. Рост гериатрического населения и увеличение распространенности хронических болевых состояний увеличивают общий спрос в больницах и клиниках. Рынок также выигрывает от стабильного производства генериков в Азиатско-Тихоокеанском регионе, что позволяет управлять затратами на лечение для систем здравоохранения. Глобальный сдвиг в сторону структурированных программ контроля над опиоидами заставляет больницы стандартизировать использование меперидина для конкретных показаний, где он продолжает превосходить альтернативы, такие как антитревожная терапия.
сдерживать
Глобальный рынок лекарственных средств для лечения меперидина сталкивается с такими проблемами, как усиление контроля со стороны регулирующих органов и ужесточение контроля за назначением опиоидов, наряду с растущим клиническим предпочтением более безопасных, неопиоидных альтернатив. Строгие производственные квоты и требования к соблюдению требований к контролируемым веществам также повышают затраты на производство и распределение для производителей.
Конкурентный анализ:
В отчете предлагается соответствующий анализ ключевых организаций / компаний, участвующих в глобальном рынке лекарственных средств с меперидином, а также сравнительная оценка, основанная на их предложениях продуктов, обзорах бизнеса, географическом присутствии, корпоративных стратегиях, доле сегмента рынка и анализе SWOT. В докладе также содержится подробный анализ текущих новостей и разработок компаний, который включает разработку продуктов, инновации, совместные предприятия, партнерства, слияния и поглощения, стратегические альянсы и другие. Это позволяет оценить общую конкуренцию на рынке.
Лучшие компании на мировом рынке меперидина
- Pfizer Inc.
- Hikma Pharmaceuticals
- Санофи
- Teva Pharmaceutical Industries Ltd.
- Mallinckrodt Pharmaceuticals
- Viatris Inc. (Милан)
- Baxter International Inc.
- AstraZeneca PLC
- Sun Pharmaceutical Industries Ltd.
- Epic Pharma, Inc.
Государственные инициативы
|
Страна |
Ключевые правительственные инициативы |
|
США |
Управление по борьбе с наркотиками США (DEA) обеспечивает соблюдение ежегодных производственных квот на меперидин в соответствии с Законом о контролируемых веществах, обеспечивая строго регулируемую, отслеживаемую цепочку поставок и поддерживая соответствующее производство в больницах. |
|
Германия |
Немецкий федеральный институт лекарственных средств и медицинских приборов (BfArM) осуществляет строгий контроль назначения и распределения опиоидных анальгетиков, поддерживая безопасное использование меперидина в больницах при одновременном согласовании с общеевропейскими системами мониторинга опиоидов. |
|
Индия |
Правительственные инициативы по содействию производству непатентованных лекарственных средств, совместимых с USFDA и EU-GMP, наряду с упорядоченными обзорами нормативных досье укрепляют внутренние производственные мощности по производству меперидина и повышают конкурентоспособность экспорта в Азиатско-Тихоокеанском регионе. |
Сегментация рынка
Доля глобального рынка лекарственных средств с меперидином классифицируется на пути введения, применения и конечного использования.
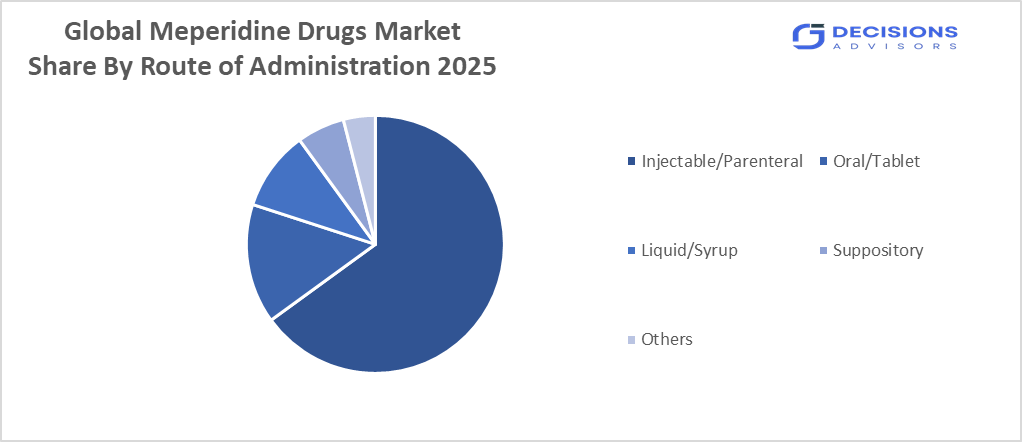
- Сегмент Injectable / Parenteral доминирует на рынке и занимает около 65% в 2025 году и, по прогнозам, будет расти на значительном CAGR в течение прогнозируемого периода.
Основываясь на пути введения, глобальный рынок меперидина делится на инъекционный / парентеральный, оральный / таблетированный, жидкий / сироп и суппозиторий. Среди них сегмент Injectable/Parenteral доминирует на рынке и занимает около 65% в 2025 году. Это доминирование связано с его быстрым началом действия, надежной точностью дозирования и предпочтительным использованием в больничных периоперационных и антидробных протоколах. Эти препараты широко используются в хирургических отделениях, отделениях интенсивной терапии и отделениях неотложной помощи, что делает их наиболее предпочтительным выбором в клинических применениях неотложной помощи во всем мире.
- Сегмент управления болью составил наибольшую долю примерно в 51% в 2025 году и, как ожидается, вырастет на значительном CAGR в течение прогнозируемого периода.
На основе приложения рынок разделен на управление болью, анестезию, послеоперационное дрожание, подавление кашля и другие. Среди них на долю Pain Management приходится наибольшая доля и в 2025 году она составляет около 51%. Это доминирование связано с ростом хирургических объемов, растущей частотой травм и случаев хронической боли и продолжающейся зависимостью от меперидина в острых послеоперационных условиях. Расширение внедрения структурированных протоколов периоперационной боли также поддерживает рост сегмента, что делает управление болью основным источником дохода на глобальном рынке лекарственных средств. - Сегмент больниц составил наибольшую долю примерно в 58% в 2025 году и, как ожидается, будет расти со значительным CAGR в течение прогнозируемого периода.
Исходя из конечного использования, рынок разделен на больницы, клиники, амбулаторные хирургические центры и домашний уход. Среди них госпитали доминируют на рынке и занимают около 58% доли в 2025 году. Это доминирование связано с широким использованием в хирургических отделениях, отделениях интенсивной терапии и отделениях неотложной помощи, где контролируемые инъекционные анальгетики вводятся под тщательным клиническим наблюдением. Высокие объемы процедур, строгие протоколы обработки контролируемых веществ и интегрированные программы по обезболиванию делают больницы основными потребителями препаратов меперидина во всем мире.
Анализ регионального сегмента глобального рынка лекарственных средств на основе меперидина
- Северная Америка (США, Канада, Мексика)
- Европа (Германия, Франция, Великобритания, Италия, Испания, остальная Европа)
- Азиатско-Тихоокеанский регион (Китай, Япония, Индия, остальная часть APAC)
- Южная Америка (Бразилия и остальная часть Южной Америки)
- Ближний Восток и Африка (ОАЭ, Южная Африка, остальная часть МЕА)
Ожидается, что в течение прогнозируемого периода доля Северной Америки на мировом рынке меперидина составит около 43%.
Северная Америка занимает около 43% мирового рынка лекарственных средств из-за большого объема хирургических процедур, хорошо развитой инфраструктуры больниц и строгих, но четко определенных квот на производство контролируемых веществ. Регион выигрывает от присутствия крупных фармацевтических производителей, которые поддерживают постоянное соблюдение и устойчивое распространение инъекционных анальгетиков. Высокое принятие структурированных протоколов периоперационного управления болью и программ опиоидного контроля еще больше укрепляет стабильность рынка. Кроме того, передовые приборные панели управления больницей, которые отслеживают использование меперидина отдельно от других опиоидов, помогают сохранить доступ к анти-дрожащим и выбрать паллиативные приложения. Регион также извлекает выгоду из прочных рамок возмещения, которые поддерживают дальнейшее использование больниц.
Европа является вторым по величине регионом на мировом рынке меперидина, владея примерно 25% долей в течение прогнозируемого периода.
Европа является вторым по величине регионом на мировом рынке лекарственных средств для лечения меперидина, владея примерно 25%-ной долей в течение прогнозируемого периода из-за сильной инфраструктуры больниц, структурированных структур мониторинга опиоидов и постоянного спроса со стороны хирургических и паллиативных учреждений. Регион выигрывает от присутствия известных фармацевтических производителей и гармонизированных регуляторных путей ЕС, которые поддерживают надежные поставки контролируемых анальгетиков. Широкое внедрение протоколов периоперационного обезболивания и растущие программы паллиативной помощи больным раком еще больше поддерживают стабильность рынка. Кроме того, текущие инвестиции в оцифровку больниц и управление болью в таких странах, как Германия, Франция и Великобритания, поддерживают постоянное использование меперидина в различных клинических условиях.
Азиатско-Тихоокеанский регион является самым быстрорастущим регионом на мировом рынке меперидина в течение прогнозируемого периода, владея примерно 20% долей.
Азиатско-Тихоокеанский регион является самым быстрорастущим регионом на мировом рынке лекарственных средств с меперидином в течение прогнозируемого периода, владея примерно 20% долей и продвигаясь на CAGR почти 5,29% из-за расширения выборной хирургии, растущего медицинского туризма и роста внутреннего фармацевтического потенциала. Регион извлекает выгоду из инициатив по гармонизации регулирования в Китае и Индии, которые упрощают обзоры досье и поощряют местное производство API, укрепляя региональную цепочку поставок. Индийские производители, получающие одобрение USFDA и EU-GMP, все чаще экспортируют готовые дозы в Юго-Восточную Азию, сокращая время свинца и сокращая затраты на землю. Растущие инвестиции в инфраструктуру больниц и растущие объемы хирургических операций в Китае, Японии и Индии также поддерживают устойчивый спрос на препараты меперидина в регионе.
Будущие рыночные тенденции на мировом рынке меперидина:
- Разработка формулировок сдерживания злоупотреблений
Производители инвестируют в инъекционные и пероральные препараты меперидина для решения проблем безопасности опиоидов, сохраняя при этом клинический доступ для законного периоперационного и антитревожного использования. Эти формулировки направлены на снижение риска утечки и поддержку соблюдения нормативных требований. Растущий акцент на ответственном управлении опиоидами ускоряет внедрение таких технологий во всем мире.
- Рост паллиативной и онкологической помощи
Расширение инфраструктуры паллиативной помощи и рост заболеваемости раком увеличивают использование меперидина в отдельных сложных, устойчивых к лечению случаях боли. Многопрофильные группы паллиативной помощи интегрируют структурированные протоколы ротации опиоидов, которые включают меперидин для конкретных профилей пациентов. Эта тенденция поддерживает устойчивый, специализированный спрос в больницах и хосписах по всему миру.
- Цифровое здравоохранение и интеграция опиоидного управления
Больницы все чаще используют цифровые панели управления для отслеживания дней терапии меперидином отдельно от других опиоидов, помогая сохранить доступ к анти-дрожащим и выбрать паллиативные применения, одновременно ограничивая рутинное использование. Это способствует соблюдению нормативных требований и более безопасной практике назначения. Растущие инвестиции в интеграцию электронных медицинских записей повышают эффективность мониторинга управления контролируемыми веществами в режиме реального времени.
- Расширение генерического производства на развивающихся рынках
Регуляторная гармонизация и увеличение разрешений USFDA и EU-GMP для производителей в Китае и Индии расширяют производственные мощности по производству меперидина. Это сокращает сроки выполнения заказов, сокращает затраты на землю и повышает устойчивость цепочки поставок для экспортных рынков. Растущие объемы хирургических операций в развивающихся странах ускоряют внедрение экономически эффективных препаратов местного производства.
Последние события
- В октябре 2025 года,Hikma Pharmaceuticals расширила свой портфель инъекционных анальгетиков в США, укрепив поставки меперидина больничного класса на фоне ужесточения квот на производство DEA.
- В июне 2025 года,Sun Pharmaceutical Industries получила одобрение USFDA на создание дополнительного завода по производству меперидина в Индии, укрепив экспортные мощности в Юго-Восточную Азию и Северную Америку.
Сегмент рынка
Это исследование прогнозирует доходы на глобальном, региональном и страновом уровнях с 2020 по 2035 год. Консультанты по принятию решений сегментировали глобальный рынок лекарственных средств на основе нижеуказанных сегментов:
Глобальный рынок лекарственных средств меперидина по маршруту администрирования
- Инъекционный/родительский
- Устный/таблеточный
- Жидкость/сироп
- суппозиторий
- Другие
Глобальный рынок меперидиновых препаратов, по применению
- Управление болью
- Анестезия Адъюнкт
- Оперативное дрожание
- Подавление кашля
- Другие
Глобальный рынок меперидиновых препаратов, к концу использования
- Больницы
- Клиники
- Амбулаторные хирургические центры
- Домашний уход
Мировой рынок меперидиновых лекарственных средств по данным регионального анализа
- Северная Америка
- США
- Канада
- Мексика
- Европа
- Германия
- Великобритания
- Франция
- Италия
- Испания
- Россия
- Остальная Европа
- Азиатско-Тихоокеанский регион
- Китай
- Япония
- Индия
- Южная Корея
- Австралия
- Остальная часть Азиатско-Тихоокеанского региона
- Южная Америка
- Бразилия
- Аргентина
- Остальная часть Южной Америки
Ближний Восток и Африка
- ОАЭ
- Саудовская Аравия
- Катар
- Южная Африка
- Остальная часть Ближнего Востока и Африки
Часто задаваемые вопросы (FAQ)
- Что стимулирует спрос на меперидин, несмотря на более широкие проблемы с опиоидной безопасностью?
Его быстрое начало, короткая продолжительность и уникальный антидробительный эффект делают его клинически ценным для отдельных периоперационных и паллиативных показаний, когда альтернативные анальгетики менее эффективны, даже когда общее назначение опиоидов ужесточается. - Почему инъекционный / парентеральный сегмент доминирует на рынке меперидина?
Инъекционные составы обеспечивают быстрое начало, точный контроль дозирования и надежную производительность в хирургических, реанимационных и аварийных условиях, что делает их предпочтительным путем для острой периоперационной боли и борьбы с дрожащей болью. - Как регуляторный контроль формирует рынок меперидина?
- Строгие производственные квоты, такие как система распределения DEA в США и системы опиоидного мониторинга в ЕС, обеспечивают строго регулируемую, отслеживаемую цепочку поставок, которая поддерживает производителей, соблюдающих требования, при ограничении рутинного, несущественного использования.
- Какую роль играет Азиатско-Тихоокеанский регион в будущем росте рынка меперидина?
- Регуляторная гармонизация, растущие одобрения USFDA и EU-GMP для региональных производителей и растущие объемы хирургических операций позиционируют Азиатско-Тихоокеанский регион как самый быстрорастущий регион, поддерживаемый расширением производственных мощностей в Китае и Индии.
Проверить лицензию
Выберите план, который вам подходит: для одного пользователя, многопользовательский или корпоративные решения, адаптированные к вашим потребностям.
Мы вам поможем
- Круглосуточная поддержка аналитиков
- Клиенты по всему миру
- Индивидуальная аналитика
- Отслеживание технологий
- Конкурентная разведка
- Индивидуальные исследования
- Синдицированные маркетинговые исследования
- Обзор рынка
- Сегментация рынка
- Факторы роста
- Возможности рынка
- Регуляторные обзоры
- Инновации и устойчивое развитие
Детали отчета
| Объем | Global |
| Страницы | 220 |
| Доставка | PDF & Excel via Email |
| Язык | русский |
| Дата выпуска | Aug 2026 |
| Доступ | Скачать с этой страницы |