
全球甲基苯丙胺药物市场
全球甲基安非他明药物市场规模、按应用方式分配份额(豆类管理、麻醉止痛剂、术后止血剂、止咳剂等)、按行政路线划分(注射/止痛剂、口服/止痛剂、液体/止痛剂、储存)、按最终用途划分(医院、诊所、门诊中心、家庭护理)以及按区域划分(北美、欧洲、亚太、拉丁美洲、中东和非洲),分析和预测2026-2035年。

报告概览
目录
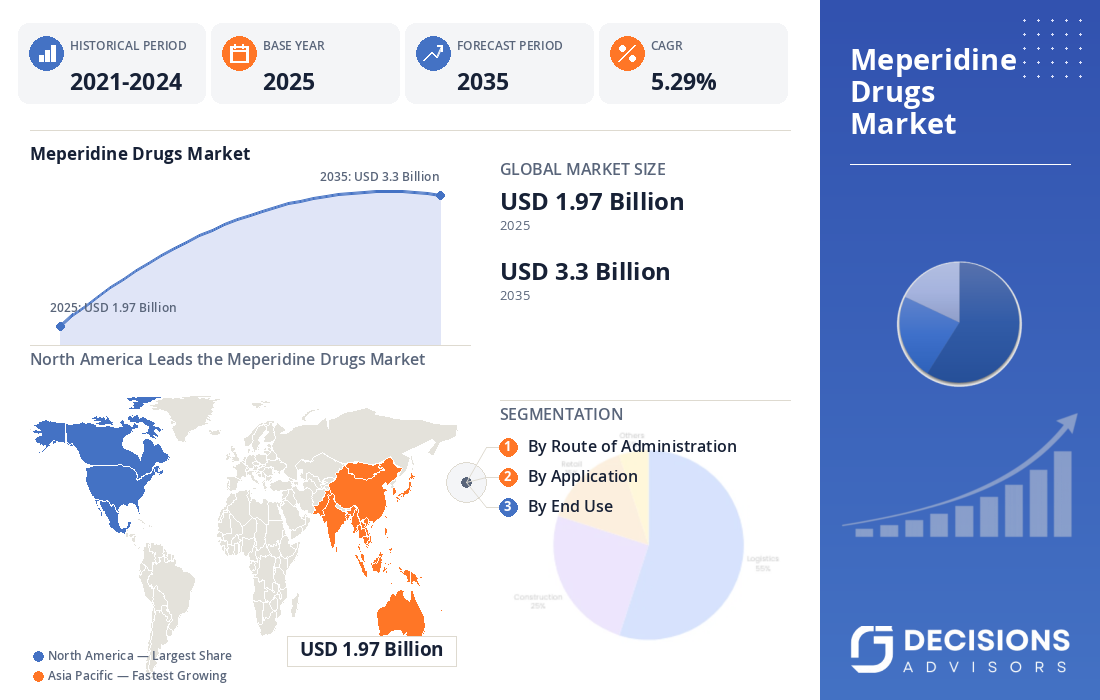
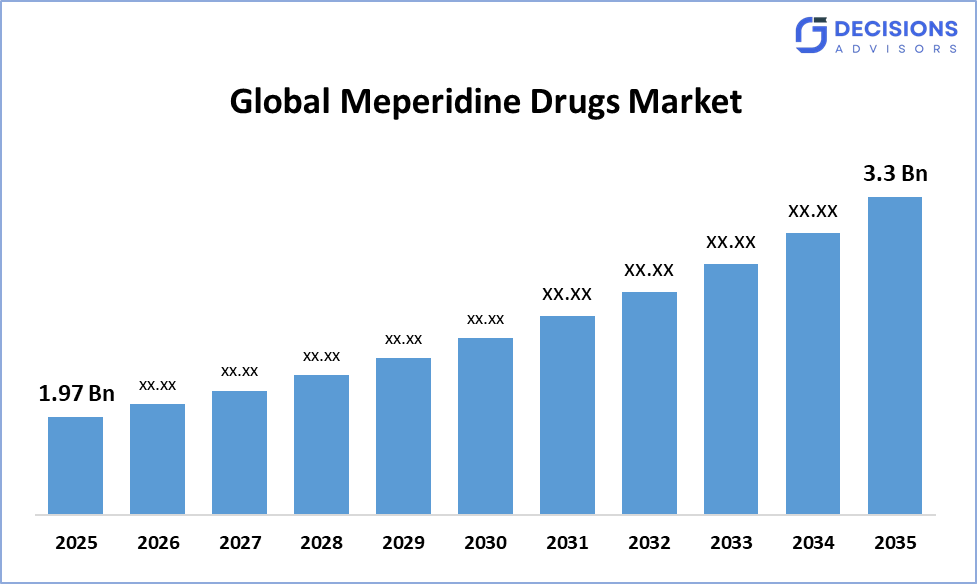
全球甲基安非他明药物市场规模预计将从2025年的1.97亿美元增长到2035年的3.3亿美元左右,CAGR为5.29%。 决策顾问认为,一份详细的市场研究报告表明,无触摸感知的领养趋势支配着全球甲基苯丙胺药物市场,约占全球总份额的65%。 辉瑞公司以广泛的医院级注入投资组合和大约12-15%的全球市场份额来领导市场,使其成为全球市场发展和增长动态的主要贡献者。
市场快照
- 全球甲基安非他明药物市场规模(2025年):1.97亿美元
- 预计全球甲基安非他明药物市场规模(2035年):3.3亿美元
- 全球甲基苯丙胺市场复合物年增长率:5.29%
- 最大的区域市场:北美
- 第二大区域:欧洲
- 快速增长区域:亚太
- 基准年:2025年
- 历史时期:2021-2024年
- 市场预测期:2026-2035年
市场概况/导言
全球甲基安非他明药物市场是指制造并供应甲基安非他明(pethidine)的制药行业部分,一种用于管理中度至重度疼痛的合成类阿片止痛剂,麻醉支持,以及术后颤抖控制. 由于全球外科手术量不断上升,对医院近身疼痛管理的需求不断增加,以及继续依赖美食快速起发和防震特性,市场正在稳步增长。 美国等监管框架. 《受管制物质法》配额制度、欧盟类阿片监测准则以及亚太各国的基本医药方案正在形成严格控制但稳定的供应渠道。 包括辉瑞公司、希克马制药公司、萨诺菲公司、特瓦制药工业公司和Mallinckrodt制药公司在内的主要公司都注重保持注射和口服制剂的一贯供应,同时遵守严格的时间安排和制造配额要求。 市场为保健提供者提供了一种可靠的止痛药,用于替代药物不太有效的特殊临床情况。 全球市场将进一步扩大,途径包括发展缓和和癌症涂料护理方案,增加新兴市场的外科手术量,并持续扩大通用生产能力。
- 美国缉毒管理局根据"受管制物质法"实施年度甲基苯丙胺制造配额制度,确保医院和药店配送的供应链受到严格监管并可以追踪.
- 中国和印度的监管协调举措正在精简档案审查,鼓励当地API生产,加强亚太区域范围内的甲草胺制剂的区域供应链。
显著的透视: -
- 预计北美将保持约43%全球甲基安非他明药物市场在预计时间范围内的份额。
- 亚太区域的CAGR增长最快约20%预测期间在全球甲基安非他明药物市场。
- 按行政路线,可喷出/Parenteral部分占据了市场主导地位。约65%在预测期间,预计CAGR将大幅增长。
- 通过应用,疼痛管理部分占据了市场主导地位,并持有约51%在预测期间,预计CAGR将大幅增长。
- 全球甲基苯丙胺药物市场的复合年增长率为5.29%
- 市场有可能对3.3亿美元 by 2035.
市场驱动器
全球甲基安非他明药物市场由于全球外科手术程序不断增多而出现增长,这增加了对有效的近身止痛管理和抗震治疗的需求. 新兴经济体扩大医院基础设施和关键护理能力,促使在近距离手术环境中更多地采用可注射止痛剂。 不断增长的缓解和癌症护理方案支持在选定的临床情况中使用美食来管理复杂而耐治疗的疼痛。 老年人口的增加和慢性疼痛的日益普遍增加了医院和诊所的总体需求。 亚太区域稳定的通用制造能力也使市场受益,使保健系统的治疗费用可以控制。 全球转向结构化的阿片提取方案,促使医院将过敏药物的使用标准化,以用于具体指标,使其继续超过抗屏蔽疗法等替代品。
限制
全球甲基安非他明药物市场面临各种挑战,如由于对类阿片安全的持续关切而加强监管审查并实行更严格的管制,同时临床上越来越倾向于使用更安全、非类阿片替代品。 严格的制造配额和受控物质遵守要求也提高了制造商的生产和分销成本.
竞争性分析:
报告对全球甲基安非他明药物市场内的主要组织/公司进行了适当的分析,并主要根据其产品提供情况、业务概况、地域分布、企业战略、部分市场份额和SWOT分析进行了比较评价。 该报告还提供了一份精益求精的分析,重点介绍公司目前的新闻和发展情况,其中包括产品开发、创新、合资企业、伙伴关系、并购、战略联盟等。 这样就可以对市场内部的总体竞争情况进行评价。
全球甲基安非他明药物市场上的顶级公司
- 辉瑞股份有限公司.
- 希克玛制药公司
- 萨诺菲
- 特瓦制药工业有限公司.
- 马林克罗德制药公司
- 维阿特里斯公司(Mylan)
- 巴克斯特国际公司.
- 阿斯特拉泽内卡 PLC
- 孙制药实业有限公司.
- Epic Pharma, Inc. (原始内容存档于2017-09-21).
政府举措
|
国家 |
政府的主要举措 |
|
美国 |
美国缉毒管理局(DEA)根据"受管制物质法"实施年度活化胺制造配额,确保严格监管,可追踪的供应链,支持符合规定的医院级生产. |
|
德国 |
德国联邦药物和医疗器械研究所(BfArM)监督对类阿片止痛药的严格处方和配方控制,支持医院安全地使用过敏药物,同时与全欧盟的类阿片监测框架保持一致。 |
|
印度 |
政府采取举措,促进符合《统一药品管制法》和《欧盟通用药品管制法》的仿制药生产,同时简化管制档案审查,正在加强国内的百日咳生产能力并在整个亚太提高出口竞争力。 |
市场分割
全球Meperidine药物市场份额分为管理、应用和最终使用等类别。
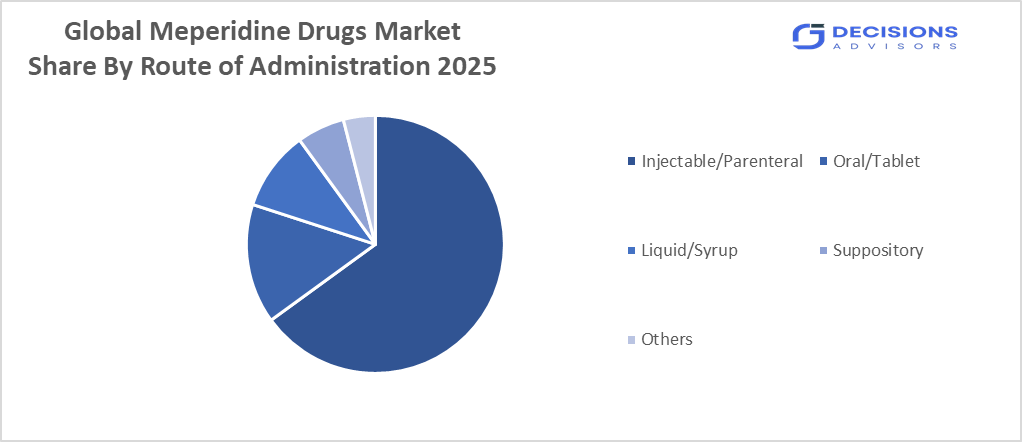
- 2025年,可注入/Parenteral部分占据了市场主导地位,占了约65%的份额,预计在预测期间,CAGR将大幅增长。
根据管理途径,全球甲基苯丙胺药物市场分为可注射/Parenteral,口服/餐具,液态/糖浆和假药等. 其中,可注入/Parenteral部分在市场中占主导地位,在2025年占有约65%的份额. 这种支配地位是由于其迅速起动、可靠剂量精确和在医院近距离手术和防震规程中优先使用。 这些制剂被广泛用于外科病房,重症监护室和急诊部门,成为全球急性护理临床应用中最优先的选择.
- 2025年,疼痛管理部分占最大份额,约为51%,预计在预测期间,CAGR将增长。
基于该应用,市场分为疼痛管理,麻醉辅助,术后收割,咳嗽抑制等. 其中, " 疼痛管理 " 在2025年占了最大份额并持有约51%的份额。 造成这种支配地位的原因是手术量增加,外伤和慢性疼痛病例增加,以及急性手术后环境中继续依赖过敏药物。 越来越多地采用结构化过敏疼痛协议进一步支持了分位增长,使疼痛管理成为全球甲基苯丙胺药物市场的主要收入贡献者. - 2025年,医院部分占最大份额,约为58%,预计在预测期间,CAGR将增长。
根据最终用途,市场分为医院,诊所,救护车外科中心和家庭护理. 其中,2025年,医院占市场支配地位并占有约58%的份额。 这种主导地位是由于在外科、重症监护室和急诊室中广泛使用,在临床上受到密切监督,在这些单位中实施控制下注射止痛药。 高程序量,严格的可控物质处理规程,以及综合疼痛管理方案,使医院成为全球中美食制剂的主要消费者.
全球甲基安非他明药物市场区域部分分析
- 北美(美国、加拿大、墨西哥)
- 欧洲(德国、法国、英国、意大利、西班牙、欧洲其他国家)
- 亚太(中国、日本、印度、亚太空间合作组织的其余部分)
- 南美洲(巴西和南美洲其他地区)
- 中东和非洲(阿联酋、南非、中东其他地区)
北美预计在预计时间范围内占全球甲基安非他明药物市场的约43%。
北美在全球甲基苯丙胺药物市场中所占的份额约为43%,原因是外科手术程序量大,医院基础设施完善,以及严格但定义明确的可控物质制造配额,以确保供应的一致性。 该区域得益于主要药品制造商的存在,这些制造商支持持续遵守和稳定地分发可注射止痛药。 大量采用结构化过敏疼痛管理规程和阿片分拣方案可进一步加强市场稳定。 此外,与其他类阿片分开跟踪过敏用量的高级医院管理仪表板有助于保持抗屏蔽和选择缓解性应用。 该区域还受益于支持继续利用医院的强有力的偿还框架。
欧洲是全球甲基安非他明药物市场的第二大区域,在预测期间约占25%的份额。
欧洲是全球甲基安非他明药物市场的第二大区域,由于医院基础设施强大、阿片类药物监测框架结构完善以及手术和缓和护理环境需求持续,在预测期内约占25%。 该区域得益于已有的制药厂商的存在以及支持可靠供应受控止痛药的欧盟统一监管途径。 高水平地采用过敏性疼痛管理规程,为癌症患者提供越来越多的缓解治疗方案,进一步支持了市场稳定。 此外,德国、法国和联合王国等国正在对医院数字化和疼痛管理管理进行投资,支持在多个临床环境中持续、密切监督地使用过敏制剂。
在预测期间,亚太区域是全球甲基苯丙胺药物市场增长最快的区域,约占20%。
亚太是预测期间全球甲基苯丙胺市场增长最快的区域,由于选修外科扩张、医疗旅游增长和国内制药能力增长,占20%左右,CAGR增长近5.29%。 该区域受益于中国和印度的监管协调举措,这些举措简化了档案审查,鼓励当地API生产,加强了区域供应链。 印度制造商获得USFDA和EU-GMP批准,越来越多地向东南亚出口成品剂量,缩短准备时间并压缩着陆成本。 中国、日本和印度的医院基础设施投资不断增加,外科手术量也不断增加,这进一步支持了整个区域对美食制剂的持续需求。
全球甲基安非他明药物市场的未来市场趋势:-
- 制定防止虐待的法规
制造商正在投资于可预防滥用的注射用和口服的甲草胺制剂,以解决类阿片安全问题,同时保留临床上的合法过敏和防屏蔽用途。 这些表述旨在减少转移风险并支助遵守监管。 日益强调阿片类药物的负责任管理正在加速在全球采用这类技术。
- 减疟和癌症治疗方案的增长
扩大缓解护理基础设施和增加癌症发病率正在增加在某些复杂、耐治疗的疼痛病例中使用过敏药物。 多学科缓解护理小组正在整合结构化的类阿片-旋转协议,其中包括特定病人的过敏药物。 这一趋势正在支持全世界医院和收容所的稳步、专门的需求。
- 数字健康和阿片-阿片-固醇一体化
医院越来越多地部署数字式管理仪表板,以便与其他类阿片分开跟踪过敏治疗日,帮助保持抗屏蔽和选择缓解用途,同时限制日常使用。 这有助于遵守监管规定和更安全的规定。 增加电子健康记录整合投资,正在加强对受控物质管理的实时监测。
- 新兴市场通用制造业的扩大
对中国和印度的制造商进行监管协调并增加美国食品药品管理局和欧盟-GMP的核准,正在扩大通用甲基苯丙胺的生产能力。 这缩短了准备时间,压缩了着陆成本,提高了出口市场的供应链复原力。 新兴经济体的外科手术量正在加速采用具有成本效益的当地制造配方。
最近的发展
- 在2025年10月,我们希克马制药公司扩大了其美国可注射止痛药的组合,在收紧缉毒局制造配额分配的同时,加强了医院级的百日咳供应。
- 在2025年6月,我们太阳制药工业公司获得美国食品药品管理局批准,在印度增设了甲基丙胺注射制造设施,从而加强了对东南亚和北美的出口能力。
市场部分
本研究预测2020年至2035年全球、区域和国家各级的收入情况。 决策顾问根据以下各部分划分了全球甲基苯丙胺药物市场:
全球甲基苯丙胺药物市场,按管理路线分列
- 可注射/移植
- 口头/表
- 液体/糖浆
- 假设
- 其他人员
全球甲基苯丙胺药物市场,按用途分列
- 疼痛管理
- 辅助麻醉
- 操作后振动
- 抑制咳嗽
- 其他人员
全球甲基苯丙胺药物市场,按最终用途分列
- 医院
- 诊所
- 门诊中心
- 家庭护理
全球甲基苯丙胺药物市场,按区域分析
- 北美
- 美国
- 加拿大
- 墨西哥
- 欧洲
- 德国
- 联合王国
- 法国
- 意大利
- 页:1
- 俄罗斯
- 欧洲其他地区
- 亚太
- 中国
- 日本
- 印度
- 韩国
- 澳大利亚
- 亚洲及太平洋其他地区
- 南美洲
- 联合国
- 联合国
- 南美洲其他地区
中东和非洲
- 阿联酋
- 沙特阿拉伯
- 卡塔尔
- 南非
- 中东和非洲其他地区
经常被问到的问题(FAQ)
- 尽管对类阿片安全有更广泛的关切,但驱使对甲基苯丙胺需求的是什么?
它的快速发作、持续时间短和独特的防震效果使其在临床上对选择替代止痛药效果较差的过敏和缓解性护理指标具有价值,即使总的类阿片处方收紧。 - 注射/父母部分为何主导过敏药物市场?
可注射配方提供快速发作,精确剂量控制,在外科手术,ICU,和应急环境下的可靠性能,使它们成为急性近身疼痛和防震管理的首选途径. - 监管如何塑造过敏药物市场?
- 严格制造配额,如美国缉毒署分配制度和欧盟类阿片监测框架,确保了严格监管,可追踪的供应链,支持符合要求的制造商,同时限制日常,非必要使用.
- 亚太药物市场在未来增长中发挥了何种作用?
- 监管协调、USFDA和欧盟-GMP对区域制造商越来越多的批准,以及越来越多的外科手术数量,正在使亚太地区成为增长最快的区域,中国和印度的通用生产能力正在扩大。
查看许可
选择最适合您的计划:专为您的需求量身定制的单用户、多用户或企业解决方案。
我们为您提供全方位支持
- 24/7 分析师支持
- 全球客户
- 量身定制的洞察
- 技术跟踪
- 竞争情报
- 定制研究
- 联合市场研究
- 市场概览
- 市场细分
- 增长驱动因素
- 市场机遇
- 监管洞察
- 创新与可持续发展