
Global Life and Non-Life Insurance Market
Global Life and Non-Life Insurance Market Size, Share By Insurance Type (Life Insurance, Non-Life Insurance) By Distribution Channel (Agents, Brokers, Bancassurance, Direct Sales, Online), By Customer Type (Individual, Group, Corporate, Government), and By Region (North America, Europe, Asia-Pacific, Latin America, Middle East(26)

نظرة عامة على التقرير
جدول المحتويات
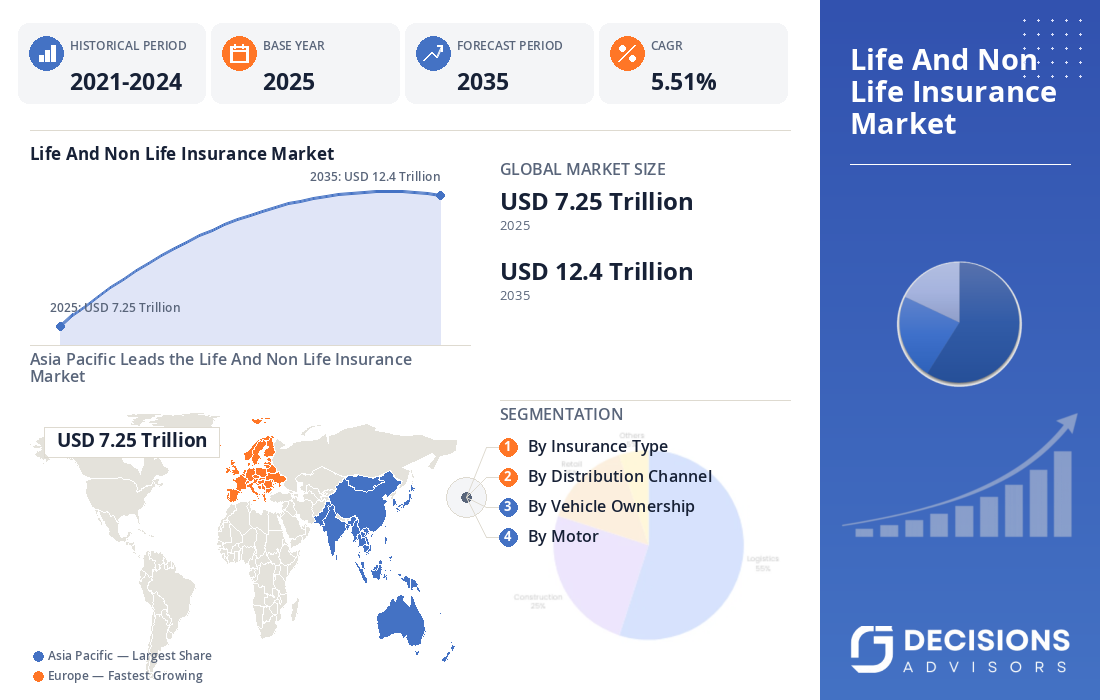
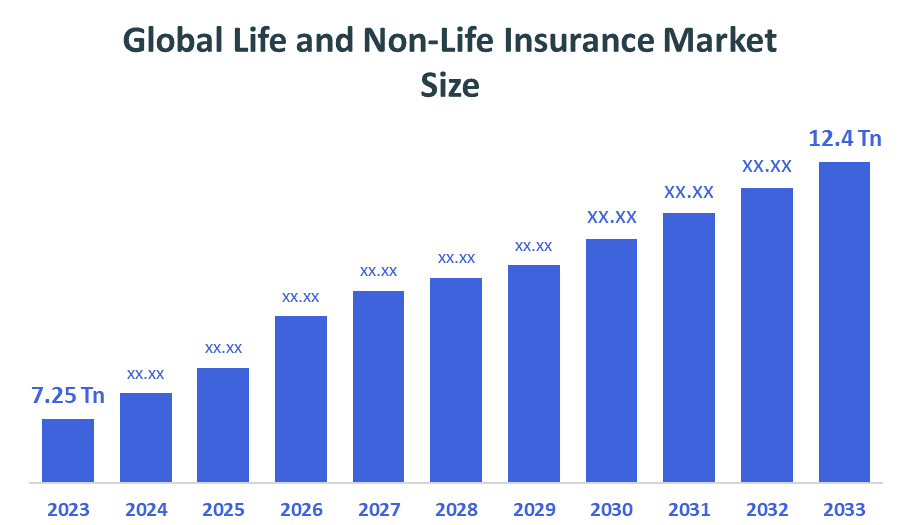
The Global Life and Non-Life Insurance Market Size is predicted to grow from USD 7.25 Trillion in 2025 and is likely to reach around USD 12.4 Trillion by 2035 with a CAGR of 5.51%. ويدعم السوق ارتفاع الطلب على الحماية المالية، والرعاية الصحية، وتغطية التقاعد، وزيادة التعرض لمخاطر الممتلكات والمناخ، وتوسيع نطاق الفئات السكانية المتوسطة، وتحسين التغلغل في التأمين عبر الاقتصادات الناشئة. وبلغت أقساط التأمين العالمية نحو 6.9 تريليون يورو في عام 2025، مع بقاء التأمين على الحياة أكبر قطاع تأمين فردي، يليه التأمين على الممتلكات والضحايا والتأمين الصحي.
Market Snapshot
- Global Life and Non-Life Insurance Market Size (2025): USD 7.25 Trillion
- Global Life and Non-Life Insurance Market Size (2035): USD 12.4 Trillion
- Global Life and Non-Life Insurance Market CAGR: 5.51%
- أكبر الأسواق الإقليمية: آسيا والمحيط الهادئ
- المنطقة الكبرى الثانية: أمريكا الشمالية
- منطقة النمو السريع: أوروبا
- سنة الأساس: 2025
- الفترة التاريخية: 2021-2024
- فترة التنبؤ بالسوق: 2026-2035.
عرض عام للأسواق/ مقدمة
وتشمل السوق العالمية للتأمين على الحياة وغير الحياة منتجات للحماية المالية مصممة لنقل الوفيات، والصحة، والممتلكات، والضحايا، والمحركات، والتجارية وغيرها من المخاطر من الأفراد والمنظمات إلى مقدمي التأمين. ويوفر التأمين على الحياة في المقام الأول الحماية للوفاة والادخار والتقاعد والأمن المالي الطويل الأجل، في حين يغطي التأمين على غير الحياة الممتلكات والمحركات والصحة والمسؤولية والسفر والمخاطر البحرية والتجارية. ويزداد الطلب في الوقت الذي تسعى فيه الأسر المعيشية والأعمال التجارية إلى توفير حماية أكبر من النفقات الطبية، وقطع الدخل، والكوارث الطبيعية، والحوادث، وضرر الأصول، وعدم التيقن المالي. According to Allianz Research, the global insurance industry reached approximately EUR 6.9 trillion in instalments in 2025, with life instalments of EUR 2.861 trillion, PC instalments of EUR 2.320 trillion and health instalments of EUR 1.688 trillion. وأصبحت التكنولوجيا عاملاً هيكلياً رئيسياً عبر سلسلة قيمة التأمين. ويتزايد استخدام شركات التأمين للمبادرة، والمحللين التنبؤيين، والمنابر السحابية، ونظم المطالبات الرقمية، والخط التليفزيوني، والكتاب الآلي لتحسين الخبرة في مجال التسعير والعملاء.
- الولايات المتحدة ويعالج منظمو التأمين على نحو متزايد الاستخدام المسؤول للمبادرة في الكتابة والمطالبات، مما يزيد من التركيز على الحكم النموذجي وحماية المستهلك والشفافية.
- الهند هدف تأمين البلاد للجميع بحلول عام 2047 هو التشجيع على اختراق تأمين أوسع In April 2026, Jio Financial Services and Allianz agreed to establish a 50:50 primary insurance joint project focused on general and health insurance.
- وتهيئ آسيا والمحيط الهادئ، وسكان المسنين، وارتفاع الدخول، وانخفاض معدل تغلغل التأمين في عدة أسواق ناشئة فرصا كبيرة طويلة الأجل. وتعرف أليانز على توسيع آسيا باعتبارها المصدر الرئيسي لأقساط التأمين العالمية الإضافية على أفقها المتوقع.
ملاحظة ملحوظة:
- من المتوقع أن تعقد منطقة آسيا والمحيط الهادئحوالي 43 في المائةحصة السوق العالمية للتأمين على الحياة وغير الحي على الإطار الزمني المتوقع.
- من المتوقع أن تصمد أمريكا الشماليةحوالي 29 في المائةحصة خلال الفترة المتوقعة، مدعومة بالهياكل الأساسية للتأمين الناضج وبأحجام أقساط عالية.
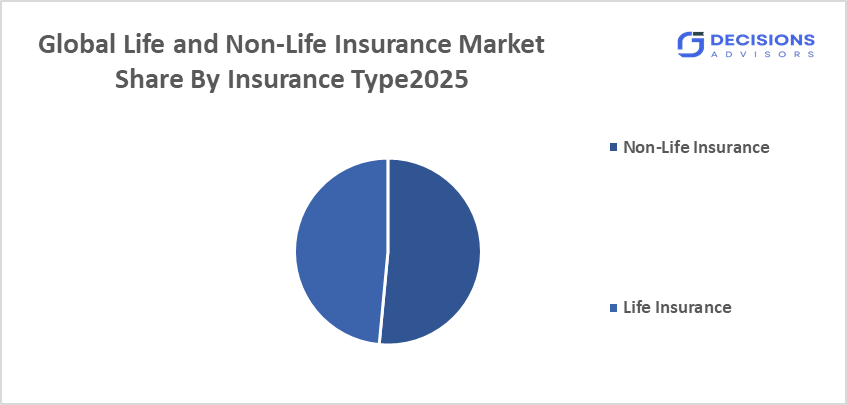
- By Insurance Type, the Non-Life Insurance segment dominated the market and holdsتقريبا 51.5 في المائةالحصة في عام 2025، ومن المتوقع أن تنمو في مستوى كبير من موارد البرنامج خلال الفترة المتوقعة.
- By Distribution Channel, the agents segment dominated the market and holdsحوالي 34 في المائةالحصة في عام 2025 ومن المتوقع أن تنمو باطراد خلال الفترة المتوقعة.
- The compound annual growth rate of the Global Life and Non-Life Insurance Market is5.51%.
- من المرجح أن يحقق السوق تقييماًUSD 12.4تريليون بحلول عام 2035
سائقو السوق
ويقود السوق العالمية للتأمين على الحياة وغير الحياة زيادة وعي المستهلكين بالحماية المالية، وزيادة نفقات الرعاية الصحية، وشيخوخة السكان، ومتطلبات التخطيط للتقاعد، ونمو الأصول المنزلية والتجارية. واستحقاقات التأمين على الحياة من زيادة الطلب على حماية الدخل والادخار ومنتجات التقاعد، في حين أن التأمين على غير الحياة تدعمه ملكية المركبات، وملكية الممتلكات، والنشاط التجاري، ومتطلبات الرعاية الصحية، والتعرض المتزايد للكوارث الطبيعية. ويمثل التحول الرقمي دافعاً هاماً آخر لأن منابر الإنترنت والتطبيقات المتنقلة والتأمين المدمج تجعل السياسات أسهل مقارنة وشراء. ويستخدم المؤمنون أيضاً نظام المعلومات المسبقة عن علم والمحللين التنبؤيين لتحسين الكتابة وإدارة المطالبات وكشف الاحتيال. وفي الاقتصادات الناشئة، فإن زيادة الدخل المتاح وتوسيع نطاق الإدماج المالي يهيئان فرصاً لزيادة التغلغل في التأمين. فالتأمين الصحي العالمي دينامي بشكل خاص، إذ يبلغ أليانز عن نمو قدره 12.3 في المائة في أقساط الصحة العالمية في عام 2025.
القيود
The market faces several restraints, including regulatory complexity, claimsتضخم, catastrophic losses, cybersecurity risks and high technology-transition costs. ويمكن أن تؤدي الكوارث المتصلة بالمناخ إلى زيادة المطالبات المتعلقة بالممتلكات والمصابات، وإلى الضغط على أقساط التأمين وتكاليف إعادة التأمين. ويحتاج المؤمنون أيضا إلى إدارة متطلبات صارمة لرأس المال والملاءة وحماية البيانات وحماية المستهلك في مختلف الولايات القضائية. ويمكن للهياكل الأساسية لتكنولوجيا المعلومات المباشرة أن تجعل التحول الرقمي باهظ التكلفة، لا سيما بالنسبة إلى شركات التأمين الكبيرة. وبالإضافة إلى ذلك، لا تزال القدرة على تحمل التكاليف تشكل تحديا في الاقتصادات الناشئة حيث لا يزال التغلغل في التأمين منخفضا نسبيا ويمكن أن تحد القوة الشرائية للأسر المعيشية من التغطية.
التحليل التنافسي:
ويقدم التقرير التحليل المناسب للمنظمات/الشركات الرئيسية المشاركة في السوق العالمية للتأمين على الحياة والتأمين على غير الحياة، إلى جانب تقييم مقارن يستند أساساً إلى عروضها للمنتجات، وإلى استعراضات الأعمال التجارية، والوجود الجغرافي، واستراتيجيات المشاريع، ونصيب الشرائح من السوق، وتحليلات SWOT. ويقدم التقرير أيضا تحليلا متعاونا يركز على الأنباء والتطورات الراهنة للشركات، التي تشمل تطوير المنتجات، والابتكارات، والمشاريع المشتركة، والشراكات، وحيازة الاندماجات، والتحالفات الاستراتيجية، وغيرها. وهذا يسمح بتقييم المنافسة الشاملة داخل السوق.
أكبر الشركات في السوق العالمية للتأمين على الحياة وغير الحياة
- Allianz SE
- AXA
- Zurich Insurance Group
- American International Group, Inc. (AIG)
- MetLife, Inc.
- Prudential plc
- China Life Insurance Company Limited
- مجموعة التأمين
- Assicurazioni Generali S.p.A.
- (تشوب المحدودة)
المبادرات الحكومية
|
البلد |
المبادرات الحكومية الرئيسية |
|
الولايات المتحدة |
قيام الجهات التنظيمية للتأمين الحكومي بتعزيز الرقابة على الاستخبارات الاصطناعية وكتابة البيانات، مع زيادة التركيز على الإدارة المسؤولة للمعونة وحماية المستهلك |
|
اليابان |
تواصل السياسات الحكومية والتنظيمية دعم استقرار النظام المالي والتأهب للتقاعد والخدمات المالية الرقمية والقدرة على التكيف مع الضغوط الديمغرافية |
|
الصين |
دعم تنمية قطاع التأمين من خلال تحديث القطاع المالي، والرقمنة، والحماية الصحية، وتوسيع نطاق تغطية المخاطر للأسر المعيشية والأعمال التجارية |
فصل السوق
وتصنف حصة السوق العالمية للتأمين على الحياة والتأمين على غير الحياة في نوع التأمين وقناة التوزيع ونوع العملاء.
- The Non-Life Insurance segment dominated the market and holds approximately 51.5% share in 2025 and is projected to grow at a substantial CAGR during the forecast period.
واستناداً إلى نوع التأمين، ينقسم السوق العالمية للتأمين على الحياة والتأمين على غير الحياة إلى تأمين على الحياة والتأمين على غير الحياة. ويحتفظ التأمين غير المعيشي بمركز قيادي طفيف لأن المحركات والممتلكات والصحة والمسؤولية التجارية وغيرها من منتجات التأمين العامة تعالج متطلبات الحماية المتكررة. :: زيادة الملكية العقارية، واختراق المركبات، ونفقات الرعاية الصحية، والتعرض للطلب على دعم الكوارث الطبيعية. ويستفيد الجزء أيضاً من توسيع النشاط التجاري وزيادة الوعي بالمخاطر في أوساط الأعمال التجارية.
- واستأثر الجزء المتعلق بالوكلاء بأكبر حصة بلغت نحو 34 في المائة في عام 2025، ومن المتوقع أن ينمو بنسبة كبيرة في برنامج التقييم القطري المشترك خلال الفترة المتوقعة.
واستناداً إلى قنوات التوزيع، تقسم السوق إلى وكلاء وسماسرة، والتأمين، والمبيعات المباشرة، وعلى الإنترنت. ولا يزال العملاء مهمين لأن التأمين على الحياة ومنتجات التقاعد والسياسات التجارية المعقدة كثيرا ما تتطلب توجيها مهنيا. وتتيح علاقاتها الراسخة ووجودها المحلي وصولا قويا إلى العملاء، ولا سيما في الأسواق الناشئة. غير أن منابر التأمين على شبكة الإنترنت والمجمّعات الرقمية تزيد بسرعة من مساهمتها من خلال تقديم اقتباسات سريعة ومقارنات وإصدار سياسات.
- واستأثر الجزء الفردي بأكبر حصة تبلغ نحو 52 في المائة في عام 2025، ومن المتوقع أن ينمو بنسبة كبيرة في برنامج التقييم القطري المشترك خلال الفترة المتوقعة.
واستناداً إلى نوع العملاء، تقسم السوق إلى فرادى وجماعات وشركات وحكومات. ويمثل فرادى العملاء أكبر قاعدة للطلب لأن سياسات الحياة والصحة والحركة والممتلكات والسفر تُشترى مباشرة لحماية الأسر المعيشية والأصول الشخصية. ومن الأمور المشجعة زيادة الوعي المالي وزيادة تكاليف الرعاية الصحية والتقاعد. كما أن التوزيع الرقمي يجعل من السهل على فرادى منتجات التأمين الشراء والشخصية.
Regional Segment Analysis of the Global Life and Non-Life Insurance Market
- أمريكا الشمالية (الولايات المتحدة، كندا، المكسيك)
- أوروبا (ألمانيا، الولايات المتحدة، فرنسا، إيطاليا، إسبانيا، هولندا، بقية أوروبا).
- Asia-Pacific (China, Japan, India, Australia, South Korea, Rest of Asia-Pacific).
- South America (Brazil, Argentina, Rest of South America).
- الشرق الأوسط " أفريقيا " (المملكة العربية السعودية وجنوب أفريقيا وبقية الاتفاقات البيئية المتعددة الأطراف).
ومن المتوقع أن تحتفظ منطقة آسيا والمحيط الهادئ بنسبة 43 في المائة تقريبا من السوق العالمية للتأمين ضد الحياة وغير الحية على الإطار الزمني المتوقع.
إن منطقة آسيا والمحيط الهادئ هي أقوى منطقة نمو طويلة الأجل بسبب كبر عدد سكانها، وتوسيع الطبقة المتوسطة، وتحسين الوعي المالي، وتغلغل التأمين المنخفض نسبيا في عدة أسواق نامية. والصين واليابان والهند من المساهمين الرئيسيين، في حين تتيح جنوب شرق آسيا فرصا إضافية للتوسع. ويحظى طلب التأمين على الحياة بدعم من السكان المسنين ومتطلبات الادخار، في حين يستفيد التأمين الصحي والتأمين على الممتلكات من ارتفاع نفقات الرعاية الصحية وملكية الأصول. وتقدر أليانز أن أكثر من نصف مجموع أقساط التأمين العالمية الإضافية المتوقع خلال العقد القادم سينشأ من آسيا الكبرى.
ومن المتوقع أن تنمو أمريكا الشمالية بسرعة في السوق العالمية للتأمين على الحياة والتأمين على غير الحياة، حيث تبلغ الحصة حوالي 29 في المائة خلال الفترة المتوقعة.
وتستفيد المنطقة من البنية الأساسية للتأمين الناضج، ومن ارتفاع معدل التغلغل في التأمين، ومن الأسواق المالية المتطورة، ومن حجم أقساط كبيرة. The U.S. is particularly strong in property and casualty insurance, where North America accounted for 52% of global PC instalments in 2025 according to Allianz. كما أن المنطقة هي أيضاً من البلدان الرئيسية التي تعتمد تكنولوجيا المعلومات والاتصالات السلكية واللاسلكية والتحليلات التنبؤية وتكنولوجيات المطالبات الرقمية.
ومن المتوقع أن تحصل أوروبا على ما يقرب من 18 في المائة من حصة السوق العالمية للتأمين ضد الحياة وغير الحية خلال الفترة المتوقعة.
وتمثل أوروبا سوقا تأمينية ناضجة تدعمها مؤسسات مالية قوية، وشبكات التوزيع القائمة، والسكان المسنين، والطلب الكبير على الحياة والصحة والحماية التجارية. وألمانيا وفرنسا والولايات المتحدة الأمريكية وإيطاليا وإسبانيا مساهمون مهمون. فالتحديث التنظيمي والتحول الرقمي يشجعان شركات التأمين على تحسين الكفاءة التشغيلية وتطوير منتجات أكثر تركيزا على العملاء.
Future Market Trends in Global Life and Non-Life Insurance Market:
-
- AI-Enabled Underwriting and Claims
وستدعم الاستخبارات الفنية بشكل متزايد تقييم المخاطر وكشف الاحتيال وتصنيف المطالبات وخدمة العملاء. ويُتوقع من شركات التأمين أن تستخدم شركة AI لتحسين دقة الكتابة، مع خفض تكاليف التجهيز اليدوي. وسيتزايد أهمية الإدارة المسؤولة للمنشطات المنفذة تنفيذاً مشتركاً حيث يعتمد المؤمنون بدرجة أكبر على القرارات المؤتمتة.
-
- توسيع نطاق التأمين
ويتزايد إدماج منتجات التأمين في البرامج المصرفية والسفر والتنقل والتجارة الإلكترونية والرقمية. ويقلل التأمين المختلط من الاحتكاك الذي ينطوي عليه الشراء ويسمح للمؤمنين بتقديم الحماية في الوقت الذي يواجه فيه الزبائن مخاطر ذات صلة.
-
- التوزيع الرقمي والمباشر إلى المستهلكين
وتقوم التطبيقات المتنقلة، والسماسرة الرقمية، ومنابر المقارنة الإلكترونية، والمواقع الشبكية للتأمين المباشر إلى المستهلك، بتغيير نموذج التوزيع التقليدي. وتتيح هذه القنوات للزبائن الحصول على عروض الأسعار والسياسات على نحو أسرع، مع تمكين شركات التأمين من خفض بعض تكاليف التوزيع.
-
- التأمينات الشخصية والأساسية
وتدعم التليفات، والمركبات المرتبطة، والأجهزة القابلة للارتداء، والمحللين السلوكيين منتجات تأمين أكثر شخصية. ويمكن للتأمين على السيارات ومنتجات الصحة والرفاه التي تحركها البيانات أن تمكّن شركات التأمين من مواءمة التسعير بشكل أوثق مع بيانات المخاطر الفردية.
التنمية الأخيرة
- في يوليو 2026وأعلنت أليانز اتفاقاً لاقتناء شركة HSBC Life Singapore والدخول في شراكة توزيع حصرية مدتها 15 عاماً مع شركة HSBC Singapore، وتوسيع نطاق الوصول إلى الحماية والصحة والتقاعد والثروة في جميع أنحاء آسيا والمحيط الهادئ.
- في أبريل 2026أبرمت شركة جيو للخدمات المالية وشركة أليانز اتفاقا ملزما لإنشاء مشروع مشترك للتأمين الأولي يغطي التأمين العام والتأمين الصحي في الهند.
- في مارس 2026(أليانز جيو ريينسورانس) بدأ عملياته في الهند بعد الحصول على الموافقة التنظيمية النهائية من (إيرادي)
قطاع السوق
وتتوقع هذه الدراسة الإيرادات على الصعد العالمي والإقليمي والقطري من 2021 إلى 2035. قام مستشارو القرار بتقسيم السوق العالمية للتأمين على الحياة وغير الحي على أساس الجزء المذكور أدناه:
Global Life and Non-Life Insurance Market, By Insurance Type.
- التأمين على الحياة
- التأمين غير الحي
- التأمين الصحي
- التأمين ضد الممتلكات
- آخرون
Global Life and Non-Life Insurance Market, by Distribution Channel.
- العملاء
- السماسرة
- بانكاس
- المبيعات المباشرة
- على الإنترنت
Global Life and Non-Life Insurance Market, By Customer Type.
- الأفراد
- المجموعة
- الشركة
- الحكومة.
Global Life and Non-Life Insurance Market, By Regional Analysis.
- أمريكا الشمالية
- الولايات المتحدة الأمريكية
- كندا
- المكسيك
- أوروبا
- ألمانيا
- UK
- فرنسا
- إيطاليا
- إسبانيا
- روسيا
- بقية أوروبا
- آسيا والمحيط الهادئ
- الصين
- اليابان
- الهند
- جنوب كوريا
- أستراليا
- بقية آسيا والمحيط الهادئ
- أمريكا الجنوبية
- البرازيل
- الأرجنتين
- بقية أمريكا الجنوبية
- الشرق الأوسط
- UAE
- السعودية
- قطر
- جنوب أفريقيا
- بقية الشرق الأوسط
الأسئلة المتكررة
Q. What is driving the Global Life and Non-Life Insurance Market?
A. Major drivers include increasing demand for financial protection, healthcare and retired coverage, rising asset ownership, climate-related risks, digital distribution and growing insurance penetration in emerging markets. ويزيد السكان المسنين أيضا من الطلب على الحياة والصحة ومنتجات التقاعد.
Q. What insurance segment has the largest market share?
A. In this Decision Advisors market model, Non-Life Insurance holds the largest share at approximately 51.5% in 2025. ويُدعم مركزها بالتغطية الحركية والملكية والصحة والمخاطر التجارية.
Q. Why is Asia Pacific the largest regional market?
A. Asia Pacific benefits from its large population, expanding middle class, increasing financial awareness and relatively low insurance penetration in several emerging markets. بحث أليانز 2026 أيضاً يُعرّف آسيا الكبرى كأكبر مساهم في نمو أقساط العالم في المستقبل
Q. How is technology changing the insurance industry?
A. AI, predictive analytics, telematics, cloud platforms and digital distribution are improving underwriting, claims processing, fraud detection and client engagement. كما أن التأمين المدمج والتطبيقات المتنقلة تجعل منتجات التأمين أكثر سهولة.
تحقق من الترخيص
اختر الخطة التي تناسبك: مستخدم فردي أو متعدد المستخدمين أو حلول المؤسسات المصممة حسب احتياجاتك.
نحن هنا لدعمك
- دعم المحللين على مدار الساعة
- عملاء من جميع أنحاء العالم
- رؤى مخصصة
- متابعة التكنولوجيا
- الذكاء التنافسي
- أبحاث مخصصة
- دراسات سوق مشتركة
- نظرة عامة على السوق
- تقسيم السوق
- محركات النمو
- فرص السوق
- رؤى تنظيمية
- الابتكار والاستدامة
تفاصيل التقرير
| النطاق | Global |
| الصفحات | 210 |
| التسليم | PDF و Excel عبر البريد الإلكتروني |
| اللغة | العربية |
| الإصدار | Aug 2026 |
| الوصول | تحميل من هذه الصفحة |