
Мировой рынок страхования жизни и нестрахования
Глобальный размер рынка страхования жизни и нежизни, доля по типу страхования (страхование жизни, страхование нежизни), по каналу распределения (агенты, брокеры, банковское страхование, прямые продажи, онлайн), по типу клиента (физическое лицо, группа, корпорация, правительство) и по регионам (Северная Америка, Европа, Азиатско-Тихоокеанский регион, Латинская Америка, Ближний Восток и Африка), анализ и прогноз 2026-2035

Обзор отчета
Оглавление
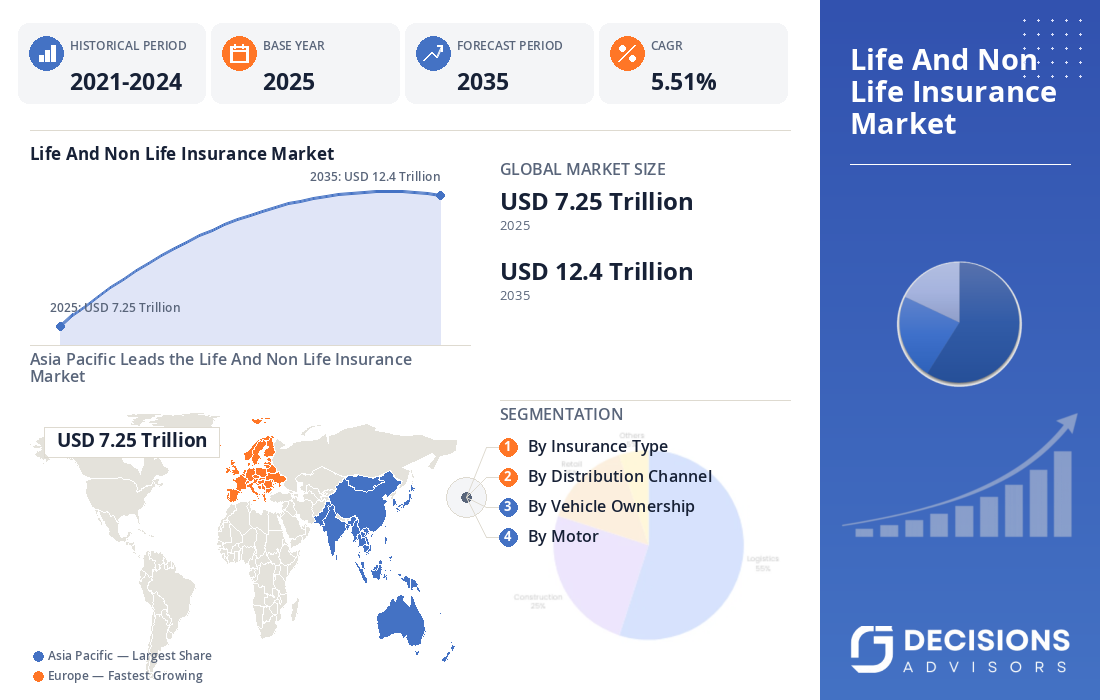
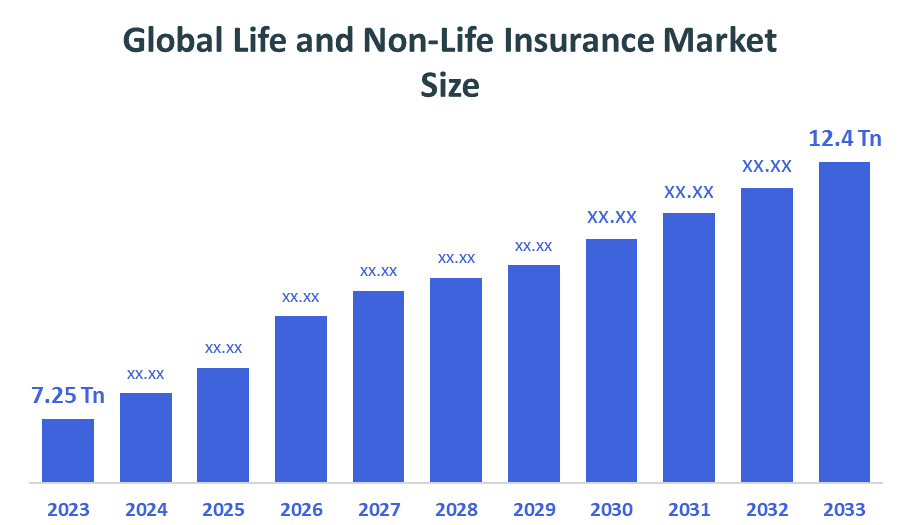
Прогнозируется, что глобальный размер рынка страхования жизни и нестрахования жизни вырастет с 7,25 триллиона долларов США в 2025 году и, вероятно, достигнет около 12,4 триллиона долларов США к 2035 году с CAGR 5,51%. Рынок поддерживается растущим спросом на финансовую защиту, здравоохранение и пенсионное обеспечение, увеличение подверженности имущественным и климатическим рискам, расширение населения среднего класса и улучшение проникновения страхования в странах с развивающейся экономикой. Глобальные страховые взносы достигли примерно 6,9 трлн евро в 2025 году, при этом страхование жизни остается крупнейшим сегментом индивидуального страхования, за которым следуют страхование имущества, несчастных случаев и медицинского страхования.
Рыночный снимок
- Глобальный размер рынка страхования жизни и нестрахования (2025): 7,25 триллиона долларов США
- Прогнозируемый размер мирового рынка страхования жизни и нестрахования (2035): 12,4 триллиона долларов США
- Мировой рынок страхования жизни и нестрахования: 5,51%
- Крупнейший региональный рынок: Азиатско-Тихоокеанский регион
- 2-й по величине регион: Северная Америка
- Самый быстрорастущий регион: Европа
- Базовый год: 2025
- Исторический период: 2021-2024
- Прогноз рынка: 2026-2035.
Обзор рынка/Введение
Глобальный рынок страхования жизни и нестрахования включает продукты финансовой защиты, предназначенные для передачи рисков смертности, здоровья, имущества, несчастных случаев, автомобильных, коммерческих и других рисков от частных лиц и организаций страховым компаниям. Страхование жизни в первую очередь обеспечивает защиту от смерти, сбережения, выход на пенсию и долгосрочное финансовое обеспечение, в то время как страхование, не связанное с жизнью, охватывает имущественные, автомобильные, медицинские, материальные, транспортные, морские и коммерческие риски. Спрос растет по мере того, как домохозяйства и предприятия стремятся к большей защите от медицинских расходов, прерывания доходов, стихийных бедствий, несчастных случаев, ущерба активам и финансовой неопределенности. По данным Allianz Research, мировая страховая индустрия достигла примерно 6,9 трлн евро премий в 2025 году, с премией за жизнь 2,861 трлн евро, премией за P&C 2,320 трлн евро и премией за здравоохранение 1,688 трлн евро. Технология становится основным структурным фактором в цепочке создания стоимости страхования. Страховщики все чаще используют ИИ, прогнозную аналитику, облачные платформы, цифровые системы претензий, телематику и автоматизированное андеррайтинг для повышения цен и качества обслуживания клиентов.
- Соединенные Штаты, Страховые регуляторы все чаще обращаются к ответственному использованию ИИ в андеррайтинге и претензиях, уделяя больше внимания модельному управлению, защите прав потребителей и прозрачности.
- Индия, Цель страны «Страхование для всех» к 2047 году поощряет более широкое проникновение страхования. В апреле 2026 года Jio Financial Services и Allianz договорились о создании совместного предприятия по первичному страхованию 50:50, ориентированного на общее и медицинское страхование.
- Азиатско-Тихоокеанский регион, старение населения, рост доходов и сравнительно более низкое проникновение страхования на нескольких развивающихся рынках создают значительные долгосрочные возможности. Allianz определяет Wider Asia в качестве основного источника дополнительных глобальных страховых премий.
Примечательный Insights:
- Ожидается, что Азиатско-Тихоокеанский регион сохранитсяПриблизительно 43%Доля глобального рынка страхования жизни и нестрахования жизни в прогнозируемые сроки.
- Ожидается, что Северная Америка сохранитПриблизительно 29%доля в течение прогнозируемого периода, поддерживаемая развитой страховой инфраструктурой и высокими объемами премий.
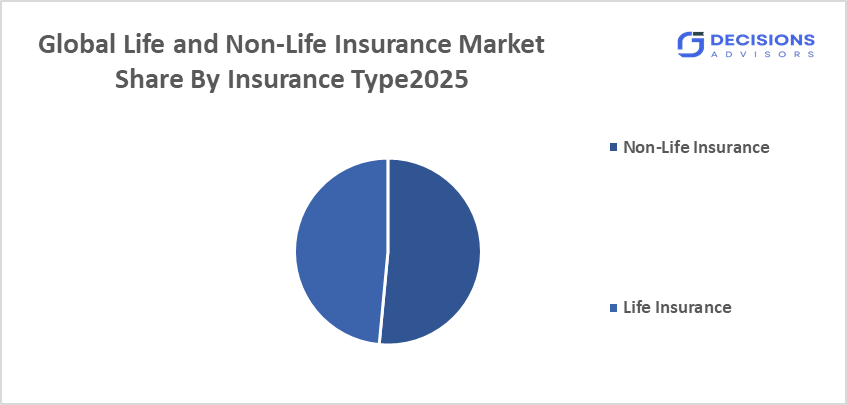
- По типу страхования сегмент страхования, не относящийся к страхованию жизни, доминировал на рынке.приблизительно 51,5%Доля в 2025 году и, по прогнозам, будет расти на значительном CAGR в течение прогнозируемого периода.
- По каналу дистрибуции сегмент Агенты доминировал на рынке и удерживает лидирующие позиции.Приблизительно 34%Доля в 2025 году и, по прогнозам, будет неуклонно расти в течение прогнозируемого периода.
- Совокупный годовой темп роста мирового рынка страхования жизни и нестрахования жизни5.51%.
- Рынок, скорее всего, достигнет оценки12,4 доллара СШАТриллион к 2035 году.
Рыночные драйверы
Глобальный рынок страхования жизни и страхования, не связанного с жизнью, обусловлен повышением осведомленности потребителей о финансовой защите, увеличением расходов на здравоохранение, старением населения, требованиями пенсионного планирования и ростом домашних хозяйств и коммерческих активов. Страхование жизни выигрывает от растущего спроса на защиту доходов, сберегательные и пенсионные продукты, в то время как страхование, не связанное с жизнью, поддерживается владением транспортными средствами, собственностью, коммерческой деятельностью, требованиями здравоохранения и растущим воздействием стихийных бедствий. Цифровая трансформация является еще одним важным фактором, поскольку онлайн-платформы, мобильные приложения и встроенное страхование облегчают сравнение и покупку полисов. Страховщики также используют ИИ и прогнозную аналитику для улучшения андеррайтинга, управления претензиями и выявления мошенничества. В развивающихся странах увеличение располагаемого дохода и расширение финансовой интеграции создают возможности для повышения проникновения страхования. Глобальное медицинское страхование особенно динамично, и Allianz сообщает о росте глобальных премий в области здравоохранения на 12,3% в 2025 году.
сдерживать
Рынок сталкивается с рядом ограничений, включая сложность регулирования, инфляцию, катастрофические потери, риски кибербезопасности и высокие затраты на переход к технологиям. Стихийные бедствия, связанные с климатом, могут привести к увеличению требований в отношении имущества и потерь и оказать давление на премии и перестраховочные расходы. Страховщики также должны управлять строгими требованиями к капиталу, платежеспособности, защите данных и защите потребителей в разных юрисдикциях. Наследственная ИТ-инфраструктура может сделать цифровую трансформацию дорогой, особенно для крупных страховщиков. Кроме того, доступность по-прежнему является проблемой в странах с развивающейся экономикой, где уровень проникновения страхования по-прежнему относительно низок, а покупательная способность домашних хозяйств может ограничивать охват.
Конкурентный анализ:
В докладе предлагается соответствующий анализ ключевых организаций / компаний, участвующих в глобальном рынке страхования жизни и нежизненного страхования, а также сравнительная оценка, основанная на их предложениях продуктов, обзорах бизнеса, географическом присутствии, корпоративных стратегиях, доле сегментного рынка и SWOT-анализе. В докладе также содержится подробный анализ текущих новостей и разработок компаний, который включает разработку продуктов, инновации, совместные предприятия, партнерства, слияния и поглощения, стратегические альянсы и другие. Это позволяет оценить общую конкуренцию на рынке.
Лучшие компании на мировом рынке страхования жизни и нестрахования
- Allianz SE
- Акса
- Страховая группа Цюриха
- American International Group, Inc. (AIG)
- MetLife, Inc.
- Пруденциальный PLC
- Компания China Life Insurance Limited
- Пинг Страховая группа
- Assicurazioni Generali S.p.A.
- Чабб Лимитед.
Государственные инициативы
|
Страна |
Ключевые правительственные инициативы |
|
Соединенные Штаты |
Государственные страховые регуляторы усиливают надзор за искусственным интеллектом и андеррайтингом на основе данных, уделяя все больше внимания ответственному управлению ИИ и защите потребителей. |
|
Япония |
Правительственная и нормативная политика продолжает поддерживать стабильность финансовой системы, готовность к выходу на пенсию, цифровые финансовые услуги и устойчивость к демографическому давлению. |
|
Китай |
Развитие страхового сектора поддерживается за счет модернизации финансового сектора, цифровизации, защиты здоровья и расширения покрытия рисков для домашних хозяйств и предприятий. |
Сегментация рынка
Доля мирового рынка страхования жизни и страхования, не связанного с страхованием жизни, классифицируется по типу страхования, каналу распределения и типу клиента.
- Сегмент страхования, не относящийся к страхованию жизни, доминировал на рынке и занимает примерно 51,5% в 2025 году и, по прогнозам, будет расти с существенным CAGR в течение прогнозируемого периода.
Исходя из типа страхования, глобальный рынок страхования жизни и нестрахования жизни делится на страхование жизни и страхование жизни. Страхование, не связанное с страхованием жизни, занимает незначительное лидирующее положение, поскольку автотранспортные средства, имущество, здравоохранение, коммерческая ответственность и другие общие страховые продукты удовлетворяют повторяющимся требованиям защиты. Увеличение собственности, проникновение транспортных средств, расходы на здравоохранение и воздействие стихийных бедствий поддерживают спрос. Сегмент также выигрывает от расширения коммерческой деятельности и повышения осведомленности о рисках среди предприятий.
- Сегмент Agents составил наибольшую долю примерно в 34% в 2025 году и, как ожидается, вырастет на значительном CAGR в течение прогнозируемого периода.
На основе канала дистрибуции рынок делится на агентов, брокеров, банкострахование, прямые продажи и онлайн. Агенты остаются важными, потому что страхование жизни, пенсионные продукты и сложные коммерческие политики часто требуют профессионального руководства. Их устоявшиеся отношения и местное присутствие обеспечивают надежный доступ к клиентам, особенно на развивающихся рынках. Тем не менее, онлайн-платформы страхования и цифровые агрегаторы быстро увеличивают свой вклад, предоставляя более быстрые котировки, сравнение и выдачу полисов.
- Индивидуальный сегмент составил наибольшую долю примерно в 52% в 2025 году и, как ожидается, вырастет на значительном CAGR в течение прогнозируемого периода.
Исходя из типа клиента, рынок делится на индивидуальный, групповой, корпоративный и государственный. Индивидуальные клиенты представляют собой самую большую базу спроса, потому что политика в отношении жизни, здоровья, автомобилей, имущества и путешествий напрямую покупается для защиты домашних хозяйств и личных активов. Повышение финансовой осведомленности и увеличение расходов на здравоохранение и пенсионное обеспечение способствуют расширению охвата. Цифровая дистрибуция также облегчает покупку и персонализацию отдельных страховых продуктов.
Анализ регионального сегмента мирового рынка страхования жизни и нестрахования
- Северная Америка (США, Канада, Мексика)
- Европа (Германия, Великобритания, Франция, Италия, Испания, Нидерланды, остальная Европа).
- Азиатско-Тихоокеанский регион (Китай, Япония, Индия, Австралия, Южная Корея, остальная часть Азиатско-Тихоокеанского региона).
- Южная Америка (Бразилия, Аргентина, Южная Америка).
- Ближний Восток и Африка (ОАЭ, Саудовская Аравия, Южная Африка, остальная часть МЭА).
Ожидается, что Азиатско-Тихоокеанский регион будет владеть примерно 43% мирового рынка страхования жизни и нестрахования жизни.
Азиатско-Тихоокеанский регион является самым сильным регионом долгосрочного роста из-за его большого населения, расширения среднего класса, повышения финансовой осведомленности и относительно низкого проникновения страхования на нескольких развивающихся рынках. Китай, Япония и Индия являются основными участниками, в то время как Юго-Восточная Азия предлагает дополнительные возможности для расширения. Спрос на страхование жизни поддерживается стареющим населением и требованиями к сбережениям, в то время как страхование здоровья и имущества выигрывает от роста расходов на здравоохранение и владения активами. По оценкам Allianz, более половины дополнительного глобального премиального пула, ожидаемого в течение следующего десятилетия, будет происходить из более широкой Азии.
Ожидается, что Северная Америка будет расти быстрыми темпами на мировом рынке страхования жизни и нестрахования, удерживая около 29% доли в течение прогнозируемого периода..
Регион выигрывает от зрелой страховой инфраструктуры, высокого проникновения страхования, сложных финансовых рынков и значительных объемов премий. Соединенные Штаты особенно сильны в страховании имущества и несчастных случаев, где Северная Америка составила 52% глобальных премий P&C в 2025 году. Регион также является крупным сторонником технологий ИИ, телематики, прогнозной аналитики и цифровых претензий.
Ожидается, что в течение прогнозируемого периода Европа будет владеть примерно 18% мирового рынка страхования жизни и нестрахования жизни.
Европа представляет собой зрелый страховой рынок, поддерживаемый сильными финансовыми институтами, устоявшимися распределительными сетями, стареющим населением и значительным спросом на жизнь, здоровье и коммерческую защиту. Германия, Франция, Великобритания, Италия и Испания являются важными участниками. Модернизация регулирования и цифровая трансформация побуждают страховщиков повышать операционную эффективность и разрабатывать более ориентированные на клиента продукты.
Будущие рыночные тенденции на мировом рынке страхования жизни и нестрахования:
-
- AI-Enabled Андеррайтинг и претензии
Искусственный интеллект будет все чаще поддерживать оценку рисков, обнаружение мошенничества, классификацию претензий и обслуживание клиентов. Ожидается, что страховщики будут использовать ИИ для повышения точности андеррайтинга при одновременном снижении затрат на ручную обработку. Ответственное управление ИИ будет становиться все более важным, поскольку страховщики все больше полагаются на автоматизированные решения.
-
- Расширение встроенного страхования
Страховые продукты все чаще интегрируются в банковское дело, путешествия, мобильность, электронную коммерцию и цифровые платформы. Встроенное страхование уменьшает трения, связанные с покрытием покупок, и позволяет страховщикам предлагать защиту в момент, когда клиенты сталкиваются с соответствующим риском.
-
- Цифровое и прямое распространение среди потребителей
Мобильные приложения, цифровые брокеры, онлайн-платформы сравнения и сайты прямого страхования потребителей меняют традиционную модель распределения. Эти каналы позволяют клиентам быстрее получать котировки и полисы, позволяя страховщикам снизить определенные затраты на распределение.
-
- Персонализированное и основанное на использовании страхование
Телематика, подключенные транспортные средства, носимые устройства и поведенческая аналитика поддерживают более персонализированные страховые продукты. Автострахование на основе использования и основанные на данных продукты для здоровья и хорошего самочувствия могут позволить страховщикам более тесно согласовывать цены с индивидуальными профилями рисков.
Последние события
- В июле 2026 года,Allianz объявила о соглашении о приобретении HSBC Life Singapore и заключении эксклюзивного 15-летнего дистрибьюторского партнерства с HSBC Singapore, расширяющего доступ к решениям в области защиты, здравоохранения, выхода на пенсию и благосостояния в Азиатско-Тихоокеанском регионе.
- В апреле 2026 года,Jio Financial Services и Allianz заключили обязательное соглашение о создании совместного предприятия по первичному страхованию 50:50, охватывающего общее и медицинское страхование в Индии.
- В марте 2026 года,Allianz Jio Reinsurance Limited начала свою деятельность в Индии после получения окончательного одобрения регулирующих органов от IRDAI, объединив местные возможности Jio Financial Services с опытом перестрахования Allianz.
Сегмент рынка
Это исследование прогнозирует доходы на глобальном, региональном и страновом уровнях с 2021 по 2035 год. Консультанты по принятию решений сегментировали глобальный рынок страхования жизни и нестрахования на основе нижеупомянутого сегмента:
Мировой рынок страхования жизни и нестрахования по видам страхования.
- Страхование жизни
- Страхование нежизни
- Медицинское страхование
- Страхование имущества и несчастных случаев
- Другие.
Глобальный рынок страхования жизни и нестрахования жизни по каналу распределения.
- Агенты
- Брокеры
- Банковское страхование
- Прямые продажи
- Онлайн.
Глобальный рынок страхования жизни и нестрахования по типу клиента.
- индивидуальный
- Группа
- корпоративный
- Правительство.
Мировой рынок страхования жизни и нестрахования по региональному анализу.
- Северная Америка
- США
- Канада
- Мексика
- Европа
- Германия
- Великобритания
- Франция
- Италия
- Испания
- Россия
- Остальная Европа
- Азиатско-Тихоокеанский регион
- Китай
- Япония
- Индия
- Южная Корея
- Австралия
- Остальная часть Азиатско-Тихоокеанского региона
- Южная Америка
- Бразилия
- Аргентина
- Остальная часть Южной Америки
- Ближний Восток и Африка
- ОАЭ
- Саудовская Аравия
- Катар
- Южная Африка
- Остальная часть Ближнего Востока и Африки
Часто задаваемые вопросы (FAQ)
Что движет глобальным рынком страхования жизни и нестрахования жизни?
Основные драйверы включают растущий спрос на финансовую защиту, здравоохранение и пенсионное обеспечение, рост владения активами, связанные с климатом риски, цифровое распространение и растущее проникновение страхования на развивающихся рынках. Старение населения также увеличивает спрос на продукты для жизни, здоровья и выхода на пенсию.
Q. Какой сегмент страхования имеет наибольшую долю рынка?
В этой модели рынка Decision Advisors наибольшую долю занимает Non-Life Insurance — примерно 51,5% в 2025 году. Его позиция поддерживается покрытием автомобильных, имущественных, медицинских и коммерческих рисков.
Почему Азиатско-Тихоокеанский регион является крупнейшим региональным рынком?
А. Азиатско-Тихоокеанский регион извлекает выгоду из своего большого населения, расширяя средний класс, увеличивая финансовую осведомленность и относительно низкое проникновение страхования на нескольких развивающихся рынках. Исследование Allianz, проведенное в 2026 году, также определяет более широкую Азию как крупнейший вклад в будущий рост мировой премии.
Как технологии меняют страховую отрасль?
ИИ, прогнозная аналитика, телематика, облачные платформы и цифровая дистрибуция улучшают андеррайтинг, обработку претензий, обнаружение мошенничества и вовлечение клиентов. Встроенное страхование и мобильные приложения также делают страховые продукты более доступными.
Проверить лицензию
Выберите план, который вам подходит: для одного пользователя, многопользовательский или корпоративные решения, адаптированные к вашим потребностям.
Мы вам поможем
- Круглосуточная поддержка аналитиков
- Клиенты по всему миру
- Индивидуальная аналитика
- Отслеживание технологий
- Конкурентная разведка
- Индивидуальные исследования
- Синдицированные маркетинговые исследования
- Обзор рынка
- Сегментация рынка
- Факторы роста
- Возможности рынка
- Регуляторные обзоры
- Инновации и устойчивое развитие
Детали отчета
| Объем | Global |
| Страницы | 210 |
| Доставка | PDF & Excel via Email |
| Язык | русский |
| Дата выпуска | Aug 2026 |
| Доступ | Скачать с этой страницы |