
Thị trường bảo hiểm và đời sống toàn cầu
Kích cỡ chợ bảo hiểm toàn cầu và không sống, Chia sẻ theo kiểu bảo hiểm ( Bảo hiểm mạng sống, không phải mạng sống), kênh phân phối (Agentt, Deleers, Bancasurance, Direct Sales, Online), By Loder Type (Sự bảo hiểm, Nhóm, Tổ chức, Chính phủ), và By Khu vực (Wish America, Châu Âu, Châu Á, Châu Mỹ La - tinh, Trung Đông & châu Phi), phân tích và Forccast 2026-35

Tổng quan báo cáo
Mục lục
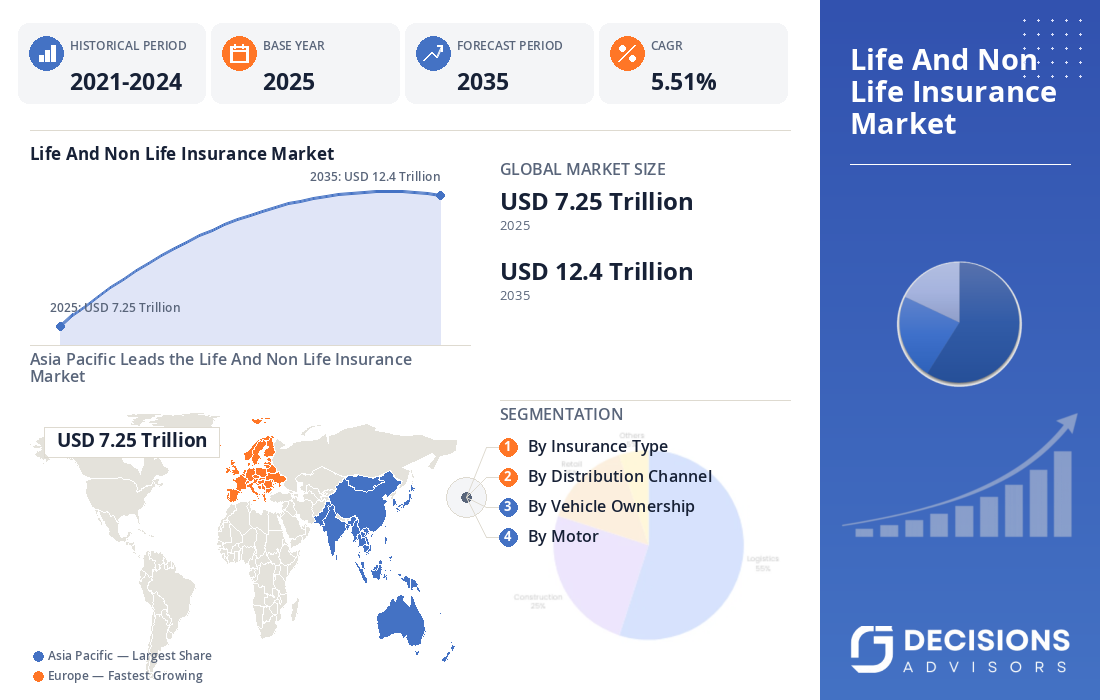
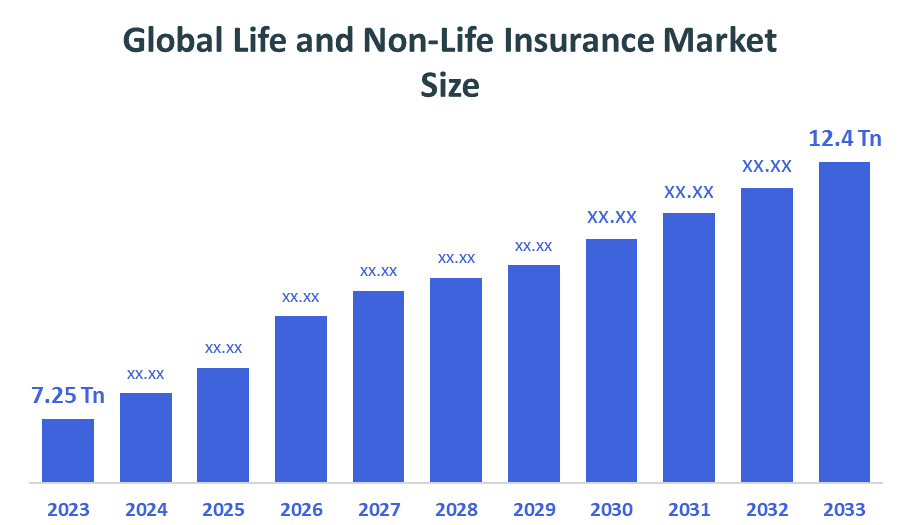
Kích cỡ thị trường bảo hiểm toàn cầu và không-sống được dự đoán sẽ phát triển từ USD 7.25 Trillion vào năm 2025 và có khả năng đạt được khoảng 12.4 lần Trilloion năm 2035 với CAGR là 5.51%. Thị trường được hỗ trợ bằng cách tăng nhu cầu bảo vệ tài chính, bảo vệ y tế và hưu trí, gia tăng tiếp xúc với bất động sản và rủi ro khí hậu, mở rộng dân số trung lưu, và cải thiện bảo hiểm thâm nhập qua các nền kinh tế mới nổi. Tiền bảo hiểm toàn cầu đạt đến khoảng 6h9 tỷ vào năm 2025, với bảo hiểm nhân thọ còn lại phần bảo hiểm lớn nhất, theo sau là tài sản, bảo hiểm sức khỏe và thiệt hại.
Ảnh chụp chợ
- Kích cỡ thị trường bảo hiểm toàn cầu (2025): USD 7.25 Trillion
- Dự án Cuộc sống Toàn cầu và không bảo hiểm thị trường (2035): USD 12.4 Trilion
- Cuộc sống toàn cầu và bảo hiểm thị trường CAGR: 5,51%
- Thị trường khu vực lớn nhất: Châu Á
- Khu vực lớn thứ hai: Bắc Mỹ
- Khu vực phát triển nhanh nhất: Âu Châu
- Năm cơ bản: 2025
- Giai đoạn lịch sử: 2021-24
- Thời kỳ thị trường: 2026-35.
Toàn cảnh thị trường/ Giới thiệu
Cuộc sống toàn cầu và thị trường bảo hiểm không phải là cuộc sống bao gồm các sản phẩm bảo vệ tài chính được thiết kế để chuyển đổi tỷ lệ tử vong, sức khỏe, tài sản, thiệt hại, vận động, thương mại và những rủi ro khác từ cá nhân và tổ chức đến nhà cung cấp bảo hiểm. Bảo hiểm nhân thọ chủ yếu cung cấp bảo vệ cái chết, tiết kiệm, nghỉ hưu và bảo hiểm tài chính lâu dài, trong khi bảo hiểm phi cuộc sống bao gồm tài sản, động cơ, sức khỏe, trách nhiệm, du lịch, biển và các rủi ro thương mại. Nhu cầu gia tăng khi các gia đình và doanh nghiệp tìm sự che chở tốt hơn để chống lại các chi phí y tế, sự gián đoạn thu nhập, thiên tai, tai nạn, thiệt hại tài sản và sự bấp bênh tài chính. Theo Viện Nghiên Cứu Allianz, ngành bảo hiểm toàn cầu đạt gần 6 giờ 9 ngàn tỷ bảo hiểm vào năm 2025, với mức bảo hiểm nhân thọ là 2.861 nghìn tỷ, phí bảo hiểm P&C là 2.320 nghìn tỷ và bảo hiểm sức khỏe của EUR 1.688. Công nghệ đang trở thành một nhân tố quan trọng trong chuỗi giá trị bảo hiểm. Những người bảo hiểm càng ngày càng sử dụng AI, dự đoán phân tích, nền tảng đám mây, hệ thống tuyên bố kỹ thuật số, truyền hình và tự động hóa theo cách viết để cải thiện giá cả và kinh nghiệm khách hàng.
- Hoa Kỳ, Các nhà quản lý bảo hiểm đang ngày càng giải quyết các AI có trách nhiệm sử dụng trong việc viết và tuyên bố, tạo ra sự tập trung nhiều hơn vào việc quản lý mô hình, bảo vệ người tiêu dùng và minh bạch.
- Ấn Độ, Bảo hiểm quốc gia cho All bởi 2047 mục tiêu đang khuyến khích thâm nhập bảo hiểm rộng hơn. Vào tháng 4 năm 2026, Cơ quan Tài chính và Allianz đồng ý thiết lập một hợp đồng bảo hiểm chung và bảo hiểm sức khỏe 50:50.
- Châu Á, dân số đang tăng trưởng, thu nhập gia tăng và tương đối thấp hơn vào bảo hiểm trong một số thị trường mới nổi đang tạo ra những cơ hội lâu dài đáng kể. Alianz nhận diện Wider Asia là nguồn bảo hiểm toàn cầu chính yếu hơn chân trời dự báo.
Sự thông sáng đáng chú ý:
- Thái Bình Dương được dự đoán sẽ giữ lạikhoảng 43%Chia sẻ thị trường bảo hiểm toàn cầu và không-sống trên khung thời gian dự đoán.
- Bắc Mỹ được mong đợi sẽ giữ lạikhoảng 29%có phần trong thời gian dự báo, do cơ sở hạ tầng bảo hiểm thành thục và số lượng bảo hiểm cao.
- Theo loại bảo hiểm, phần bảo hiểm phi-sống chi phối thị trường và giữxấp xỉ 51. 5%Chia sẻ vào năm 2025 và dự đoán sẽ phát triển tại một CAGR đáng kể trong thời gian dự báo.
- Theo kênh phân phối, phân khúc các đặc vụ thống trị thị trường và giữ lạixấp xỉ 34%Hãy tham gia vào năm 2025 và dự đoán sẽ phát triển đều đặn trong giai đoạn dự báo.
- Tỷ lệ tăng trưởng hàng năm của thị trường bảo hiểm toàn cầu và không có cuộc sống là5.51%.
- Thị trường có khả năng đạt được một đánh giá củaUSD 12.4Trillon năm 2035.
Trình điều khiển chợ
Cuộc sống toàn cầu và thị trường bảo hiểm không phải là cuộc sống đang được thúc đẩy bởi tăng nhận thức của người tiêu dùng về bảo vệ tài chính, tăng chi phí chăm sóc sức khỏe, dân số lão hóa, các yêu cầu về hưu và tăng trưởng tài sản nhà cửa và thương mại. Bảo hiểm nhân thọ từ việc tăng nhu cầu bảo vệ thu nhập, tiết kiệm và các sản phẩm hưu trí, trong khi bảo hiểm phi cuộc sống được hỗ trợ bởi quyền sở hữu phương tiện, sở hữu tài sản, hoạt động thương mại, yêu cầu chăm sóc sức khỏe và tiếp xúc với những thảm họa thiên nhiên. Sự biến đổi kỹ thuật số là một trình điều khiển quan trọng khác bởi vì các ứng dụng trực tuyến và bảo hiểm gắn chặt sẽ giúp cho các chính sách dễ dàng hơn để so sánh và mua bán. Những người bảo hiểm cũng đang sử dụng trí tuệ của AI và dự đoán phân tích để cải thiện khả năng viết, khẳng định quản lý và phát hiện gian lận. Trong các nền kinh tế mới nổi, tăng thu nhập sử dụng một lần và tăng cường kinh tế đang tạo cơ hội để tăng cường thâm nhập bảo hiểm. Bảo hiểm sức khỏe toàn cầu đặc biệt năng động, với Allianz báo cáo 12.3% tăng trưởng phí bảo hiểm sức khỏe toàn cầu vào năm 2025.
Hạn chế
Thị trường phải đối mặt với một số hạn chế, bao gồm sự phức tạp quy định, tuyên bố lạm phát, thiệt hại nghiêm trọng, rủi ro an ninh mạng và chi phí chuyển đổi công nghệ cao. Các thảm họa có liên quan đến khí hậu có thể làm tăng tài sản và số báo cáo thiệt hại và gây áp lực lên phí bảo hiểm và bảo hiểm. Những người bảo hiểm cũng cần quản lý nguồn vốn chặt chẽ, giải quyết, bảo vệ dữ liệu và bảo vệ người tiêu dùng trên những thẩm quyền khác nhau. Cơ sở hạ tầng di sản có thể làm cho sự biến đổi kỹ thuật số đắt đỏ, đặc biệt đối với những người bảo hiểm lớn. Ngoài ra, khả năng chi trả vẫn là một thách thức trong các nền kinh tế mới nổi nơi mà việc thâm nhập bảo hiểm vẫn còn tương đối thấp và quyền mua nhà có thể hạn chế việc bảo hiểm.
Phân tích cạnh tranh:
Bản báo cáo đưa ra một phân tích thích hợp về các tổ chức chủ chốt/các đối tác liên quan đến trong thị trường bảo hiểm toàn cầu và ngoài đời, cùng với đánh giá so sánh chủ yếu dựa trên các đề nghị sản phẩm của họ, tổng quát kinh doanh, sự hiện diện địa lý, chiến lược kinh doanh, phân khúc thị trường, và phân tích SWOT. Bản báo cáo cũng cung cấp một phân tích hợp tác tập trung vào tin tức và phát triển hiện tại của các công ty, bao gồm phát triển sản phẩm, đổi mới, mạo hiểm, hợp tác, sát nhập và đạt được, đồng minh chiến lược, và những công ty khác. Điều này cho phép đánh giá sự cạnh tranh tổng thể trong thị trường.
Các công ty hàng đầu trong thị trường bảo hiểm toàn cầu và phi cuộc sống
- Alianz SE
- AXA
- Nhóm bảo hiểm Zurich
- Nhóm quốc tế Mỹ, Inc. (AIG)
- Met Life, Inc.
- Cộng
- Công ty bảo hiểm nhân thọ Trung Quốc bị giới hạn
- Bình Một nhóm bảo hiểm
- Assicurazini Generali S.p.A.
- Chubbrited.
Sự khởi xướng của chính phủ
|
Nước |
Những sự khởi xướng chính phủ then chốt |
|
Hoa Kỳ |
Bộ điều chỉnh bảo hiểm quốc gia đang củng cố sự giám sát của trí tuệ nhân tạo và thông tin được điều khiển dưới sự ghi chép, với sự chú trọng vào quản lý AI có trách nhiệm và bảo vệ người tiêu dùng |
|
Nhật Bản |
Chính phủ và chính sách quản lý tiếp tục hỗ trợ sự ổn định về tài chính, chuẩn bị hưu trí, dịch vụ tài chính kỹ thuật số và sự kiên cường chống lại áp lực dân số |
|
Trẻ |
Phát triển viện bảo hiểm được hỗ trợ thông qua hiện đại hóa kinh tế, số hóa, bảo vệ sức khỏe và mở rộng rủi ro bảo hiểm cho các hộ gia đình và doanh nghiệp |
Đoạn thẳng thị trường
Cuộc sống toàn cầu và cổ phiếu bảo hiểm không mạng được phân loại thành loại bảo hiểm, kênh phân phối và kiểu khách hàng.
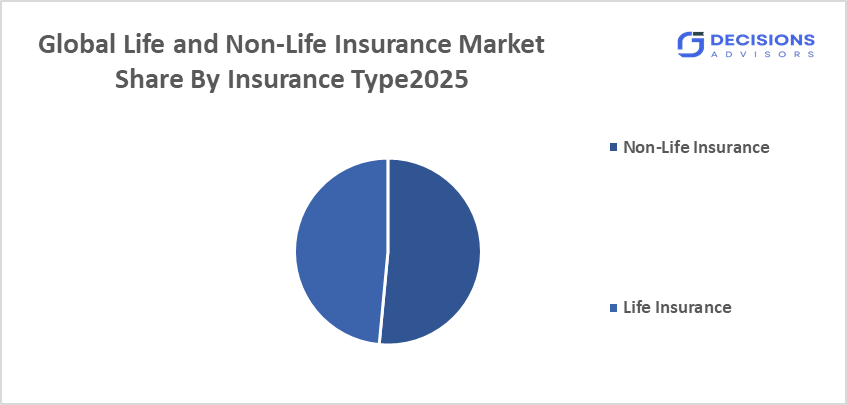
- Phần mềm bảo hiểm phi cuộc sống chi phối thị trường và giữ khoảng 51.5% cổ phần vào năm 2025 và được dự đoán sẽ phát triển ở một CAGR đáng kể trong thời gian dự báo.
Dựa trên loại bảo hiểm, thị trường bảo hiểm toàn cầu và bảo hiểm ngoài đời được chia thành bảo hiểm nhân thọ và bảo hiểm nhân thọ. Bảo hiểm phi cuộc sống duy trì một vị trí dẫn đầu nhẹ bởi vì động cơ, tài sản, sức khỏe, trách nhiệm thương mại và các sản phẩm bảo hiểm khác lặp lại yêu cầu bảo vệ. Tăng quyền sở hữu tài sản, xâm nhập xe cộ, chi phí chăm sóc sức khỏe và tiếp xúc với nhu cầu hỗ trợ thiên tai. Phần này cũng được lợi ích nhờ mở rộng hoạt động thương mại và ngày càng có nhiều rủi ro trong các doanh nghiệp.
- Phần mềm đặc vụ chiếm tổng cộng khoảng 34% vào năm 2025 và dự đoán sẽ phát triển tại một CAGR đáng kể trong thời gian dự báo.
Dựa trên kênh phân phối, thị trường được chia thành các đặc vụ, nhà môi giới, bảo hiểm, bán hàng trực tiếp và trực tuyến. Các đặc vụ vẫn quan trọng bởi vì bảo hiểm nhân thọ, sản phẩm hưu trí và chính sách thương mại phức tạp thường cần sự hướng dẫn chuyên môn. Những mối quan hệ đã được thiết lập và sự hiện diện của địa phương cho phép tiếp cận mạnh mẽ với khách hàng, đặc biệt là trong những thị trường mới nổi. Tuy nhiên, các nền tảng bảo hiểm trực tuyến và các nhà tổng hợp kỹ thuật số đang gia tăng nhanh chóng sự đóng góp của họ bằng cách trích dẫn nhanh hơn, so sánh và chính sách giả định.
- Mỗi phần tử chia ra khoảng 52% vào năm 2025 và dự đoán sẽ phát triển tại một CAGR đáng kể trong thời gian dự báo.
Dựa trên kiểu khách hàng, thị trường được chia thành từng cá nhân, nhóm, công ty và chính phủ. Mỗi khách hàng đại diện cho nhu cầu lớn nhất vì đời sống, sức khỏe, động cơ, tài sản và du lịch được mua trực tiếp để bảo vệ gia đình và tài sản cá nhân. Tăng khả năng nhận thức tài chính và chi phí chăm sóc sức khỏe và hưu trí đang khích lệ nhiều người hơn. Việc phân phối kỹ thuật số cũng làm cho các sản phẩm bảo hiểm cá nhân dễ mua hơn và cá nhân hóa hơn.
Phân tích khu vực của thị trường bảo hiểm toàn cầu và không sống
- Bắc Mỹ (U.S., Canada, Mexico)
- Châu Âu (Đức, Anh, Pháp, Ý, Tây Ban Nha, Hà Lan, Phần còn lại của Âu Châu).
- Châu Á-Pacify (Trung Quốc, Nhật Bản, Ấn Độ, Úc, Hàn Quốc, phần còn lại của Châu Á-Pacify).
- Nam Mỹ (Brazil, Argentina, Phần còn lại của Nam Mỹ).
- Trung Đông & Phi (UAE, Ả Rập Saudi, Nam Phi, phần còn lại của MEA).
Châu Á được dự đoán sẽ giữ khoảng 43% cổ phần của thị trường bảo hiểm toàn cầu và phi-sống trên khung thời gian dự đoán.
Châu Á Thái Bình Dương là khu vực tăng trưởng lâu dài nhất bởi vì dân số đông dân số của nó, mở rộng tầng lớp trung lưu, nâng cao nhận thức tài chính và thâm nhập bảo hiểm tương đối thấp ở nhiều thị trường đang phát triển. Trung Quốc, Nhật Bản và Ấn Độ là những người đóng góp chính, trong khi Đông Nam Á cung cấp thêm cơ hội mở rộng. Nhu cầu bảo hiểm nhân thọ được hỗ trợ bởi những người già và những yêu cầu tiết kiệm, trong khi bảo hiểm sức khỏe và tài sản đang được hưởng lợi từ việc tăng chi tiêu về y tế và quyền sở hữu tài sản. Alianz ước tính hơn phân nửa số tiền bảo hiểm trên toàn cầu được mong đợi trong thập kỷ tới sẽ đến từ Châu Á.
Bắc Mỹ được mong đợi sẽ phát triển nhanh chóng CAGR trong thị trường bảo hiểm toàn cầu và không-sống, giữ khoảng 29% cổ phần trong thời gian dự báo.
Khu vực này hưởng lợi ích từ cơ sở hạ tầng bảo hiểm trưởng thành, thâm nhập bảo hiểm cao, thị trường tài chính tinh vi và số lượng lớn. Hoa Kỳ đặc biệt mạnh mẽ trong bảo hiểm tài sản và tổn thất, nơi Bắc Mỹ đã tính đến 52% phí bảo hiểm P&C toàn cầu vào năm 2025 theo Allianz. Khu vực này cũng là một phần lớn nhận nuôi AI, truyền hình, dự đoán phân tích và công nghệ số.
Châu Âu được dự đoán sẽ giữ khoảng 18% cổ phần của Thị trường Bảo hiểm Toàn cầu và Không-sống trong thời gian dự báo.
Châu Âu đại diện cho một thị trường bảo hiểm thành thục được các tổ chức tài chính vững chắc hỗ trợ, thiết lập mạng lưới phân phối, dân số lão hóa và nhu cầu đáng kể cho sự sống, sức khỏe và sự bảo vệ thương mại. Đức, Pháp, Anh, Ý và Tây Ban Nha là những người đóng góp quan trọng. Điều chỉnh sự hiện đại hóa và biến đổi kỹ thuật số đang khuyến khích việc bảo hiểm cải thiện hiệu quả hoạt động và phát triển các sản phẩm được tập trung bởi khách hàng hơn.
Thị trường tương lai trong thị trường toàn cầu và bảo hiểm phi cuộc sống:
-
- Name
Tình báo nhân tạo sẽ ngày càng ủng hộ đánh giá rủi ro, phát hiện gian lận, tuyên bố phân loại và dịch vụ khách hàng. Người ta mong đợi những người bảo hiểm sử dụng AI để cải thiện tính chính xác trong khi giảm chi phí xử lý thủ công. Quản lý AI có trách nhiệm sẽ ngày càng trở nên quan trọng vì các bảo hiểm phụ thuộc nhiều hơn vào các quyết định tự động.
-
- Sự bành trướng của bảo hiểm nhúng
Các sản phẩm bảo hiểm ngày càng tích hợp vào ngân hàng, du lịch, di chuyển, điện tử và nền tảng kỹ thuật số. Bảo hiểm nhúng làm giảm sự ma sát liên quan đến việc mua bảo hiểm và cho phép những người bảo hiểm bảo vệ vào lúc khách hàng gặp nguy cơ thích hợp.
-
- Phân phối kỹ thuật số và trực tiếp đến Conconer
Ứng dụng di động, nhà môi giới kỹ thuật số, nền tảng so sánh trực tuyến và các trang web bảo hiểm trực tiếp đối thoại đang thay đổi mô hình phân phối truyền thống. Các kênh này cho phép khách hàng nhận được lời trích dẫn và chính sách nhanh hơn trong khi giúp bảo hiểm giảm chi phí phân phối.
-
- Bảo hiểm cá nhân và được sử dụng
Điện tử, xe kết nối, thiết bị đeo được và phân tích hành vi hỗ trợ các sản phẩm bảo hiểm cá nhân hơn. Bảo hiểm vận động dựa trên sử dụng và sản phẩm hướng dẫn dữ liệu về sức khỏe và sức khỏe có thể cho phép người bảo hiểm thẳng hàng hơn với hồ sơ rủi ro cá nhân.
Phát triển gần đây
- Vào tháng 7 năm 2026,Alianz đã thông báo một thỏa thuận để có được cuộc sống của đài chỉ huy Singapore và tham gia vào một hợp tác phân phối độc quyền trong 15 năm với HSBC Singapore, mở rộng quyền được bảo vệ, sức khỏe, hưu trí và tài sản trên khắp Châu Á Thái Bình Dương.
- Vào tháng 4 năm 2026,Jio Financial Service và Alianz đã lập một hợp đồng ràng buộc để thiết lập một hợp đồng bảo hiểm chung và bảo hiểm sức khỏe 50:50 ở Ấn Độ.
- Tháng 3 năm 2026,Allianz Jio Reinscoveration đã bắt đầu các hoạt động ở Ấn Độ sau khi nhận được sự chấp thuận cuối cùng từ IRDAI, kết hợp khả năng phân phối tài chính địa phương của Jio với chuyên môn cải tạo của Allianz.
Đoạn thẳng thị trường
Cuộc nghiên cứu này dự đoán thu nhập trên toàn cầu, khu vực và quốc gia từ năm 2021 đến năm 2035. Các cố vấn đã phân tích thị trường bảo hiểm toàn cầu và không sống dựa trên phần dưới đây:
Thị trường bảo hiểm toàn cầu và không sống, theo kiểu bảo hiểm.
- Bảo hiểm nhân thọ
- Bảo hiểm không sống
- Bảo hiểm sức khỏe
- Bảo hiểm tính chất & thương mại
- Những người khác.
Cuộc sống toàn cầu và bảo hiểm phi cuộc sống, bởi kênh phân phối.
- Đặc vụ
- Kẻ phá hoại
- Bảo đảm
- Bán hàng trực tiếp
- Trên mạng.
Thị trường bảo hiểm toàn cầu và không sống, theo kiểu khách hàng.
- Từng cá nhân
- Nhóm
- Công ty
- Chính phủ.
Cuộc sống toàn cầu và không bảo hiểm thị trường, bởi phân tích khu vực.
- Bắc Mỹ
- US
- Canada
- Mexico
- Châu Âu
- Đức
- Anh Quốc
- Thôi
- Italy
- Co dãn
- NgaName
- Phần còn lại của Châu Âu
- Thái Bình Dương
- Trẻ
- Nhật Bản
- Ấn Độ
- Hàn Quốc
- Úc Châu
- Phần còn lại của Châu Á Thái Bình Dương
- Nam Mỹ
- Brazil
- Argentina
- Phần còn lại của Nam Mỹ
- Trung Đông và Phi
- Mô tả
- Saudi Arabia
- Thu nhỏ
- Nam PhiName
- Phần còn lại của Trung Đông và Phi Châu
Câu hỏi thường xuyên
Q. Điều gì đang điều khiển thị trường bảo hiểm toàn cầu và không-sống?
A. Các tay đua chính bao gồm tăng nhu cầu bảo vệ tài chính, chăm sóc y tế và bảo hiểm hưu trí, tăng sở hữu tài sản, rủi ro khí hậu, phân phối kỹ thuật số và tăng cường bảo hiểm trong các thị trường mới nổi. Dân số gia tăng cũng gia tăng nhu cầu về sự sống, sức khỏe và hưu trí.
Q. Phần mềm bảo hiểm nào có cổ phần lớn nhất?
A. trong mô hình tư vấn thị trường quyết định này, bảo hiểm phi-sống giữ cổ phần lớn nhất ở khoảng 51.5% trong 2025. Vị trí của nó được hỗ trợ bởi động cơ, tài sản, sức khỏe và sự mạo hiểm thương mại.
Q. Tại sao Châu Á Thái Bình Dương là thị trường lớn nhất khu vực?
A. Á Châu Thái Bình Dương được lợi ích từ dân số đông, mở rộng tầng lớp trung lưu, tăng nhận thức tài chính và thâm nhập bảo hiểm tương đối thấp trong nhiều thị trường mới nổi. Nghiên cứu của Allianz năm 2026 cũng xác định Wider Asia là nguồn đóng góp lớn nhất cho sự tăng trưởng phí bảo hiểm toàn cầu trong tương lai.
Q. Công nghệ thay đổi ngành bảo hiểm thế nào?
A. AI, những người phân tích dự đoán, điện tử, nền tảng đám mây và phân phối kỹ thuật số đang cải thiện dưới sự viết lách, phát hiện gian lận và tham gia của khách hàng. Bảo hiểm nhúng và ứng dụng di động cũng giúp sản phẩm bảo hiểm dễ tiếp cận hơn.
Kiểm tra giấy phép
Chọn gói phù hợp nhất với bạn: Người dùng đơn, Nhiều người dùng hoặc giải pháp Doanh nghiệp tùy chỉnh theo nhu cầu của bạn.
Chi tiết báo cáo
| Trang | 210 pages |
| Giao hàng | PDF & Excel, via Email |
| Ngôn ngữ | Tiếng Việt |
Chúng tôi luôn hỗ trợ bạn
- Hỗ trợ nhà phân tích 24/7
- Khách hàng trên toàn cầu
- Thông tin chi tiết tùy chỉnh
- Theo dõi công nghệ
- Tình báo cạnh tranh
- Nghiên cứu tùy chỉnh
- Nghiên cứu thị trường có bản quyền
- Tổng quan thị trường
- Phân khúc thị trường
- Động lực tăng trưởng
- Cơ hội thị trường
- Thông tin quy định
- Đổi mới & Bền vững
Chi tiết báo cáo
| Phạm vi | Global |
| Trang | 210 |
| Giao hàng | PDF & Excel via Email |
| Ngôn ngữ | Tiếng Việt |
| Phát hành | Aug 2026 |
| Truy cập | Tải xuống từ trang này |