
Global Data Center Cooling Market
Global Data Center Cooling Market Size, Share By Cooling System Type (CRAC/CRAH Units, Chiller Units, Cooling Towers, Heat Exchangers, and Others), By Application (Hyperscale, Colocation, Enterprise, and Edge Data Centers), By Cooling Technology (Air-Based Cooling, Direct-to-Chip Liquid Cooling, Immersion Cooling, and Hybrid Coolr), and Pacific
Aug 2026
DAR5196
225

Resumen del informe
Índice
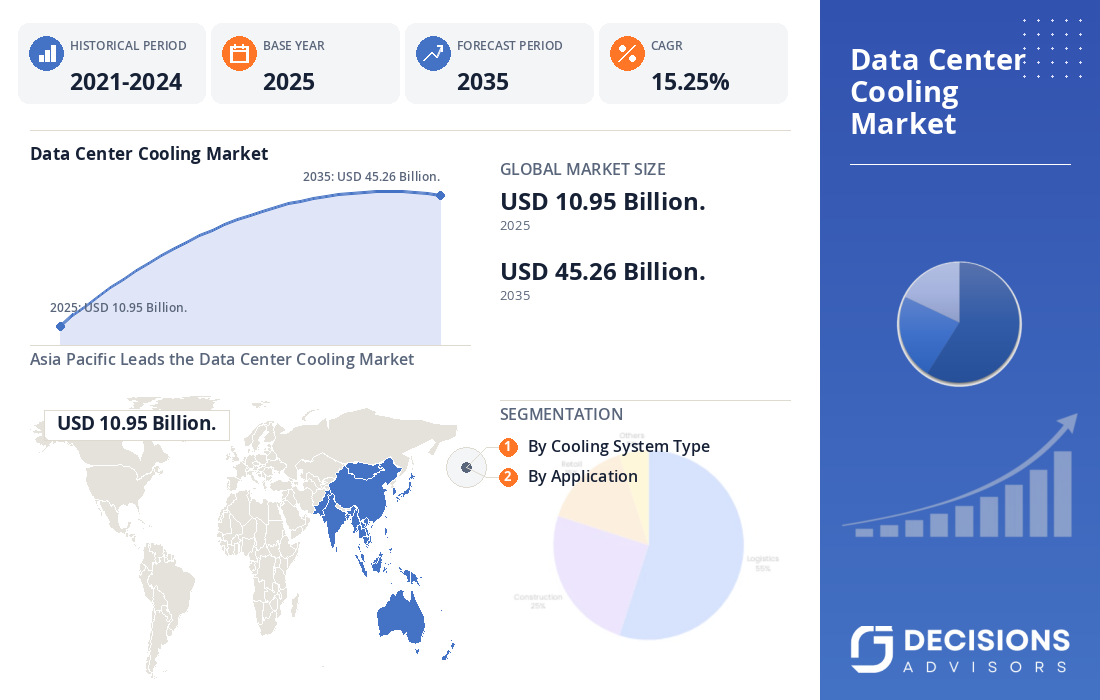
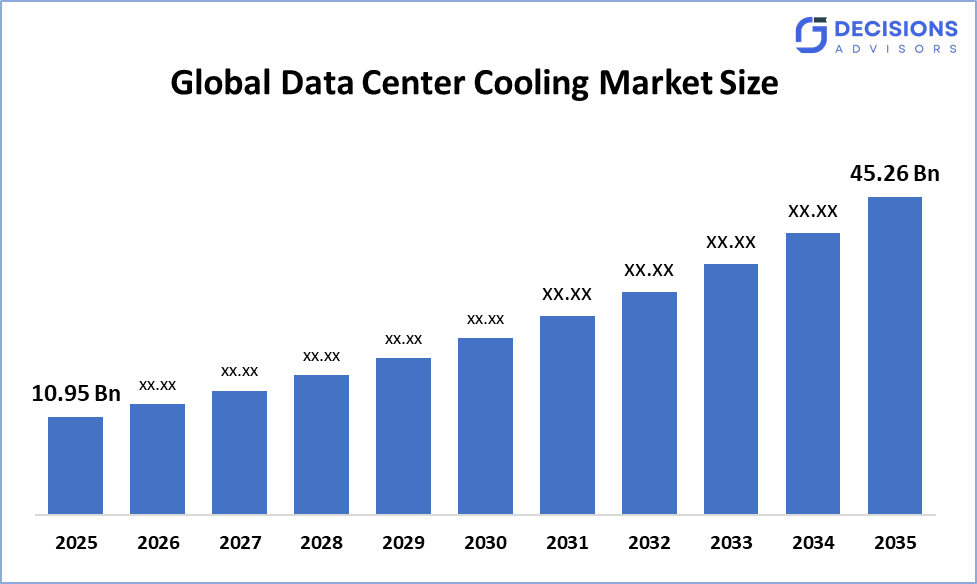
Se prevé que el tamaño del mercado de refrigeración del centro de datos mundial aumentará de USD 10.95 millones en 2025 y es probable que alcance alrededor de USD 45.26 millones en 2035, con una CAGR de 15.25%. According to Decision Advisors, the rapid expansion of AI, high-performance computing, hyperscale facilities, and high-density GPU infrastructure is the principal growth driver, with advanced liquid cooling increasingly gaining market share. Vertiv, Schneider Electric, Johnson Controls, STULZ, Munters y CoolIT Systems están entre las principales empresas que conforman el paisaje competitivo. Las estimaciones de la industria también muestran un fuerte impulso hacia el enfriamiento basado en líquidos a medida que aumentan las densidades de potencia de rack.
Captura de mercado
- Global Data Center Cooling Market Size (2025): USD 10.95 Billion.
- Proyecto Global Data Center Cooling Market Size (2035): USD 45.26 Billion.
- Global Data Center Cooling Market CAGR: 15.25%.
- Mercado regional más grande: Asia Pacífico
- 2ndRegión más grande: América
- Región de crecimiento más rápida: Europa
- Año base: 2025
- Período histórico: 2021-2024
- Período de predicción del mercado: 2026-2035
Panorama general del mercado/ Introducción
El mercado global de refrigeración del centro de datos comprende tecnologías y servicios utilizados para eliminar el calor generado por servidores, gpus, equipos de redes, sistemas de almacenamiento y otras infraestructuras de TI. Los sistemas de refrigeración incluyen unidades de aire acondicionado de precisión, refrigeradores, torres de refrigeración, intercambiadores de calor, intercambiadores de calor de puerta trasera, enfriamiento líquido directo a chip, y enfriamiento de inmersión. La adopción rápida de la nube, las cargas de trabajo de IA, la expansión hiperescala, la computación de bordes y la creciente densidad de potencia de rack están creando una fuerte demanda de infraestructura avanzada de gestión térmica. La investigación de la industria indica que el mercado mundial fue de aproximadamente USD 10.95 millones en 2025 y podría alcanzar USD 45.26 mil millones en 2035.
El cambio hacia la infraestructura de IA es particularmente importante porque los grupos de GPU y aceleradores modernos generan cargas de calor sustancialmente mayores que los servidores empresariales convencionales. En consecuencia, el enfriamiento líquido se está moviendo de una tecnología especializada hacia una solución principal para el cálculo de alta densidad.
- Estados Unidos, los programas federales están apoyando cada vez más las iniciativas de eficiencia energética del centro de datos. El Programa Federal de Gestión de Energía del Departamento de Energía de EE.UU. proporciona apoyo técnico, herramientas, mejores prácticas y análisis para mejorar la eficiencia energética del centro de datos.
- Estados Unidos, La iniciativa de infraestructura de centros de datos federales de 2025 también alentó la inversión en el centro de datos a gran escala y la infraestructura energética asociada, aumentando el requisito a largo plazo de sistemas eficientes de gestión térmica.
- Asia-Pacífico, China, Japón, Singapur, India y otros mercados asiáticos están ampliando la infraestructura cloud, AI y digital, apoyando la demanda de tecnologías de enfriamiento eficientes energéticamente y de alta densidad de gestión térmica.
Notable Insights: -
- Se prevé que Asia y el Pacífico se mantengaaproximadamente 36%parte del mercado de enfriamiento del Centro Mundial de Datos sobre el plazo previsto.
- North America is expected to holdaproximadamente 27%compartir durante el período previsto, con el apoyo de infraestructura de IA hiperescala e importantes inversiones en servicios en la nube.
- Por tipo de sistema de refrigeración, CRAC/CRAH Las unidades dominaron el mercado y celebraronaproximadamente 31%compartir en 2025.
- Mediante la aplicación, los centros de datos Hyperscale dominaron el mercado y celebraronaproximadamente 42%compartir en 2025.
- Mediante la tecnología de refrigeración, refrigeración de base aéreaaproximadamente 62%compartir en 2025, aunque se espera que el enfriamiento líquido registre un crecimiento más rápido.
- La tasa de crecimiento anual compuesta del mercado mundial de refrigeración del Centro de Datos es15.25%.
- Es probable que el mercado alcance una valoración deUSD 45.26Billón para 2035.
Market Drivers
El principal impulsor del mercado de enfriamiento de centros de datos globales es la rápida expansión de los servicios digitales de IA, computación en la nube, computación de alto rendimiento y de alta eficiencia. Los servidores AI equipados con GPU avanzados generan cargas térmicas significativamente mayores, obligando a los operadores a aumentar la capacidad de refrigeración y adoptar refrigeración de líquidos directos a chip, intercambiadores de calor de puerta trasera y tecnologías de inmersión. Los proveedores de cloud de Hyperscale también están ampliando los centros de datos para dar cabida a la capacitación de IA y a las cargas de trabajo de inferencia, creando una demanda continua de infraestructura de refrigeración. Las redes de computación de bordes y 5G están aumentando aún más la demanda de sistemas de refrigeración compactos en instalaciones distribuidas. Al mismo tiempo, los operadores de centros de datos se centran en la eficacia del uso de energía, la conservación del agua, la recuperación de calor y controles de refrigeración inteligentes para reducir los costos operativos y cumplir los objetivos de sostenibilidad.
Restricción
El mercado se enfrenta a varias restricciones, incluidos los altos gastos de capital asociados con la infraestructura avanzada de refrigeración líquida, la complejidad de la integración y las preocupaciones relativas al consumo de agua en los sistemas de refrigeración evaporativa. Retrofitting data centers existentes puede requerir modificaciones sustanciales a racks, tuberías, bombas, intercambiadores de calor y bucles de refrigeración de instalaciones. Los operadores también enfrentan desafíos relacionados con la gestión de refrigerantes, la experiencia de mantenimiento, los requisitos de fiabilidad y la compatibilidad con el equipo informático existente.
Análisis competitivo:
El informe ofrece el análisis adecuado de las principales organizaciones/empresas involucradas en el mercado de enfriamiento de centros de datos globales, junto con una evaluación comparativa basada principalmente en sus ofertas de productos, panoramas empresariales, presencia geográfica, estrategias empresariales, cuota de mercado de segmentos y análisis SWOT. El informe también proporciona un análisis detallado centrado en las noticias y desarrollos actuales de las empresas, que incluye el desarrollo de productos, innovaciones, empresas conjuntas, asociaciones, fusiones y adquisiciones, alianzas estratégicas y otros. Esto permite evaluar la competencia global dentro del mercado.
Principales empresas en el mercado de refrigeración del Centro Global de Datos
- Vertiv Holdings Co.
- Schneider Electric
- Johnson Controls International plc
- Munters Group AB
- STULZ GmbH
- Sistemas de refrigeración
- Danfoss A/S
- Carrier Global Corporation
- Rittal GmbH " Co. KG
- Alfa Laval.
Government Initiatives
|
País |
Principales iniciativas gubernamentales |
|
Estados Unidos |
El Departamento de Energía de los Estados Unidos apoya proyectos federales de eficiencia energética centrados en datos mediante asistencia técnica, herramientas, mejores prácticas y orientación tecnológica. El gobierno federal también ha promovido el desarrollo acelerado de la infraestructura de centros de datos a gran escala |
|
Japón |
La expansión de la infraestructura digital y el enfoque de eficiencia energética de Japón alientan a los operadores de centros de datos a desplegar sistemas eficientes de gestión térmica, especialmente a medida que aumentan las cargas de trabajo de cloud e IA |
|
China |
Los programas de infraestructura digital y centro de datos verdes de China enfatizan la eficiencia energética, la informática inteligente y el menor consumo de recursos, apoyando la adopción de tecnologías de enfriamiento eficientes |
Market Segmentation
La cuota de mercado del centro de datos global se clasifica en Tipo de sistema de refrigeración, aplicación y tecnología de enfriamiento.
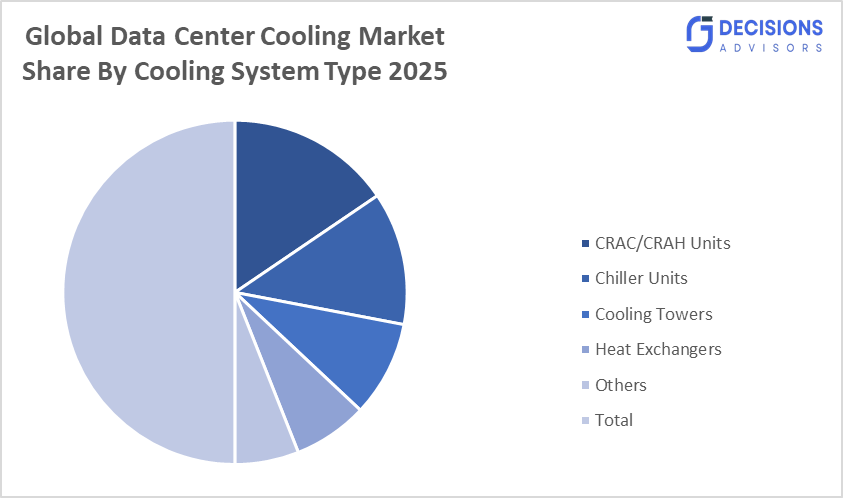
- El segmento CRAC/CRAH Units dominó el mercado y tiene aproximadamente 31% de participación en 2025 y se prevé que crecerá en un CAGR sustancial durante el período de previsión.
Basado en el tipo de sistema de refrigeración, el mercado de refrigeración del centro de datos global se divide en unidades CRAC/CRAH, unidades de refrigeración, torres de refrigeración, intercambiadores de calor y otros. Entre ellos, las unidades CRAC/CRAH dominan porque siguen estando ampliamente desplegadas en instalaciones convencionales de empresa, colocación y hiperescala. Proporcionan un control preciso de temperatura y humedad y pueden integrarse con arquitecturas de suelo elevado y flujo de aire contenido. Su base instalada establecida y mantenimiento relativamente sencillo siguen apoyando la demanda, incluso a medida que el enfriamiento líquido adquiere importancia en entornos de IA de alta densidad.
- El segmento Hyperscale Data Centers representó la mayor parte de aproximadamente el 42% en 2025 y se prevé que crecerá en una significativa CAGR durante el período de previsión.
Basado en la aplicación, el mercado se divide en centros de datos de hiperescala, centros de datos de localización, centros de datos empresariales y centros de datos Edge. Entre ellos, los centros de datos de Hyperscale representaron la mayor parte y mantienen aproximadamente el 42% en 2025. Los operadores de hiperescala están expandiendo rápidamente la infraestructura de IA y la nube, requiriendo sistemas de refrigeración de alta capacidad capaces de manejar densidades de rack sustanciales. El creciente despliegue de grupos de GPU y plataformas de computación acelerada estimula a los hiperescaladores a adoptar refrigeración líquida y arquitecturas térmicas híbridas. Por lo tanto, se espera que la inversión continua de las empresas de cloud y tecnología mantenga la posición líder del segmento.
- El segmento de refrigeración basado en el aire representó la mayor parte de aproximadamente el 62% en 2025 y se prevé que crecerá en una significativa CAGR durante el período de pronóstico.
Basado en la tecnología de refrigeración, el mercado se divide en refrigeración por aire, enfriamiento líquido directo a chip, enfriamiento de la inmersión y enfriamiento híbrido. Entre ellos, el enfriamiento basado en el aire domina porque tiene la base instalada más grande y sigue siendo económico para las cargas de trabajo convencionales y de densidad media. Los operadores de centros de datos comprenden ampliamente los sistemas CRAC/CRAH, escalofríos, torres de refrigeración y tecnologías de contención. Sin embargo, se espera que el enfriamiento líquido directo a niño registre un crecimiento más rápido porque las cargas de trabajo de AI y HPC superan cada vez más los límites térmicos prácticos del enfriamiento tradicional del aire.
Análisis regional del segmento del mercado mundial de refrigeración del centro de datos
- América del Norte (Estados Unidos, Canadá, México)
- Europa (Alemania, Reino Unido, Francia, Italia, España, Países Bajos, resto de Europa).
- Asia-Pacífico (China, Japón, India, Australia, Corea del Sur, resto de Asia-Pacífico).
- América del Sur (Brasil, Argentina, resto de América del Sur).
- Oriente Medio " África (UAE, Arabia Saudita, Sudáfrica, resto del MEA).
Se prevé que Asia Pacífico mantenga aproximadamente el 36% del mercado mundial de refrigeración de centros de datos sobre el plazo previsto.
Asia Pacífico representa el mercado regional más grande debido a su creciente infraestructura en la nube, la economía digital en rápido crecimiento, el gran ecosistema de electrónica y el aumento de las inversiones en centros de datos en China, Japón, India, Corea del Sur, Singapur y Australia. China sigue siendo un importante contribuyente debido a su gran infraestructura informática, mientras que la India se está convirtiendo en un destino importante para las instalaciones de hiperescala y colocación. Aumentar la adopción de AI y aumentar las densidades de rack son alentadores los operadores para avanzar hacia tecnologías avanzadas de refrigeración líquida e híbrida. El fuerte ecosistema de fabricación de la región también apoya el suministro local de componentes de refrigeración, equipos semiconductores, intercambiadores de calor e infraestructura relacionada.
Se espera que América del Norte crezca en un rápido CAGR en el mercado mundial de refrigeración del centro de datos, conteniendo aproximadamente el 27% de la parte durante el período de previsión.
América del Norte se beneficia de la presencia de los principales proveedores de cloud, compañías de inteligencia artificial, operadores de hiperescala y proveedores avanzados de infraestructura de centros de datos. Los Estados Unidos siguen siendo el contribuyente dominante debido a la considerable inversión en infraestructura de IA y a una gran base instalada de instalaciones de hiperescala y colocación. La creciente densidad de GPU aumenta la necesidad de enfriamiento líquido directo a chip, intercambiadores de calor de puerta trasera y sistemas de distribución de refrigeración de alta capacidad. Al mismo tiempo, las preocupaciones energéticas y de agua están empujando a los operadores hacia arquitecturas de refrigeración más eficientes. El DOE continúa proporcionando recursos técnicos para la eficiencia energética del centro de datos.
Se espera que Europa sea la región de más rápido crecimiento en el mercado mundial de refrigeración del centro de datos durante el período previsto, con una participación aproximada del 22%.
Europa está experimentando una fuerte demanda de infraestructura de centros de datos eficientes en la energía debido a los requisitos de sostenibilidad, el aumento de la adopción en la nube y la expansión de la informática. Alemania, el Reino Unido, Francia, los Países Bajos, Irlanda y los países nórdicos son los principales centros de datos. Los operadores están evaluando cada vez más el enfriamiento líquido, el enfriamiento libre, la reutilización de calor y la integración de energía renovable para reducir el consumo de energía operacional. Se espera que el enfoque de la región en el rendimiento ambiental y la infraestructura digital eficiente acelere la inversión en tecnologías de refrigeración de próxima generación.
Future Market Trends in Global Data Center Cooling Market: -
- Ampliación del enfriamiento líquido directo al niño
Se espera que el enfriamiento líquido directo a chip se convierta en una de las tecnologías más importantes en centros de datos AI de alta densidad. El enfoque transfiere el calor directamente de los procesadores a través de placas frías y bucles refrigerantes, permitiendo densidades de rack superiores a refrigeración de aire convencional.
- Crecimiento del enfriamiento de la inmersión
El enfriamiento de la inmersión está ganando atención para la computación de densidad extremadamente alta porque los servidores pueden sumergirse en fluidos dieléctricos que absorben eficientemente el calor. La tecnología puede reducir la dependencia de la infraestructura convencional de aire acondicionado y puede ser cada vez más relevante para entornos especializados de IA y HPC.
- Optimización de refrigeración basada en la inteligencia
La inteligencia artificial y el aprendizaje automático se aplican cada vez más para optimizar el funcionamiento del sistema de refrigeración. Los controladores inteligentes pueden analizar las condiciones de temperatura, flujo de aire, carga de trabajo y equipo para ajustar dinámicamente la capacidad de refrigeración. La investigación sobre la optimización de refrigeración basada en el refuerzo ha demostrado el potencial de reducciones sustanciales en el consumo energético de refrigeración.
- Recuperación de calor y refrigeración eficiente del agua
Los operadores de centros de datos están explorando cada vez más la recuperación de calor, la refrigeración seca, los sistemas de cierre cerrado y las tecnologías eficientes en el agua. Es probable que las crecientes preocupaciones comunitarias y reglamentarias en relación con el consumo de agua centrado en los datos fomenten arquitecturas de refrigeración que reduzcan los requisitos de agua dulce manteniendo un rendimiento térmico fiable.
Desarrollo reciente
- En febrero de 2025,Vertiv lanzó Vertiv Liquid Cooling Services globalmente, proporcionando instalación, gestión de fluidos, mantenimiento y servicios digitales para sistemas refrigerados por líquidos que soportan IA y computación de alta densidad.
- En junio de 2025,Vertiv amplió su familia CoolChip CDU con el CDU de CoolChip 70, CDU 100 y CDU 600 para aplicaciones de refrigeración líquida directa a chip que sirven cargas de trabajo AI y HPC en EMEA.
- En junio de 2026,CoolIT Systems demostró un diseño de placa fría de 15 kW, casi cuadruplicando la capacidad de su anterior placa de refrigeración directa de una fase única demostrada y apuntando a futuras infraestructuras de alta densidad AI.
Market Segment
Este estudio prevé ingresos a nivel mundial, regional y nacional de 2021 a 2035. Decision Advisors has segmented the global data center cooling market based on the below-mentioned segment:
Global Data Center Cooling Market, By Cooling System Type
- CRAC/CRAH Units
- Unidades de Chiller
- Torres de enfriamiento
- Intercambiadores de calor
- Otros.
Global Data Center Cooling Market, By Application
- Centros de datos hiperescala
- Colocation Data Centers
- Centros de datos institucionales
- Edge Data Centers.
Global Data Center Cooling Market, By Cooling Technology.
- Enfriamiento de base aérea
- Enfriamiento líquido directo a Chile
- Inmersión enfriamiento
- Enfriamiento híbrido.
Global Data Center Cooling Market, By Regional Analysis.
América del Norte
- Estados Unidos
- Canadá
- México
Europa
- Alemania
- UK
- Francia
- Italia
- España
- Rusia
- El resto de Europa
Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- El resto de Asia Pacífico
América del Sur
- Brasil
- Argentina
- El resto de América del Sur
Oriente Medio y África
- UAE
- Arabia Saudita
- Qatar
- Sudáfrica
- El resto del Oriente Medio " África
Preguntas frecuentes (FAQ)
P. ¿Por qué el enfriamiento líquido se vuelve importante en los centros de datos?
A. Aceleradores de IA y procesadores de alto rendimiento generan sustancialmente más calor que la carga de trabajo convencional del servidor. El enfriamiento directo a chip y la inmersión proporciona una eliminación de calor más eficiente y permite una mayor densidad de rack que los sistemas tradicionales basados en el aire.
P.¿Cuál es la diferencia entre el enfriamiento del aire y el enfriamiento líquido en los centros de datos?
A. El enfriamiento de aire utiliza unidades CRAC/CRAH, refrigeradores, gestión de flujo de aire y equipo de inyección de calor para eliminar el calor del servidor. El enfriamiento líquido transfiere calor utilizando un medio líquido y es particularmente eficaz para las cargas de trabajo de alta densidad AI y HPC.
P.¿Qué segmento de aplicación domina el mercado de refrigeración del centro de datos?
A. Los centros de datos Hyperscale representan el segmento de aplicación líder porque las grandes empresas de cloud y tecnología están ampliando la infraestructura de IA, cloud-computing y alto rendimiento. Sus altas densidades de rack requieren sistemas de gestión térmica cada vez más avanzados.
P.¿Cuál es la mayor oportunidad de futuro en el enfriamiento del centro de datos?
R: Se espera que la oportunidad más fuerte provenga del enfriamiento líquido directo a chip, enfriamiento de inmersión, controles de enfriamiento inteligentes y sistemas de inyección de calor eficientes en el agua. Estas tecnologías abordan los crecientes requisitos térmicos y de sostenibilidad de los centros de datos impulsados por AI.
Verificar licencia
Elija el plan que mejor se adapte a usted: usuario único, multiusuario o soluciones empresariales diseñadas para sus necesidades.
Detalles del informe
| Páginas | 225 pages |
| Entrega | PDF & Excel, via Email |
| Idioma | español |
Estamos para ayudarte
- Atención de analistas 24/7
- Clientes de todo el mundo
- Información personalizada
- Seguimiento de tecnología
- Inteligencia competitiva
- Investigación personalizada
- Estudios de mercado sindicados
- Descripción general del mercado
- Segmentación de mercado
- Impulsores del crecimiento
- Oportunidades de mercado
- Perspectivas regulatorias
- Innovación y sostenibilidad
Detalles del informe
| Alcance | Global |
| Páginas | 225 |
| Entrega | PDF & Excel via Email |
| Idioma | español |
| Lanzamiento | Aug 2026 |
| Acceso | Descargar desde esta página |