
Глобальный рынок охлаждения центров обработки данных
Глобальный размер рынка охлаждения центров обработки данных, доля по типу системы охлаждения (блоки CRAC / CRAH, чиллерные блоки, охлаждающие башни, теплообменники и другие), по применению (гипермасштабные, колокейшн, корпоративные и краевые центры обработки данных), по технологии охлаждения (охлаждение на основе воздуха, прямое охлаждение жидкостей, погружение и гибридное охлаждение) и по регионам (Северная Америка, Европа, Азиатско-Тихоокеанский регион, Латинская Америка, Ближний Восток и Африка), анализ и прогноз 2026-2035.

Обзор отчета
Оглавление
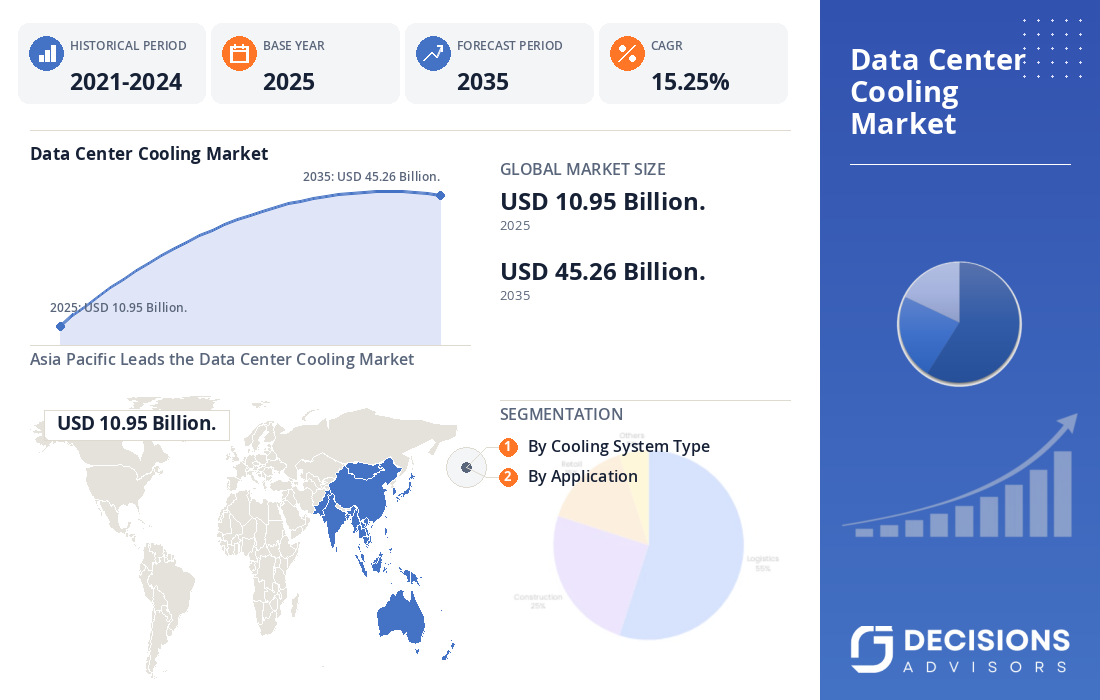
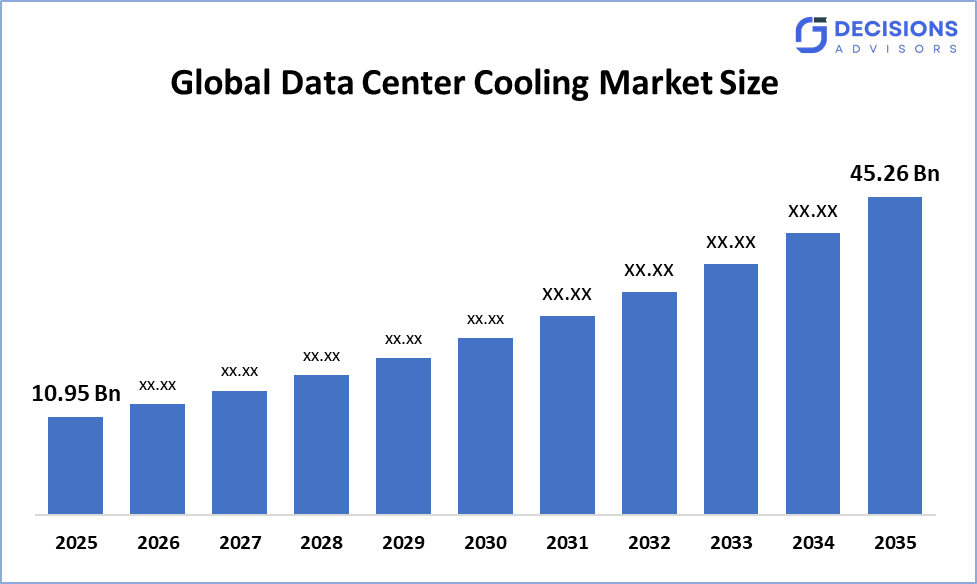
Прогнозируется, что глобальный объем рынка охлаждения центров обработки данных вырастет с 10,95 млрд долларов США в 2025 году и, вероятно, достигнет около 45,26 млрд долларов США к 2035 году с CAGR 15,25%. По данным Decision Advisors, быстрое расширение ИИ, высокопроизводительных вычислений, гипермасштабных объектов и инфраструктуры графических процессоров высокой плотности является основным драйвером роста, при этом передовое жидкостное охлаждение все больше набирает долю на рынке. Vertiv, Schneider Electric, Johnson Controls, STULZ, Munters и CoolIT Systems являются одними из крупнейших компаний, формирующих конкурентный ландшафт. Оценки промышленности также показывают сильный импульс к охлаждению на основе жидкости по мере увеличения плотности мощности стойки.
Рыночный снимок
- Размер глобального рынка охлаждения центров обработки данных (2025): 10,95 млрд долларов США.
- Прогнозируемый размер глобального рынка охлаждения центров обработки данных (2035): 45,26 млрд долларов США.
- Глобальный рынок охлаждения ЦОД: 15,25%.
- Крупнейший региональный рынок: Азиатско-Тихоокеанский регион
- 2индКрупнейший регион: Америка
- Самый быстрорастущий регион: Европа
- Базовый год: 2025
- Исторический период: 2021-2024
- Прогноз рынка: 2026-2035
Обзор рынка/Введение
Глобальный рынок охлаждения центров обработки данных включает в себя технологии и услуги, используемые для удаления тепла, генерируемого серверами, gpus, сетевым оборудованием, системами хранения и другой ИТ-инфраструктурой. Системы охлаждения включают в себя прецизионные кондиционеры, чиллеры, градирни, теплообменники, задние дверные теплообменники, жидкостное охлаждение с прямым погружением и погружение. Быстрое внедрение облака, рабочие нагрузки ИИ, гипермасштабное расширение, краевые вычисления и увеличение плотности мощности стойки создают высокий спрос на передовую инфраструктуру термического управления. Отраслевые исследования показывают, что мировой рынок в 2025 году составил около 10,95 млрд долларов США и может достичь 45,26 млрд долларов США к 2035 году.
Переход к инфраструктуре ИИ особенно важен, потому что современные кластеры GPU и ускорителей генерируют значительно большую тепловую нагрузку, чем обычные корпоративные серверы. Таким образом, жидкостное охлаждение переходит от специализированной технологии к основному решению для вычислений высокой плотности.
- Федеральные программы США все чаще поддерживают инициативы по энергоэффективности центров обработки данных. Федеральная программа управления энергопотреблением Министерства энергетики США обеспечивает техническую поддержку, инструменты, передовой опыт и анализ для повышения энергоэффективности центров обработки данных.
- Соединенные Штаты, Федеральная инициатива по инфраструктуре центров обработки данных 2025 года также поощряла инвестиции в крупномасштабную инфраструктуру центров обработки данных и связанную с ней энергетическую инфраструктуру, повышая долгосрочную потребность в эффективных системах термического управления.
- Азиатско-Тихоокеанский регион, Китай, Япония, Сингапур, Индия и другие азиатские рынки расширяют облачную, ИИ и цифровую инфраструктуру, поддерживая спрос на энергоэффективное охлаждение и технологии теплового управления высокой плотности.
Примечательный Insights:
- Ожидается, что Азиатско-Тихоокеанский регион сохранитсяПриблизительно 36%Доля глобального рынка охлаждения центров обработки данных в прогнозируемые сроки.
- Ожидается, что Северная Америка сохранитПриблизительно 27%Доля в течение прогнозируемого периода, поддерживаемая гипермасштабной инфраструктурой ИИ и крупными инвестициями в облачные сервисы.
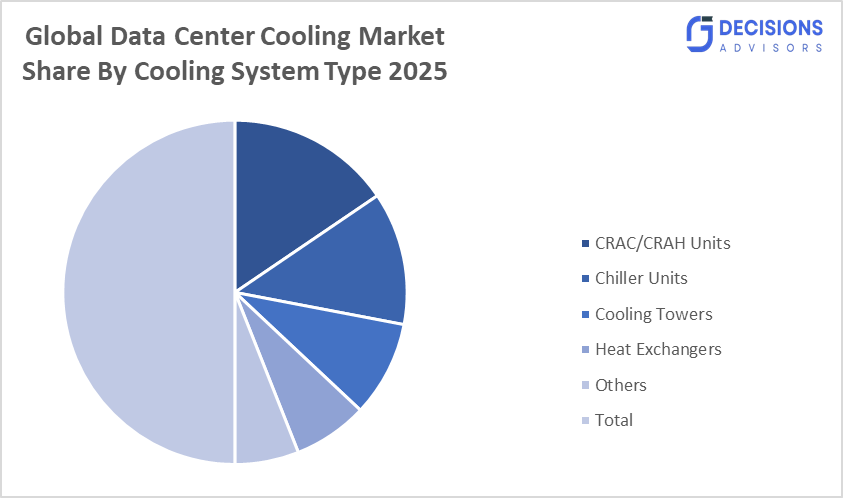
- Тип системы охлаждения CRAC/CRAH Единицы доминировали на рынке и удерживалиприблизительно 31%Доля в 2025 году.
- Hyperscale Data Centers доминировали на рынке и удерживалиприблизительно 42%Доля в 2025 году.
- По технологии охлаждения проводилось воздушное охлаждениеприблизительно 62%Доля в 2025 году, хотя жидкостное охлаждение, как ожидается, зафиксирует более быстрый рост.
- Совокупный годовой темп роста глобального рынка охлаждения центров обработки данных15.25%.
- Рынок, скорее всего, достигнет оценкиUSD 45.26Миллиард к 2035 году.
Рыночные драйверы
Основным драйвером глобального рынка охлаждения центров обработки данных является быстрое расширение ИИ, облачных вычислений, высокопроизводительных вычислений и цифровых услуг с интенсивным использованием данных. Серверы искусственного интеллекта, оснащенные передовыми графическими процессорами, генерируют значительно более высокие тепловые нагрузки, заставляя операторов увеличивать холодопроизводительность и внедрять жидкостное охлаждение напрямую на чип, теплообменники задних дверей и технологии погружения. Гипермасштабные облачные провайдеры также расширяют кампусы центров обработки данных для обучения ИИ и рабочих нагрузок вывода, создавая постоянный спрос на инфраструктуру охлаждения. Краевые вычисления и сети 5G еще больше увеличивают спрос на компактные системы охлаждения в распределенных объектах. В то же время операторы дата-центров сосредоточены на эффективности использования энергии, экономии воды, рекуперации тепла и интеллектуальном контроле охлаждения для снижения эксплуатационных расходов и достижения целей устойчивого развития.
сдерживать
Рынок сталкивается с рядом ограничений, включая высокие капитальные затраты, связанные с передовой инфраструктурой жидкостного охлаждения, сложностью интеграции и проблемами, связанными с потреблением воды в системах испарительного охлаждения. Модернизация существующих центров обработки данных может потребовать значительных изменений в стойках, трубопроводах, насосах, теплообменниках и контурах охлаждения объекта. Операторы также сталкиваются с проблемами, связанными с управлением охлаждающей жидкостью, опытом технического обслуживания, требованиями к надежности и совместимости с существующим ИТ-оборудованием.
Конкурентный анализ:
Отчет предлагает соответствующий анализ ключевых организаций / компаний, участвующих в глобальном рынке охлаждения центров обработки данных, а также сравнительную оценку, основанную на их предложениях продуктов, обзорах бизнеса, географическом присутствии, корпоративных стратегиях, доле сегмента рынка и SWOT-анализе. В докладе также содержится подробный анализ текущих новостей и разработок компаний, который включает разработку продуктов, инновации, совместные предприятия, партнерства, слияния и поглощения, стратегические альянсы и другие. Это позволяет оценить общую конкуренцию на рынке.
Лучшие компании на глобальном рынке охлаждения центров обработки данных
- Vertiv Holdings Co.
- Schneider Electric
- Компания Johnson Controls International PLC
- Группа компаний Munters AB
- STULZ GmbH
- Системы CoolIT
- Danfoss A/S
- Авиакомпания Global Corporation
- Rittal GmbH & Co. KG
- Альфа Лаваль.
Государственные инициативы
|
Страна |
Ключевые правительственные инициативы |
|
Соединенные Штаты |
Министерство энергетики США поддерживает проекты по энергоэффективности федерального центра обработки данных посредством технической помощи, инструментов, передового опыта и технологических рекомендаций. Федеральное правительство также способствовало ускоренному развитию крупномасштабной инфраструктуры дата-центров. |
|
Япония |
Расширение цифровой инфраструктуры и энергоэффективность в Японии стимулируют операторов центров обработки данных к развертыванию эффективных систем управления тепловой энергией, особенно по мере увеличения рабочих нагрузок в облаке и ИИ. |
|
Китай |
Китайские программы «зеленых» центров обработки данных и цифровой инфраструктуры подчеркивают энергоэффективность, интеллектуальные вычисления и снижение потребления ресурсов, поддерживая внедрение эффективных технологий охлаждения. |
Сегментация рынка
Доля глобального рынка охлаждения центров обработки данных классифицируется по типу системы охлаждения, применению и технологии охлаждения.
- Сегмент CRAC/CRAH Units доминирует на рынке и занимает около 31% доли в 2025 году и, по прогнозам, будет расти на значительном CAGR в течение прогнозируемого периода.
Основываясь на типе системы охлаждения, глобальный рынок охлаждения центров обработки данных разделен на блоки CRAC / CRAH, чиллеры, градирни, теплообменники и другие. Среди них доминируют подразделения CRAC/CRAH, поскольку они по-прежнему широко используются на обычных предприятиях, колокейшнах и гипермасштабных объектах. Они обеспечивают точный контроль температуры и влажности и могут быть интегрированы с архитектурами с поднятым полом и воздушным потоком. Их установленная база и относительно простое техническое обслуживание продолжают поддерживать спрос, даже когда жидкое охлаждение приобретает значение в средах с высокой плотностью ИИ.
- Сегмент гипермасштабных центров обработки данных составил наибольшую долю примерно в 42% в 2025 году и, как ожидается, будет расти со значительным CAGR в течение прогнозируемого периода.
На основе приложения рынок разделен на гипермасштабные центры обработки данных, центры обработки данных Colocation, корпоративные центры обработки данных и центры обработки данных Edge. Среди них Hyperscale Data Centers составила наибольшую долю и владеет примерно 42% в 2025 году. Гипермасштабные операторы быстро расширяют ИИ и облачную инфраструктуру, требуя высокопроизводительных систем охлаждения, способных обрабатывать значительные плотности стойки. Растущее развертывание кластеров GPU и платформ ускоренных вычислений побуждает гипермасштаберов внедрять жидкостное охлаждение и гибридные тепловые архитектуры. Поэтому ожидается, что постоянные инвестиции облачных и технологических компаний сохранят лидирующие позиции в сегменте.
- Сегмент воздушного охлаждения составил наибольшую долю примерно в 62% в 2025 году и, как ожидается, вырастет на значительном CAGR в течение прогнозируемого периода.
Основываясь на технологии охлаждения, рынок разделен на охлаждение на основе воздуха, прямое охлаждение жидкостей, погружение и гибридное охлаждение. Среди них преобладает воздушное охлаждение, поскольку оно имеет самую большую установленную базу и остается экономичным для обычных и рабочих нагрузок средней плотности. Системы CRAC/CRAH, чиллеры, градирни и технологии сдерживания широко известны операторам центров обработки данных. Тем не менее, ожидается, что охлаждение жидкостями с прямым охлаждением будет регистрировать более быстрый рост, поскольку рабочие нагрузки ИИ и HPC все чаще превышают практические тепловые пределы традиционного воздушного охлаждения.
Анализ регионального сегмента глобального рынка охлаждения ЦОД
- Северная Америка (США, Канада, Мексика)
- Европа (Германия, Великобритания, Франция, Италия, Испания, Нидерланды, остальная Европа).
- Азиатско-Тихоокеанский регион (Китай, Япония, Индия, Австралия, Южная Корея, остальная часть Азиатско-Тихоокеанского региона).
- Южная Америка (Бразилия, Аргентина, Южная Америка).
- Ближний Восток и Африка (ОАЭ, Саудовская Аравия, Южная Африка, остальная часть МЭА).
Ожидается, что Азиатско-Тихоокеанский регион будет владеть примерно 36% мирового рынка охлаждения центров обработки данных в течение прогнозируемого периода времени.
Азиатско-Тихоокеанский регион представляет собой крупнейший региональный рынок из-за его расширяющейся облачной инфраструктуры, быстро растущей цифровой экономики, большой экосистемы электроники и увеличения инвестиций в центры обработки данных в Китае, Японии, Индии, Южной Корее, Сингапуре и Австралии. Китай остается основным поставщиком из-за его крупномасштабной вычислительной инфраструктуры, в то время как Индия становится важным местом для гипермасштабных и колокейшн-объектов. Увеличение внедрения ИИ и увеличение плотности стойки побуждают операторов переходить к передовым технологиям жидкостного и гибридного охлаждения. Сильная производственная экосистема региона также поддерживает местные поставки компонентов охлаждения, полупроводникового оборудования, теплообменников и соответствующей инфраструктуры.
Ожидается, что Северная Америка будет расти быстрыми темпами на глобальном рынке охлаждения центров обработки данных, удерживая около 27% доли в течение прогнозируемого периода..
Северная Америка выигрывает от присутствия крупных облачных провайдеров, компаний ИИ, гипермасштабных операторов и передовых поставщиков инфраструктуры центров обработки данных. Соединенные Штаты остаются доминирующим вкладчиком из-за значительных инвестиций в инфраструктуру ИИ и большой установленной базы гипермасштабных и колокейшн-объектов. Растущая плотность графического процессора увеличивает потребность в жидкостном охлаждении с прямым чипом, задних дверных теплообменниках и системах распределения охлаждения высокой емкости. В то же время энергетические и водные проблемы подталкивают операторов к более эффективной архитектуре охлаждения. Министерство энергетики США продолжает предоставлять технические ресурсы для повышения энергоэффективности дата-центра.
Ожидается, что Европа станет самым быстрорастущим регионом на глобальном рынке охлаждения центров обработки данных в течение прогнозируемого периода, владея примерно 22% акций.
Европа испытывает сильный спрос на энергоэффективную инфраструктуру центров обработки данных из-за требований к устойчивости, растущего внедрения облачных вычислений и расширения вычислений ИИ. Германия, Великобритания, Франция, Нидерланды, Ирландия и страны Северной Европы являются основными центрами обработки данных. Операторы все чаще оценивают жидкостное охлаждение, свободное охлаждение, повторное использование тепла и интеграцию возобновляемых источников энергии для снижения потребления энергии. Ожидается, что акцент региона на экологических показателях и эффективной цифровой инфраструктуре ускорит инвестиции в технологии охлаждения следующего поколения.
Будущие тенденции рынка в глобальном рынке охлаждения центров обработки данных:
- Расширение прямого охлаждения жидкостей на чипе
Ожидается, что жидкостное охлаждение с прямым чипом станет одной из самых важных технологий в центрах обработки данных ИИ высокой плотности. Подход передает тепло непосредственно от процессоров через холодные пластины и петли охлаждающей жидкости, обеспечивая более высокую плотность стойки, чем обычное воздушное охлаждение.
- Рост охлаждения Immersion
Погружение охлаждения привлекает внимание для чрезвычайно высокой плотности вычислений, потому что серверы могут быть погружены в диэлектрические жидкости, которые эффективно поглощают тепло. Технология может снизить зависимость от обычной инфраструктуры кондиционирования воздуха и может стать все более актуальной для специализированных сред ИИ и HPC.
- Оптимизация охлаждения на основе ИИ
Искусственный интеллект и машинное обучение все чаще применяются для оптимизации работы системы охлаждения. Интеллектуальные контроллеры могут анализировать температуру, поток воздуха, рабочую нагрузку и условия оборудования для динамической регулировки холодопроизводительности. Исследования по оптимизации охлаждения на основе обучения с подкреплением продемонстрировали потенциал значительного сокращения потребления энергии для охлаждения.
- Восстановление тепла и эффективное охлаждение
Операторы дата-центров все чаще изучают рекуперацию тепла, сухое охлаждение, системы замкнутого цикла и водосберегающие технологии. Растущие опасения сообщества и регулирующих органов в отношении потребления воды в центрах обработки данных, вероятно, будут стимулировать архитектуры охлаждения, которые снижают требования к пресной воде при сохранении надежных тепловых характеристик.
Последние события
- В феврале 2025 года,Vertiv запустила Vertiv Liquid Cooling Services по всему миру, предоставляя услуги по установке, управлению жидкостью, техническому обслуживанию и цифровым услугам для систем с жидкостным охлаждением, поддерживающих ИИ и вычисления высокой плотности.
- В июне 2025 года,Vertiv расширила свое семейство CoolChip CDU с CoolChip CDU 70, CDU 100 и CDU 600 для приложений жидкостного охлаждения с прямым чипом, обслуживающих рабочие нагрузки AI и HPC в EMEA.
- В июне 2026 года,CoolIT Systems продемонстрировала конструкцию холодильной плиты мощностью 15 кВт, почти в четыре раза увеличив мощность своей предыдущей продемонстрированной однофазной холодильной плиты с прямым жидкостным охлаждением и нацеливаясь на будущую инфраструктуру ИИ высокой плотности.
Сегмент рынка
Это исследование прогнозирует доходы на глобальном, региональном и страновом уровнях с 2021 по 2035 год. Консультанты по принятию решений сегментировали глобальный рынок охлаждения центров обработки данных на основе нижеупомянутого сегмента:
Глобальный рынок охлаждения ЦОД по типу системы охлаждения
- Единицы CRAC/CRAH
- Чиллер единицы
- Охлаждающие башни
- Теплообменники
- Другие.
Глобальный рынок охлаждения центров обработки данных с помощью приложений
- Гипермасштабные центры обработки данных
- Центры данных Colocation
- Центры корпоративных данных
- Центры обработки данных Edge.
Глобальный рынок охлаждения центров обработки данных с помощью технологии охлаждения.
- Охлаждение на воздушной основе
- Прямое охлаждение жидкостей
- Охлаждение погружения
- Гибридные охлаждения.
Глобальный рынок охлаждения центров обработки данных с помощью регионального анализа.
Северная Америка
- США
- Канада
- Мексика
Европа
- Германия
- Великобритания
- Франция
- Италия
- Испания
- Россия
- Остальная Европа
Азиатско-Тихоокеанский регион
- Китай
- Япония
- Индия
- Южная Корея
- Австралия
- Остальная часть Азиатско-Тихоокеанского региона
Южная Америка
- Бразилия
- Аргентина
- Остальная часть Южной Америки
Ближний Восток и Африка
- ОАЭ
- Саудовская Аравия
- Катар
- Южная Африка
- Остальная часть Ближнего Востока и Африки
Часто задаваемые вопросы (FAQ)
Почему жидкостное охлаждение становится важным в центрах обработки данных?
Ускорители искусственного интеллекта и высокопроизводительные процессоры генерируют значительно больше тепла, чем обычные рабочие нагрузки сервера. Охлаждение с прямым погружением и погружением обеспечивает более эффективное удаление тепла и обеспечивает более высокую плотность стойки, чем традиционные системы на основе воздуха.
В чем разница между воздушным и жидкостным охлаждением в центрах обработки данных?
Охлаждение воздуха использует блоки CRAC / CRAH, чиллеры, управление воздушным потоком и оборудование для отвода тепла для удаления тепла сервера. Жидкое охлаждение передает тепло с использованием жидкой среды и особенно эффективно для рабочих нагрузок AI и HPC высокой плотности.
Какой сегмент приложений доминирует на рынке охлаждения ЦОД?
Гипермасштабные центры обработки данных представляют собой ведущий сегмент приложений, поскольку крупные облачные и технологические компании расширяют ИИ, облачные вычисления и высокопроизводительную инфраструктуру. Их высокая плотность стойки требует все более совершенных систем термического управления.
В. Какова самая большая будущая возможность охлаждения ЦОД?
A. Ожидается, что самая сильная возможность будет исходить от жидкостного охлаждения напрямую на чипе, погружения, интеллектуального управления охлаждением и водосберегающих систем отвода тепла. Эти технологии отвечают растущим тепловым и устойчивым требованиям центров обработки данных на основе ИИ.
Проверить лицензию
Выберите план, который вам подходит: для одного пользователя, многопользовательский или корпоративные решения, адаптированные к вашим потребностям.
Мы вам поможем
- Круглосуточная поддержка аналитиков
- Клиенты по всему миру
- Индивидуальная аналитика
- Отслеживание технологий
- Конкурентная разведка
- Индивидуальные исследования
- Синдицированные маркетинговые исследования
- Обзор рынка
- Сегментация рынка
- Факторы роста
- Возможности рынка
- Регуляторные обзоры
- Инновации и устойчивое развитие
Детали отчета
| Объем | Global |
| Страницы | 225 |
| Доставка | PDF & Excel via Email |
| Язык | русский |
| Дата выпуска | Aug 2026 |
| Доступ | Скачать с этой страницы |