
全球数据中心冷却市场
全球数据中心冷却市场规模,通过冷却系统类型(CRAC/CRAH Units、冷却机、冷却塔、热交换器等)分享,通过应用(Hyperscale、同地办公、企业和边缘数据中心),通过冷却技术(空基冷却、直取芯片液冷却、异相冷却和混合冷却),以及按区域(北美、欧洲、亚太、拉丁美洲、中东和非洲)分析和预测2026-2035年。

报告概览
目录
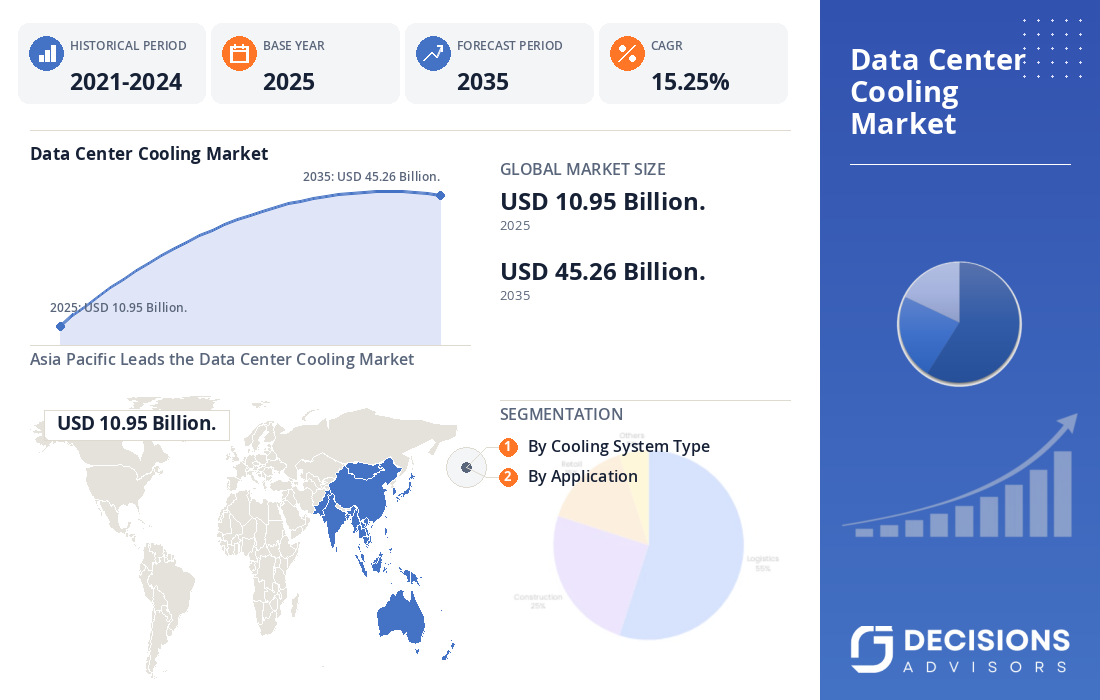
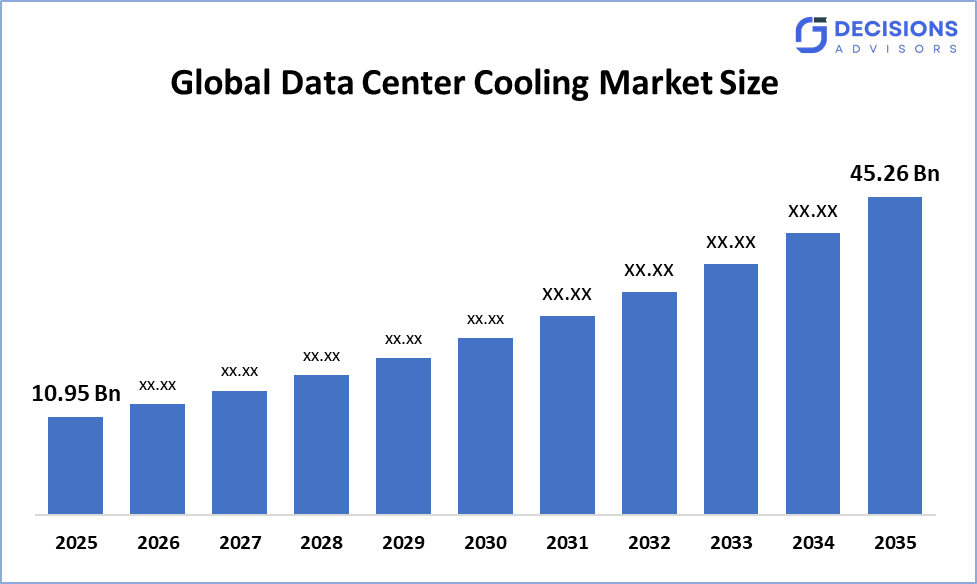
全球数据中心冷却市场规模预计将从2025年的10.95亿美元增长,到2035年可能达到45.26亿美元左右,CAGR为15.25%. 决策顾问认为,AI的快速扩张,高性能计算,超规模设施,高密度GPU基础设施是增长的主要驱动力,先进液体冷却日益获得市场份额. Vertiv, Schneider Electric, Johnson Controls, STULZ, Munters, 和 ColoIT Systems 是塑造竞争环境的主要公司之一. 工业估计还显示,随着机架功率密度增加,在以液体为基础的冷却方面出现了强劲的势头。
市场快照
- 全球数据中心冷却市场规模(2025年):10.95亿美元。
- 预计全球数据中心冷却市场规模(2035年):45.26亿美元。
- 全球数据中心冷却市场CAGR:15.25%.
- 最大的区域市场:亚太
- 2无最大区域:美国
- 快速增长区域:欧洲
- 基准年:2025年
- 历史时期:2021-2024年
- 市场预测期:2026-2035年
市场概况/导言
全球数据中心冷却市场包括用来去除由服务器、gpus、联网设备、储存系统和其他信息技术基础设施产生的热量的技术和服务。 冷却系统包括精密空调装置,冷却器,冷却塔,热交换所,后门热交换所,直取芯片液冷却所,和浸润冷却所. 云的快速采纳,人工智能工作量,超尺度扩展,边缘计算,以及拉克功率密度的不断提高,正在形成对先进热管理基础设施的强烈需求. 工业研究表明,2025年全球市场约为109.5亿美元,到2035年可达到452.6亿美元。
向AI基础设施的转变特别重要,因为现代GPU和加速器集群所产生的热负荷大大高于传统的企业服务器. 因此,液体冷却正在从专门技术转向高密度计算的主流解决方案。
- 美国,联邦方案越来越多地支持数据中心能效举措。 美国能源部的"联邦能源管理方案"(Federal Energy Management Program)为提高数据中心能效提供技术支持,工具,最佳做法并进行分析.
- 美国, 2025年联邦数据中心基础设施倡议还鼓励对大型数据中心和相关能源基础设施进行投资,增加对高效热管理系统的长期要求。
- 亚太、中国、日本、新加坡、印度等亚洲市场正在扩大云、AI和数字基础设施,支持对节能冷和高密度热管理技术的需求。
显著的透视: -
- 亚太区域预计将举行约36%全球数据中心冷却市场在预计时间范围内的份额。
- 北美预计将保持约27%由超规模AI基础设施和主要云服务投资支持。
- 由CRAC/CRAH系统类型 单位主导市场并持有约31%2025年份额。
- 通过应用,超尺度数据中心在市场上占据主导地位,并举办约42%2025年份额。
- 由"冷却科技","空基冷却"举办.大约 62%2025年的份额,尽管预计液体冷却的增长速度会更快。
- 全球数据中心冷却市场的复合年增长率是15.25%.
- 市场有可能对USD 45.26到2035年达到亿.
市场驱动器
全球数据中心冷却市场的主要驱动力是AI,云计算,高性能计算和数据密集型数字服务的快速扩张. 安装有先进GPU的AI服务器产生出显著高的热负荷,迫使操作员增加冷却能力并采用直通芯片液冷却,后门热交换器和浸润技术. 超尺度云提供商也正在扩大数据中心校园,以适应AI培训和推论工作量,形成对冷却基础设施的持续需求. 边际计算和5G网络对分布式设施的紧凑冷却系统的需求正在进一步增加。 同时,数据中心运营商正注重电力使用效能,节水,取热,智能冷却控制,以降低运营成本并实现可持续性目标.
限制
市场面临若干限制,包括与先进的液体冷却基础设施有关的高资本支出、集成的复杂性以及围绕蒸发性冷却系统取水的关切。 改造现有数据中心可能需要对架子、管道、泵、热交换器和设施冷却回路进行重大改造。 运营商还面临冷却剂管理、维修专门知识、可靠性要求以及与现有信息技术设备相容性方面的挑战。
竞争性分析:
报告对全球数据中心冷却市场中参与的关键组织/公司进行了适当的分析,并主要根据其产品提供情况、业务概况、地域存在、企业战略、部分市场份额和SWOT分析进行了比较评价。 该报告还提供了一份精益求精的分析,重点介绍公司目前的新闻和发展情况,其中包括产品开发、创新、合资企业、伙伴关系、并购、战略联盟等。 这样就可以对市场内部的总体竞争情况进行评价。
全球数据中心冷却市场的顶级公司
- Vertiv控股公司
- 施耐德电器
- 约翰逊控制国际
- Munters集团AB
- STULZ 股份有限公司
- 酷IT系统
- 丹福斯 A/S (英语).
- 承运人全球公司
- Rittal GmbH & Co. KG
- 阿尔法·拉瓦尔.
政府举措
|
国家 |
政府的主要举措 |
|
美国 |
美国能源部通过技术援助、工具、最佳做法和技术指导支持联邦数据中心能效项目。 联邦政府还推动加快发展大型数据中心基础设施 |
|
日本 |
日本的数字基础设施扩展和能源效率重点正在鼓励数据中心操作员部署高效的热管理系统,特别是随着云和AI工作量的增加。 |
|
中国 |
中国绿色数据中心和数字基础设施方案强调能源效率、智能计算和降低资源消耗,支持采用高效冷却技术 |
市场分割
全球数据中心冷却市场份额分为"冷却系统类型","应用"和"冷却技术".
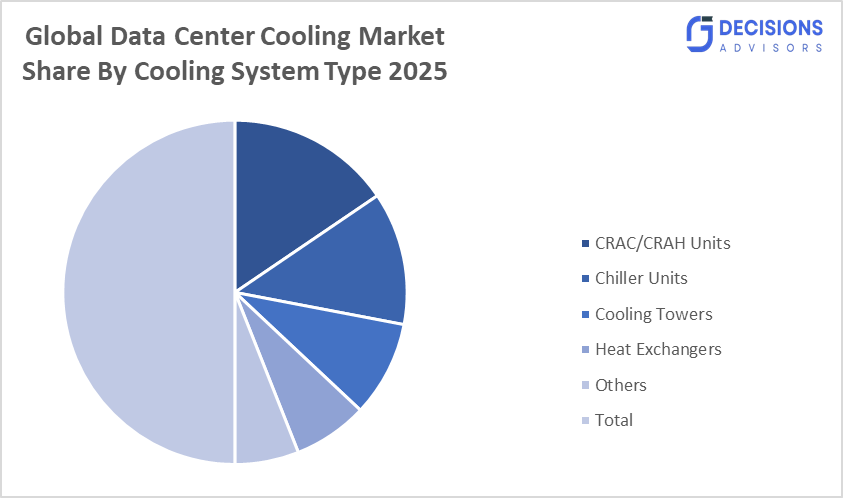
- CRAC/CRAH股在市场上占主导地位,在2025年占有约31%的份额,预计在预测期间CAGR将大幅增长。
根据冷却系统类型,全球数据中心冷却市场分为CRAC/CRAH Units,冷却机单元,冷却塔,热交换机等. 其中,CRAC/CRAH单位占主导地位,因为它们仍然被广泛部署在常规企业、同地办公和超规模设施。 它们提供精确的温度和湿度控制,并且可以与高地和密封气流结构相融合. 即便液体冷却在高密度AI环境中的重要性增加,它们已经安装的基站和相对直截了当的维护也继续支持需求.
- 超规模数据中心部分在2025年占了大约42%的最大份额,预计在预测期间,CAGR将增加。
基于应用,市场分为Hyperscale数据中心,同地数据中心,企业数据中心和Edge数据中心. 其中,超规模数据中心占了最大份额,在2025年占了大约42%的份额。 超规模操作员正在迅速扩展AI和云基础设施,需要能够处理大量机架密度的高容量冷却系统. 越来越多的GPU集群和加速计算平台的部署正在鼓励超规模机采用液冷和混合热结构。 因此,云和技术公司的持续投资可望保持该部分的领先地位。
- 在2025年,空基冷却部分占最大份额,约为62%,预计在预测期间,CAGR将增长。
以"冷却"技术为基础,市场分为"空基""冷却""直取"芯片"液""冷""""""""""""""""""""""""""""""""". 其中以空降为主,因为它拥有最大的安装基地,对于常规和中等密度的工作量来说仍然是经济的. CRAC/CRAH系统,冷却器,冷却塔,以及封装技术被数据中心操作员所广泛理解. 然而,由于AI和HPC的工作量日益超过传统空气冷却的实际热能限度,预计直取芯片液冷却的增长速度会更快。
全球数据中心冷却市场的区域部分分析
- 北美(美国、加拿大、墨西哥)
- 欧洲(德国、英国、法国、意大利、西班牙、荷兰、欧洲其他地区)。
- 亚太(中国、日本、印度、澳大利亚、韩国、亚太其他地区)。
- 南美洲(巴西、阿根廷、南美洲其他地区)。
- 中东和非洲(阿联酋、沙特阿拉伯、南非、多边环境协定的其余部分)。
亚太预计在全球数据中心冷却市场中约占36%。
亚太地区是最大的区域市场,因为其云基础设施不断扩大,数字经济迅速发展,电子生态系统庞大,中国、日本、印度、韩国、新加坡和澳大利亚的数据中心投资不断增加。 中国因其大规模计算基础设施而仍然是主要贡献国,而印度正成为超规模和同地办公设施的重要目的地. 增加人工智能的采用和不断上升的机架密度正鼓励操作人员转向先进的液体和混合冷却技术。 本区域强大的制造业生态系统也支持当地供应冷却部件、半导体设备、热交换器和相关基础设施。
北美预计将在全球数据中心冷却市场快速CAGR增长,在预测期间持有约27%的份额。 。 。 。
北美受益于主要云供应商、AI公司、超规模运营商和先进的数据中心基础设施供应商的存在。 美国仍然是主要捐助国,因为对AI基础设施进行了大量投资,并安装了大量超规模和同地办公设施。 不断增长的GPU密度使得对直通芯片液冷却,后门热交换器,高容量冷却分配系统的需求越来越大. 同时,对能源和水的关切正在促使运营商向更有效的冷却建筑发展。 美国能源部继续为数据中心能效提供技术资源。
预计在预测期间,欧洲将成为全球数据中心冷却市场增长最快的区域,拥有约22%的份额。
由于可持续性要求,越来越多的云层吸收,以及AI计算扩展,欧洲正在经历对节能数据中心基础设施的强劲需求. 德国,英国,法国,荷兰,爱尔兰等北欧国家都是主要的数据中心. 运营商越来越多地评价液体冷却,自由冷却,再用热能,再生能融合,以减少运营能耗. 该区域注重环境绩效和高效的数字基础设施,预计将加快对下一代冷却技术的投资。
全球数据中心冷却市场的未来市场趋势:-
- 扩大直向芯片液体冷却
直接对芯片液冷却预计将成为高密度AI数据中心中最重要的技术之一. 这种方法通过冷板和冷却剂循环将热能从处理器直接转移,使得机架密度高于常规空气冷却.
- 体积增高
对极高密度计算来说,immersion冷却越来越受关注,因为服务器可以被潜入能有效吸收热量的二电流中. 该技术可以减少对传统空调基础设施的依赖,并且可能越来越适合专门的AI和HPC环境.
- 基于AI的冷却优化
人工智能和机器学习越来越多地被应用在优化冷却系统操作上. 智能控制器可以分析温度,气流,工作量,设备条件来动态地调整冷却能力. 对以强化学习为基础的冷却优化的研究显示,冷却能耗有可能被大幅削减。
- 热恢复和水能冷却
数据中心运营商正在越来越多地探索热回收、干冷却、闭路系统以及节水技术。 对数据中心水消耗日益严重的社区和监管关切可能鼓励冷却结构减少淡水需求,同时保持可靠的热能。
最近的发展
- 在2025年2月,Vertiv在全球推出Vertiv液体冷却服务,为支持AI和高密度计算的液体冷却系统提供安装,流体管理,维护等数字服务.
- 在2025年6月,我们Vertiv将其ColoChip CDU家族扩展为ColoChip CDU 70,CDU 100和CDU 600,用于直接对芯片液冷却应用,服务于EMEA的AI和HPC工作量.
- 2026年6月,任相国.CoolIT Systems演示了15千瓦的冷板设计,几乎翻了之前所展示的单相直流-液冷板的容量并瞄准了未来的高密度AI基础设施.
市场部分
本研究预测了2021年至2035年全球、区域和国家各级的收入。 决策顾问根据以下部分划分了全球数据中心冷却市场:
全球数据中心冷却市场,通过冷却系统类型
- CRAC/CRAH 单位
- 冷却器
- 冷却塔
- 热交换器
- 其别者.
全球数据中心冷却市场,按应用程序分列
- 超尺度数据中心
- 合用地点数据中心
- 企业数据中心
- 边缘数据中心.
全球数据中心冷却市场,由冷却科技公司提供.
- 空基冷却
- 直接对芯片液体冷却
- 冷却
- 混合凉爽。
全球数据中心冷却市场,By Regional Analysis.
北美
- 美国
- 加拿大
- 墨西哥
欧洲
- 德国
- 联合王国
- 法国
- 意大利
- 页:1
- 俄罗斯
- 欧洲其他地区
亚太
- 中国
- 日本
- 印度
- 韩国
- 澳大利亚
- 亚洲及太平洋其他地区
南美洲
- 联合国
- 联合国
- 南美洲其他地区
中东和非洲
- 阿联酋
- 沙特阿拉伯
- 卡塔尔
- 南非
- 中东和非洲其他地区
经常被问到的问题(FAQ)
Q. 为什么液体冷却在数据中心变得重要?
A. AI加速器和高性能处理器产生的热量大大高于传统的服务器工作量. 直接对接芯片和浸润冷却能提供比传统空基系统更高效的去热和使机架密度更高.
Q. 数据中心空气冷却与液体冷却有什么区别?
A. 空气冷却使用CRAC/CRAH单元,冷却器,气流管理,和回放热设备来去除服务器热. 液相冷却利用液相介质传出热量,对高密度AI和高浓度PC工作量特别有效.
Q. 数据中心冷却市场以哪个应用部分为主?
A. 超规模数据中心是主要的应用部分,因为大型云和技术公司正在扩大AI、云计算和高性能基础设施。 它们的高架密度需要越来越先进的热管理系统。
Q. 数据中心冷却方面最大的未来机会是什么?
A. 最大的机会预计将来自直接对芯片液体冷却、浸润冷却、智能冷却控制以及节能放热系统。 这些技术满足AI驱动数据中心日益增长的热能和可持续性要求.
查看许可
选择最适合您的计划:专为您的需求量身定制的单用户、多用户或企业解决方案。
我们为您提供全方位支持
- 24/7 分析师支持
- 全球客户
- 量身定制的洞察
- 技术跟踪
- 竞争情报
- 定制研究
- 联合市场研究
- 市场概览
- 市场细分
- 增长驱动因素
- 市场机遇
- 监管洞察
- 创新与可持续发展