
Marché mondial des médicaments antidiabétiques oraux
Taille du marché mondial des médicaments antidiabétiques oraux, part par catégorie de médicaments (Biguanides, sulfonylurées, inhibiteurs du DPP-4, inhibiteurs du SGLT2, inhibiteurs de la thiazolidinediones, inhibiteurs de l'alpha-glucosidase et autres), par type de diabète (diabète de type 2, diabète de type 1, prédiabètes, etc.), par canal de distribution (médicaments hospitaliers, pharmacies de détail, pharmacies en ligne, etc.), et par région (Amérique du Nord, Europe, Asie-Pacifique, Amérique latine, Moyen-Orient et Afrique), analyse et prévisions 2026-2035
Aug 2026
DAR5220
200

Aperçu du rapport
Table des matières
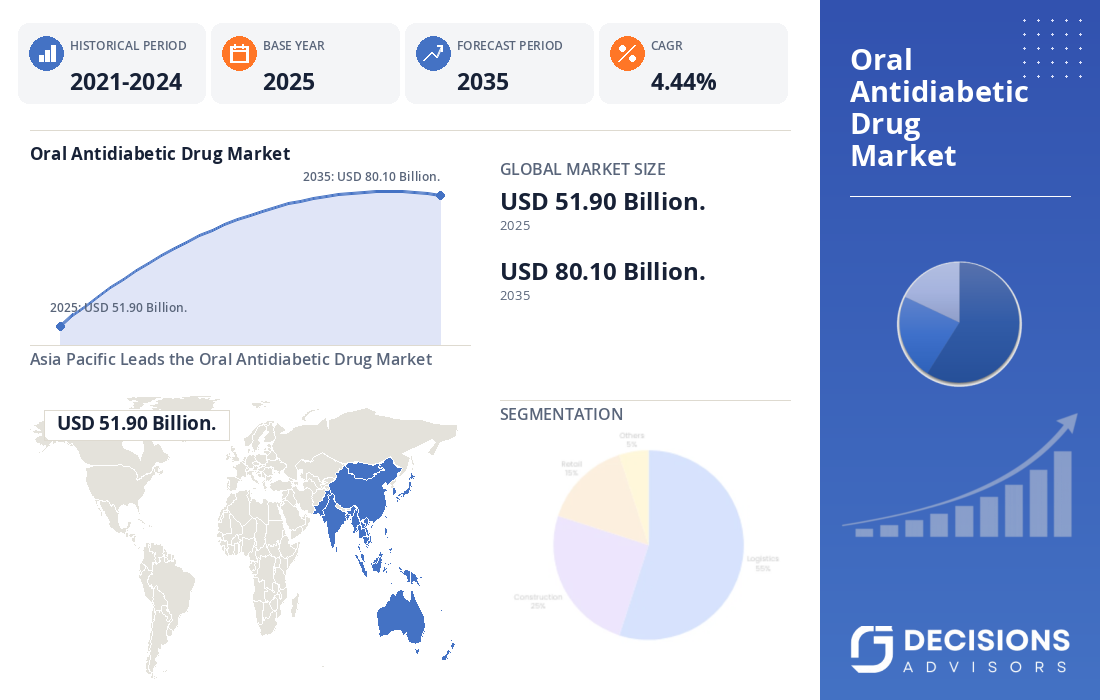
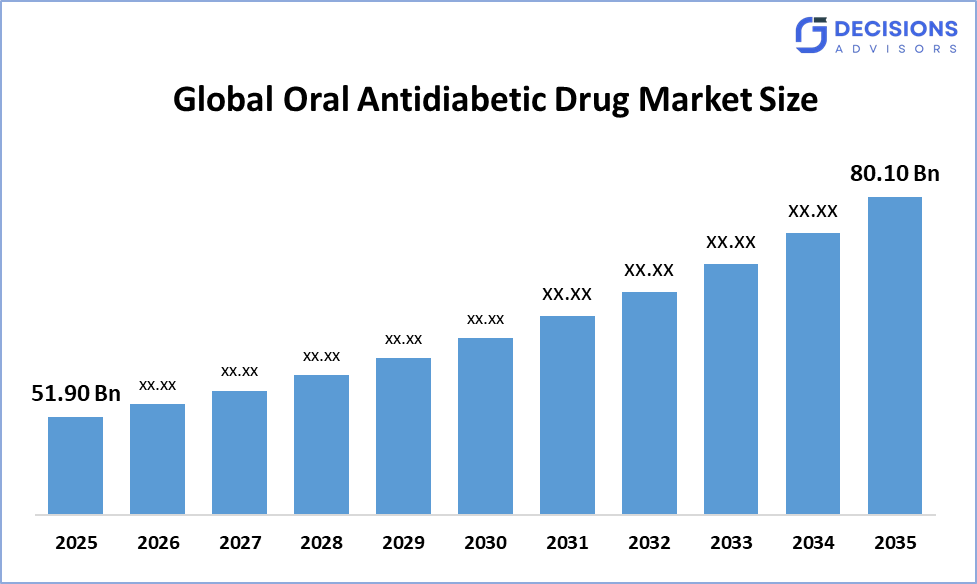
Le marché mondial des médicaments antidiabétiques oraux devrait augmenter de 51,90 milliards de dollars en 2025 et devrait atteindre environ 80,10 milliards de dollars en 2035, avec un TCAC de 4,44 %. Selon les conseillers en décision, l'augmentation du fardeau mondial du diabète, l'élargissement de la couverture diagnostique et du traitement, la demande de thérapies buccodentaires pratiques et les progrès dans les médicaments GLP-1 oraux de nouvelle génération favorisent la croissance du marché. Le segment Diabète de type 2 domine la demande parce que les médicaments oraux hypoglycémiants sont largement utilisés dans la prise en charge à long terme du diabète de type 2.
Aperçu du marché
- Taille du marché mondial des médicaments antidiabétiques oraux (2025): USD 51,90 milliards.
- Taille du marché mondial des médicaments antidiabétiques oraux (2035): USD 80,10 milliards.
- Marché mondial des médicaments antidiabétiques oraux : 4,44 %.
- Le plus grand marché régional: Asie-Pacifique
- 2ndPlus grande région : Amérique du Nord
- Région de croissance la plus rapide: Asie Pacifique
- Année de base: 2025
- Période historique: 2021-2024
- Période de prévision du marché: 2026-2035
Aperçu du marché/ Introduction
Le marché mondial des médicaments antidiabétiques oraux comprend des médicaments administrés par voie orale pour contrôler la glycémie, en particulier chez les patients diabétiques de type 2. Les principales catégories thérapeutiques comprennent les biguanides, les sulfonylurées, les inhibiteurs de la DPP-4, les inhibiteurs de la SGLT2, les thiazolidinediones et les inhibiteurs de l'alpha-glucosidase. Le marché se développe à mesure que la prévalence du diabète augmente, que le diagnostic s'améliore et que les systèmes de soins de santé élargissent l'accès au traitement des maladies chroniques. Selon l'Organisation mondiale de la santé, environ 830 millions de personnes dans le monde vivaient avec le diabète en 2022, ce qui souligne l'importante exigence de traitement à long terme. Les thérapies orales demeurent importantes parce que les comprimés fournissent une administration pratique pour la prise en charge des maladies à long terme et sont généralement plus faciles à intégrer dans les routines de traitement quotidiennes que les médicaments injectables. En même temps, le paysage concurrentiel évolue vers des thérapies présentant des avantages cardiovasculaires, rénaux et de gestion du poids. Des entreprises comme Novo Nordisk, Eli Lilly, Merck & Co., AstraZeneca, Boehringer Ingelheim et Sanofi investissent dans des portefeuilles de diabète, tandis que les thérapies GLP-1 orales émergentes créent un nouveau domaine de concurrence.
- États-Unis, Le Programme national de prévention du diabète du CDC appuie des interventions fondées sur des données probantes visant à prévenir ou à retarder le diabète de type 2, renforçant ainsi l'écosystème de soins du diabète.
- Japon, Les programmes nationaux de promotion de la santé mettent l'accent sur la prévention et la gestion des maladies liées au mode de vie, y compris le diabète.
- Chine, Les programmes nationaux de prévention et de lutte contre le diabète mettent l'accent sur la sensibilisation, la détection précoce, le traitement standardisé et l'amélioration de la gestion des soins primaires.
Faits saillants : -
- L ' Asie et le Pacifique devraitenviron 36%part du marché mondial des médicaments antidiabétiques oraux dans les délais prévus.
- L'Amérique du Nord devrait tenirenviron 29%partager pendant la période de prévision en raison des taux élevés de diagnostic, des systèmes de santé établis et l'adoption rapide de thérapies innovantes.
- Par classe de drogue, le segment Biguanides a dominé le marché et détientenviron 26,8%En 2025, le TCAC devrait augmenter régulièrement au cours de la période de prévision.
- Par type de diabète, le segment du diabète de type 2 a dominé le marché et détientenviron 93,6%En 2025, le TCAC devrait connaître une croissance importante au cours de la période de prévision.
- Par canal de distribution, les pharmacies de détailenviron 56,7%En 2025, grâce à leur grande disponibilité et à leurs prescriptions récurrentes pour la prise en charge du diabète chronique.
- Rybelsus de Novo Nordisk a généré DKK22.09en 2025, démontrant l'importance commerciale du traitement par GLP-1 par voie orale.
- Le taux de croissance annuel composé du marché mondial des médicaments antidiabétiques oraux est4.44%.
- Le marché est susceptible de réaliser une évaluation deUSD 80.10milliards d'ici 2035.
Conducteurs du marché
La prévalence croissante du diabète représente le moteur fondamental de la demande de médicaments antidiabétiques oraux. Les données de l'OMS indiquent que la prévalence mondiale du diabète chez les adultes a considérablement augmenté au cours des dernières décennies, les plus grandes lacunes dans le traitement se produisant dans les pays à faible revenu et à revenu intermédiaire. L'obésité croissante, les modes de vie sédentaires, le vieillissement de la population, l'urbanisation et l'évolution des habitudes alimentaires augmentent le nombre de personnes nécessitant un traitement hypoglycémiant. Un dépistage et un diagnostic plus généralisés transforment également les patients non traités en utilisateurs potentiels. L'innovation pharmaceutique est un autre facteur de croissance important. Les inhibiteurs SGLT2 et DPP-4 ont élargi les options de traitement par voie orale, tandis que les médicaments GLP-1 par voie orale créent une nouvelle catégorie importante. En 2026, Eli Lilly a rapporté des résultats positifs de phase 3 pour l'orforglipron oral, incluant un contrôle A1C supérieur et une réduction de poids par rapport au sémaglutide oral dans l'étude ACHIEVE-3.
Dispositif de retenue
Le marché fait face à plusieurs contraintes, dont la pression sur les prix génériques, les restrictions de remboursement, les défis liés au respect du traitement et la complexité de la réglementation. Les médicaments établis comme la metformine et plusieurs sulfonylurées font face à une concurrence générique intense, limitant la croissance des revenus malgré des volumes élevés d'ordonnances. Les nouvelles thérapies peuvent avoir des coûts de développement et de fabrication considérablement plus élevés, tandis que les profils d'événements indésirables et les contre-indications propres au patient peuvent influencer le choix du traitement.
Analyse concurrentielle :
Le rapport présente l'analyse appropriée des principales organisations et entreprises impliquées dans le marché mondial des médicaments antidiabétiques oraux, ainsi qu'une évaluation comparative fondée principalement sur leurs offres de produits, leurs aperçus commerciaux, leur présence géographique, leurs stratégies d'entreprise, leur part de marché et leur analyse SWOT. Le rapport fournit également une analyse détaillée des nouvelles et des développements actuels des entreprises, qui comprennent le développement de produits, des innovations, des coentreprises, des partenariats, des fusions et acquisitions, des alliances stratégiques, etc. Cela permet d'évaluer la concurrence globale sur le marché.
Meilleures entreprises du marché mondial des médicaments antidiabétiques oraux
- Novo Nordisk A/S
- Eli Lilly et la société
- La société Merck & Co, Inc.
- AstraZeneca PLC
- Boehringer Ingelheim International GmbH
- Sanofi S.A.
- Bristol Myers Squibb Company
- Takeda Pharmaceutical Company Limited
- Novartis AG
- Johnson et Johnson.
Initiatives gouvernementales
|
Pays |
Principales initiatives gouvernementales |
|
États-Unis |
Le Programme national de prévention du diabète appuie les interventions fondées sur des données probantes visant à prévenir ou à retarder le diabète de type 2 et à améliorer les résultats à long terme du diabète |
|
Japon |
Les politiques nationales de promotion de la santé mettent l ' accent sur la prévention et le contrôle des maladies liées au mode de vie, y compris le diabète, tout en encourageant les diagnostics précoces et les modes de vie plus sains |
|
Chine |
Les programmes nationaux de prévention et de contrôle du diabète mettent l'accent sur la prévention, le dépistage, le traitement standardisé, l'éducation des patients et le renforcement de la prise en charge du diabète par les soins de santé primaires. |
Segmentation du marché
La part du marché mondial des médicaments antidiabétiques oraux est classée en classe de médicaments, type de diabète et canal de distribution.
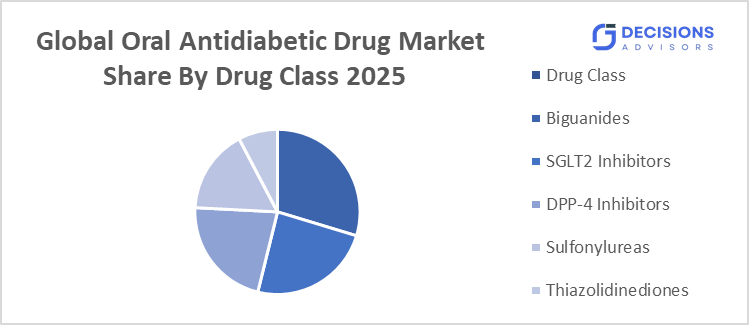
- Le segment des Biguanides a dominé le marché et détient environ 26,8% de parts en 2025 et devrait croître à un TCAC stable au cours de la période de prévision.
D'après la classe de médicaments, le marché mondial des antidiabétiques oraux est divisé en biguanides, sulfonylurées, inhibiteurs du DPP-4, inhibiteurs du SGLT2, thiazolidinediones, inhibiteurs de l'alpha-glucosidase et autres. Parmi ceux-ci, les Biguanides dominent parce que la metformine reste l'un des traitements oraux les plus établis pour le diabète de type 2. Son coût abordable, sa disponibilité étendue et ses longs antécédents cliniques appuient des volumes importants d'ordonnances. La metformine est également fréquemment utilisée comme base pour un traitement combiné avec de nouvelles classes de médicaments. Bien que les nouvelles thérapies augmentent rapidement, la vaste base de patients installée et l'accessibilité générique de la metformine maintiennent la position de leader du segment.
- Le segment du diabète de type 2 a représenté la plus grande part d'environ 93,6 % en 2025 et devrait croître à un TCAC important au cours de la période de prévision.
Selon le type de diabète, le marché est divisé en diabète de type 2, diabète de type 1, prédiabète et autres. Le diabète de type 2 domine parce que les antidiabétiques oraux sont principalement utilisés pour gérer la résistance à l'insuline et l'insuffisance de la production d'insuline associée à la maladie de type 2. L'augmentation de l'obésité, du vieillissement de la population et des changements de mode de vie continue d'accroître la population mondiale de patients de type 2. L'OMS considère le diabète de type 2 comme la forme la plus courante de diabète et signale que la prévalence du diabète a considérablement augmenté dans tous les pays.
- Le segment des pharmacies de détail a représenté la plus grande part d'environ 56,7 % en 2025 et devrait croître à un TCAC important au cours de la période de prévision.
Selon le canal de distribution, le marché est divisé en pharmacies hospitalières, pharmacies de détail, pharmacies en ligne et autres. Les pharmacies de détail dominent parce que le diabète est une maladie chronique nécessitant des ordonnances récurrentes et un accès continu aux médicaments. Leur large présence géographique les rend commodes pour les patients recevant une thérapie orale à long terme. Les circuits de vente au détail sont particulièrement importants sur les marchés où les médicaments chroniques sont régulièrement distribués en dehors des hôpitaux. On s'attend à ce que les pharmacies en ligne deviennent plus largement acceptées à mesure que les ordonnances numériques, la livraison à domicile et les plateformes de médicaments en ligne deviennent plus largement acceptées.
Analyse du segment régional du marché mondial des médicaments antidiabétiques oraux
- Amérique du Nord (États-Unis, Canada, Mexique)â € ̄
- Europe (Allemagne, Royaume-Uni, France, Italie, Espagne, Pays-Bas, reste de l'Europe).
- Asie-Pacifique (Chine, Japon, Inde, Australie, Corée du Sud, Reste de l'Asie-Pacifique).
- Amérique du Sud (Brésil, Argentine, reste de l'Amérique du Sud).
- Moyen-Orient et Afrique (EAU, Arabie saoudite, Afrique du Sud, Reste de l'AEM).
L'Asie-Pacifique devrait détenir environ 36 % du marché mondial des médicaments antidiabétiques oraux dans les délais prévus.
L'Asie-Pacifique représente la plus grande opportunité régionale en raison de son importante population diabétique, de l'augmentation du diagnostic, de l'expansion de l'infrastructure des soins de santé et de l'accessibilité croissante des produits pharmaceutiques. La Chine et l'Inde sont particulièrement importantes en raison de leur forte population et de la prévalence croissante des troubles métaboliques. Le Japon et la Corée du Sud contribuent par le biais de systèmes de soins de santé avancés, de solides industries pharmaceutiques et d'une forte adoption de médicaments innovants. Les données de l'OMS sur l'Asie du Sud-Est font ressortir un nombre important d'adultes atteints de diabète qui ne sont pas diagnostiqués ou non traités.
On s'attend à ce que l'Amérique du Nord augmente rapidement à un TCAC sur le marché mondial des médicaments antidiabétiques oraux, avec environ 29 % de sa part au cours de la période de prévision.
L'Amérique du Nord bénéficie de taux élevés de diagnostic de diabète, d'une infrastructure de soins de santé avancée, d'une forte R-D pharmaceutique et d'une adoption relativement rapide de thérapies innovatrices. Les États-Unis sont les principaux contributeurs, appuyés par de vastes recherches cliniques et un grand marché pharmaceutique commercial. L'émergence de thérapies BPL-1 par voie orale devrait renforcer la concurrence régionale. Le programme orforglipron d'Eli Lilly et la franchise de semaglutide oral de Novo Nordisk sont des développements particulièrement importants sur ce marché.
L'Europe devrait détenir environ 24 % du marché mondial des médicaments antidiabétiques oraux au cours de la période de prévision.
L'Europe dispose d'une infrastructure de soins du diabète mature, soutenue par les systèmes de santé nationaux, des réseaux de distribution pharmaceutiques établis et de vastes recherches cliniques. L'Allemagne, la France, le Royaume-Uni, l'Italie et l'Espagne sont des marchés importants en raison de leur nombre élevé de patients et de leurs dépenses de santé. La région est également un important marché commercial et de recherche pour les thérapies GLP-1. Les résultats de Novo Nordisk pour 2025 montrent une forte demande internationale pour son portefeuille de diabète, bien que ses produits traditionnels de diabète GLP-1 connaissent des changements de portefeuille vers de nouvelles thérapies.
Tendances futures du marché mondial des médicaments antidiabétiques oraux : -
-
- Extension des thérapies GLP-1 orales
Les thérapies BPL-1 par voie orale devraient devenir l'un des domaines d'innovation les plus importants du marché. Ces médicaments offrent le potentiel de fournir des effets glycémiques forts et de gestion du poids par l'administration de comprimés. L'orforglipron d'Eli Lilly a montré des résultats de phase 3, tandis que Novo Nordisk continue de développer sa franchise de sémaglutide oral.
-
- Croissance des thérapies combinées
Les thérapies combinées prennent de plus en plus d'importance à mesure que les médecins cherchent à renforcer le contrôle glycémique par des mécanismes complémentaires. Les associations impliquant la metformine, les inhibiteurs SGLT2 et les inhibiteurs DPP-4 peuvent simplifier le traitement et soutenir l'intensification thérapeutique. Les combinaisons à doses fixes sont susceptibles de gagner en importance tant sur les marchés développés que sur les marchés émergents.
-
- Une plus grande attention aux résultats cardio-rénaux
Le traitement du diabète est de plus en plus évalué au-delà de la réduction du glucose. Les inhibiteurs du SGLT2 et les nouvelles thérapies métaboliques ont renforcé l'accent mis sur les résultats cardiovasculaires et rénaux. Le développement futur du produit est donc susceptible de mettre l'accent sur les thérapies qui traitent simultanément du contrôle du glucose et des complications majeures associées au diabète.
-
- Soins du diabète personnalisés et numériques
La surveillance numérique du glucose, les dossiers de santé électroniques, la télémédecine et les plateformes de santé connectées appuient une gestion plus individualisée du diabète. L'intégration des données sur le traitement à la prise de décisions cliniques peut aider les médecins à ajuster les schémas thérapeutiques en fonction de la réponse du patient. Cette tendance devrait accroître la demande de thérapies qui peuvent être facilement intégrées dans des plans de traitement personnalisés à long terme.
Développement récent
- En février 2026,Novo Nordisk a publié son rapport annuel 2025, signalant les ventes de Rybelsus de 22,09 milliards de DKK et les investissements continus dans son portefeuille de diabète
- En avril 2026,Eli Lilly a annoncé des résultats positifs de phase 3 ACHIEVE-4 pour Foundayo (orforglipron), signalant la non-infériorité de l'insuline glargine et envisage de soumettre le traitement du diabète de type 2 à la FDA américaine.
- En juin 2026, Eli Lilly a annoncé des résultats détaillés de phase 3 ACHIEVE montrant que Foundayo oral a livré un contrôle A1C supérieur et perte de poids par rapport au sémaglutide oral dans ACHIEVE- 3
Marché
Cette étude prévoit des recettes aux niveaux mondial, régional et national de 2021 à 2035. Les conseillers en décision ont segmenté le marché mondial des médicaments antidiabétiques oraux selon le segment ci-dessous :
Marché mondial des médicaments antidiabétiques oraux, par catégorie de médicaments.
- Biguanides
- Sulfonylurée
- DPP-4 Inhibiteurs
- SGLT2 Inhibiteurs
- Thiazolidinediones
- Inhibiteurs de l'alpha-glucosidase
- D'autres.
Marché mondial des médicaments antidiabétiques oraux, par type de diabète.
- Diabète de type 2
- Diabète de type 1
- Prédiabétes
- D'autres.
Marché mondial des médicaments antidiabétiques oraux, par canal de distribution.
- Pharmacies en milieu hospitalier
- Pharmacies de détail
- Pharmacies en ligne
- D'autres.
Marché mondial des médicaments antidiabétiques oraux, par analyse régionale.
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l ' Asie et du Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- EAU
- Arabie saoudite
- Qatar
- Afrique du Sud
- Reste du Moyen-Orient et Afrique
Foire aux questions (FAQ)
Q. Qu'est-ce qui motive le marché mondial des médicaments antidiabétiques oraux?
A. Le marché est principalement motivé par la prévalence croissante du diabète, l'augmentation de l'obésité, le vieillissement des populations, l'amélioration du diagnostic et l'élargissement de l'accès au traitement des maladies chroniques. L'innovation dans les thérapies BPL-1 par voie orale et la demande croissante de traitement à long terme sont des facteurs de croissance supplémentaires. L'OMS estime qu'environ 830 millions de personnes dans le monde vivent avec le diabète en 2022.
Q. Quelle classe de médicaments domine le marché mondial des médicaments antidiabétiques oraux?
A. Les biguanides représentent le segment le plus important de la catégorie des médicaments, principalement parce que la metformine demeure un traitement établi, abordable et largement disponible pour le diabète de type 2. Les inhibiteurs SGLT2, les inhibiteurs DPP-4 et les nouvelles thérapies GLP-1 par voie orale gagnent en importance stratégique.
Q. Pourquoi les BPL-1 oraux sont-ils importants pour l'avenir du marché?
A. Les médicaments GLP-1 oraux offrent une alternative potentiellement pratique aux thérapies injectables tout en ciblant le contrôle glycémique et la prise en charge du poids. Les résultats de l'orforglipron de phase 3 d'Eli Lilly et la franchise Rybelsus établie de Novo Nordisk indiquent que la thérapie GLP-1 orale devient un segment concurrentiel de plus en plus important.
Q. Quelle région devrait dominer le marché mondial des médicaments antidiabétiques oraux?
A. L'Asie-Pacifique devrait demeurer le plus grand marché régional en raison de son importante population diabétique, de l'expansion de l'infrastructure des soins de santé et de l'accès accru au traitement. La Chine, l'Inde et le Japon devraient continuer à apporter des contributions importantes.
Vérifier la Licence
Choisissez le plan qui vous convient le mieux : solutions Utilisateur Unique, Multi-Utilisateur ou Entreprise adaptées à vos besoins.
Détails du Rapport
| Pages | 200 pages |
| Livraison | PDF & Excel, par E-mail |
| Langue | français |
Nous vous accompagnons
- Support analyste 24/7
- Clients à travers le monde
- Analyses sur mesure
- Suivi technologique
- Veille concurrentielle
- Recherche personnalisée
- Études de marché syndiquées
- Aperçu du marché
- Segmentation du marché
- Moteurs de croissance
- Opportunités de marché
- Analyses réglementaires
- Innovation et durabilité
Détails du Rapport
| Portée | Global |
| Pages | 200 |
| Livraison | PDF & Excel, par E-mail |
| Langue | français |
| Date de publication | Aug 2026 |
| Accès | Télécharger depuis cette page |