
Мировой рынок пероральных антидиабетических препаратов
Глобальный размер рынка пероральных противодиабетических препаратов, доля по классу лекарств (бигуаниды, сульфонилмочевины, ингибиторы DPP-4, ингибиторы SGLT2, ингибиторы тиазолидиндионов, альфа-глюкозидазы и другие), по типу диабета (диабет 2 типа, диабет 1 типа, преддиабет и другие), по каналу распределения (госпитальные аптеки, розничные аптеки, онлайн-аптеки и другие) и по регионам (Северная Америка, Европа, Азиатско-Тихоокеанский регион, Латинская Америка, Ближний Восток и Африка), анализ и прогноз 2026-2035

Обзор отчета
Оглавление
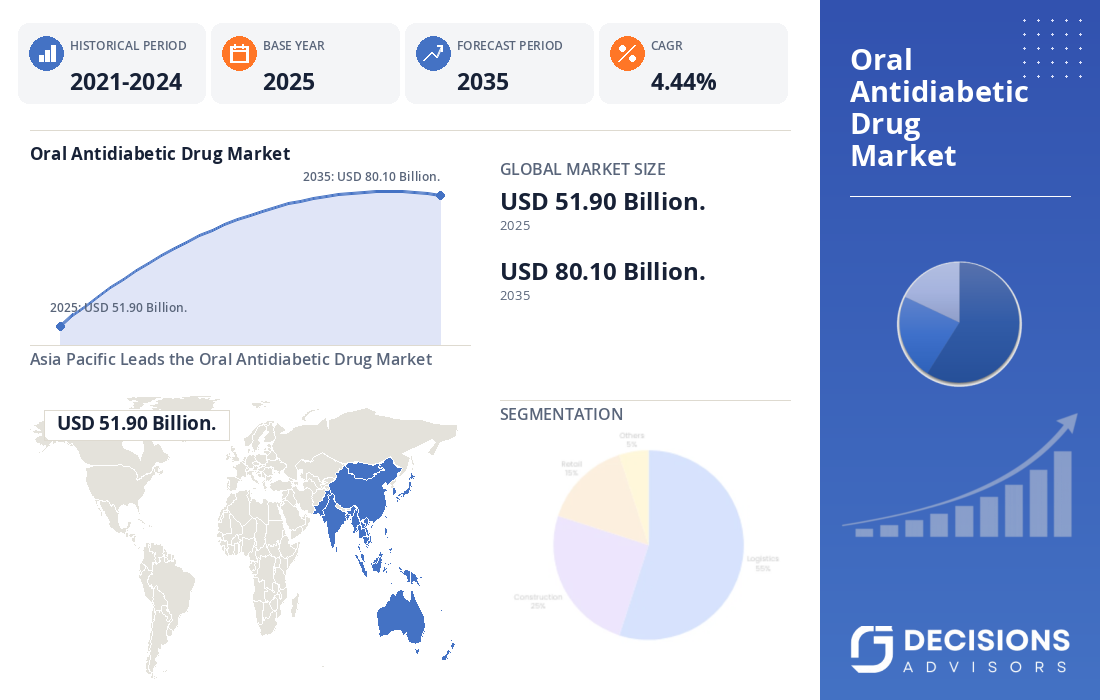
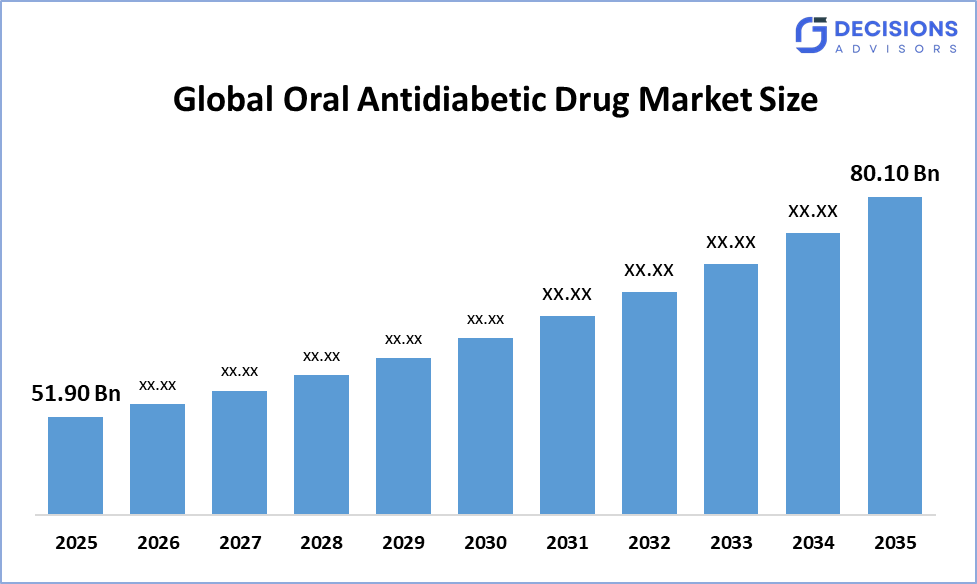
Прогнозируется, что глобальный размер рынка оральных противодиабетических препаратов вырастет с 51,90 млрд долларов США в 2025 году и, вероятно, достигнет около 80,10 млрд долларов США к 2035 году с CAGR 4,44%. По данным Decision Advisors, растущее глобальное бремя диабета, расширение охвата диагностикой и лечением, спрос на удобную пероральную терапию и достижения в пероральных препаратах GLP-1 следующего поколения поддерживают рост рынка. Сегмент диабета 2 типа доминирует над спросом, потому что пероральные препараты для снижения уровня глюкозы широко используются в долгосрочном лечении диабета 2 типа.
Рыночный снимок
- Размер мирового рынка пероральных противодиабетических препаратов (2025): 51,90 млрд долларов США.
- Прогнозируемый глобальный размер рынка пероральных противодиабетических препаратов (2035): 80,10 млрд долларов США.
- Глобальный рынок пероральных противодиабетических препаратов CAGR: 4,44%.
- Крупнейший региональный рынок: Азиатско-Тихоокеанский регион
- 2индКрупнейший регион: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
- Базовый год: 2025
- Исторический период: 2021-2024
- Прогноз рынка: 2026-2035
Обзор рынка/Введение
Глобальный рынок пероральных противодиабетических препаратов включает фармацевтические препараты, вводимые перорально для контроля уровня глюкозы в крови, особенно у пациентов с диабетом 2 типа. Основные терапевтические категории включают бигуаниды, сульфонилмочевины, ингибиторы DPP-4, ингибиторы SGLT2, тиазолидиндионы и ингибиторы альфа-глюкозидазы. Рынок расширяется по мере увеличения распространенности диабета, улучшения диагностики и расширения доступа к лечению хронических заболеваний. По данным Всемирной организации здравоохранения, в 2022 году около 830 миллионов человек во всем мире жили с диабетом, что подчеркивает существенную потребность в долгосрочном лечении. Оральная терапия остается важной, потому что таблетки обеспечивают удобное введение для долгосрочного лечения заболеваний и, как правило, для многих пациентов легче включать в ежедневные процедуры лечения, чем инъекционные лекарства. В то же время конкурентный ландшафт смещается в сторону терапии с сердечно-сосудистыми, почечными и весовыми преимуществами. Такие компании, как Novo Nordisk, Eli Lilly, Merck & Co., AstraZeneca, Boehringer Ingelheim и Sanofi инвестируют в портфели диабета, в то время как новые пероральные методы лечения GLP-1 создают новую область конкуренции.
- Соединенные Штаты, Национальная программа профилактики диабета CDC поддерживает основанные на фактических данных вмешательства, направленные на предотвращение или отсрочку диабета 2 типа, укрепляя более широкую экосистему лечения диабета.
- В рамках национальных программ по укреплению здоровья особое внимание уделяется профилактике и лечению заболеваний, связанных с образом жизни, включая диабет.
- Национальные программы по профилактике и контролю диабета подчеркивают осведомленность, раннее выявление, стандартизированное лечение и улучшенное управление первичной медико-санитарной помощью.
Примечательный Insights:
- Ожидается, что Азиатско-Тихоокеанский регион сохранитсяПриблизительно 36%Доля глобального рынка оральных противодиабетических препаратов в прогнозируемые сроки.
- Ожидается, что Северная Америка сохранитПриблизительно 29%доля в течение прогнозируемого периода из-за высоких показателей диагностики, установленных систем здравоохранения и быстрого внедрения инновационных методов лечения.
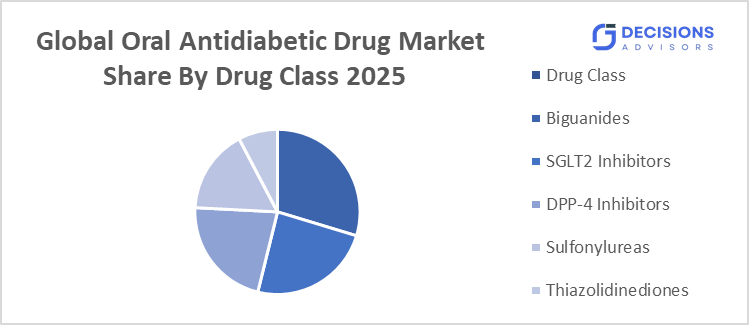
- По классу наркотиков сегмент бигуанидов доминировал на рынке.приблизительно 26,8%Доля в 2025 году и, по прогнозам, будет расти на стабильном CAGR в течение прогнозируемого периода.
- Сегмент диабета 2 типа доминировал на рынке и удерживаетприблизительно 93,6%Доля в 2025 году и, по прогнозам, будет расти на значительном CAGR в течение прогнозируемого периода.
- По каналу дистрибуции розничные аптекиприблизительно 56,7%Доля в 2025 году, поддерживаемая их широкой доступностью и повторяющимися рецептами для лечения хронического диабета.
- Rybelsus от Novo Nordisk создал DKK22.09Продажи в 2025 году составили миллиард долларов, что свидетельствует о коммерческой значимости перорального лечения GLP-1.
- Совокупный годовой темп роста глобального рынка пероральных противодиабетических препаратов4.44%.
- Рынок, скорее всего, достигнет оценкиUSD 80.10Миллиард к 2035 году.
Рыночные драйверы
Растущая распространенность диабета представляет собой фундаментальный фактор спроса на пероральные противодиабетические препараты. Данные ВОЗ показывают, что глобальная распространенность диабета среди взрослых значительно увеличилась за последние десятилетия, причем самые большие пробелы в лечении наблюдаются в странах с низким и средним уровнем дохода. Рост ожирения, малоподвижный образ жизни, старение населения, урбанизация и изменение моделей питания увеличивают число людей, нуждающихся в лечении, снижающем уровень глюкозы. Более широкое распространение скрининг и диагностика также превращают ранее нелеченных пациентов в потенциальных пользователей терапии. Фармацевтические инновации являются еще одним важным фактором роста. Ингибиторы SGLT2 и ингибиторы DPP-4 расширили возможности перорального лечения, в то время как пероральные препараты GLP-1 создают важную новую категорию. В 2026 году Эли Лилли сообщил о положительных результатах фазы 3 для перорального орфорглипрона, включая превосходный контроль A1C и снижение веса по сравнению с пероральным семаглутидом в исследовании ACHIEVE-3.
сдерживать
Рынок сталкивается с несколькими ограничениями, включая общее ценовое давление, ограничения на возмещение, проблемы соблюдения режима и сложность регулирования. Устоявшиеся препараты, такие как метформин и несколько сульфонилмочевины, сталкиваются с интенсивной конкуренцией дженериков, что ограничивает рост доходов, несмотря на высокие объемы рецептов. Новые методы лечения могут иметь значительно более высокие затраты на разработку и производство, в то время как профили неблагоприятных событий и противопоказания для конкретного пациента могут влиять на выбор лечения.
Конкурентный анализ:
В докладе предлагается соответствующий анализ ключевых организаций / компаний, участвующих в глобальном рынке пероральных противодиабетических препаратов, а также сравнительная оценка, основанная на их предложениях продуктов, обзорах бизнеса, географическом присутствии, корпоративных стратегиях, доле сегмента рынка и SWOT-анализе. В докладе также содержится подробный анализ текущих новостей и разработок компаний, который включает разработку продуктов, инновации, совместные предприятия, партнерства, слияния и поглощения, стратегические альянсы и другие. Это позволяет оценить общую конкуренцию на рынке.
Лучшие компании на мировом рынке пероральных противодиабетических препаратов
- Ново Нордиск A/S
- Эли Лилли и компания
- Merck & Co., Inc.
- AstraZeneca PLC
- Компания Behringer Ingelheim International GmbH
- Санофи С.А.
- Компания Bristol Myers Squibb
- Компания Takeda Pharmaceutical Limited
- Компания Novartis AG
- Johnson & Johnson.
Государственные инициативы
|
Страна |
Ключевые правительственные инициативы |
|
Соединенные Штаты |
Национальная программа профилактики диабета поддерживает основанные на фактических данных мероприятия по образу жизни, направленные на предотвращение или отсрочку диабета 2 типа и улучшение долгосрочных результатов диабета. |
|
Япония |
Национальная политика укрепления здоровья направлена на профилактику и контроль заболеваний, связанных с образом жизни, включая диабет, в то же время поощряя раннюю диагностику и здоровый образ жизни. |
|
Китай |
Национальные программы профилактики и контроля диабета подчеркивают профилактику, скрининг, стандартизированное лечение, обучение пациентов и укрепление управления диабетом посредством первичной медико-санитарной помощи. |
Сегментация рынка
Доля мирового рынка пероральных противодиабетических препаратов классифицируется на класс препаратов, тип диабета и канал распространения.
- Сегмент Biguanides доминировал на рынке и имеет долю около 26,8% в 2025 году и, по прогнозам, будет расти с устойчивым CAGR в течение прогнозируемого периода.
Основываясь на классе лекарств, мировой рынок пероральных антидиабетических препаратов разделен на бигуаниды, сульфонилмочевины, ингибиторы DPP-4, ингибиторы SGLT2, тиазолидиндионы, ингибиторы альфа-глюкозидазы и другие. Среди них доминируют бигуаниды, потому что метформин остается одним из наиболее распространенных пероральных методов лечения диабета 2 типа. Его доступность, обширная доступность и долгая клиническая история поддерживают значительные объемы рецептов. Метформин также часто используется в качестве основы для комбинированного лечения с новыми классами лекарств. Хотя новые методы лечения быстро растут, большая установленная база пациентов и общая доступность метформина поддерживают лидирующие позиции сегмента.
- Сегмент диабета 2 типа составил наибольшую долю примерно в 93,6% в 2025 году и, как ожидается, вырастет на значительном CAGR в течение прогнозируемого периода.
Основываясь на типе диабета, рынок разделен на диабет 2 типа, диабет 1 типа, преддиабет и другие. Диабет 2 типа доминирует, потому что пероральные противодиабетические препараты в основном используются для управления резистентностью к инсулину и недостаточной выработкой инсулина, связанной с болезнью 2 типа. Увеличение ожирения, старение населения и изменение образа жизни продолжают расширять глобальную популяцию пациентов 2 типа. ВОЗ идентифицирует диабет 2 типа как наиболее распространенную форму диабета и сообщает, что распространенность диабета значительно возросла в разных странах.
- Сегмент розничных аптек составил наибольшую долю примерно в 56,7% в 2025 году и, как ожидается, вырастет на значительном CAGR в течение прогнозируемого периода.
Основываясь на канале распространения, рынок разделен на больничные аптеки, розничные аптеки, онлайн-аптеки и другие. Розничные аптеки доминируют, потому что диабет является хроническим заболеванием, требующим повторяющихся рецептов и постоянного доступа к лекарствам. Их широкое географическое присутствие делает их удобными для пациентов, получающих длительную оральную терапию. Розничные каналы особенно важны на рынках, где хронические лекарства обычно выдаются за пределами больниц. Ожидается, что онлайн-аптеки получат свою долю, поскольку цифровые рецепты, доставка на дом и онлайн-платформы лекарств станут более широко принятыми.
Анализ регионального сегмента глобального рынка пероральных противодиабетических препаратов
- Северная Америка (США, Канада, Мексика)
- Европа (Германия, Великобритания, Франция, Италия, Испания, Нидерланды, остальная Европа).
- Азиатско-Тихоокеанский регион (Китай, Япония, Индия, Австралия, Южная Корея, остальная часть Азиатско-Тихоокеанского региона).
- Южная Америка (Бразилия, Аргентина, Южная Америка).
- Ближний Восток и Африка (ОАЭ, Саудовская Аравия, Южная Африка, остальная часть МЭА).
Ожидается, что Азиатско-Тихоокеанский регион будет владеть примерно 36% мирового рынка оральных противодиабетических препаратов в течение прогнозируемого периода времени.
Азиатско-Тихоокеанский регион представляет собой крупнейшую региональную возможность из-за большого населения, страдающего диабетом, увеличения диагностики, расширения инфраструктуры здравоохранения и растущей доступности фармацевтических препаратов. Китай и Индия особенно важны из-за их большого населения и растущей распространенности метаболических расстройств. Япония и Южная Корея вносят свой вклад через передовые системы здравоохранения, сильную фармацевтическую промышленность и широкое внедрение инновационных лекарств. Регион также имеет значительный неудовлетворенный спрос на лечение; данные ВОЗ по Юго-Восточной Азии выделяют значительное число взрослых, живущих с диабетом, которые остаются недиагностированными или нелеченными.
Ожидается, что Северная Америка будет расти быстрыми темпами на мировом рынке пероральных противодиабетических препаратов, владея примерно 29% доли в течение прогнозируемого периода..
Северная Америка выигрывает от высоких показателей диагностики диабета, развитой инфраструктуры здравоохранения, сильных фармацевтических исследований и разработок и сравнительно быстрого внедрения инновационных методов лечения. Соединенные Штаты являются крупнейшим поставщиком, поддерживаемым обширными клиническими исследованиями и крупным коммерческим фармацевтическим рынком. Ожидается, что появление пероральной терапии GLP-1 усилит региональную конкуренцию. Программа Orforglipron Эли Лилли и франчайзинг орального семаглутида Novo Nordisk являются особенно важными разработками на этом рынке.
Ожидается, что в течение прогнозируемого периода Европа будет владеть примерно 24% мирового рынка оральных противодиабетических препаратов.
В Европе развита инфраструктура по лечению диабета, поддерживаемая национальными системами здравоохранения, созданы фармацевтические распределительные сети и обширные клинические исследования. Германия, Франция, Великобритания, Италия и Испания являются важными рынками из-за большого количества пациентов и расходов на здравоохранение. Регион также является важным коммерческим и исследовательским рынком для лечения GLP-1. Результаты Novo Nordisk за 2025 год показывают значительный международный спрос на его диабетический портфель, хотя его традиционные продукты для лечения диабета GLP-1 испытывают сдвиги в сторону более новых методов лечения.
Тенденции будущего на мировом рынке пероральных противодиабетических препаратов:
-
- Устная терапия GLP-1
Ожидается, что пероральная терапия GLP-1 станет одной из наиболее значимых инновационных областей на рынке. Эти лекарства предлагают потенциал для обеспечения сильных гликемических и весовых эффектов путем введения таблеток. Орфорглипрон Эли Лилли продемонстрировал сильные результаты фазы 3, в то время как Novo Nordisk продолжает развивать свою франшизу перорального семаглутида.
-
- Рост комбинированной терапии
Комбинированная терапия становится все более важной, поскольку врачи ищут более сильный гликемический контроль с помощью дополнительных механизмов. Комбинации с участием метформина, ингибиторов SGLT2 и ингибиторов DPP-4 могут упростить лечение и поддержать терапевтическую интенсификацию. Комбинации фиксированных доз, вероятно, приобретут значение как на развитых, так и на развивающихся рынках.
-
- Больше внимания к кардио-почечным результатам
Лечение диабета все чаще оценивается за пределами снижения уровня глюкозы. Ингибиторы SGLT2 и новые метаболические методы лечения усилили внимание к сердечно-сосудистым и почечным исходам. Поэтому будущая разработка продукта, вероятно, подчеркнет методы лечения, которые одновременно решают проблему контроля глюкозы и основных осложнений, связанных с диабетом.
-
- Персонализированное и цифровое лечение диабета
Цифровой мониторинг глюкозы, электронные медицинские записи, телемедицина и подключенные медицинские платформы поддерживают более индивидуальное управление диабетом. Интеграция данных лечения с принятием клинических решений может помочь врачам скорректировать схемы лечения в соответствии с ответом пациента. Ожидается, что эта тенденция увеличит спрос на терапию, которая может быть легко интегрирована в долгосрочные индивидуальные планы лечения.
Последние события
- В феврале 2026 года,Novo Nordisk опубликовала свой годовой отчет за 2025 год, сообщив о продажах Rybelsus в размере 22,09 млрд датских крон и продолжающихся инвестициях в портфель диабетиков.
- В апреле 2026 года,Eli Lilly объявила о положительных результатах фазы 3 ACHIEVE-4 для перорального Foundayo (орфорглипрона), сообщив о неполноценности против инсулина гларгина и планирует представить терапию диабета 2 типа в FDA США.
- В июне 2026 годаEli Lilly объявила подробные результаты фазы 3 ACHIEVE, показывающие, что пероральный Foundayo обеспечивает превосходный контроль A1C и потерю веса по сравнению с пероральным семаглутидом в ACHIEVE- 3
Сегмент рынка
Это исследование прогнозирует доходы на глобальном, региональном и страновом уровнях с 2021 по 2035 год. Консультанты по принятию решений сегментировали мировой рынок пероральных противодиабетических препаратов на основе нижеуказанного сегмента:
Глобальный рынок пероральных противодиабетических препаратов по классу лекарств.
- Бигуанидес
- Сульфонилмочевина
- Ингибиторы DPP-4
- Ингибиторы SGLT2
- Тиазолидиндионы
- Ингибиторы альфа-глюкозидазы
- Другие.
Глобальный рынок пероральных противодиабетических препаратов по типу диабета.
- Диабет 2 типа
- Диабет 1 типа
- Преддиабет
- Другие.
Глобальный рынок пероральных противодиабетических препаратов по каналу распространения.
- Больничные аптеки
- Розничные аптеки
- Онлайн аптеки
- Другие.
Глобальный рынок пероральных противодиабетических препаратов, по данным регионального анализа.
- Северная Америка
- США
- Канада
- Мексика
- Европа
- Германия
- Великобритания
- Франция
- Италия
- Испания
- Россия
- Остальная Европа
- Азиатско-Тихоокеанский регион
- Китай
- Япония
- Индия
- Южная Корея
- Австралия
- Остальная часть Азиатско-Тихоокеанского региона
- Южная Америка
- Бразилия
- Аргентина
- Остальная часть Южной Америки
- Ближний Восток и Африка
- ОАЭ
- Саудовская Аравия
- Катар
- Южная Африка
- Остальная часть Ближнего Востока и Африки
Часто задаваемые вопросы (FAQ)
Что движет глобальным рынком оральных противодиабетических препаратов?
Рынок в первую очередь обусловлен растущей распространенностью диабета, ростом ожирения, старением населения, улучшением диагностики и расширением доступа к лечению хронических заболеваний. Инновации в пероральной терапии GLP-1 и растущий спрос на удобное долгосрочное лечение являются дополнительными факторами роста. По оценкам ВОЗ, в 2022 году около 830 миллионов человек во всем мире жили с диабетом.
Какой класс лекарств доминирует на мировом рынке оральных противодиабетических препаратов?
Бигуаниды представляют собой самый большой сегмент индивидуального лекарственного класса, прежде всего потому, что метформин остается устоявшейся, доступной и широко доступной терапией для диабета 2 типа. Ингибиторы SGLT2, ингибиторы DPP-4 и новые пероральные методы лечения GLP-1 приобретают стратегическое значение.
Почему пероральные препараты GLP-1 важны для будущего рынка?
Пероральные препараты GLP-1 обеспечивают потенциально удобную альтернативу инъекционной терапии, одновременно ориентируясь как на гликемический контроль, так и на управление весом. Результаты 3 фазы орфорглипрона Эли Лилли и установленная франшиза Rybelsus от Novo Nordisk показывают, что пероральная терапия GLP-1 становится все более важным конкурентным сегментом.
Какой регион, как ожидается, будет доминировать на мировом рынке оральных противодиабетических препаратов?
Азиатско-Тихоокеанский регион, как ожидается, останется крупнейшим региональным рынком из-за большого населения, страдающего диабетом, расширения инфраструктуры здравоохранения и расширения доступа к лечению. Ожидается, что Китай, Индия и Япония останутся основными участниками.
Проверить лицензию
Выберите план, который вам подходит: для одного пользователя, многопользовательский или корпоративные решения, адаптированные к вашим потребностям.
Мы вам поможем
- Круглосуточная поддержка аналитиков
- Клиенты по всему миру
- Индивидуальная аналитика
- Отслеживание технологий
- Конкурентная разведка
- Индивидуальные исследования
- Синдицированные маркетинговые исследования
- Обзор рынка
- Сегментация рынка
- Факторы роста
- Возможности рынка
- Регуляторные обзоры
- Инновации и устойчивое развитие
Детали отчета
| Объем | Global |
| Страницы | 200 |
| Доставка | PDF & Excel via Email |
| Язык | русский |
| Дата выпуска | Aug 2026 |
| Доступ | Скачать с этой страницы |