
全球口服抗糖尿病药物市场
全球口服抗糖尿病药物市场规模,按药物类别(Biguanides, Sulfonylures, DPP-4 Inhibiters, SGLT2 Inhibiters, Thiazolidinediones, Alpha-Glucosidase Inhibiters等),按糖尿病类型(第2型糖尿病, 第1型糖尿病, Prediabetes等),按分销渠道(医院药房,零售药店,在线药店等),以及按区域(北美、欧洲、亚太、拉丁美洲、中东和非洲),分析和预测2026-2035年

报告概览
目录
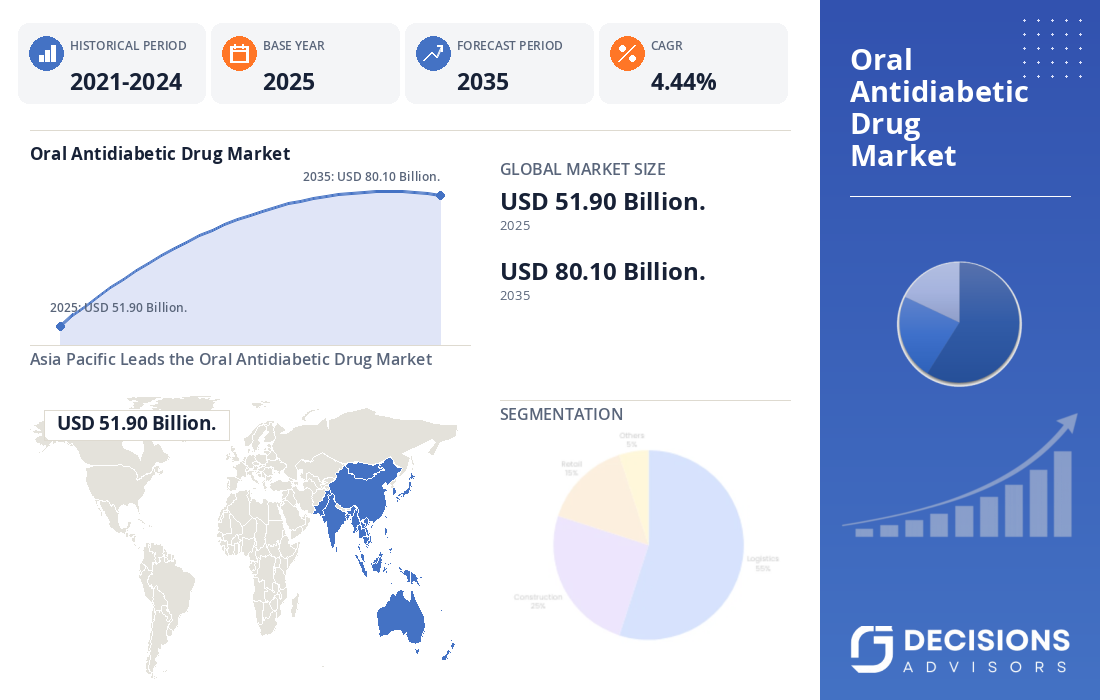
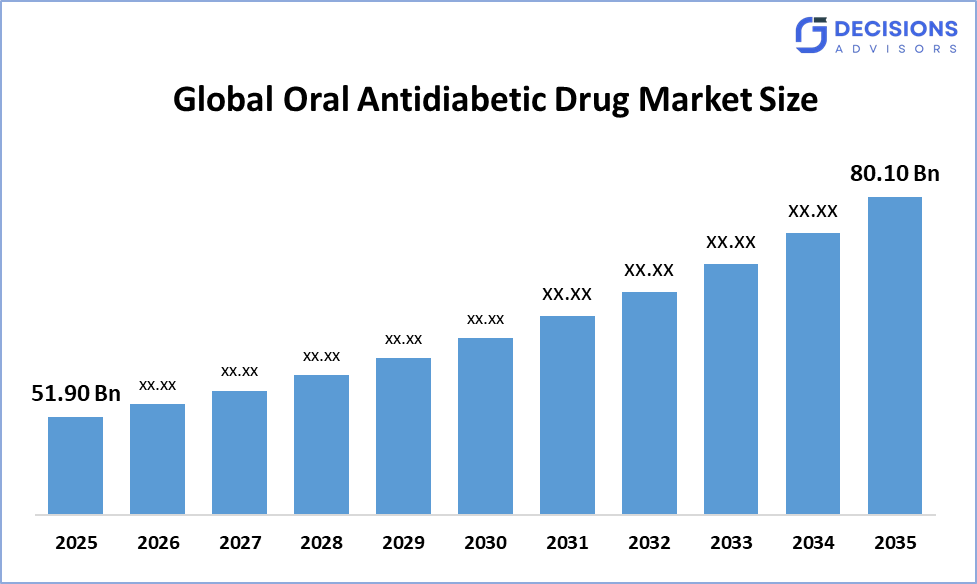
全球口服抗糖尿病药物市场规模预计将从2025年的51.90亿美元增长,到2035年可能达到80.10亿美元左右,CAGR为4.44%. 决策顾问认为,全球糖尿病负担日益加重、诊断和治疗覆盖面扩大、对方便口服疗法的需求以及下一代口服GLP-1药物的进步,正在支持市场增长。 由于口服葡萄糖-低脂药被广泛用于长期2型糖尿病管理,2型糖尿病片段主导了需求.
市场快照
- 全球口服抗糖尿病药物市场规模(2025年):51.90亿美元。 。 。 。
- 预计全球口服抗糖尿病药物市场规模(2035年):80.10亿美元。
- 全球口服抗糖尿病药物市场CAGR:4.44%.
- 最大的区域市场:亚太
- 2无最大区域:北美
- 快速增长区域:亚太
- 基准年:2025年
- 历史时期:2021-2024年
- 市场预测期:2026-2035年
市场概况/导言
全球口服抗糖尿病药物市场包括口服控制血糖的药物,特别是在2型糖尿病患者中. 主要治疗类别包括:重氮化物、磺酰菊酯、DPP-4抑制剂、SGLT2抑制剂、硫化硫和α-葡萄糖酶抑制剂。 随着糖尿病发病率的上升、诊断的改善和保健系统的扩大,市场正在扩大。 据世界卫生组织统计,2022年,全世界约有8.3亿人患有糖尿病,这突出表明了长期治疗需求很大。 口服治疗仍然很重要,因为平板药为长期疾病管理提供了方便的管理,而且对于许多病人来说,一般比注射药物更容易纳入日常治疗程序. 同时,竞争环境正在转向具有心血管、肾脏和体重管理效益的治疗。 诺沃·诺迪斯克,伊莱·莉莉,默克公司(Merck & Co.),AstraZeneca,Boehringer Ingelheim和Sanofi等公司正在投资糖尿病投资组合,而新出现的口服GLP-1疗法正在形成新的竞争领域.
- 美国, 疾控中心的“国家糖尿病预防方案”支持基于证据的干预措施,旨在预防或推迟2型糖尿病,加强更广泛的糖尿病护理生态系统。
- 日本的国家促进健康方案强调预防和管理与生活方式有关的疾病,包括糖尿病。
- 中国,国家糖尿病防治计划强调认识,及早发现,标准化治疗,改善初级保健管理.
显著的透视: -
- 亚太预计将举办约36%全球口服抗糖尿病药物市场在预计时间范围内的份额。
- 北美预计将保持约29%由于诊断率高、建立了保健制度并迅速采用创新疗法,因此在预测期间分担的费用。
- 按药类分类,Biguanides部分占据市场主导地位约26.8%预计在预测期间CAGR将稳步增长。
- 按"糖尿病类型","2型"糖尿病部分占据了市场主导地位,并持有约93.6%在预测期间,预计CAGR将大幅增长。
- 按分销渠道分列,零售药店约56.7%(a) 2025年的份额,由它们广泛提供和反复开出慢性糖尿病治疗处方予以支持。
- Novo Nordisk 的 Rybelsus 生成了 DKK22.09显示了口服GLP-1治疗的商业意义。
- 全球口服抗糖尿病药物市场的复合年增长率是:4.44%.
- 市场有可能对USD 80.10到2035年达到亿.
市场驱动器
糖尿病的日益普遍是口服抗糖尿病药物的基本需求驱动因素。 世卫组织的数据表明,近几十年来,全球成年人糖尿病流行率大幅上升,中低收入国家的治疗差距最大。 肥胖症、定居生活方式、人口老龄化、城市化和饮食模式的改变正在增加需要低糖治疗的人数。 更加广泛的筛查和诊断也正在将以前未经治疗的病人转变为潜在的治疗使用者. 制药创新是另一个主要增长因素。 SGLT2抑制剂和DPP-4抑制剂扩大了口服治疗选择,而口服GLP-1药物正在形成一个重要的新类别. 2026年,Eli Lilly报告了口服或福克利普龙的阳性第3阶段结果,包括在ACHIEVE-3研究中,优异的A1C控制和减重与口服分解.
限制
市场面临若干限制,包括通用价格压力、偿还限制、坚持治疗方面的挑战和监管的复杂性。 甲状腺素等既有药物和几种磺酰素面临激烈的通用竞争,尽管处方数量多,但限制了收入增长。 较新型疗法的开发和制造成本可能要高得多,而不良事件简介和针对病人的反证则会影响治疗选择。
竞争性分析:
报告对全球口服抗糖尿病药物市场中的主要组织/公司进行了适当的分析,并主要根据其产品提供情况、业务概览、地域存在、企业战略、部分市场份额和SWOT分析进行了比较评价。 该报告还提供了一份精益求精的分析,重点介绍公司目前的新闻和发展情况,其中包括产品开发、创新、合资企业、伙伴关系、并购、战略联盟等。 这样就可以对市场内部的总体竞争情况进行评价。
全球口服抗糖尿病药物市场上的顶级公司
- 新北盘A/S
- 伊莱·利利和公司
- 默克公司
- 阿斯特拉泽内卡 PLC
- Boehringer Ingelheim国际有限公司
- 萨诺菲股份有限公司.
- 布里斯托尔·迈尔斯·斯基布公司
- 武田制药有限公司
- 诺华集团
- 约翰逊&约翰逊.
政府举措
|
国家 |
政府的主要举措 |
|
美国 |
国家糖尿病预防方案支持基于证据的生活方式干预措施,旨在预防或推迟2型糖尿病,并改进长期糖尿病结果 |
|
日本 |
国家促进健康政策强调预防和控制与生活方式有关的疾病,包括糖尿病,同时鼓励早期诊断和更健康的生活方式 |
|
中国 |
国家糖尿病预防和控制方案强调预防、筛查、标准化治疗、病人教育以及通过初级保健加强糖尿病管理 |
市场分割
全球口服抗糖尿病药物市场份额分为药物类,糖尿病型和配送道等.
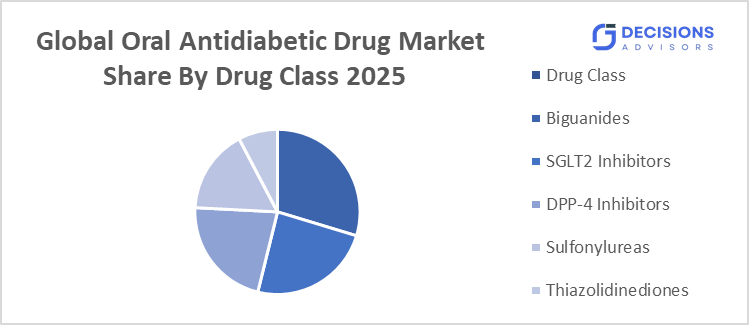
- Biguanides部分占据了市场主导地位,在2025年占有约26.8%的份额,预计在预测期间CAGR将稳步增长。
基于药物类,全球口服抗糖尿病药物市场分为:重氮化物,磺酰甲酯,DPP-4 Inhibiters,SGLT2抑制剂,th基dine基dine基dine基dine基dine基dine基dine基sid基sid基sid基sid基sid基sid基ors基sid基ors基ors基ors基ors基ors基ors. 其中Biguanides占主导地位,因为美容素仍然是2型糖尿病最常接受的口服治疗之一. 其价格可承受性、广泛可得性和长期临床历史都证明处方数量很大。 Metformin也常被作为与较新的药物类结合治疗的基础. 虽然较新的疗法正在迅速增长,但大型已安装的病人基地和普通的元素的可获取性保持了该部分的领先地位.
- 2025年,2型糖尿病占最大份额,约为93.6%,预计在预测期间,CAGR将增长。
根据糖尿病类型,市场分为2型糖尿病,1型糖尿病,先发糖尿病等. 2型糖尿病占主导地位,因为口服抗糖尿病药物主要用于管理与2型疾病有关的胰岛素抗药性和胰岛素生产不足. 肥胖症、人口老龄化和生活方式的改变不断增加,继续扩大全球第二类病人。 世卫组织将2型糖尿病确定为最常见的糖尿病形式,并报告说,各国糖尿病的流行率大幅上升。
- 在2025年,零售药店部分所占份额最大,约为56.7%,预计在预测期间,CAGR将增长。
根据发行渠道,市场分为医院药店,零售药店,在线药店等. 零售药店占主导地位,因为糖尿病是一种慢性病,需要反复开处方和不断取用药物。 其广泛的地域存在使其方便于接受长期口腔治疗的患者. 在经常在医院外分发慢性药品的市场上,零售渠道尤其重要。 随着数字处方、家庭分娩和在线药物平台得到更广泛的接受,网上药店可望获得份额。
全球口服抗糖尿病药物市场区域部分分析
- 北美(美国、加拿大、墨西哥)
- 欧洲(德国、英国、法国、意大利、西班牙、荷兰、欧洲其他地区)。
- 亚太(中国、日本、印度、澳大利亚、韩国、亚太其他地区)。
- 南美洲(巴西、阿根廷、南美洲其他地区)。
- 中东和非洲(阿联酋、沙特阿拉伯、南非、多边环境协定的其余部分)。
亚太区域预计将在全球口服抗糖尿病药物市场中占有约36%的份额。
亚太区域是最大的区域机会,因为其糖尿病人口众多,诊断增加,保健基础设施扩大,药品获取能力增加。 中国和印度尤其重要,因为它们的人口众多,代谢障碍的发病率也不断上升。 日本和韩国通过先进的保健系统、强大的制药业和高水平地采用创新药物来作出贡献。 该区域的治疗需求也大量未得到满足;卫生组织的东南亚数据突出表明,大量患有糖尿病的成年人仍然得不到诊断或治疗。
预计北美将在全球口服抗糖尿病药物市场迅速增长,在预测期间占约29%的份额。。 。 。 。
北美受益于高糖尿病诊断率、先进的保健基础设施、强有力的药物研发以及相对迅速地采用创新疗法。 美国是最大的捐助国,得到了广泛的临床研究和大型商业制药市场的支持。 口服GLP-1疗法的出现可望加强区域竞争。 Eli Lilly的Orforglipron计划 和Novo Nordisk的口服迷幻药特许经营权 是这个市场中特别重要的发展
预计欧洲在预测期间将占全球口服抗糖尿病药物市场大约24%的份额。
欧洲拥有成熟的糖尿病护理基础设施,得到国家保健系统的支持,建立了药品分销网络并进行了广泛的临床研究. 德国、法国、联合王国、意大利和西班牙是重要市场,因为它们的病人数量多,医疗开支也很大。 该区域也是GLP-1疗法的重要商业和研究市场. Novo Nordisk2025年的结果显示,国际上对其糖尿病组合的需求很大,尽管其传统的GLP-1糖尿病产品正经历转向较新型疗法的组合。
全球口服抗糖尿病药物市场的未来市场趋势:-
-
- 扩大口服GLP-1治疗
口服GLP-1疗法预计将成为市场上最重要的创新领域之一。 这些药物有可能通过平板药提供强有力的甘油和重量管理效果。 Eli Lilly的Orforglipron 已经表现出了有力的第三阶段的结果, 而Novo Nordisk 继续发展其口服的 迷幻药特许经营权。
-
- 合并疗法的增长
随着医生通过补充机制寻求更强有力的甘油控制,混合疗法变得越来越重要。 涉及元素,SGLT2抑制剂和DPP-4抑制剂的结合可以简化治疗和支持治疗强化. 固定剂量组合在发达和新兴市场都可能越来越重要。
-
- 更加注重心血管-肾脏结果
对糖尿病治疗的评价日益超出葡萄糖减少的范围。 SGLT2抑制剂和较新的代谢疗法加强了对心血管和肾脏结果的关注。 因此,未来产品开发可能强调同时解决葡萄糖控制和主要糖尿病并发症的疗法。
-
- 个性化和数字化支持的糖尿病护理
数字葡萄糖监测、电子健康记录、远程医疗和连通的健康平台正在支持更个性化的糖尿病管理。 将治疗数据与临床决策相结合,可以帮助医生根据病人的反应调整药物疗法. 预计这一趋势将增加对治疗方法的需求,这些治疗方法可以容易地纳入长期个性化治疗计划。
最近的发展
- 2026年2月,任相国.Novo Nordisk发布了2025年年度报告,报告Rybelsus的销售额为220.9亿丹麦克朗,并继续投资糖尿病投资组合。
- 2026年4月,任相国.Eli Lily宣布了口服Foundayo(orforglipron)的阳性阶段3 ACHIEVE-4结果,报告对胰岛素Glargine的非强性,并计划向美国FDA提交2型糖尿病的治疗.
- 2026年6月(农历正月)Eli Lilly宣布了详细的第三阶段ACHIEVE结果,表明口服Foundayo提供了优异的A1C控制和减重,而不是口服的Semplutide in ACHIEVE- 3个
市场部分
本研究预测了2021年至2035年全球、区域和国家各级的收入。 决策顾问根据以下各部分划分了全球口服抗糖尿病药物市场:
全球口服抗糖尿病药物市场,按药物类.
- 相干剂
- 硫化物
- DPP-4 干扰器
- SGLT2 干扰器
- 锡亚佐利丁二醇
- Alpha-Glucosidase 干扰器
- 其别者.
全球口服抗糖尿病药物市场,按糖尿病类型.
- 2型糖尿病
- 1型糖尿病
- 早糖尿病
- 其别者.
全球口服抗糖尿病药物市场,按发行渠道.
- 医院药房
- 零售药店
- 在线药店
- 其别者.
全球口服抗糖尿病药物市场,按区域分析。
- 北美
- 美国
- 加拿大
- 墨西哥
- 欧洲
- 德国
- 联合王国
- 法国
- 意大利
- 页:1
- 俄罗斯
- 欧洲其他地区
- 亚太
- 中国
- 日本
- 印度
- 韩国
- 澳大利亚
- 亚洲及太平洋其他地区
- 南美洲
- 联合国
- 联合国
- 南美洲其他地区
- 中东和非洲
- 阿联酋
- 沙特阿拉伯
- 卡塔尔
- 南非
- 中东和非洲其他地区
经常被问到的问题(FAQ)
Q. 全球口服抗糖尿病药物市场是什么驱动力?
A. 市场主要受糖尿病发病率上升、肥胖症增加、人口老化、诊断改善和获得慢性病治疗的机会扩大所驱动。 口服GLP-1疗法的创新以及对方便长期治疗的需求增加是额外的增长因素。 据世卫组织估计,2022年全世界约有8.3亿人患有糖尿病。
Q. 全球口服抗糖尿病药物市场由哪类药物主导?
A. Biguanides是最大的单个药物类部分,主要是因为美因霉素仍然是一种既定的、负担得起的和可广泛获得的2型糖尿病治疗方法。 SGLT2抑制剂、DPP-4抑制剂和较新的口服GLP-1疗法正变得具有战略重要性。
Q. 为什么口服GLP-1药物对市场的未来很重要?
A. 口服GLP-1药物为注射疗法提供了一种可能方便的替代品,同时以甘油控制和体重管理为目标。 Eli Lily的第3阶段 Orforglipron的结果和Novo Nordisk 建立的Rybelsus特许经营权表明,口服GLP-1疗法正成为日益重要的竞争环节.
Q. 预期哪个区域将主宰全球口服抗糖尿病药物市场?
A. 亚太区域预计仍将是最大的区域市场,因为其糖尿病人口众多,保健基础设施扩大,获得治疗的机会增加。 预计中国、印度和日本仍将是主要捐助国。
查看许可
选择最适合您的计划:专为您的需求量身定制的单用户、多用户或企业解决方案。
我们为您提供全方位支持
- 24/7 分析师支持
- 全球客户
- 量身定制的洞察
- 技术跟踪
- 竞争情报
- 定制研究
- 联合市场研究
- 市场概览
- 市场细分
- 增长驱动因素
- 市场机遇
- 监管洞察
- 创新与可持续发展