
Global Commercial HVAC Market
Global Commercial HVAC Market Size, Share By System Type (Central HVAC Systems, DX HVAC Systems, VRF/VRV Systems, Heat Pump Systems, and Others), By Application (Office Buildings, Retail " Shopping Centers, Hospitality " Hotels, Healthcare Facilities, Data Centers, and Others), By Technology (Conventional HVAC, Energy-Efficient HVAC, SmartWP35
Aug 2026
DAR5195
240

Resumen del informe
Índice
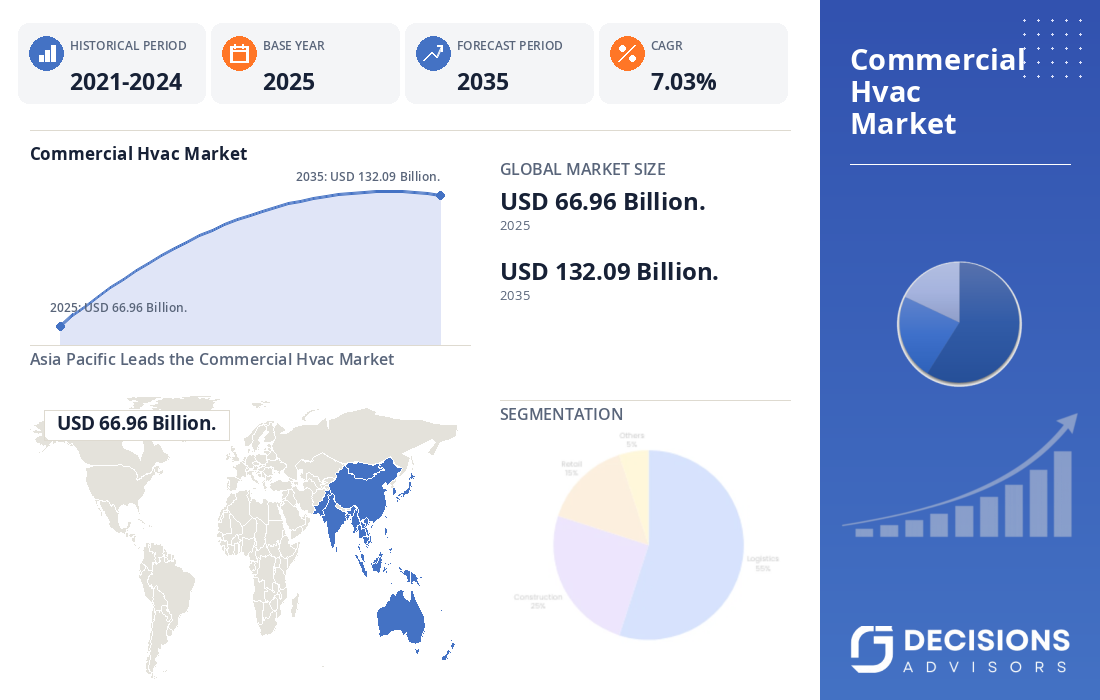
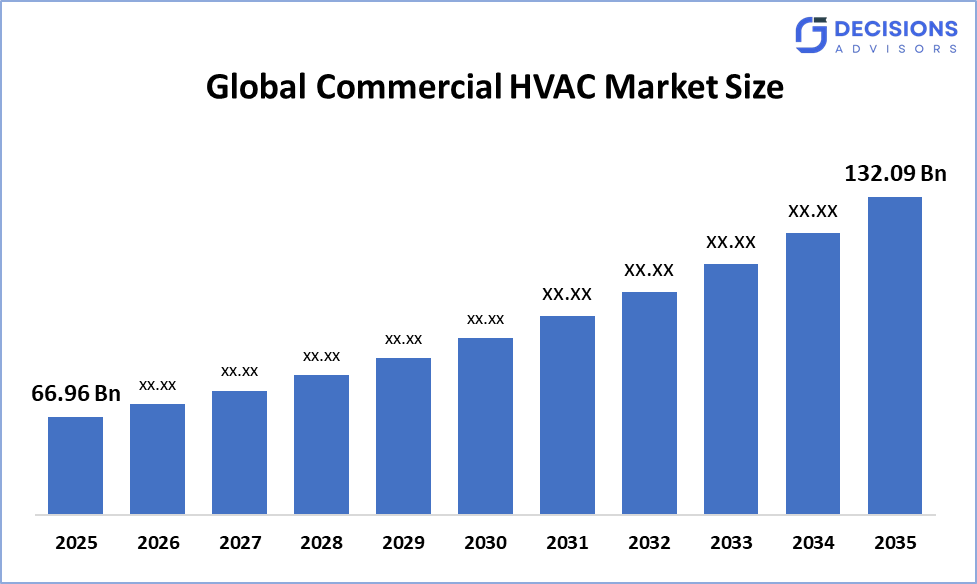
Se prevé que el tamaño del mercado comercial mundial de HVAC crecerá de USD 66,96 millones en 2025 y es probable que alcance alrededor de USD 132,09 millones en 2035 con una CAGR de 7,03%. Según Decision Advisors, un informe de investigación detallado sobre el mercado refleja que la adopción HVAC eficiente y inteligente domina el mercado mundial de HVAC comercial, representando aproximadamente el 43% de la demanda orientada al crecimiento del mercado en todo el mundo. Daikin Industries sigue siendo uno de los principales fabricantes mundiales de HVAC, apoyado por las ventas netas de FY2025 de aproximadamente JPY 5.015 trillones (unos USD 33 mil millones a un tipo de cambio ampliamente redondeado), con HVAC y soluciones aplicadas que representan su base empresarial principal.
Captura de mercado
- Global Commercial HVAC Market Size (2025): 66,96 USD Billion.
- Tamaño del mercado mundial comercial HVAC (2035): 132,09 dólares.
- Global Commercial HVAC Market Compound Annual Growth Rate (CAGR): 7.03%.
- Mercado regional más grande: Asia Pacífico
- 2ndRegión más grande: América
- Región de crecimiento más rápida: Europa
- Año base: 2025
- Período histórico: 2021-2024
- Período de predicción del mercado: 2026-2035
Panorama general del mercado/ Introducción
El Mercado Comercial Global de HVAC comprende equipos de calefacción, ventilación y aire acondicionado y controles asociados desplegados en oficinas, instalaciones al por menor, hoteles, hospitales, edificios educativos, propiedades comerciales industriales, centros de datos y otras instalaciones no residenciales. El HVAC comercial ha pasado de una categoría básica de infraestructura de confort hacia un sistema estratégico de rendimiento de edificios porque los costos de energía, los requisitos de calidad interior, los objetivos de reducción de carbono y la automatización de edificios influyen cada vez más en la selección de equipos. Las estimaciones recientes del mercado varían en función de si se incluyen controles, ingresos por servicios, refrigeración o aplicaciones industriales, pero las perspectivas subyacentes indican que la expansión continua a principios de los años 2030. El crecimiento está respaldado por la urbanización, la construcción comercial, la sustitución de equipo de envejecimiento, el aumento de las necesidades de refrigeración, el desarrollo del centro de datos, la electrificación de la calefacción y la demanda de gestión inteligente de edificios. Los fabricantes de HVAC están integrando cada vez más unidades de velocidad variable, sensores conectados, sistemas de gestión de edificios, bombas de calor, recuperación de energía, refrigeradores avanzados y refrigerantes de bajo PCA.
- United States, Section 179D provides incentives for eligible energy-efficient commercial-building property, including HVAC, although statute provisions were modified in 2025 and the deduction has a construction-start termination provision after June 30, 2026.
- Japón, A partir de abril de 2025, las normas de eficiencia energética pasaron a ser obligatorias para los nuevos edificios cubiertos por el marco revisado, fortaleciendo la demanda de equipo de construcción de alta eficiencia y sistemas HVAC.
- China, Los programas de eficiencia energética de los edificios nacionales enfatizan los edificios verdes, los reacondicionamientos de ahorro de energía, el enfriamiento eficiente y las tecnologías de energía limpia, creando oportunidades para equipos comerciales eficientes de HVAC.
Notable Insights: -
- Se prevé que Asia y el Pacífico se mantengaaproximadamente 39%parte del mercado mundial de HVAC sobre el plazo previsto.
- Se espera que América del Norte siga siendo la segunda región más grande, que tieneaproximadamente 27%compartir durante el período previsto, mientras que se prevé que Europa registrará el crecimiento más rápido.
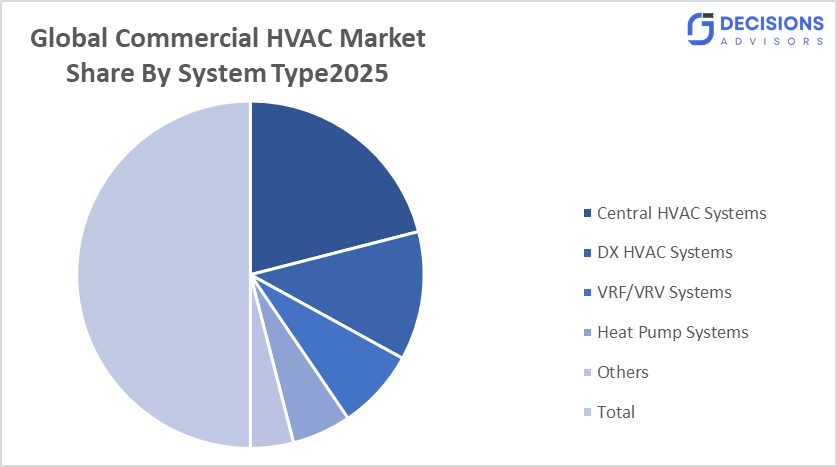
- Por tipo de sistema, el segmento central de sistemas HVAC dominaba el mercado y sostieneaproximadamente 42%cuota en 2025 y se prevé que crecerá en un CAGR sustancial durante el período de previsión.
- Por Aplicación, el segmento de Edificios de Oficina dominaba el mercado y mantieneaproximadamente 24%cuota en 2025 y se prevé que crecerá en un CAGR sustancial durante el período de previsión.
- La tasa de crecimiento anual compuesta del mercado mundial de HVAC comercial es7.03%.
- Es probable que el mercado alcance una valoración deUSD 132.09Billón para 2035.
Market Drivers
El mercado mundial de HVAC comercial está siendo impulsado por la expansión de la construcción comercial, la urbanización, el aumento de los requerimientos de refrigeración, la sustitución de equipo de envejecimiento y la creciente atención a la creación de rendimiento energético. Las instalaciones comerciales buscan sistemas que reduzcan el consumo de electricidad manteniendo la comodidad térmica y la calidad interior, aumentando la demanda de refrigeradores de alta eficiencia, equipos de velocidad variable, bombas de calor, ventilación de recuperación de energía y controles inteligentes. Los centros de datos son otra fuente importante de demanda porque la informática de alta densidad y la infraestructura de IA requieren una gestión térmica continua y sistemas de refrigeración altamente fiables. Al mismo tiempo, los sistemas de gestión de edificios están permitiendo que el equipo de HVAC responda dinámicamente a las condiciones de ocupación, clima, precios de electricidad y equipo. Las políticas de descarbonización también están acelerando la electrificación y la adopción de tecnologías de bombas de calor.
Restricción
El mercado mundial de HVAC comercial enfrenta varias limitaciones. Los elevados costos iniciales de equipo e instalación pueden retrasar los proyectos de modernización, especialmente para las propiedades comerciales pequeñas y medianas. Los proyectos complejos de reacondicionamiento pueden requerir modificaciones a sistemas eléctricos, conductos, controles, sobres de construcción e infraestructura refrigerante, aumento de la duración del proyecto y requisitos laborales. La transición hacia refrigerantes de bajo PCA también está aumentando los requisitos de rediseño de equipos y creando desafíos de cumplimiento en diferentes mercados. La escasez de mano de obra representa otro obstáculo porque la instalación, puesta en marcha, mantenimiento y optimización de sistemas avanzados de HVAC requieren técnicos calificados.
Análisis competitivo:
El informe ofrece el análisis adecuado de las principales organizaciones/empresas involucradas en el mercado mundial de HVAC comercial, junto con una evaluación comparativa basada principalmente en sus ofertas de productos, panoramas empresariales, presencia geográfica, estrategias empresariales, cuota de mercado de segmentos y análisis SWOT. El informe también proporciona un análisis detallado centrado en las noticias y desarrollos actuales de las empresas, que incluye el desarrollo de productos, innovaciones, empresas conjuntas, asociaciones, fusiones y adquisiciones, alianzas estratégicas y otros. Esto permite evaluar la competencia global dentro del mercado.
Principales empresas en el mercado comercial mundial HVAC
- Daikin Industries, Ltd.
- Carrier Global Corporation
- Trane Technologies plc
- Johnson Controls International plc
- Mitsubishi Electric Corporation
- LG Electronics
- Panasonic Holdings Corporation
- Lennox International Inc.
- Midea Group
- Gree Electric Appliances Inc.
Government Initiatives
|
País |
Principales iniciativas gubernamentales |
|
Estados Unidos |
La sección 179D apoya las inversiones comerciales eficientes en energía elegibles, incluyendo HVAC, mientras que los programas DOE también han apoyado el desarrollo y validación de la tecnología de bomba de calor de techo comercial de alta eficiencia |
|
Japón |
Los requisitos revisados de eficiencia energética de los edificios fueron obligatorios para la nueva construcción a partir de abril de 2025, apoyando sistemas de alta eficiencia HVAC, bombas de calor y energía de construcción |
|
China |
Los programas nacionales promueven edificios verdes, reacondicionamientos de ahorro de energía, sistemas de refrigeración eficientes, calefacción limpia y mejora del rendimiento energético del edificio |
Market Segmentation
La cuota de mercado comercial mundial de HVAC se clasifica en tipo de sistema, aplicación y tecnología.
- El segmento central de sistemas HVAC dominaba el mercado y tenía aproximadamente el 42% de participación en 2025 y se prevé que crecerá en un CAGR sustancial durante el período de previsión.
Basado en el tipo de sistema, el mercado comercial mundial de HVAC se divide en sistemas centrales de HVAC, sistemas DX HVAC, sistemas VRF/VRV, sistemas de bomba de calor y otros. Entre ellos, los sistemas centrales de HVAC dominan el mercado y mantienen aproximadamente 42% de participación en 2025. Su liderazgo está respaldado por un amplio despliegue en grandes oficinas, hospitales, hoteles, centros comerciales, universidades, aeropuertos y otras grandes instalaciones. Los sistemas centrales pueden proporcionar control de temperatura centralizado y son adecuados para edificios que requieren grandes capacidades de refrigeración y calefacción. La demanda también está respaldada por proyectos de modernización que incluyen refrigeradores, unidades de transporte aéreo, bombas, torres de refrigeración y controles avanzados de construcción.
- El segmento de edificios de oficinas representó la mayor parte de aproximadamente 24% en 2025 y se prevé que crecerá en un significativo CAGR durante el período de previsión.
Sobre la base de su aplicación, el mercado se divide en edificios de oficinas, centros comerciales, hospitalidad " , instalaciones sanitarias, centros de datos y otros. Entre ellos, los edificios de oficinas representaron la mayor parte y tienen aproximadamente 24% de participación en 2025. Las oficinas requieren sistemas HVAC para mantener la comodidad térmica, la ventilación, la humedad y la calidad interior a través de los niveles de ocupación cambiantes. El crecimiento de las oficinas inteligentes está aumentando la demanda de controles HVAC conectados y la gestión de la temperatura basada en la ocupación. La actividad de readaptación en edificios comerciales antiguos también apoya la demanda de sustitución.
- El segmento Smart HVAC Controls representó la mayor parte de aproximadamente 31% en 2025 y se prevé que crecerá en una significativa CAGR durante el período de pronóstico.
Basado en la tecnología, el mercado se divide en HVAC convencional, HVAC eficiente en energía, Controles HVAC inteligentes, tecnología de bomba de calor y sistemas de refrigeración bajo PCA. Entre ellos, Smart HVAC Controls domina el mercado y mantiene aproximadamente 31% de participación en 2025. Los controles inteligentes integran sensores, termostatos conectados, sistemas de gestión de edificios, análisis y control automatizado de equipos. Permiten a los operadores ajustar la operación HVAC según la ocupación, el tiempo, los horarios y el rendimiento del equipo. El aumento de las necesidades de gestión energética y la demanda de mantenimiento predictivo están fortaleciendo la adopción en grandes instalaciones comerciales.
Regional Segment Analysis of the Global Commercial HVAC Market
- América del Norte (Estados Unidos, Canadá, México)
- Europa (Alemania, Reino Unido, Francia, Italia, España, Países Bajos, resto de Europa).
- Asia-Pacífico (China, Japón, India, Australia, Corea del Sur, resto de Asia-Pacífico).
- América del Sur (Brasil, Argentina, resto de América del Sur).
- Oriente Medio " África (UAE, Arabia Saudita, Sudáfrica, resto del MEA).
Se prevé que Asia Pacífico mantenga aproximadamente el 39% del mercado comercial mundial de HVAC sobre el plazo previsto.
Asia Pacífico representa el mayor mercado regional debido a la rápida urbanización, el desarrollo de la infraestructura comercial, la expansión industrial, la construcción de centros de datos y la inversión a gran escala en edificios con eficiencia energética. China, Japón, India, Corea del Sur y economías del sudeste asiático contribuyen significativamente a la demanda regional. China ha hecho un fuerte énfasis en edificios verdes y en el enfriamiento eficiente de la energía, mientras que los reforzados requisitos de energía de construcción de Japón están apoyando tecnologías eficientes de HVAC. India también se está convirtiendo en un importante mercado de crecimiento debido a la expansión del espacio de oficinas, la infraestructura minorista, la hospitalidad, las instalaciones sanitarias y los centros de datos. Los programas de construcción nacional de China han dirigido actualizaciones eficientes de refrigeración y ahorro de energía.
Se espera que América del Norte crezca en una CAGR rápida en el mercado mundial de HVAC comercial, conteniendo aproximadamente el 27% de la cuota durante el período de previsión.
América del Norte cuenta con el apoyo de una gran demanda de sustitución, construcción comercial, desarrollo de centros de datos, sistemas avanzados de gestión de edificios y requisitos estrictos de rendimiento energético. Los Estados Unidos siguen siendo el principal contribuyente debido a su amplia base instalada de HVAC y a su gran stock de construcción comercial. Principales empresas como Carrier, Trane Technologies y Johnson Controls están invirtiendo en electrificación, bombas de calor, controles inteligentes, refrigeración por centro de datos y sistemas de alta eficiencia. El desarrollo comercial de tecnología HVAC de Carrier ha incluido sistemas de bomba de calor de techo validados por DOE y nuevos productos de techo inferior a GWP.
Europa es la región de crecimiento más rápido del mercado mundial de HVAC comercial durante el período, con una participación aproximada del 24%.
Se espera que Europa registre un crecimiento rápido debido a objetivos agresivos de eficiencia energética y descarbonización, requisitos de renovación de edificios, electrificación y transición hacia refrigerantes de bajo PCA. La Directiva revisada sobre el rendimiento energético de los edificios de la UE establece una vía a largo plazo hacia los edificios de cero emisiones y hace mayor hincapié en la construcción de energía operacional, incluida la calefacción y el enfriamiento. Países incluyendo Alemania, Francia, el Reino Unido, Italia y España están invirtiendo en la modernización de edificios, bombas de calor, gestión de energía y ventilación eficiente.
Future Market Trends in Global Commercial HVAC Market: -
- Optimización HVAC habilitada por AI
- La inteligencia artificial se integrará cada vez más con controles HVAC para optimizar la temperatura, el flujo de aire, la secuencia de equipos y el consumo energético. Los sistemas basados en IA pueden analizar la ocupación, el tiempo, el estado del equipo y los datos históricos de funcionamiento para ajustar automáticamente la operación HVAC.
Ampliación rápida del enfriamiento del Centro de Datos
El crecimiento de la infraestructura de computación y nube de IA está creando una demanda sustancial de refrigeración comercial altamente fiable. Los centros de datos requieren una gestión térmica continua, redundancia, control preciso de la humedad y tecnologías cada vez más avanzadas de refrigeración de líquidos y aire. Por consiguiente, los fabricantes de HVAC están desarrollando soluciones especializadas para entornos de computación de alta densidad.
Bombas de Electrificación y Calor Comercial
Las bombas de calor comerciales se convertirán en una alternativa cada vez más importante a los sistemas de calefacción basados en combustibles fósiles. Los reglamentos y los programas de descarbonización corporativa están fomentando la transición hacia sistemas de calefacción y refrigeración impulsados eléctricamente. Las bombas de agua a agua a gran escala y de aire a agua están adquiriendo atención en los hospitales.
Frigoríficos y soluciones de reacondicionamiento de bajo PCA
La transición del refrigerante influirá en el diseño de equipos, las prácticas de instalación, las necesidades de servicios y los ciclos de sustitución durante todo el período previsto. Los fabricantes están introduciendo cada vez más equipos utilizando refrigerantes de bajo PCA al tiempo que desarrollan soluciones compatibles con la adaptación para los edificios existentes.
Desarrollo reciente
- En febrero de 2026,Trane Technologies y Garrett Motion anunciaron una colaboración estratégica para desarrollar la tecnología de compresores centrífugos sin aceite de próxima generación para sistemas comerciales de HVAC, incluyendo unidades de techo y refrigeradores, con pruebas de campo y producción programadas para comenzar en 2026.
- En mayo de 2026,Trane y Valent anunciaron un exclusivo acuerdo de suministro de EE.UU. y Canadá que abarca sistemas dedicados al aire libre, unidades de techo y soluciones de recuperación de energía para aplicaciones comerciales de HVAC.
- En febrero de 2025,Carrier lanzó su nueva línea de techo de serie V WeatherMaster aplicada con refrigerante de bajo PCR R-454B, compresión de velocidad variable, controles SmartVu y capacidades de detección de fugas refrigerantes para aplicaciones comerciales de reacondicionamiento y sustitución.
Market Segment
Este estudio prevé ingresos a nivel mundial, regional y nacional de 2021 a 2035. Decision Advisors has segmented the global commercial HVAC market based on the below-mentioned segment:
Mercado comercial mundial de HVAC, por tipo de sistema.
- Central HVAC Systems
- DX HVAC Systems
- VRF/VRV Systems
- Sistemas de bomba de calor
- Otros.
Global Commercial HVAC Market, By Application.
- Gas de petróleo
- Minería
- Chemical " Petrochemical "
- Productos farmacéuticos
- Fabricación
- Otros.
Global Commercial HVAC Market, By Technology.
- HVAC convencional
- Energy-Efficient HVAC
- Controles HVAC inteligentes
- Tecnología de bomba de calor
- Sistemas refrigerantes de bajo PCA.
Global Commercial HVAC Market, By Regional Analysis.
América del Norte
- Estados Unidos
- Canadá
- México
Europa
- Alemania
- UK
- Francia
- Italia
- España
- Rusia
- El resto de Europa
Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- El resto de Asia Pacífico
América del Sur
- Brasil
- Argentina
- El resto de América del Sur
Oriente Medio y África
- UAE
- Arabia Saudita
- Qatar
- Sudáfrica
- El resto del Oriente Medio " África
Preguntas frecuentes (FAQ)
P: ¿Qué está impulsando el crecimiento del mercado comercial mundial de HVAC?
A. El crecimiento se debe principalmente a la construcción comercial, la sustitución de la infraestructura de envejecimiento HVAC, el aumento de las necesidades de refrigeración, el desarrollo de centros de datos, las normas de eficiencia energética y la demanda de sistemas inteligentes de gestión de edificios. La electrificación y las bombas de calor comerciales también se están convirtiendo en áreas de crecimiento cada vez más importantes.
P.¿Por qué los controles HVAC inteligentes se vuelven importantes en los edificios comerciales?
A. Los controles HVAC inteligentes permiten a los operadores de edificios optimizar el calentamiento, el enfriamiento, la ventilación y el consumo energético según la ocupación, el tiempo, los horarios y las condiciones del equipo. La integración con sistemas de gestión de edificios y análisis puede mejorar la eficiencia operacional y apoyar el mantenimiento predictivo.
P: ¿Qué región dominará el Mercado Comercial Mundial de HVAC?
A. Se espera que Asia Pacífico siga siendo el mercado regional más grande, apoyado por la construcción comercial, la urbanización, la fabricación, los centros de datos y la creciente demanda de sistemas de construcción eficientes en la energía. China, Japón, India y Corea del Sur son importantes contribuyentes a la demanda regional.
P: ¿Cómo afecta la transición refrigerante a los fabricantes comerciales de HVAC?
A. La transición hacia los refrigerantes de bajo PCA alienta a los fabricantes a rediseñar compresores, intercambiadores de calor, controles, sistemas de detección de fugas y procedimientos de instalación. También está creando oportunidades de sustitución y reacondicionamiento a medida que los propietarios de edificios actualizan el equipo para satisfacer las cambiantes necesidades ambientales.
Verificar licencia
Elija el plan que mejor se adapte a usted: usuario único, multiusuario o soluciones empresariales diseñadas para sus necesidades.
Detalles del informe
| Páginas | 240 pages |
| Entrega | PDF & Excel, via Email |
| Idioma | español |
Estamos para ayudarte
- Atención de analistas 24/7
- Clientes de todo el mundo
- Información personalizada
- Seguimiento de tecnología
- Inteligencia competitiva
- Investigación personalizada
- Estudios de mercado sindicados
- Descripción general del mercado
- Segmentación de mercado
- Impulsores del crecimiento
- Oportunidades de mercado
- Perspectivas regulatorias
- Innovación y sostenibilidad
Detalles del informe
| Alcance | Global |
| Páginas | 240 |
| Entrega | PDF & Excel via Email |
| Idioma | español |
| Lanzamiento | Aug 2026 |
| Acceso | Descargar desde esta página |