
Глобальный коммерческий рынок HVAC
Глобальный коммерческий размер рынка HVAC, доля по типу системы (центральные системы HVAC, системы DX HVAC, системы VRF / VRV, системы теплового насоса и другие), по применению (офисные здания, розничные и торговые центры, гостиничные и медицинские учреждения, центры обработки данных и другие), по технологии (традиционный HVAC, энергоэффективный HVAC, интеллектуальные системы управления HVAC, технология теплового насоса и системы с низким ПГП хладагента) и по регионам (Северная Америка, Европа, Азиатско-Тихоокеанский регион, Латинская Америка, Ближний Восток и Африка), анализ и прогноз 2026-2035.

Обзор отчета
Оглавление
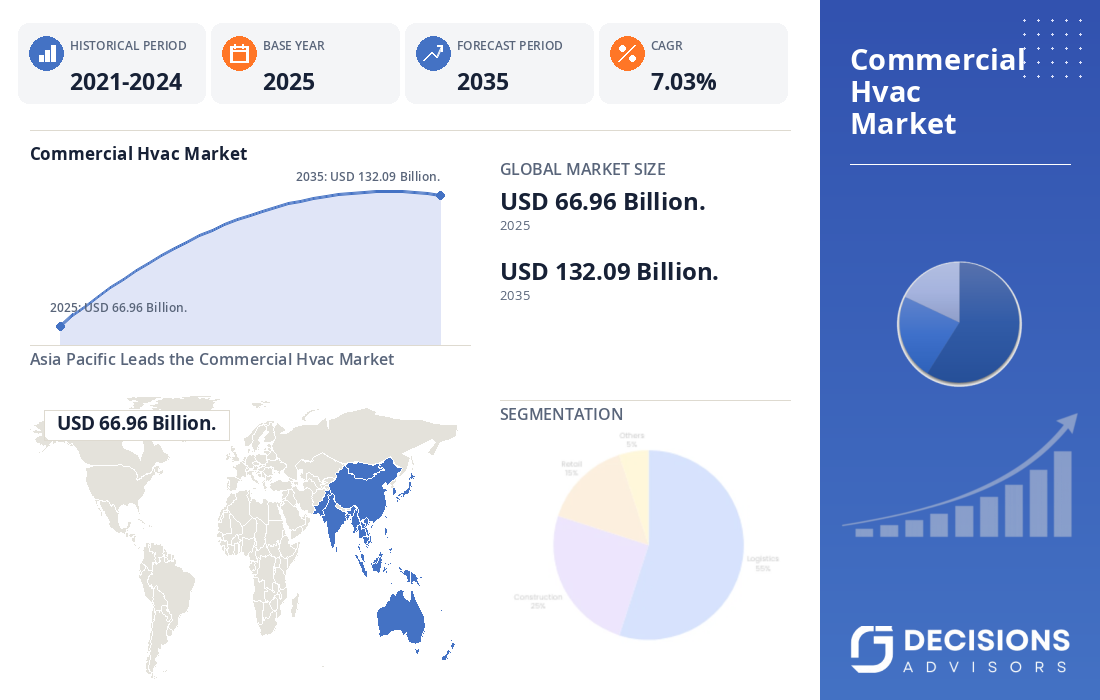
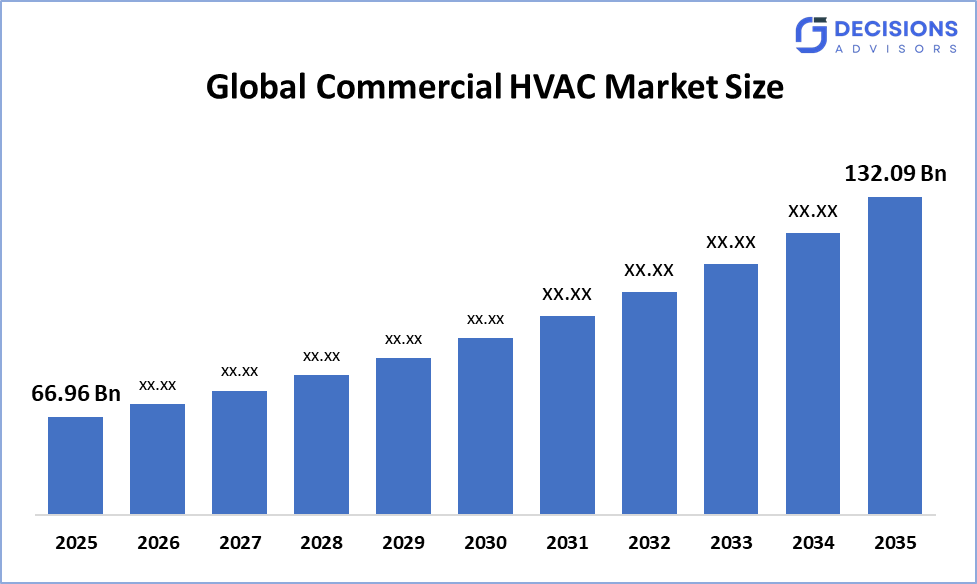
Прогнозируется, что глобальный коммерческий размер рынка HVAC вырастет с 66,96 млрд долларов США в 2025 году и, вероятно, достигнет около 132,09 млрд долларов США к 2035 году с CAGR 7,03%. По данным Decision Advisors, подробный отчет об исследовании рынка отражает, что энергоэффективное и интеллектуальное внедрение HVAC доминирует на глобальном коммерческом рынке HVAC, на который приходится около 43% роста рынка, ориентированного на спрос во всем мире. Daikin Industries остается одним из ведущих мировых производителей HVAC, поддерживаемых чистыми продажами FY2025 примерно в 5,015 трлн иен (около 33 млрд долларов США по широко округленному обменному курсу), с HVAC и прикладными решениями, представляющими его основную бизнес-базу.
Рыночный снимок
- Размер глобального коммерческого рынка HVAC (2025): 66,96 млрд долларов США.
- Прогнозируемый глобальный коммерческий размер рынка HVAC (2035): 132,09 млрд долларов США.
- Глобальный коммерческий рынок HVAC Совокупный годовой темп роста (CAGR): 7,03%.
- Крупнейший региональный рынок: Азиатско-Тихоокеанский регион
- 2индКрупнейший регион: Америка
- Самый быстрорастущий регион: Европа
- Базовый год: 2025
- Исторический период: 2021-2024
- Прогноз рынка: 2026-2035
Обзор рынка/Введение
Глобальный коммерческий рынок HVAC включает в себя оборудование для отопления, вентиляции и кондиционирования воздуха и связанные с ним средства управления, развернутые в офисах, торговых объектах, отелях, больницах, учебных зданиях, промышленной коммерческой недвижимости, центрах обработки данных и других нежилых объектах. Коммерческий HVAC перешел от базовой категории инфраструктуры комфорта к стратегической системе производительности здания, потому что затраты на энергию, требования к качеству воздуха в помещении, цели сокращения выбросов углерода и автоматизация зданий все больше влияют на выбор оборудования. Недавние рыночные оценки варьируются в зависимости от того, включены ли средства контроля, доходы от услуг, холодильное оборудование или промышленное применение, но базовый прогноз последовательно указывает на продолжение расширения до начала 2030-х годов. Рост поддерживается урбанизацией, коммерческим строительством, заменой стареющего оборудования, увеличением требований к охлаждению, развитием центров обработки данных, электрификацией отопления и спросом на интеллектуальное управление зданием. Производители HVAC все чаще интегрируют приводы с переменной скоростью, подключенные датчики, системы управления зданием, тепловые насосы, рекуперацию энергии, передовые чиллеры и хладагенты с низким ПГП.
- Соединенные Штаты, раздел 179D предусматривает стимулы для энергоэффективного коммерческого строительства, включая HVAC, хотя законодательные положения были изменены в 2025 году, и вычет имеет положение о прекращении строительства после 30 июня 2026 года.
- С апреля 2025 года стандарты энергоэффективности стали обязательными для новых зданий, охваченных пересмотренной структурой, что усилило спрос на высокоэффективное строительное оборудование и системы HVAC.
- Китай, Национальные программы энергоэффективности зданий подчеркивают зеленые здания, энергосберегающие модернизации, эффективное охлаждение и технологии чистой энергии, создавая возможности для эффективного коммерческого оборудования HVAC.
Примечательный Insights:
- Ожидается, что Азиатско-Тихоокеанский регион сохранитсяПриблизительно 39%Доля глобального коммерческого рынка HVAC в прогнозируемые сроки.
- Ожидается, что Северная Америка останется вторым по величине регионом.Приблизительно 27%Доля в течение прогнозируемого периода, в то время как в Европе прогнозируется самый быстрый рост.
- Сегмент центральных систем HVAC доминировал на рынке и удерживаетприблизительно 42%Доля в 2025 году и, по прогнозам, будет расти на значительном CAGR в течение прогнозируемого периода.
- Сегмент офисных зданий доминировал на рынке и удерживаетприблизительно 24%Доля в 2025 году и, по прогнозам, будет расти на значительном CAGR в течение прогнозируемого периода.
- Совокупный годовой темп роста глобального коммерческого рынка HVAC7.03%.
- Рынок, скорее всего, достигнет оценкиUSD 132.09Миллиард к 2035 году.
Рыночные драйверы
Глобальный коммерческий рынок HVAC обусловлен расширением коммерческого строительства, урбанизацией, растущими требованиями к охлаждению, заменой стареющего оборудования и увеличением внимания к энергоэффективности зданий. Коммерческие предприятия ищут системы, которые снижают потребление электроэнергии при сохранении теплового комфорта и качества воздуха в помещении, увеличивая спрос на высокоэффективные чиллеры, оборудование с переменной скоростью, тепловые насосы, вентиляцию для рекуперации энергии и интеллектуальные элементы управления. Центры обработки данных являются еще одним важным источником спроса, поскольку высокоплотные вычисления и инфраструктура ИИ требуют постоянного управления температурой и высоконадежных систем охлаждения. В то же время системы управления зданиями позволяют оборудованию HVAC динамически реагировать на заполняемость, погоду, цены на электроэнергию и условия оборудования. Политика декарбонизации также ускоряет электрификацию и внедрение технологий тепловых насосов.
сдерживать
Глобальный коммерческий рынок HVAC сталкивается с рядом ограничений. Высокие первоначальные затраты на оборудование и установку могут задержать проекты модернизации, особенно для небольших и средних коммерческих объектов. Комплексные проекты модернизации могут потребовать модификации электрических систем, воздуховодов, элементов управления, строительных оболочек и инфраструктуры хладагента, увеличивая продолжительность проекта и требования к труду. Переход к хладагентам с более низким ПГП также увеличивает требования к перепроектированию оборудования и создает проблемы соответствия на разных рынках. Нехватка квалифицированной рабочей силы является еще одним узким местом, поскольку установка, ввод в эксплуатацию, техническое обслуживание и оптимизация передовых систем HVAC требуют квалифицированных специалистов.
Конкурентный анализ:
Отчет предлагает соответствующий анализ ключевых организаций / компаний, участвующих в глобальном коммерческом рынке HVAC, а также сравнительную оценку, основанную на их предложениях продуктов, обзорах бизнеса, географическом присутствии, корпоративных стратегиях, доле сегмента рынка и SWOT-анализе. В докладе также содержится подробный анализ текущих новостей и разработок компаний, который включает разработку продуктов, инновации, совместные предприятия, партнерства, слияния и поглощения, стратегические альянсы и другие. Это позволяет оценить общую конкуренцию на рынке.
Лучшие компании на мировом коммерческом рынке HVAC
- Daikin Industries, Ltd.
- Авиакомпания Global Corporation
- Компания Trane Technologies plc
- Компания Johnson Controls International PLC
- Mitsubishi Electric Corporation
- LG Electronics
- Panasonic Holdings Corporation
- Компания Lennox International Inc.
- Группа Midea
- Компания Gree Electric Appliances Inc.
Государственные инициативы
|
Страна |
Ключевые правительственные инициативы |
|
Соединенные Штаты |
Раздел 179D поддерживает приемлемые энергоэффективные инвестиции в коммерческое строительство, включая HVAC, в то время как программы DOE также поддерживают разработку и валидацию высокоэффективных коммерческих технологий тепловых насосов на крыше. |
|
Япония |
Пересмотренные требования к энергоэффективности зданий стали обязательными для нового строительства с апреля 2025 года, поддерживая более эффективные системы отопления, тепловые насосы и системы строительной энергии. |
|
Китай |
Национальные программы по продвижению зеленых зданий, энергосберегающих модернизаций, эффективных систем охлаждения, чистого отопления и повышения энергоэффективности зданий |
Сегментация рынка
Доля глобального коммерческого рынка HVAC классифицируется по типу системы, применению и технологии.
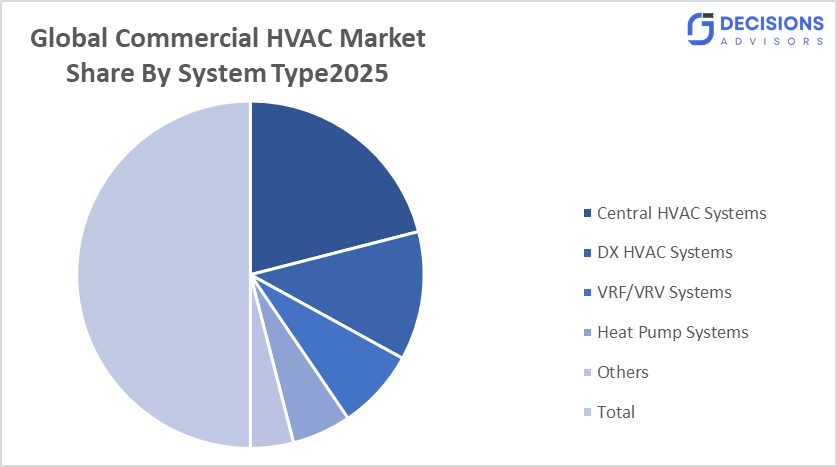
- Центральный сегмент систем HVAC доминирует на рынке и занимает около 42% в 2025 году и, по прогнозам, будет расти на значительном CAGR в течение прогнозируемого периода.
Основываясь на типе системы, глобальный коммерческий рынок HVAC разделен на центральные системы HVAC, системы DX HVAC, системы VRF / VRV, системы тепловых насосов и другие. Среди них центральные системы HVAC доминируют на рынке и занимают около 42% в 2025 году. Их лидерство поддерживается широким развертыванием в крупных офисах, больницах, отелях, торговых центрах, университетах, аэропортах и других крупных объектах. Центральные системы могут обеспечить централизованный контроль температуры и подходят для зданий, требующих больших мощностей охлаждения и отопления. Спрос также поддерживается проектами модернизации, включающими чиллеры, блоки обработки воздуха, насосы, градирни и расширенные элементы управления зданием.
- Сегмент офисных зданий составил наибольшую долю примерно в 24% в 2025 году и, как ожидается, будет расти со значительным CAGR в течение прогнозируемого периода.
На основе приложения рынок разделен на офисные здания, розничные и торговые центры, гостиничные и гостиничные услуги, медицинские учреждения, центры обработки данных и другие. Среди них офисные здания составили наибольшую долю и занимают около 24% в 2025 году. Офисы требуют систем HVAC для поддержания теплового комфорта, вентиляции, влажности и качества воздуха в помещении при изменении уровня заполняемости. Рост умных офисов увеличивает спрос на подключенные элементы управления HVAC и управление температурой на основе заполняемости. Модернизация старых коммерческих зданий также поддерживает спрос на замену.
- Сегмент Smart HVAC Controls составил наибольшую долю примерно в 31% в 2025 году и, как ожидается, вырастет на значительном CAGR в течение прогнозируемого периода.
Основываясь на технологиях, рынок разделен на обычные HVAC, энергоэффективные HVAC, интеллектуальные HVAC-контроли, технологии тепловых насосов и системы с низким ПГП. Среди них Smart HVAC Controls доминирует на рынке и занимает около 31% в 2025 году. Умные элементы управления интегрируют датчики, подключенные термостаты, системы управления зданием, аналитику и автоматизированное управление оборудованием. Они позволяют операторам регулировать работу HVAC в соответствии с заполняемостью, погодой, расписанием и производительностью оборудования. Растущие потребности в энергоснабжении и спрос на предиктивное техническое обслуживание усиливают внедрение на крупных коммерческих объектах.
Анализ регионального сегмента глобального коммерческого рынка HVAC
- Северная Америка (США, Канада, Мексика)
- Европа (Германия, Великобритания, Франция, Италия, Испания, Нидерланды, остальная Европа).
- Азиатско-Тихоокеанский регион (Китай, Япония, Индия, Австралия, Южная Корея, остальная часть Азиатско-Тихоокеанского региона).
- Южная Америка (Бразилия, Аргентина, Южная Америка).
- Ближний Восток и Африка (ОАЭ, Саудовская Аравия, Южная Африка, остальная часть МЭА).
Ожидается, что Азиатско-Тихоокеанский регион будет владеть примерно 39% мирового коммерческого рынка HVAC в течение прогнозируемого периода времени.
Азиатско-Тихоокеанский регион представляет собой крупнейший региональный рынок из-за быстрой урбанизации, развития коммерческой инфраструктуры, промышленной экспансии, строительства центров обработки данных и крупномасштабных инвестиций в энергоэффективные здания. Экономики Китая, Японии, Индии, Южной Кореи и Юго-Восточной Азии вносят значительный вклад в региональный спрос. Китай уделяет особое внимание зеленым зданиям и энергоэффективному охлаждению, в то время как усиленные требования Японии к энергии зданий поддерживают эффективные технологии HVAC. Индия также становится важным растущим рынком из-за расширения офисных площадей, розничной инфраструктуры, гостеприимства, медицинских учреждений и центров обработки данных. Национальные строительные программы Китая нацелены на эффективное охлаждение и энергосберегающие модернизации.
Ожидается, что Северная Америка будет расти быстрым CAGR на глобальном коммерческом рынке HVAC, удерживая около 27% доли в течение прогнозируемого периода..
Северная Америка поддерживается большим спросом на замену, коммерческим строительством, развитием центров обработки данных, передовыми системами управления зданиями и строгими требованиями к энергоэффективности. Соединенные Штаты остаются основным поставщиком из-за своей обширной установленной базы HVAC и большого коммерческого строительного фонда. Крупные компании, такие как Carrier, Trane Technologies и Johnson Controls, инвестируют в электрификацию, тепловые насосы, интеллектуальные элементы управления, охлаждение центров обработки данных и высокоэффективные системы. Коммерческое развитие технологии HVAC Carrier включало в себя сертифицированные DOE системы тепловых насосов на крыше и новые продукты на крыше с низким ПГП.
Европа является самым быстрорастущим регионом на глобальном коммерческом рынке HVAC за этот период, владея примерно 24% акций.
Ожидается, что Европа зафиксирует быстрый рост из-за агрессивных целей энергоэффективности и декарбонизации, требований к реконструкции зданий, электрификации и перехода к хладагентам с низким ПГП. Пересмотренная Директива ЕС об энергоэффективности зданий устанавливает долгосрочный путь к зданиям с нулевым уровнем выбросов и уделяет больше внимания строительству эксплуатационной энергии, включая отопление и охлаждение. Страны, включая Германию, Францию, Великобританию, Италию и Испанию, инвестируют в модернизацию зданий, тепловые насосы, управление энергопотреблением и эффективную вентиляцию.
Тенденции будущего рынка на глобальном коммерческом рынке HVAC:
- AI-Enabled HVAC оптимизация
- Искусственный интеллект будет все чаще интегрироваться с HVAC-контролем для оптимизации температуры, воздушного потока, секвенирования оборудования и потребления энергии. Системы на основе ИИ могут анализировать заполняемость, погоду, состояние оборудования и исторические рабочие данные для автоматической настройки работы HVAC.
Быстрое расширение охлаждения центров обработки данных
Рост вычислительной и облачной инфраструктуры искусственного интеллекта создает значительный спрос на высоконадежное коммерческое охлаждение. Центры обработки данных требуют постоянного управления температурой, избыточности, точного контроля влажности и все более передовых технологий жидкостного и воздушного охлаждения. Поэтому производители HVAC разрабатывают специализированные решения для вычислительных сред высокой плотности.
Электрификация и коммерческие тепловые насосы
Коммерческие тепловые насосы станут все более важной альтернативой системам отопления на основе ископаемого топлива. Правила и корпоративные программы декарбонизации побуждают здания переходить на электрические системы отопления и охлаждения. Масштабные тепловые насосы «вода-вода» и «воздух-вода» привлекают внимание в больницах.
Холодильники с низким ПГП и решения для модернизации
Переход на хладагент будет влиять на проектирование оборудования, методы установки, требования к обслуживанию и циклы замены в течение прогнозируемого периода. Производители все чаще внедряют оборудование с использованием хладагентов с низким ПГП при разработке решений, совместимых с модернизацией существующих зданий.
Последние события
- В феврале 2026 года,Trane Technologies и Garrett Motion объявили о стратегическом сотрудничестве в разработке технологии центробежных компрессоров следующего поколения для коммерческих систем HVAC, включая установки на крыше и чиллеры, с полевыми испытаниями и производством, которое должно начаться в 2026 году.
- В мае 2026 года,Trane и Valent объявили об эксклюзивном соглашении о поставках в США и Канаде, охватывающем специализированные системы наружного воздуха, установки на крыше и решения по восстановлению энергии для коммерческих приложений HVAC.
- В феврале 2025 года,Carrier запустила свою новую линию на крыше V-Series WeatherMaster с хладагентом с более низким GWP R-454B, компрессией с переменной скоростью, средствами управления SmartVu и возможностями обнаружения утечек хладагента для коммерческого обновления и замены приложений.
Сегмент рынка
Это исследование прогнозирует доходы на глобальном, региональном и страновом уровнях с 2021 по 2035 год. Консультанты по принятию решений сегментировали глобальный коммерческий рынок HVAC на основе нижеупомянутого сегмента:
Глобальный коммерческий рынок HVAC по типу системы.
- Центральные системы HVAC
- Системы DX HVAC
- Системы VRF/VRV
- Системы тепловых насосов
- Другие.
Глобальный коммерческий рынок HVAC по заявке.
- Нефть и газ
- Минирование
- Химические и нефтехимические
- Фармацевтические препараты
- Производство
- Другие.
Глобальный коммерческий рынок HVAC по технологиям.
- Обычный HVAC
- Энергоэффективный HVAC
- Умный HVAC-контроль
- Технология тепловых насосов
- Холодильные системы с низким ПГП.
Глобальный коммерческий рынок HVAC по региональному анализу.
Северная Америка
- США
- Канада
- Мексика
Европа
- Германия
- Великобритания
- Франция
- Италия
- Испания
- Россия
- Остальная Европа
Азиатско-Тихоокеанский регион
- Китай
- Япония
- Индия
- Южная Корея
- Австралия
- Остальная часть Азиатско-Тихоокеанского региона
Южная Америка
- Бразилия
- Аргентина
- Остальная часть Южной Америки
Ближний Восток и Африка
- ОАЭ
- Саудовская Аравия
- Катар
- Южная Африка
- Остальная часть Ближнего Востока и Африки
Часто задаваемые вопросы (FAQ)
В. Что является движущей силой роста глобального коммерческого рынка HVAC?
Рост в основном обусловлен коммерческим строительством, заменой устаревшей инфраструктуры HVAC, растущими требованиями к охлаждению, развитием центров обработки данных, правилами энергоэффективности и спросом на интеллектуальные системы управления зданиями. Электрификация и коммерческие тепловые насосы также становятся все более важными областями роста.
Почему интеллектуальные элементы управления HVAC становятся важными в коммерческих зданиях?
Умные элементы управления HVAC позволяют операторам зданий оптимизировать отопление, охлаждение, вентиляцию и потребление энергии в соответствии с заполняемостью, погодой, графиками и условиями оборудования. Интеграция с системами управления зданиями и аналитикой может повысить операционную эффективность и поддержать профилактическое обслуживание.
Какой регион будет доминировать на мировом коммерческом рынке?
Ожидается, что Азиатско-Тихоокеанский регион останется крупнейшим региональным рынком, поддерживаемым коммерческим строительством, урбанизацией, производством, центрами обработки данных и растущим спросом на энергоэффективные строительные системы. Китай, Япония, Индия и Южная Корея вносят основной вклад в региональный спрос.
Как переход на хладагент влияет на коммерческих производителей HVAC?
Переход к хладагентам с низким ПГП побуждает производителей перепроектировать компрессоры, теплообменники, элементы управления, системы обнаружения утечек и процедуры установки. Это также создает возможности для замены и модернизации, поскольку владельцы зданий модернизируют оборудование для удовлетворения меняющихся экологических требований.
Проверить лицензию
Выберите план, который вам подходит: для одного пользователя, многопользовательский или корпоративные решения, адаптированные к вашим потребностям.
Мы вам поможем
- Круглосуточная поддержка аналитиков
- Клиенты по всему миру
- Индивидуальная аналитика
- Отслеживание технологий
- Конкурентная разведка
- Индивидуальные исследования
- Синдицированные маркетинговые исследования
- Обзор рынка
- Сегментация рынка
- Факторы роста
- Возможности рынка
- Регуляторные обзоры
- Инновации и устойчивое развитие
Детали отчета
| Объем | Global |
| Страницы | 240 |
| Доставка | PDF & Excel via Email |
| Язык | русский |
| Дата выпуска | Aug 2026 |
| Доступ | Скачать с этой страницы |