
Marché mondial de la CVC commerciale
Taille du marché mondial de CVC commercial, part par type de système (systèmes de CVC central, systèmes de CVC DX, systèmes VRF/VRV, systèmes de thermopompe, etc.), par application (immeubles de bureaux, centres de vente au détail et d'achat, hôtels, établissements de soins de santé, centres de données, etc.), par technologie (CVC conventionnel, CVC économe en énergie, régulateurs intelligents de CVC, technologie de thermopompe et systèmes réfrigérants à faible PRG), et par région (Amérique du Nord, Europe, Asie-Pacifique, Amérique latine, Moyen-Orient et Afrique), analyse et prévisions 2026-2035.
Aug 2026
DAR5195
240

Aperçu du rapport
Table des matières
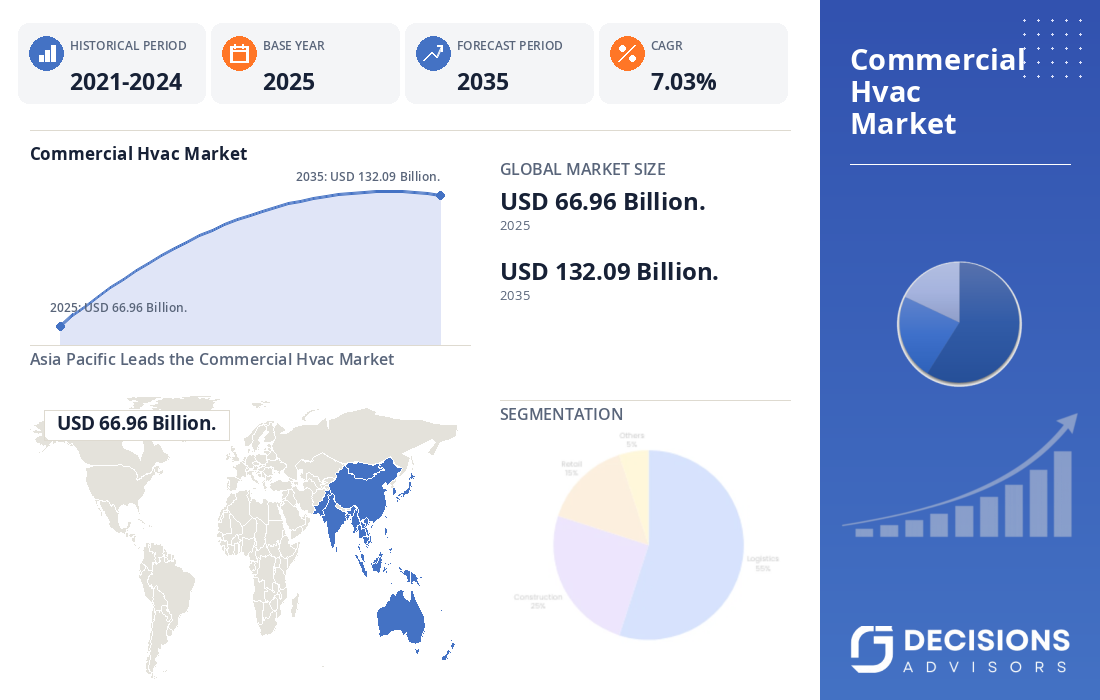
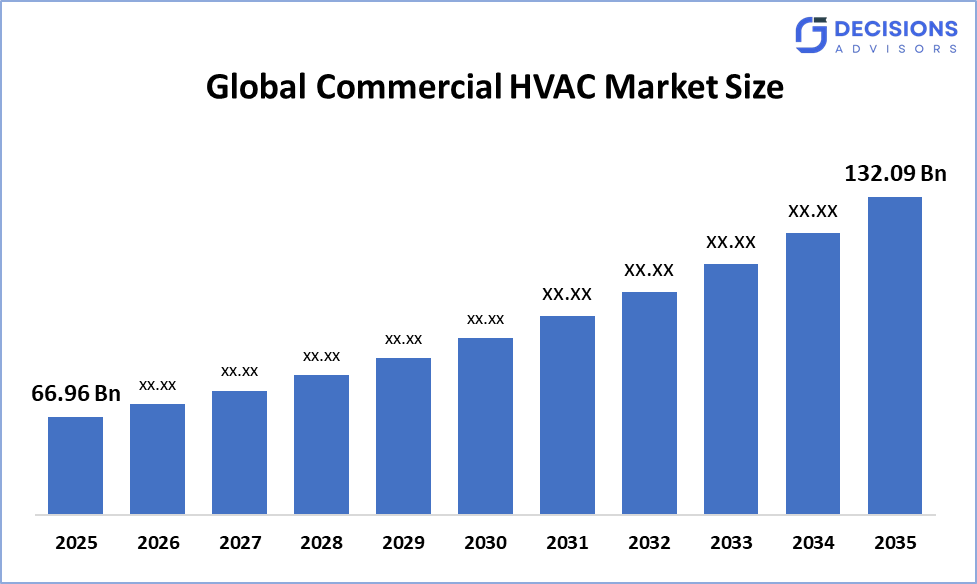
La taille du marché mondial du CVC commercial devrait augmenter de 66,96 milliards de dollars en 2025 et devrait atteindre environ 132,09 milliards de dollars en 2035 avec un TCAC de 7,03 %. Selon Decision Advisors, un rapport de recherche détaillé sur le marché reflète que l'adoption intelligente et économe en énergie du CVC domine le marché mondial du CVC commercial, représentant environ 43 % de la demande mondiale axée sur la croissance du marché. Daikin Industries demeure l'un des principaux fabricants mondiaux de CVC, soutenu par des ventes nettes d'environ 5 015 milliards de JPY (environ 33 milliards de dollars à un taux de change largement arrondi), avec CVC et solutions appliquées représentant sa base d'activité principale.
Aperçu du marché
- Taille du marché mondial de la CVC commerciale (2025): USD 66,96 milliards.
- Taille du marché mondial de CVC commerciale prévue (2035): USD 132,09 Million.
- Taux de croissance annuel composé du marché commercial mondial du CVC (TCAC): 7,03 %.
- Le plus grand marché régional: Asie-Pacifique
- 2ndPlus grande région: Amérique
- Région en pleine croissance: Europe
- Année de base: 2025
- Période historique: 2021-2024
- Période de prévision du marché: 2026-2035
Aperçu du marché/ Introduction
Le marché mondial de la CVC commerciale comprend les équipements de chauffage, de ventilation et de climatisation et les contrôles connexes déployés dans les bureaux, les installations de vente au détail, les hôtels, les hôpitaux, les bâtiments éducatifs, les propriétés industrielles et commerciales, les centres de données et d'autres installations non résidentielles. La CVC commerciale est passée d'une catégorie d'infrastructure de confort de base à un système stratégique de performance du bâtiment, car les coûts énergétiques, les exigences en matière de qualité de l'air intérieur, les objectifs de réduction du carbone et l'automatisation du bâtiment influent de plus en plus sur la sélection des équipements. Les récentes estimations du marché varient selon que les contrôles, les revenus des services, la réfrigération ou les applications industrielles sont inclus, mais les perspectives sous-jacentes indiquent constamment une expansion continue jusqu'au début des années 2030. La croissance est soutenue par l'urbanisation, la construction commerciale, le remplacement des équipements vieillissants, l'augmentation des besoins de refroidissement, le développement de centres de données, l'électrification du chauffage et la demande de gestion intelligente des bâtiments. Les fabricants de CVC intègrent de plus en plus les moteurs à vitesse variable, les capteurs connectés, les systèmes de gestion des bâtiments, les pompes à chaleur, la récupération d'énergie, les refroidisseurs avancés et les réfrigérants à faible PRG.
- Aux États-Unis, l'article 179D prévoit des incitatifs pour les biens de construction commerciale éconergétiques admissibles, y compris la CVC, bien que les dispositions législatives aient été modifiées en 2025 et que la déduction comporte une disposition relative à la cessation de la construction après le 30 juin 2026.
- Japon, A partir d'avril 2025, les normes d'efficacité énergétique sont devenues obligatoires pour les nouveaux bâtiments couverts par le cadre révisé, renforçant ainsi la demande d'équipements de construction à haut rendement et de systèmes de CVC.
- La Chine, les programmes nationaux d'efficacité énergétique des bâtiments mettent l'accent sur les bâtiments écologiques, les rénovations écoénergétiques, le refroidissement efficace et les technologies d'énergie propre, ce qui crée des possibilités pour des équipements de CVC commerciaux efficaces.
Faits saillants : -
- L ' Asie et le Pacifique devraitenviron 39%part du marché mondial de la CVC commerciale dans les délais prévus.
- L'Amérique du Nord devrait rester la deuxième plus grande régionenviron 27%L'Europe devrait enregistrer la croissance la plus rapide.
- Par type de système, le segment des systèmes CVC centraux a dominé le marché et détientenviron 42%En 2025, le TCAC devrait connaître une croissance importante au cours de la période de prévision.
- Par application, le segment des immeubles à bureaux a dominé le marché et détientenviron 24%En 2025, le TCAC devrait connaître une croissance importante au cours de la période de prévision.
- Le taux de croissance annuel composé du marché mondial de la CVC commerciale est7.03%.
- Le marché est susceptible de réaliser une évaluation deUSD 132.09milliards d'ici 2035.
Conducteurs du marché
Le marché commercial mondial de la CVC est alimenté par l'expansion de la construction commerciale, l'urbanisation, l'augmentation des besoins de refroidissement, le remplacement des équipements vieillissants et l'attention croissante portée aux performances énergétiques des bâtiments. Les installations commerciales recherchent des systèmes qui réduisent la consommation d'électricité tout en maintenant le confort thermique et la qualité de l'air intérieur, en augmentant la demande de refroidisseurs à haut rendement, d'équipement à vitesse variable, de pompes à chaleur, de ventilation par récupération d'énergie et de contrôles intelligents. Les centres de données sont une autre source importante de demande parce que l'informatique à haute densité et l'infrastructure d'IA nécessitent une gestion thermique continue et des systèmes de refroidissement très fiables. En même temps, les systèmes de gestion des bâtiments permettent à l'équipement CVC de réagir de façon dynamique aux conditions d'occupation, de météo, de tarification de l'électricité et d'équipement. Les politiques de décarbonisation accélèrent également l'électrification et l'adoption de technologies de pompe à chaleur.
Dispositif de retenue
Le marché commercial mondial du CVC fait face à plusieurs contraintes. Les coûts initiaux élevés d'équipement et d'installation peuvent retarder les projets de modernisation, en particulier pour les petites et moyennes propriétés commerciales. Les projets de modernisation complexes peuvent nécessiter des modifications des systèmes électriques, des conduits, des commandes, des enveloppes de bâtiment et des infrastructures réfrigérantes, augmentant la durée du projet et les besoins en main-d'oeuvre. La transition vers des réfrigérants à faible PRG accroît également les exigences en matière de refonte de l'équipement et crée des défis de conformité sur différents marchés. Les pénuries de main-d'oeuvre qualifiée représentent un autre goulot d'étranglement parce que l'installation, la mise en service, la maintenance et l'optimisation des systèmes de CVC avancés nécessitent des techniciens qualifiés.
Analyse concurrentielle :
Le rapport présente l'analyse appropriée des principales organisations/entreprises impliquées dans le marché commercial mondial de CVC, ainsi qu'une évaluation comparative fondée principalement sur leurs offres de produits, leurs aperçus d'affaires, leur présence géographique, leurs stratégies d'entreprise, leur part de marché et leur analyse SWOT. Le rapport fournit également une analyse détaillée des nouvelles et des développements actuels des entreprises, qui comprennent le développement de produits, des innovations, des coentreprises, des partenariats, des fusions et acquisitions, des alliances stratégiques, etc. Cela permet d'évaluer la concurrence globale sur le marché.
Les meilleures entreprises du marché mondial de la CVC commerciale
- Daikin Industries, Ltd.
- Société mondiale des transporteurs
- Trane Technologies plc
- Johnson Controls International plc
- Mitsubishi Electric Corporation
- LG Électronique
- Société Panasonic Holdings
- Lennox International Inc.
- Groupe Midea
- Gree Electric Appliances Inc.
Initiatives gouvernementales
|
Pays |
Principales initiatives gouvernementales |
|
États-Unis |
L'article 179D soutient les investissements admissibles en matière de construction commerciale écoénergétique, y compris la CVC, tandis que les programmes de la DOE appuient également le développement et la validation de technologies de pompe à chaleur sur le toit à haute efficacité. |
|
Japon |
Les exigences révisées en matière d'efficacité énergétique des bâtiments sont devenues obligatoires pour les nouvelles constructions à partir d'avril 2025, ce qui a permis d'améliorer l'efficacité du CVC, des pompes à chaleur et des systèmes d'énergie des bâtiments. |
|
Chine |
Les programmes nationaux favorisent l'écologisation des bâtiments, l'amélioration des économies d'énergie, l'efficacité des systèmes de refroidissement, le chauffage propre et l'amélioration de la performance énergétique des bâtiments. |
Segmentation du marché
La part du marché mondial commercial de CVC est classée en type de système, application et technologie.
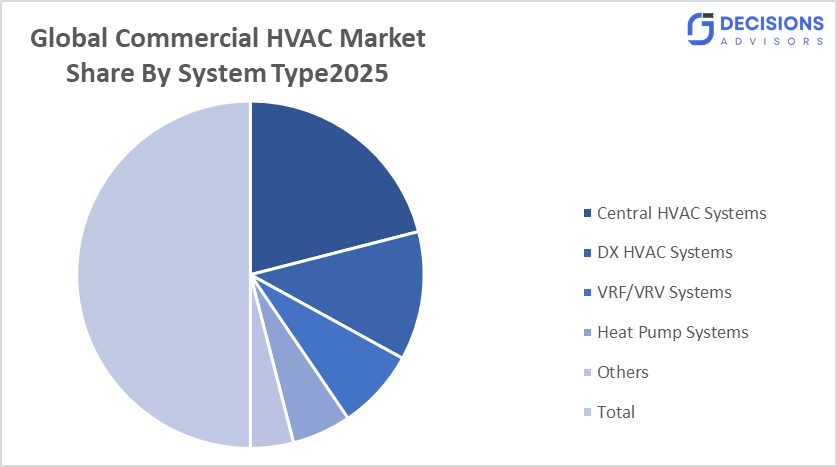
- Le segment central des systèmes de CVC a dominé le marché et détient environ 42 % de parts en 2025 et devrait croître à un TCAC important au cours de la période de prévision.
Selon le type de système, le marché mondial du CVC commercial est divisé en systèmes CVC centraux, systèmes CVC DX, systèmes VRF/VRV, systèmes de pompe à chaleur, etc. Parmi eux, les systèmes de CVC centraux dominent le marché et détiennent environ 42 % de parts en 2025. Leur leadership est soutenu par un déploiement important dans de grands bureaux, hôpitaux, hôtels, centres commerciaux, universités, aéroports et autres grandes installations. Les systèmes centraux peuvent assurer un contrôle centralisé de la température et sont adaptés aux bâtiments nécessitant de grandes capacités de refroidissement et de chauffage. La demande est également soutenue par des projets de modernisation comprenant des refroidisseurs, des unités de traitement de l'air, des pompes, des tours de refroidissement et des commandes de bâtiments de pointe.
- Le segment des immeubles à bureaux a représenté la plus grande part d'environ 24 % en 2025 et devrait croître à un TCAC important au cours de la période de prévision.
Sur la base de l'application, le marché est divisé en immeubles de bureaux, centres commerciaux et de vente au détail, hôtels et hôtels, établissements de soins de santé, centres de données et autres. Parmi ceux-ci, les immeubles à bureaux ont représenté la plus grande part et en détiennent environ 24 % en 2025. Les bureaux ont besoin de systèmes CVC pour maintenir le confort thermique, la ventilation, l'humidité et la qualité de l'air intérieur à travers des niveaux d'occupation changeants. La croissance des bureaux intelligents augmente la demande de commandes HVAC connectées et de gestion de la température basée sur l'occupation. Les travaux de rénovation dans les bâtiments commerciaux plus anciens appuient également la demande de remplacement.
- Le segment des commandes de CVC intelligentes représentait la plus grande part d'environ 31 % en 2025 et devrait croître à un TCAC important au cours de la période de prévision.
Basé sur la technologie, le marché est divisé en HVAC conventionnel, HVAC économe en énergie, Smart CVC Controls, Thermopompe Technology, et les systèmes réfrigérants à faible PRG. Parmi ceux-ci, Smart CVC Controls domine le marché et détient environ 31 % de parts en 2025. Les commandes intelligentes intègrent des capteurs, des thermostats connectés, des systèmes de gestion du bâtiment, des analyses et un contrôle automatisé de l'équipement. Ils permettent aux opérateurs d'ajuster le fonctionnement de CVC en fonction de l'occupation, de la météo, des horaires et des performances de l'équipement. L'augmentation des besoins en matière de gestion de l'énergie et la demande de maintenance prédictive renforcent l'adoption dans les grandes installations commerciales.
Analyse du segment régional du marché mondial de la CVC commerciale
- Amérique du Nord (États-Unis, Canada, Mexique)â € ̄
- Europe (Allemagne, Royaume-Uni, France, Italie, Espagne, Pays-Bas, reste de l'Europe).
- Asie-Pacifique (Chine, Japon, Inde, Australie, Corée du Sud, Reste de l'Asie-Pacifique).
- Amérique du Sud (Brésil, Argentine, reste de l'Amérique du Sud).
- Moyen-Orient et Afrique (EAU, Arabie saoudite, Afrique du Sud, Reste de l'AEM).
L'Asie-Pacifique devrait détenir environ 39 % du marché commercial mondial du CVC dans les délais prévus.
L'Asie-Pacifique représente le plus grand marché régional en raison de l'urbanisation rapide, du développement des infrastructures commerciales, de l'expansion industrielle, de la construction de centres de données et des investissements à grande échelle dans des bâtiments économes en énergie. La Chine, le Japon, l'Inde, la Corée du Sud et l'Asie du Sud-Est contribuent grandement à la demande régionale. La Chine a mis fortement l'accent sur les bâtiments verts et le refroidissement économe en énergie, tandis que les exigences renforcées du Japon en matière d'énergie de construction soutiennent des technologies CVC efficaces. L'Inde devient également un important marché de croissance en raison de l'expansion des bureaux, des infrastructures de vente au détail, de l'hospitalité, des installations de soins de santé et des centres de données. Les programmes nationaux de construction de la Chine ont spécifiquement ciblé le refroidissement efficace et la mise à niveau des économies d'énergie.
L'Amérique du Nord devrait connaître une croissance rapide du TCAC sur le marché mondial de la CVC commerciale, avec environ 27 % de sa part au cours de la période de prévision.
L'Amérique du Nord est soutenue par une forte demande de remplacement, la construction commerciale, le développement de centres de données, des systèmes avancés de gestion des bâtiments et des exigences rigoureuses en matière de performance énergétique. Les États-Unis demeurent le principal contributeur en raison de leur vaste base de CVC installée et de leur important parc commercial. De grandes entreprises comme Carrier, Trane Technologies et Johnson Controls investissent dans l'électrification, les pompes à chaleur, les contrôles intelligents, le refroidissement des centres de données et les systèmes à haut rendement. Le développement commercial de la technologie CVC de Carrier a inclus des systèmes de pompe à chaleur sur le toit validés par DOE et de nouveaux produits sur le toit à faible PRG.
L'Europe est la région qui connaît la croissance la plus rapide du marché mondial du CVC commercial au cours de la période, avec une part d'environ 24 %.
On s'attend à ce que l'Europe enregistre une croissance rapide en raison d'objectifs dynamiques d'efficacité énergétique et de décarbonisation, des exigences de rénovation des bâtiments, de l'électrification et de la transition vers des réfrigérants à faible PRG. La directive révisée de l'UE sur la performance énergétique des bâtiments établit une voie à long terme vers les bâtiments à émissions nulles et met davantage l'accent sur la construction d'énergie opérationnelle, y compris le chauffage et le refroidissement. Des pays comme l'Allemagne, la France, le Royaume-Uni, l'Italie et l'Espagne investissent dans la modernisation des bâtiments, les pompes à chaleur, la gestion de l'énergie et une ventilation efficace.
Tendances futures du marché mondial du CVC commercial : -
- Optimisation du CVC grâce à l'IA
- L'intelligence artificielle sera de plus en plus intégrée aux commandes CVC pour optimiser la température, le débit d'air, le séquençage des équipements et la consommation d'énergie. Les systèmes basés sur l'IA peuvent analyser l'occupation, la météo, l'état de l'équipement et les données d'exploitation historiques pour ajuster automatiquement le fonctionnement du CVC.
Extension rapide du refroidissement du centre de données
La croissance de l'informatique AI et de l'infrastructure cloud crée une forte demande de refroidissement commercial très fiable. Les centres de données nécessitent une gestion thermique continue, une redondance, un contrôle précis de l'humidité et des technologies de refroidissement des liquides et de l'air de plus en plus avancées. Les fabricants de CVC développent donc des solutions spécialisées pour les environnements informatiques à haute densité.
Électrification et pompes à chaleur commerciales
Les pompes à chaleur commerciales deviendront une alternative de plus en plus importante aux systèmes de chauffage à base de combustibles fossiles. Les règlements et les programmes de décarbonisation des entreprises encouragent les bâtiments à passer à des systèmes de chauffage et de refroidissement électriques. Les grandes pompes à chaleur eau-eau et air-eau font l'objet d'une attention accrue dans les hôpitaux.
Réfrigérants à faible PRG et solutions de remise en état
La transition du frigorigène influera sur la conception de l'équipement, les pratiques d'installation, les exigences de service et les cycles de remplacement tout au long de la période de prévision. Les fabricants introduisent de plus en plus de matériel utilisant des réfrigérants à faible PRG tout en développant des solutions compatibles avec la modernisation des bâtiments existants.
Développement récent
- En février 2026,Trane Technologies et Garrett Motion ont annoncé une collaboration stratégique pour développer une technologie de compresseur centrifuge sans huile de nouvelle génération pour les systèmes de CVC commerciaux, y compris les unités de toit et les refroidisseurs, avec des essais sur le terrain et la production prévue pour 2026.
- En mai 2026,Trane et Valent ont annoncé une entente exclusive d'approvisionnement aux États-Unis et au Canada couvrant des systèmes d'air extérieur dédiés, des unités de toit et des solutions de récupération d'énergie pour les applications commerciales de CVC.
- En février 2025,Carrier a lancé sa nouvelle ligne de toit V-Series WeatherMaster avec un réfrigérant R-454B inférieur, une compression à vitesse variable, des commandes SmartVu et des capacités de détection des fuites de frigorigène pour les applications commerciales de modernisation et de remplacement.
Marché
Cette étude prévoit des recettes aux niveaux mondial, régional et national de 2021 à 2035. Les conseillers en décision ont segmenté le marché mondial du CVC commercial en fonction du segment ci-dessous :
Marché mondial du CVC commercial, par type de système.
- Systèmes centraux de CVC
- Systèmes DX CVC
- Systèmes VRF/VRV
- Systèmes de pompes à chaleur
- D'autres.
Marché mondial commercial de CVC, par application.
- Pétrole et gaz
- Exploitation minière
- Produits chimiques et pétrochimiques
- Produits pharmaceutiques
- Industrie manufacturière
- D'autres.
Marché mondial de la CVC commerciale, par technologie.
- CVC classique
- CVC économe en énergie
- Contrôles CVC intelligents
- Technologie de la pompe à chaleur
- Systèmes réfrigérants à faible PRG.
Marché mondial de la CVC commerciale, par analyse régionale.
Amérique du Nord
- États-Unis
- Canada
- Mexique
Europe
- Allemagne
- Royaume Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l ' Asie et du Pacifique
Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
Moyen-Orient et Afrique
- EAU
- Arabie saoudite
- Qatar
- Afrique du Sud
- Reste du Moyen-Orient et Afrique
Foire aux questions (FAQ)
Q. Qu'est-ce qui stimule la croissance du marché mondial de la CVC commerciale?
R. La croissance est principalement attribuable à la construction commerciale, au remplacement de l'infrastructure de CVC vieillissante, à l'augmentation des exigences en matière de refroidissement, au développement de centres de données, à la réglementation en matière d'efficacité énergétique et à la demande de systèmes intelligents de gestion des bâtiments. L'électrification et les pompes à chaleur commerciales prennent également une importance croissante.
Q. Pourquoi les commandes intelligentes de CVC deviennent-elles importantes dans les bâtiments commerciaux?
A. Les commandes intelligentes de CVC permettent aux exploitants de construire d'optimiser le chauffage, le refroidissement, la ventilation et la consommation d'énergie en fonction de l'occupation, des conditions météorologiques, des horaires et des équipements. L'intégration avec les systèmes de gestion du bâtiment et l'analyse peuvent améliorer l'efficacité opérationnelle et soutenir la maintenance prédictive.
Q. Quelle région dominera le marché mondial de la CVC commerciale?
A. L ' Asie-Pacifique devrait rester le plus grand marché régional, appuyé par la construction commerciale, l ' urbanisation, la fabrication, les centres de données et la demande croissante de systèmes de construction économes en énergie. La Chine, le Japon, l'Inde et la Corée du Sud contribuent pour beaucoup à la demande régionale.
Q. Comment la transition du frigorigène affecte-t-elle les fabricants commerciaux de CVC?
R. La transition vers des réfrigérants à faible PRG encourage les fabricants à remanier les compresseurs, les échangeurs de chaleur, les commandes, les systèmes de détection des fuites et les procédures d'installation. Il crée également des possibilités de remplacement et de rénovation à mesure que les propriétaires d'immeubles mettent à niveau l'équipement pour répondre aux exigences environnementales changeantes.
Vérifier la Licence
Choisissez le plan qui vous convient le mieux : solutions Utilisateur Unique, Multi-Utilisateur ou Entreprise adaptées à vos besoins.
Détails du Rapport
| Pages | 240 pages |
| Livraison | PDF & Excel, par E-mail |
| Langue | français |
Nous vous accompagnons
- Support analyste 24/7
- Clients à travers le monde
- Analyses sur mesure
- Suivi technologique
- Veille concurrentielle
- Recherche personnalisée
- Études de marché syndiquées
- Aperçu du marché
- Segmentation du marché
- Moteurs de croissance
- Opportunités de marché
- Analyses réglementaires
- Innovation et durabilité
Détails du Rapport
| Portée | Global |
| Pages | 240 |
| Livraison | PDF & Excel, par E-mail |
| Langue | français |
| Date de publication | Aug 2026 |
| Accès | Télécharger depuis cette page |