
Mercato commerciale globale di HVAC
Global Commercial HVAC Market Size, Share By System Type (Central HVAC Systems, DX HVAC Systems, VRF/VRV Systems, Heat Pump Systems, and Others), By Application (Office Buildings, Retail & Shopping Centers, Hospitality & Hotels, Healthcare Facilities, Data Centers, and Others), By Technology (Conventional HVAC, Energy-Efficient HVAC, Smart Forecast Technology Controls By America
Aug 2026
DAR5195
240

Panoramica del rapporto
Indice
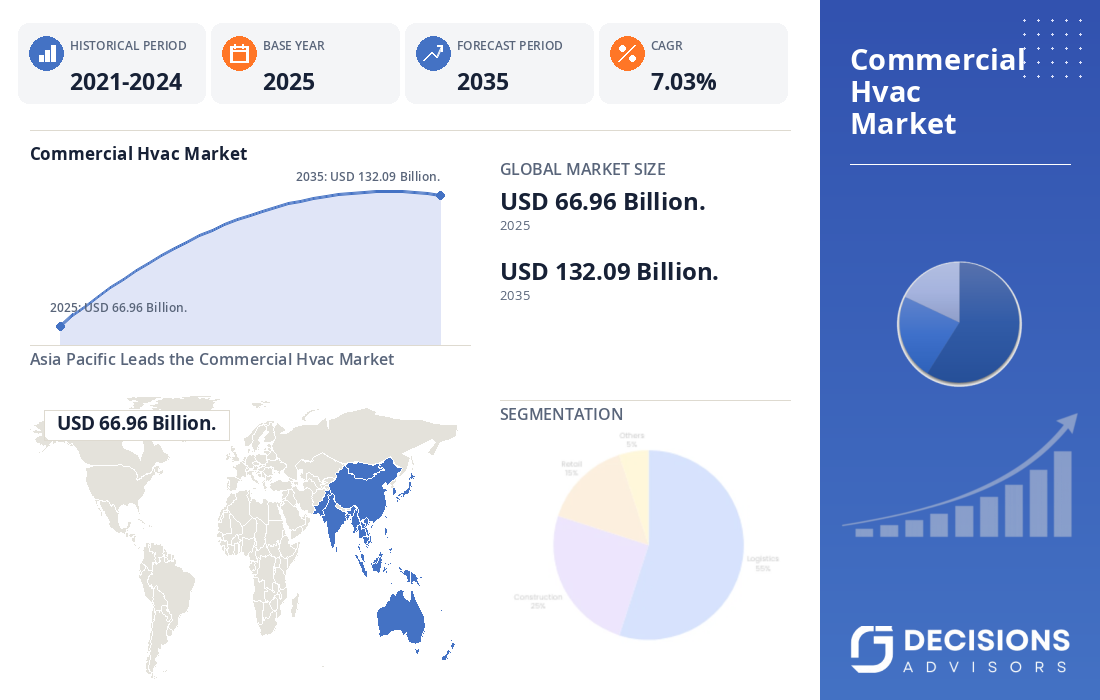
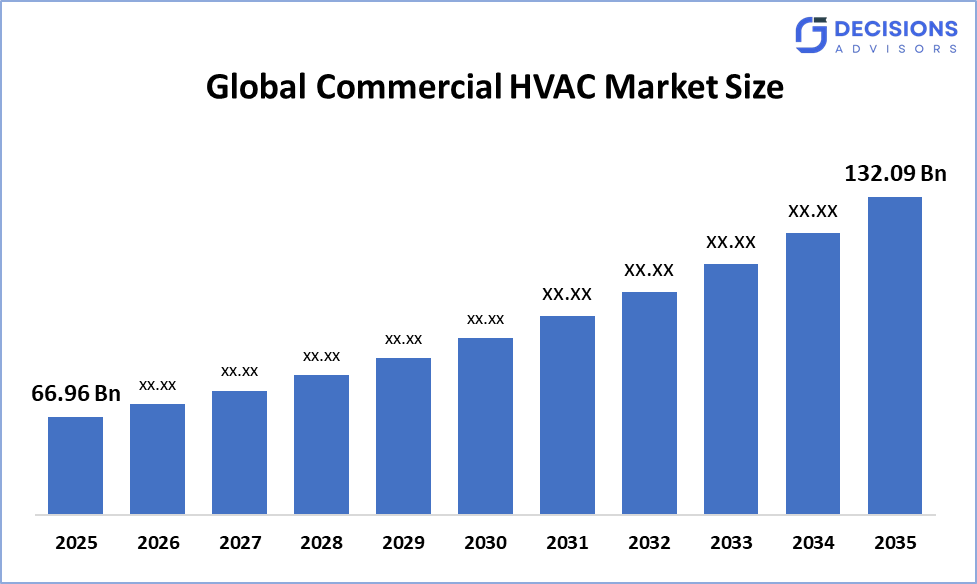
Il Global Commercial HVAC Market Size è previsto per crescere da USD 66,96 miliardi nel 2025 e probabilmente raggiunge circa USD 132,09 miliardi entro il 2035 con un CAGR del 7,03%. Secondo i consulenti decisionali, un dettagliato rapporto di ricerca sul mercato riflette che l'adozione HVAC a basso consumo energetico e intelligente domina il Global Commercial HVAC Market, che rappresenta circa il 43% della domanda orientata alla crescita del mercato in tutto il mondo. Daikin Industries rimane uno dei principali produttori globali di HVAC, supportati da vendite nette FY2025 di circa JPY 5.015 trilioni (circa 33 miliardi di dollari ad un tasso di cambio largamente arrotondato), con HVAC e soluzioni applicate che rappresentano la sua base di business principale.
Istantanee del mercato
- Global Commercial HVAC Market Size (2025): USD 66,96 miliardi.
- Progetto globale commerciale HVAC Market Size (2035): USD 132.09 miliardi.
- Tasso di crescita annuale (CAGR): 7,03%.
- Più grande mercato regionale: Asia Pacifico
- 2N.Regione più grande: America
- Regione in crescita più veloce: Europa
- Anno di base: 2025
- Periodo storico: 2021-2024
- Periodo di previsione del mercato: 2026-2035
Panoramica del mercato / Introduzione
Il Global Commercial HVAC Market comprende impianti di riscaldamento, ventilazione e climatizzazione e controlli associati distribuiti in uffici, strutture di vendita al dettaglio, hotel, ospedali, edifici educativi, proprietà industriali-commerciali, data center e altre strutture non residenziali. L'HVAC commerciale si è spostato da una categoria di infrastruttura di comfort di base verso un sistema strategico di prestazioni dell'edificio perché i costi energetici, i requisiti di qualità dell'aria interna, gli obiettivi di riduzione del carbonio e l'automazione dell'edificio influenzano sempre più la selezione delle attrezzature. Le stime di mercato recenti variano a seconda che siano inclusi controlli, entrate di servizio, refrigerazione o applicazioni industriali, ma la prospettiva sottostante indica costantemente una continua espansione attraverso i primi anni 2030. La crescita è sostenuta da urbanizzazione, costruzione commerciale, sostituzione di attrezzature di invecchiamento, crescenti esigenze di raffreddamento, sviluppo del data-center, elettrificazione del riscaldamento, e la domanda di gestione intelligente dell'edificio. I produttori di HVAC integrano sempre più azionamenti a velocità variabile, sensori collegati, sistemi di gestione degli edifici, pompe di calore, recupero energetico, refrigeratori avanzati e refrigeranti a bassa pressione.
- Gli Stati Uniti, la Sezione 179D fornisce incentivi per la proprietà commerciale ad alta efficienza energetica, tra cui HVAC, anche se le disposizioni statutarie sono state modificate nel 2025 e la deduzione ha una disposizione di terminazione di costruzione dopo il 30 giugno 2026.
- Giappone, A partire dall'aprile 2025, gli standard di efficienza energetica divennero obbligatori per i nuovi edifici coperti dal quadro revisionato, rafforzando la domanda di attrezzature per l'edilizia ad alta efficienza e sistemi HVAC.
- La Cina, i programmi nazionali di efficienza energetica dell'edificio sottolineano gli edifici verdi, i retrofit di risparmio energetico, il raffreddamento efficiente e le tecnologie di energia pulita, creando opportunità per l'efficiente attrezzatura commerciale HVAC.
Insights notevoli: -
- Asia Pacifico è previsto di tenerecirca il 39%quota del Global Commercial HVAC Market nel periodo di tempo previsto.
- L'America del Nord dovrebbe rimanere la seconda regione più grande, tenendocirca il 27%la partecipazione durante il periodo previsto, mentre l'Europa è destinata a registrare la crescita più rapida.
- Con System Type, il segmento Central HVAC Systems ha dominato il mercato e detienecirca il 42%quota nel 2025 ed è destinato a crescere in una sostanziale CAGR durante il periodo di previsione.
- Per Applicazione, il segmento degli edifici dell'ufficio ha dominato il mercato e detienecirca il 24%quota nel 2025 ed è destinato a crescere in una sostanziale CAGR durante il periodo di previsione.
- Il tasso di crescita annuale composto del mercato globale commerciale HVAC è7.03%.
- Il mercato è probabilmente in grado di ottenere una valutazioneUSD 132.09Un milione entro il 2035.
Driver di mercato
Il mercato commerciale globale di HVAC è guidato dall'espansione della costruzione commerciale, urbanizzazione, crescenti esigenze di raffreddamento, sostituzione di attrezzature di invecchiamento, e l'attenzione crescente per la costruzione di prestazioni di energia. Le strutture commerciali sono alla ricerca di sistemi che riducono il consumo di energia elettrica, mantenendo il comfort termico e la qualità dell'aria interna, aumentando la domanda di chiller ad alta efficienza, apparecchiature a velocità variabile, pompe di calore, ventilazione di recupero di energia e controlli intelligenti. I data center sono un'altra fonte di domanda importante perché l'informatica ad alta densità e l'infrastruttura AI richiedono una gestione termica continua e sistemi di raffreddamento altamente affidabili. Allo stesso tempo, i sistemi di gestione degli edifici consentono alle apparecchiature HVAC di rispondere dinamicamente alle condizioni di occupazione, tempo, prezzo dell'elettricità e attrezzature. Le politiche di decarbonizzazione stanno anche accelerando l'elettrificazione e l'adozione delle tecnologie del calore-pomp.
Ritiro
Il mercato commerciale globale HVAC affronta diversi vincoli. Gli elevati costi di equipaggiamento iniziale e di installazione possono ritardare i progetti di ammodernamento, in particolare per le piccole e medie proprietà commerciali. I progetti complessi di retrofit possono richiedere modifiche a sistemi elettrici, dotti, controlli, buste da costruzione e infrastrutture refrigeranti, aumentando la durata del progetto e i requisiti di lavoro. La transizione verso i refrigeranti più bassi è anche aumentare i requisiti di riprogettazione delle attrezzature e creare sfide di conformità in diversi mercati. La carenza di lavoro qualificato rappresenta un altro collo di bottiglia perché l'installazione, la messa in servizio, la manutenzione e l'ottimizzazione dei sistemi HVAC avanzati richiedono tecnici qualificati.
Analisi Competitiva:
Il rapporto offre l'analisi appropriata delle principali organizzazioni/imprese coinvolte nel mercato HVAC commerciale globale, insieme ad una valutazione comparativa basata principalmente sulle loro offerte di prodotto, panoramica aziendale, presenza geografica, strategie aziendali, quota di mercato dei segmenti e analisi SWOT. La relazione fornisce anche un'analisi elaborativa che si concentra sulle attuali notizie e sviluppi delle aziende, che includono lo sviluppo di prodotti, innovazioni, joint venture, partnership, fusioni e acquisizioni, alleanze strategiche e altri. Ciò consente la valutazione della concorrenza globale all'interno del mercato.
Le migliori aziende del mercato commerciale globale HVAC
- Daikin Industries, Ltd.
- Carriera Global Corporation
- Trane Technologies pl
- Johnson Controls International plc
- Mitsubishi Electric Corporation
- Elettronica LG
- Panasonic Holdings Corporation
- Lennox International Inc.
- Gruppo Midea
- Gree Electric Appliances Inc.
Iniziative governative
|
Paese |
Iniziative governative chiave |
|
Stati Uniti |
La sezione 179D supporta gli investimenti per la costruzione commerciale ad alta efficienza energetica, tra cui HVAC, mentre i programmi DOE supportano anche lo sviluppo e la validazione della tecnologia a pompa di calore ad alta efficienza commerciale |
|
Giappone |
I requisiti di efficienza energetica dell'edificio rivestiti divennero obbligatori per la nuova costruzione a partire dall'aprile 2025, supportando HVAC, pompe di calore e sistemi di energia da costruzione |
|
Cina |
I programmi nazionali promuovono edifici verdi, riadattati a risparmio energetico, sistemi di raffreddamento efficienti, riscaldamento pulito e prestazioni di energia da costruzione migliorate |
Segmentazione del mercato
La quota di mercato commerciale globale HVAC è classificata in tipo di sistema, applicazione e tecnologia.
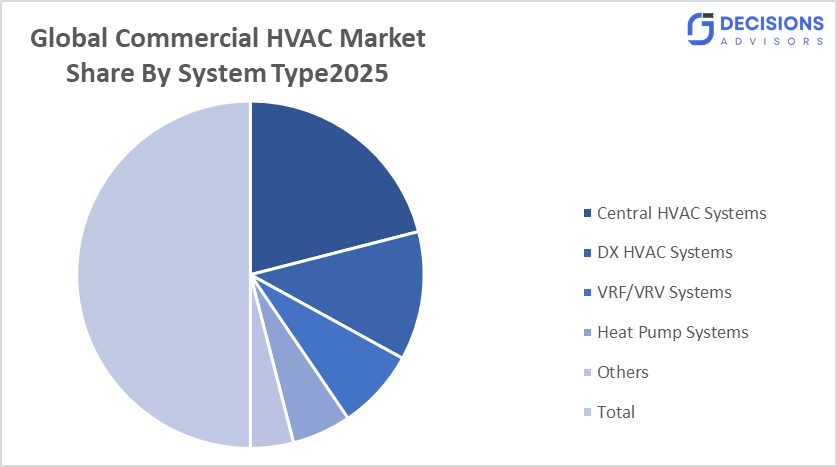
- Il segmento centrale dei sistemi HVAC ha dominato il mercato e detiene circa il 42% della quota nel 2025 ed è destinato a crescere in una sostanziale CAGR durante il periodo previsto.
Sulla base del tipo di sistema, il mercato commerciale globale HVAC è diviso in sistemi HVAC centrali, sistemi DX HVAC, sistemi VRF/VRV, sistemi di pompa di calore e altri. Tra questi, i sistemi centrali HVAC dominano il mercato e detengono una quota del 42% circa nel 2025. La loro leadership è sostenuta da una vasta distribuzione in grandi uffici, ospedali, hotel, centri commerciali, università, aeroporti e altre grandi strutture. I sistemi centrali possono fornire il controllo della temperatura centralizzato e sono adatti per edifici che richiedono grandi capacità di raffreddamento e riscaldamento. La domanda è supportata anche da progetti di modernizzazione che coinvolgono refrigeratori, unità di gestione dell'aria, pompe, torri di raffreddamento e controlli avanzati degli edifici.
- Il segmento degli edifici per uffici rappresentava la quota maggiore di circa il 24% nel 2025 e si prevede di crescere in un significativo CAGR durante il periodo di previsione.
Sulla base dell'applicazione, il mercato è diviso in Edifici di uffici, Centri di vendita al dettaglio e commerciali, Ospitalità e alberghi, Strutture sanitarie, Data Centers e altri. Tra questi, Office Buildings ha rappresentato la quota più grande e detiene circa 24% quota nel 2025. Gli uffici richiedono sistemi HVAC per mantenere il comfort termico, la ventilazione, l'umidità e la qualità dell'aria interna attraverso il cambiamento dei livelli di occupazione. La crescita degli uffici intelligenti aumenta la domanda di controlli HVAC collegati e la gestione della temperatura basata sull'occupazione. L'attività di reintroduzione negli edifici commerciali più vecchi è anche sostenere la domanda di sostituzione.
- Il segmento Smart HVAC Controls ha rappresentato la quota maggiore di circa il 31% nel 2025 e si prevede di crescere a un significativo CAGR durante il periodo di previsione.
Sulla base della tecnologia, il mercato è diviso in HVAC Conventional, HVAC ad efficienza energetica, controlli HVAC intelligenti, tecnologia della pompa di calore e sistemi di refrigerante a basso contenuto di GWP. Tra questi, gli Smart HVAC Controls dominano il mercato e detengono circa il 31% della quota nel 2025. I controlli intelligenti integrano sensori, termostati collegati, sistemi di gestione degli edifici, analisi e controllo automatico delle apparecchiature. Essi consentono agli operatori di regolare l'operazione HVAC in base alle prestazioni di occupazione, tempo, orari e attrezzature. Aumentare i requisiti di gestione energetica e la domanda di manutenzione predittiva rafforzano l'adozione in grandi impianti commerciali.
Analisi del segmento regionale del mercato commerciale globale HVAC
- Nord America (USA, Canada, Messico)†̄
- Europa (Germania, Regno Unito, Francia, Italia, Spagna, Paesi Bassi, Resto d'Europa).
- Asia-Pacifico (Cina, Giappone, India, Australia, Corea del Sud, Riposo dell'Asia-Pacifico).
- Sud America (Brasile, Argentina, Resto del Sud America).
- Medio Oriente e Africa (UAE, Arabia Saudita, Sud Africa, Riposo del MEA).
Asia Pacific è previsto di tenere circa 39% parte del mercato commerciale globale HVAC rispetto al periodo di tempo previsto.
Asia Pacific rappresenta il più grande mercato regionale a causa di una rapida urbanizzazione, sviluppo di infrastrutture commerciali, espansione industriale, costruzione di data-center e investimenti su larga scala in edifici a basso consumo energetico. La Cina, il Giappone, l'India, la Corea del Sud e le economie asiatiche del Sud contribuiscono in modo significativo alla domanda regionale. La Cina ha posto una forte enfasi sugli edifici verdi e sul raffreddamento ad alta efficienza energetica, mentre i requisiti di costruzione-energia rafforzati del Giappone supportano tecnologie HVAC efficienti. L'India sta anche diventando un importante mercato della crescita a causa dell'espansione dello spazio per l'ufficio, dell'infrastruttura di vendita al dettaglio, dell'ospitalità, delle strutture sanitarie e dei data center. I programmi di costruzione nazionali della Cina hanno specificamente mirato il raffreddamento efficiente e gli aggiornamenti di risparmio energetico.
Il Nord America dovrebbe crescere ad un rapido CAGR nel Global Commercial HVAC Market, tenendo circa il 27% della quota durante il periodo di previsione.
Nord America è supportato da grande domanda di sostituzione, costruzione commerciale, sviluppo del data-center, sistemi avanzati di gestione dell'edificio, e severi requisiti di efficienza energetica. Gli Stati Uniti rimangono il principale contributore a causa della sua vasta base di HVAC installata e grande magazzino di costruzione commerciale. Le principali aziende come Carrier, Trane Technologies e Johnson Controls investono nell'elettrificazione, nelle pompe di calore, nei controlli intelligenti, nel raffreddamento dei data center e nei sistemi ad alta efficienza. Lo sviluppo commerciale della tecnologia HVAC di Carrier ha incluso i sistemi di pompa di calore del tetto a valvole DOE e i nuovi prodotti per il tetto inferiore GWP.
L'Europa è la regione in crescita più rapida nel mercato commerciale globale del HVAC durante il periodo, con una quota di circa 24%.
L'Europa dovrebbe registrare una rapida crescita a causa degli obiettivi aggressivi di efficienza energetica e decarbonizzazione, dei requisiti di ristrutturazione della costruzione, dell'elettrificazione e della transizione verso i refrigeranti a basso contenuto di GWP. La nuova direttiva UE sulle prestazioni energetiche degli edifici stabilisce un percorso a lungo termine verso edifici a emissioni zero e pone una maggiore enfasi sulla costruzione di energia operativa, tra cui il riscaldamento e il raffreddamento. Paesi tra cui Germania, Francia, Regno Unito, Italia e Spagna stanno investendo nell'edilizia modernizzazione, pompe di calore, gestione dell'energia e ventilazione efficiente.
Tendenze del mercato futuro nel mercato commerciale globale HVAC: -
- Ottimizzazione AI-Enabled HVAC
- L'intelligenza artificiale sarà sempre più integrata con i controlli HVAC per ottimizzare la temperatura, il flusso d'aria, il sequenziamento delle attrezzature e il consumo di energia. I sistemi basati sull'intelligenza artificiale possono analizzare l'occupazione, il tempo, le condizioni delle attrezzature e i dati operativi storici per regolare automaticamente l'operazione HVAC.
Rapida espansione del Data Center Cooling
La crescita dell'intelligenza artificiale e dell'infrastruttura cloud sta creando una forte domanda di raffreddamento commerciale altamente affidabile. I data center richiedono una gestione termica continua, una ridondanza, un controllo preciso dell'umidità e tecnologie sempre più avanzate per il raffreddamento del liquido e dell'aria. I produttori HVAC sviluppano quindi soluzioni specializzate per ambienti di calcolo ad alta densità.
Elettrificazione e pompe di calore commerciali
Le pompe di calore commerciali diventeranno un'alternativa sempre più importante ai sistemi di riscaldamento a base di combustibili fossili. Regolamenti e programmi di decarbonizzazione aziendale sono incoraggianti edifici a transizione verso sistemi di riscaldamento e raffreddamento azionati elettricamente. Le pompe di calore acqua-acqua su larga scala e aria-acqua stanno guadagnando attenzione negli ospedali.
Refrigeranti e Soluzioni Retrofit a basso contenuto di GWP
La transizione del refrigerante influenzerà la progettazione, le pratiche di installazione, i requisiti di servizio e i cicli di sostituzione durante il periodo di previsione. I produttori stanno introducendo sempre più attrezzature utilizzando refrigeranti a basso contenuto di GWP e sviluppando soluzioni retrofit compatibili per gli edifici esistenti.
Sviluppo recente
- Nel febbraio 2026,Trane Technologies e Garrett Motion hanno annunciato una collaborazione strategica per sviluppare la tecnologia di compressione centrifuga senza olio di nuova generazione per sistemi HVAC commerciali, tra cui unità di tetto e refrigeratori, con test di campo e produzione in programma per iniziare nel 2026.
- Nel maggio 2026,Trane e Valent hanno annunciato un esclusivo accordo di fornitura USA e Canada che copre sistemi dedicati all'aria aperta, unità di tetto e soluzioni di recupero energetico per applicazioni commerciali HVAC.
- Nel febbraio 2025,Carrier ha lanciato la sua nuova linea di copertura V-Series WeatherMaster applicata con refrigerante R-454B inferiore, compressione a velocità variabile, controlli SmartVu e capacità di rilevamento delle perdite refrigeranti per applicazioni commerciali di retrofit e sostituzione.
Segmenti di mercato
Questo studio prevede entrate a livello globale, regionale e nazionale dal 2021 al 2035. Decision Advisors ha segmentato il mercato commerciale globale HVAC basato sul segmento sottostante:
Mercato commerciale globale di HVAC, per tipo di sistema.
- Sistemi HVAC centrali
- Sistemi HVAC DX
- Sistemi VRF/VRV
- Sistemi di pompa di calore
- Altri.
Mercato commerciale globale di HVAC, per applicazione.
- Olio e gas
- Mining
- Prodotti chimici e petrolchimici
- Farmaceutici
- Produzione
- Altri.
Mercato commerciale globale di HVAC, per tecnologia.
- HVAC convenzionale
- HVAC efficiente dell'energia
- Controlli HVAC intelligenti
- Tecnologia della pompa di calore
- Sistemi Refrigeranti Low-GWP.
Mercato commerciale globale di HVAC, per analisi regionale.
Nord America
- Stati Uniti
- Canada
- Messico
Europa
- Germania
- Regno Unito
- Francia
- Italia
- Spagna
- Russia
- Resto dell'Europa
Asia Pacifico
- Cina
- Giappone
- India
- Corea del Sud
- Australia
- Resto dell'Asia Pacifico
Sud America
- Brasile
- Argentina
- Resto del Sud America
Medio Oriente e Africa
- UA
- Arabia Saudita
- Qatar
- Sudafrica
- Resto del Medio Oriente & Africa
Domande frequenti (FAQ)
D. Che cosa sta guidando la crescita del Global Commercial HVAC Market?
A. La crescita è principalmente guidata dalla costruzione commerciale, la sostituzione dell'infrastruttura HVAC di invecchiamento, l'aumento dei requisiti di raffreddamento, lo sviluppo del data-center, le norme di efficienza energetica, e la domanda di sistemi di gestione intelligente della costruzione. Elettrificazione e pompe di calore commerciali stanno anche diventando sempre più importanti aree di crescita.
D. Perché i controlli intelligenti HVAC stanno diventando importanti negli edifici commerciali?
I controlli A. Smart HVAC consentono agli operatori edili di ottimizzare il riscaldamento, il raffreddamento, la ventilazione e il consumo energetico in base alle condizioni di occupazione, meteo, orari e attrezzature. L'integrazione con sistemi di gestione degli edifici e analisi può migliorare l'efficienza operativa e supportare la manutenzione predittiva.
D. Quale regione dominerà il Global Commercial HVAC Market?
A. Asia Pacific dovrebbe rimanere il più grande mercato regionale, sostenuto da costruzione commerciale, urbanizzazione, produzione, data center, e l'espansione della domanda di sistemi di costruzione a basso consumo energetico. Cina, Giappone, India e Corea del Sud sono i principali contributori alla domanda regionale.
D. Come sta la transizione refrigerante che colpisce i produttori commerciali di HVAC?
R. La transizione verso i refrigeranti più bassi GWP incoraggia i produttori a ridisegnare compressori, scambiatori di calore, controlli, sistemi di rilevamento perdite e procedure di installazione. È anche la creazione di opportunità di sostituzione e retrofit come i proprietari di edifici aggiornare le attrezzature per soddisfare le mutevoli esigenze ambientali.
Verifica Licenza
Scegli il piano più adatto a te: soluzioni per Singolo Utente, Multi-Utente o Enterprise su misura per le tue esigenze.
Dettagli del Rapporto
| Pagine | 240 pagine |
| Consegna | PDF e Excel, tramite E-mail |
| Lingua | italiano |
Siamo al tuo fianco
- Supporto Analisti 24/7
- Clienti in tutto il mondo
- Approfondimenti su misura
- Tracciamento della Tecnologia
- Analisi della Concorrenza
- Ricerca Personalizzata
- Richerche di Mercato Collettive
- Panoramica del Mercato
- Segmentazione del Mercato
- Fattori di Crescita
- Opportunità di Mercato
- Approfondimenti Normativi
- Innovazione e Sostenibilità
Dettagli del Rapporto
| Ambito | Global |
| Pagine | 240 |
| Consegna | PDF e Excel, tramite E-mail |
| Lingua | italiano |
| Pubblicazione | Aug 2026 |
| Accesso | Scarica da questa pagina |