
Mercado Global Comercial de AVAC
Tamanho global do mercado comercial de AVAC, Compartilhe por tipo de sistema (Sistemas centrais de AVAC, Sistemas de AVAC DX, Sistemas VRF/VRV, Sistemas de Bomba de Calor e Outros), por aplicação (Edifícios de escritório, Varejos e Shopping Centers, Hospitalidade e Hotéis, Instalações de Saúde, Data Centers, e Outros), por tecnologia (HVAC Convencional, Energia-Eficiente, Controles Smart de AVAC, Tecnologia de Bomba de Calor e Sistemas Frigoríficos Low-GWP), e por região (América do Norte, Europa, Ásia-Pacífico, América Latina, Oriente Médio e África), análise e previsão 2026-2035.
Aug 2026
DAR5195
240

Visão Geral do Relatório
Índice
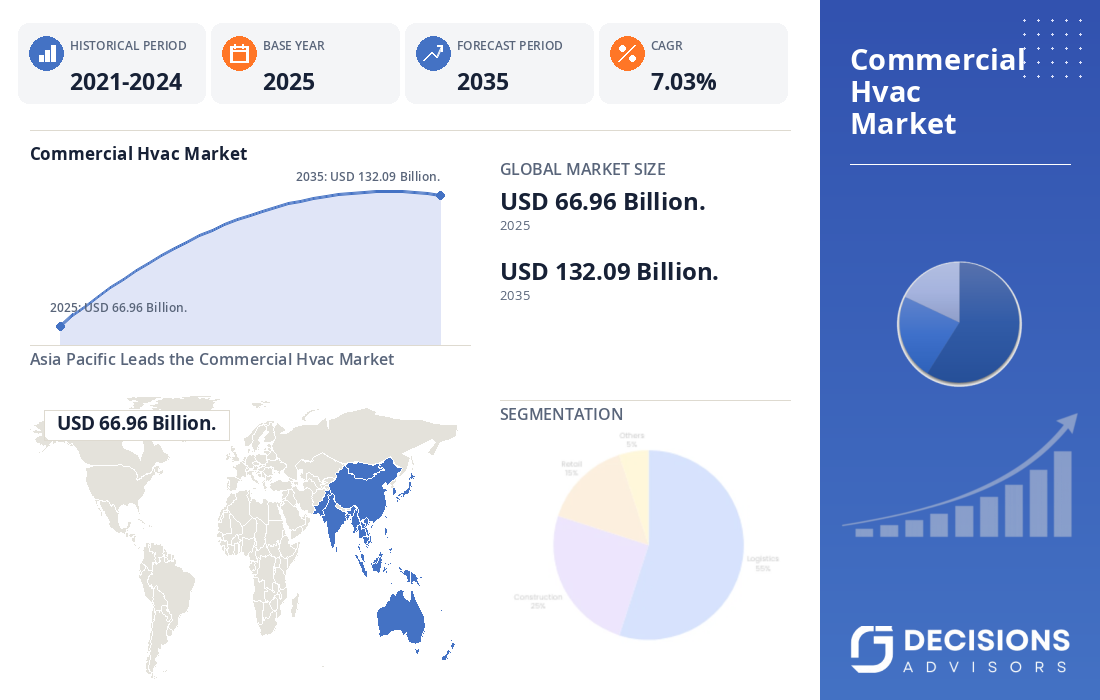
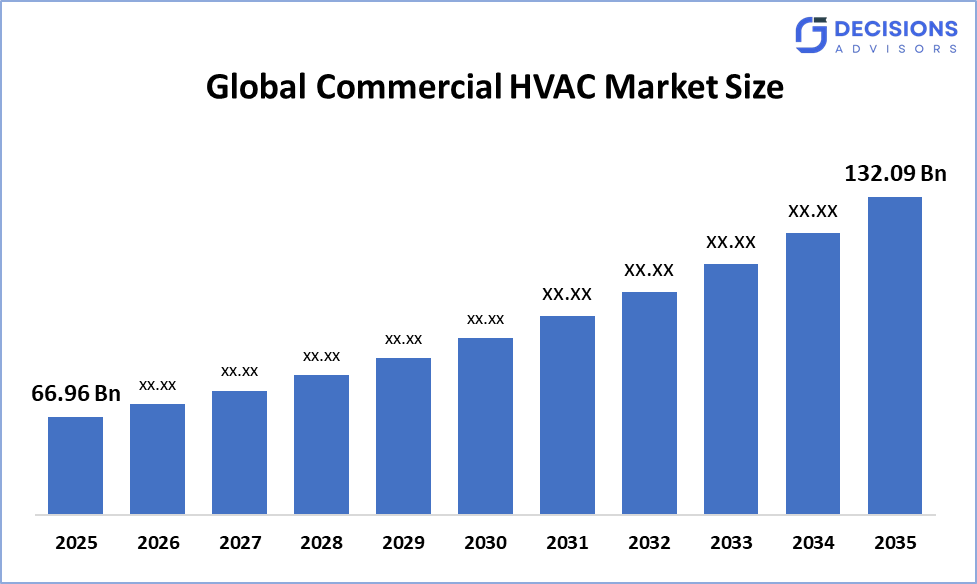
O Global Commercial HVAC Market Size está previsto para crescer de USD 66,96 bilhões em 2025 e é provável que atinja cerca de USD 132,09 bilhões em 2035 com um CAGR de 7,03%. Segundo a Decision Advisors, um relatório de pesquisa detalhado sobre o mercado reflete que a adoção de HVAC eficiente e inteligente em termos energéticos domina o mercado global de HVAC comercial, representando aproximadamente 43% da demanda orientada para o crescimento do mercado em todo o mundo. A Daikin Industries continua a ser um dos principais fabricantes globais de HVAC, apoiado por vendas líquidas da FY2025 de aproximadamente 5,015 trilhões de JPY (cerca de 33 bilhões de dólares a uma taxa de câmbio amplamente arredondada), com HVAC e soluções aplicadas representando sua base de negócios principal.
Visão instantânea do mercado
- Tamanho do Mercado Comercial Global AVAC (2025): USD 66,96 Bilhões.
- Tamanho do Mercado Comercial Global Projetado AVAC (2035): USD 132,09 Bilhões.
- Global Commercial HVAC Market Compound Annual Growth Rate (CAGR): 7,03%.
- Maior Mercado Regional: Ásia-Pacífico
- 2ndMaior Região: América
- Região de crescimento mais rápido: Europa
- Ano de base: 2025
- Período Histórico: 2021-2024
- Previsão do mercado: 2026-2035
Visão Geral do Mercado/ Introdução
O Global Commercial HVAC Market inclui equipamentos de aquecimento, ventilação e ar condicionado e controles associados implantados em escritórios, instalações de varejo, hotéis, hospitais, edifícios educacionais, propriedades comerciais industriais, data centers e outras instalações não residenciais. O HVAC comercial passou de uma categoria básica de infraestrutura de conforto para um sistema estratégico de desempenho de construção porque os custos de energia, os requisitos de qualidade interior do ar, as metas de redução de carbono e a automação de construção influenciam cada vez mais a seleção de equipamentos. Estimativas recentes do mercado variam de acordo com a inclusão de controles, receita de serviços, refrigeração ou aplicações industriais, mas as perspectivas subjacentes indicam consistentemente que a expansão continua até o início de 2030. O crescimento está sendo apoiado pela urbanização, construção comercial, substituição de equipamentos de envelhecimento, aumento dos requisitos de resfriamento, desenvolvimento de data-center, eletrificação de aquecimento e demanda por gerenciamento inteligente de edifícios. Os fabricantes de HVAC estão cada vez mais integrando unidades de velocidade variável, sensores conectados, sistemas de gerenciamento de edifícios, bombas de calor, recuperação de energia, refrigeradores avançados e refrigerantes GWP mais baixos.
- A secção 179D dos Estados Unidos fornece incentivos a propriedades de construção comercial elegíveis eficientes em termos energéticos, incluindo o HVAC, embora as disposições legais tenham sido alteradas em 2025 e a dedução tenha uma prestação de terminação de construção após 30 de junho de 2026.
- Japão, A partir de abril de 2025, os padrões de eficiência energética tornaram-se obrigatórios para novos edifícios cobertos pelo quadro revisto, reforçando a demanda por equipamentos de construção de alta eficiência e sistemas de AVAC.
- China, os programas nacionais de eficiência energética de construção enfatizam edifícios verdes, retrofits de economia de energia, resfriamento eficiente e tecnologias de energia limpa, criando oportunidades para equipamentos comerciais eficientes de AVAC.
Insights Notáveis: -
- Asia Pacific está prevista para realizaraproximadamente 39%Percentagem do mercado global de AVAC comercial durante o período previsto.
- Espera-se que a América do Norte continue a ser a segunda maior região,aproximadamente 27%Percentagem durante o período de previsão, enquanto se prevê que a Europa registe o crescimento mais rápido.
- Por Tipo de Sistema, o segmento Central de Sistemas HVAC dominou o mercado e detémaproximadamente 42%Parte em 2025 e prevê-se que cresça num CAGR substancial durante o período previsto.
- Por Aplicação, o segmento Office Buildings dominou o mercado e detémaproximadamente 24%Parte em 2025 e prevê-se que cresça num CAGR substancial durante o período previsto.
- A taxa de crescimento anual composta do mercado global de AVAC comercial é7.03%.
- É provável que o mercado atinja uma avaliação deUSD 132.09Um bilhão em 2035.
Controladores de Mercado
O mercado comercial global de AVAC está sendo impulsionado pela expansão da construção comercial, urbanização, exigências crescentes de resfriamento, substituição de equipamentos de envelhecimento e crescente atenção ao desempenho da construção de energia. As instalações comerciais buscam sistemas que reduzam o consumo de eletricidade, mantendo o conforto térmico e a qualidade do ar interior, aumentando a demanda por refrigeradores de alta eficiência, equipamentos de velocidade variável, bombas de calor, ventilação de recuperação de energia e controles inteligentes. Os data centers são outra importante fonte de demanda porque a computação de alta densidade e a infraestrutura de IA requerem gerenciamento térmico contínuo e sistemas de refrigeração altamente confiáveis. Ao mesmo tempo, os sistemas de gerenciamento de edifícios estão permitindo que os equipamentos HVAC respondam dinamicamente às condições de ocupação, clima, preços de eletricidade e equipamentos. As políticas de descarbonização também estão acelerando a eletrificação e adoção de tecnologias de bomba de calor.
Restrição
O mercado comercial global de AVAC enfrenta várias restrições. Os elevados custos iniciais de equipamento e instalação podem atrasar projectos de modernização, em especial para pequenas e médias propriedades comerciais. Projetos complexos de retrofit podem exigir modificações em sistemas elétricos, dutos, controles, envelopes de construção e infraestrutura de refrigeração, aumentando a duração do projeto e os requisitos de trabalho. A transição para refrigerantes GWP mais baixos também está aumentando os requisitos de redesenho de equipamentos e criando desafios de conformidade em diferentes mercados. A escassez de mão-de-obra qualificada representa outro gargalo, pois a instalação, comissionamento, manutenção e otimização de sistemas avançados de HVAC requerem técnicos qualificados.
Análise competitiva:
O relatório oferece a análise adequada das principais organizações/empresas envolvidas no mercado global de AVAC comercial, juntamente com uma avaliação comparativa baseada principalmente em suas ofertas de produtos, panoramas de negócios, presença geográfica, estratégias empresariais, market share de segmento e análise SWOT. O relatório também fornece uma análise elaborativa com foco nas notícias e desenvolvimentos atuais das empresas, que incluem desenvolvimento de produtos, inovações, joint ventures, parcerias, fusões e aquisições, alianças estratégicas, entre outras. Tal permite avaliar a concorrência global no mercado.
Principais Empresas no Mercado Comercial Global de AVAC
- Indústrias Daikin, Ltd.
- Transportador Global Corporation
- Trane Technologies plc
- Johnson Controls International plc
- Mitsubishi Electric Corporation
- LG Electronics
- Panasonic Holdings Corporation
- Lennox International Inc.
- Grupo Midea
- Gree Electric Appliances Inc.
Iniciativas governamentais
|
País |
Iniciativas Governamentais Principais |
|
Estados Unidos |
A Seção 179D apoia investimentos de construção comercial elegíveis eficientes em termos energéticos, incluindo o HVAC, enquanto os programas DOE também apoiaram o desenvolvimento e validação de tecnologia de bomba de calor de telhado comercial de alta eficiência |
|
Japão |
Requisitos revistos de eficiência energética de construção tornaram-se obrigatórios para novas construções a partir de abril de 2025, apoiando HVAC de maior eficiência, bombas de calor e sistemas de construção-energia |
|
China |
Programas nacionais promovem edifícios verdes, retrofits de economia de energia, sistemas de refrigeração eficientes, aquecimento limpo e melhor desempenho de energia de construção |
Segmentação do mercado
A quota de mercado global de AVAC comercial é classificada em tipo de sistema, aplicação e tecnologia.
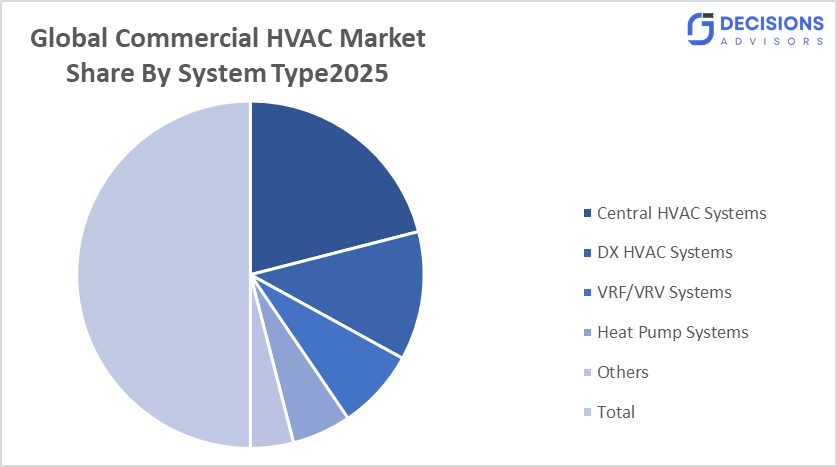
- O segmento central de sistemas de AVAC dominou o mercado e detém aproximadamente 42% de participação em 2025 e prevê-se que cresça em um CAGR substancial durante o período de previsão.
Com base no tipo de sistema, o mercado comercial global de HVAC é dividido em sistemas centrais de HVAC, sistemas DX HVAC, sistemas VRF/VRV, sistemas de bomba de calor, entre outros. Entre estes, os sistemas centrais de AVAC dominam o mercado e possuem aproximadamente 42% de participação em 2025. Sua liderança é apoiada por extensa implantação em grandes escritórios, hospitais, hotéis, centros comerciais, universidades, aeroportos e outras grandes instalações. Os sistemas centrais podem fornecer controle centralizado de temperatura e são adequados para edifícios que exigem grandes capacidades de refrigeração e aquecimento. A demanda também é apoiada por projetos de modernização envolvendo refrigeradores, unidades de assistência aérea, bombas, torres de refrigeração e controles avançados de construção.
- O segmento de edifícios de escritórios representou a maior parcela de aproximadamente 24% em 2025 e prevê-se que cresça em um CAGR significativo durante o período de previsão.
Com base na aplicação, o mercado é dividido em Office Buildings, Retail & Shopping Centers, Hospitality & Hotels, Healthcare Facilities, Data Centers e Outros. Entre estes, o Office Buildings representou a maior participação e detém aproximadamente 24% em 2025. Os escritórios exigem sistemas HVAC para manter o conforto térmico, a ventilação, a umidade e a qualidade do ar interior através da mudança dos níveis de ocupação. O crescimento de escritórios inteligentes está aumentando a demanda por controles HVAC conectados e gerenciamento de temperatura baseado em ocupação. A actividade de renovação em edifícios comerciais mais antigos também está a apoiar a procura de substituição.
- O segmento Smart HVAC Controls representou a maior parcela de aproximadamente 31% em 2025 e prevê-se que cresça em um CAGR significativo durante o período de previsão.
Com base na tecnologia, o mercado está dividido em AVAC convencional, HVAC eficiente em energia, Controles HVAC inteligentes, Tecnologia de Bomba de Calor e Sistemas Frigoríficos Low-GWP. Entre estes, Smart HVAC Controls dominam o mercado e detém aproximadamente 31% de participação em 2025. Os controles inteligentes integram sensores, termostatos conectados, sistemas de gerenciamento de edifícios, análise e controle automatizado de equipamentos. Eles permitem que os operadores ajustem a operação do HVAC de acordo com a ocupação, tempo, horários e desempenho do equipamento. O aumento dos requisitos de gerenciamento de energia e a demanda por manutenção preditiva estão fortalecendo a adoção em grandes instalações comerciais.
Análise de Segmento Regional do Mercado Comercial Global de AVAC
- América do Norte (EUA, Canadá, México)â €
- Europa (Alemanha, Reino Unido, França, Itália, Espanha, Países Baixos, Resto da Europa).
- Ásia-Pacífico (China, Japão, Índia, Austrália, Coreia do Sul, Resto da Ásia-Pacífico).
- América do Sul (Brasil, Argentina, Resto da América do Sul).
- Oriente Médio e África (AU, Arábia Saudita, África do Sul, Resto de MEA).
Prevê-se que a Ásia-Pacífico detenha aproximadamente 39% do mercado comercial global de AVAC durante o prazo previsto.
A Ásia Pacífico representa o maior mercado regional devido à rápida urbanização, desenvolvimento de infraestrutura comercial, expansão industrial, construção de data-centers e investimento em larga escala em edifícios eficientes em termos energéticos. As economias da China, Japão, Índia, Coreia do Sul e Sudeste Asiático contribuem significativamente para a demanda regional. A China colocou forte ênfase nos edifícios verdes e no arrefecimento eficiente em termos energéticos, enquanto os requisitos de energia de construção reforçados do Japão estão a apoiar tecnologias de HVAC eficientes. A Índia também está se tornando um importante mercado de crescimento devido à expansão do espaço de escritórios, infraestrutura de varejo, hospitalidade, serviços de saúde e centros de dados. Os programas de construção nacional da China visaram especificamente atualizações eficientes de resfriamento e economia de energia.
Espera-se que a América do Norte cresça em um CAGR rápido no mercado global de AVAC comercial, com aproximadamente 27% da participação durante o período previsto.
A América do Norte é apoiada pela grande demanda de substituição, construção comercial, desenvolvimento de data-centers, sistemas avançados de gerenciamento de edifícios e rigorosos requisitos de desempenho energético. Os Estados Unidos continuam a ser o principal contribuinte por causa de sua extensa base instalada e grande estoque de construção comercial. Grandes empresas como Carrier, Trane Technologies e Johnson Controls estão investindo em eletrificação, bombas de calor, controles inteligentes, refrigeração de data-centers e sistemas de alta eficiência. O desenvolvimento comercial da tecnologia HVAC da operadora incluiu sistemas de bomba de calor no telhado validados pela DOE e novos produtos de telhado inferior GWP.
A Europa é a região de crescimento mais rápido no mercado global de AVAC comercial durante o período, com aproximadamente 24% de participação.
Espera-se que a Europa registe um rápido crescimento devido aos objectivos agressivos de eficiência energética e de descarbonização, à construção de requisitos de renovação, à electrificação e à transição para refrigerantes de baixo GWP. A Directiva relativa ao desempenho energético dos edifícios, revista pela UE, estabelece um caminho a longo prazo para os edifícios de emissão zero e coloca maior ênfase na construção de energia operacional, incluindo aquecimento e arrefecimento. Países como Alemanha, França, Reino Unido, Itália e Espanha estão investindo na modernização da construção, bombas de calor, gerenciamento de energia e ventilação eficiente.
Tendências do mercado futuro no mercado global comercial de AVAC: -
- Otimização do AVAC habilitado por IA
- A inteligência artificial será cada vez mais integrada com controles HVAC para otimizar a temperatura, fluxo de ar, sequenciamento de equipamentos e consumo de energia. Sistemas baseados em IA podem analisar ocupação, tempo, condição do equipamento e dados operacionais históricos para ajustar automaticamente a operação do HVAC.
Expansão rápida do resfriamento de data center
O crescimento da computação de IA e da infraestrutura de nuvem está criando uma demanda substancial por refrigeração comercial altamente confiável. Os data centers requerem gerenciamento térmico contínuo, redundância, controle preciso de umidade e tecnologias de refrigeração de ar e líquido cada vez mais avançadas. Os fabricantes de HVAC estão consequentemente desenvolvendo soluções especializadas para ambientes de computação de alta densidade.
Bombas de Eletrificação e Calor Comercial
As bombas de calor comerciais tornar-se-ão uma alternativa cada vez mais importante aos sistemas de aquecimento baseados em combustíveis fósseis. Regulações e programas corporativos de descarbonização estão incentivando os edifícios a transição para sistemas elétricos de aquecimento e refrigeração. Bombas de calor de grande escala água-água e ar-água estão ganhando atenção nos hospitais.
Frigoríficos Low-GWP e Soluções de Retrofit
A transição do refrigerante influenciará o projeto do equipamento, as práticas de instalação, os requisitos de serviço e os ciclos de substituição durante todo o período de previsão. Os fabricantes estão cada vez mais introduzindo equipamentos usando refrigerantes GWP mais baixos enquanto desenvolvem soluções compatíveis com retrofit para edifícios existentes.
Desenvolvimento recente
- Em Fevereiro de 2026,A Trane Technologies e a Garrett Motion anunciaram uma colaboração estratégica para desenvolver tecnologia de compressor centrífuga livre de óleo para sistemas comerciais de HVAC, incluindo unidades de telhado e refrigeradores, com testes de campo e produção programados para começar em 2026.
- Em Maio de 2026,A Trane e a Valent anunciaram um acordo exclusivo de fornecimento dos EUA e do Canadá que abrange sistemas de ar exterior dedicados, unidades de cobertura e soluções de recuperação de energia para aplicações comerciais de AVAC.
- Em fevereiro de 2025,O Transportador lançou sua nova linha de telhado aplicada pelo WeatherMaster da série V com refrigerador inferior GWP R-454B, compressão de velocidade variável, controles SmartVu e capacidade de detecção de vazamento de refrigerantes para aplicações comerciais de retrofit e substituição.
Segmento de mercado
Este estudo prevê receitas a nível global, regional e nacional de 2021 a 2035. A Decisão Assessors segmentou o mercado comercial global de AVAC com base no segmento abaixo mencionado:
Mercado global comercial de AVAC, por tipo de sistema.
- Sistemas HVAC centrais
- Sistemas HVAC DX
- Sistemas VRF/VRV
- Sistemas de bomba de calor
- Outros.
Mercado Global Comercial de AVAC, por Aplicação.
- Óleo e Gás
- Mineração
- Químico & Petroquímico
- Medicamentos
- Fabricação
- Outros.
Mercado Global Comercial de AVAC, por Tecnologia.
- AVAC convencional
- HVAC eficiente em termos de energia
- Controles HVAC inteligentes
- Tecnologia de bomba de calor
- Sistemas de refrigeração de baixa GWP.
Mercado Global Comercial de AVAC, por Análise Regional.
América do Norte
- EUA
- Canadá
- México
Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Resto da Europa
Ásia Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Resto da Ásia Pacífico
América do Sul
- Brasil
- Argentina
- Resto da América do Sul
Oriente Médio e África
- EAU
- Arábia Saudita
- Catar
- África do Sul
- Resto do Oriente Médio e África
Perguntas frequentes (FAQ)
P. O que está impulsionando o crescimento do Mercado Global Comercial de AVAC?
A. O crescimento é impulsionado principalmente pela construção comercial, substituição da infraestrutura HVAC de envelhecimento, exigências crescentes de resfriamento, desenvolvimento de data-center, regulamentos de eficiência energética e demanda por sistemas inteligentes de gerenciamento de edifícios. A eletrificação e as bombas de calor comerciais também estão se tornando áreas de crescimento cada vez mais importantes.
P. Por que os controles inteligentes de AVAC estão se tornando importantes em edifícios comerciais?
A. Os controles HVAC inteligentes permitem que os operadores de construção otimizem o aquecimento, resfriamento, ventilação e consumo de energia de acordo com as condições de ocupação, tempo, horários e equipamentos. A integração com sistemas de gerenciamento de edifícios e análises pode melhorar a eficiência operacional e apoiar a manutenção preditiva.
P. Que região dominará o Mercado Global Comercial de AVAC?
A. Espera-se que a Ásia Pacífico continue a ser o maior mercado regional, apoiado pela construção comercial, urbanização, fabricação, data centers e expansão da demanda por sistemas de construção eficientes em termos energéticos. China, Japão, Índia e Coreia do Sul são os principais contribuintes para a demanda regional.
P. Como a transição refrigerante está afetando os fabricantes comerciais de HVAC?
A. A transição para refrigerantes GWP inferiores está incentivando os fabricantes a redesenhar compressores, trocadores de calor, controles, sistemas de detecção de vazamentos e procedimentos de instalação. Ele também está criando oportunidades de substituição e retrofit como proprietários de edifícios atualizar equipamentos para atender às mudanças exigências ambientais.
Verificar Licença
Escolha o plano que mais combina com você: Usuário Único, Multiusuário ou soluções Empresariais personalizadas para suas necessidades.
Detalhes do Relatório
| Páginas | 240 páginas |
| Entrega | PDF & Excel, via Email |
| Idioma | Português |
Estamos Aqui para Ajudar
- Suporte de Analistas 24/7
- Clientes em Todo o Mundo
- Insights Personalizados
- Monitoramento de Tecnologia
- Inteligência Competitiva
- Pesquisa Personalizada
- Estudos de Mercado Sindicados
- Visão Geral de Mercado
- Segmentação de Mercado
- Fatores de Crescimento
- Oportunidades de Mercado
- Insights Regulatórios
- Inovação e Sustentabilidade
Detalhes do Relatório
| Escopo | Global |
| Páginas | 240 |
| Entrega | PDF & Excel via Email |
| Idioma | Português |
| Lançamento | Aug 2026 |
| Acesso | Download desta página |